


「不動産投資で資産1億円」と聞いて、どんな人を想像するでしょうか。
「もともとお金持ちの人」「投資のプロ」など、自分とは無縁の世界だと感じるかもしれません。
しかし実は今、ごく普通の会社員が「頭金0円」で不動産投資をスタートし、マンションのオーナーとして資産を築いているケースが増えています。
なぜ、手元にまとまった資金がなくてもマンションを持てるのでしょうか?
その秘密は、会社員がすでに持っている「ある強み」にあります。
本記事では、投資用マンションを手がけるシノケンハーモニーと共に、普通の会社員が不動産投資で有利な理由や、着実に資産を拡大していくための仕組みをわかりやすく解説します。
「まとまった貯金がないから」と投資を諦めている人にこそ、読んでみてほしい内容です。
実は、会社員は投資で"有利"な立場にいる
まとまった資産を築くのは、お金持ちや自営業の人の話。
このように思っている人は多いかもしれません。ですが、こと不動産投資については、安定した収入のある会社員のほうがむしろ始めやすい立場にいます。
銀行が評価するのは「信用力」
カギになるのは「信用力」です。銀行は、毎月決まった給料があり、勤続年数も重ねている会社員を、「きちんと返してくれる相手」として評価します。この信用があると、融資が受けやすくなります。
「融資を使える」のは、不動産投資ならではの強み
株や投資信託は、基本的に自分の手元にあるお金の範囲でしか運用できません。一方、不動産は銀行からの融資を使って、少ない自己資金でも大きな金額の物件を持つことができます。ローンの返済は入居者からの家賃収入を充てていくため大きな心配はありません。
| 比較ポイント | 株・投資信託 | 不動産投資(マンション) |
|---|---|---|
| 必要な自己資金 | 手元資金の範囲内 | 会社員の信用力で融資を活用でき、少ない自己資金で始められる |
| 現物資産が手元に残るか | △(証券・持ち分) | ○(マンションという現物が残る) |
| 生命保険の代わり | × | ○(団体信用生命保険) |
見方を変えれば、あなたの年収や勤続年数は、それ自体が"使える資産"のようなものです。ただ、多くの人はそれに気づいていません。
とはいえ、融資が使えるからといって、どんな不動産でも良いというわけではありません。
数ある不動産の中で、なぜ「マンション投資」なのか
不動産投資と一口に言っても、中身はいろいろです。
一棟まるごとのアパートやビル、戸建て、REIT(不動産投資信託)など。その中で、会社員が最初の一歩として検討しやすいのが、1部屋単位で持つ「区分マンション」への投資です。
会社員にマンション投資が向いている理由
| 会社員に向いている理由 | |
|---|---|
| ・始めやすい | 区分マンションなら1部屋から持てるため、金額のハードルが下がり、融資も組みやすい傾向があります。 |
| ・売りやすい | 区分マンションは価格帯が手ごろで買い手が多く、一棟物件に比べて現金化しやすい傾向があります。 |
| ・管理しやすい | 不動産投資では、物件の管理や入居者対応を管理会社に任せるのが一般的で、本業を持ちながらでも比較的続けやすい形です。 |
| ・比較的立地が良い | 駅近など立地が良い場合が多く、資産価値や入居需要を保ちやすいのも利点です。 |
| ・生命保険の代わりになる | ローンを組む場合は、団体信用生命保険を付けられます。契約者に万一のことがあれば残債がなくなるため、生命保険に近い役割も持てます。 |
知っておきたい注意点
一方で、注意点もあります。毎月の管理費や修繕積立金がかかり、将来的に金額が上がることもあります。空室や家賃の下落、金利の上昇といったリスクも、借入を伴う以上ゼロにはなりません。
一棟・戸建て・REITと比べてどうか
一棟アパートは規模が大きく収益も大きい反面、まとまった資金を一つの建物・一つのエリアに集中させることになります。その地域の需要が落ちたり、大きな修繕が必要になったりしたときの影響も大きくなります。
戸建ては物件ごとの条件の差が大きく、価格や売りやすさも立地しだいでばらつきます。REITは少額で手軽に始められますが、保有するのは投資口(証券)で、マンションのような現物が手元に残るわけではありません。会社員の信用力を使った融資で資産を大きくする、という不動産投資ならではの進め方も、基本的にはできません。
どれも一長一短です。
その中で、少ない元手で始められ、立地しだいで資産価値も見込めるという点で、バランスのよい選択肢の一つとしてマンション投資があげられます。もちろん、どれを選ぶかは目的やリスク許容度しだいです。
| 比較軸 | 区分マンション | 一棟アパート | 戸建て | REIT |
|---|---|---|---|---|
| 始めやすさ (初期費用) |
◎ | △ | ○ | ◎ |
| 売りやすさ (流動性) |
◎ | △ | △ | ◎ |
| 管理の手間 | ◎ | ○ | △ | ◎ |
| 立地・資産性 (都心・駅近) |
◎ | △ | ○ | ○ |
| 分散のしやすさ | ○ | △ | △ | ◎ |
| 生命保険代わり (団信) |
○ | ○ | ○ | × |
マンション投資で失敗しないカギは「会社選び」
マンション投資の成否は、物件や景気だけで決まると思われがちです。もちろんそれらも大切ですが、それと同じくらい、そして見落とされやすいのが「どの会社と組むか」という点です。
同じような立地や価格の物件でも、任せる会社によって、入居者の集客も、買ったあとの安心感も大きく変わってきます。
会社を見極めるチェックポイント
ひとつは、収支のシミュレーションが現実的かどうか。家賃の下落や空室、金利の上昇、修繕費まで織り込んだ数字かを確かめます。
次に、リスクやデメリットもきちんと説明してくれるか。あわせて、手数料や管理の条件がはっきり示されているかも見ておきたい点です。
実績の確認も重要です。入居率などの数字を根拠とセットで開示しているか。強引な営業や、その場での契約を迫ってこないかも、判断材料になります。
最後に、買って終わりではなく、販売後の管理やサポートの体制があるか。マンション投資は10年、20年と続く長い付き合いになるからこそ、ここは欠かせません。
「一社完結」か「分業」か
開発から販売、管理までを一社でまとめて担う会社もあれば、それぞれを別の会社が担う形もあります。
一社完結は、責任の所在がはっきりして手間が少ないのが利点です。一方で、すべてを1社に任せることになるため、他社と比べる視点は持っておきたいところです。
分業型は、比較・検討がしやすい代わりに、窓口が増えます。どちらが正解というより、自分が納得できる形かどうかで選ぶのがよいでしょう。
いずれにしても、1社だけを見て決めず、複数社を同じ基準で見比べるのが基本です。
| ✓ | チェックポイント | なぜ大事か |
|---|---|---|
| ☐ | 収支シミュレーションが現実的か(家賃下落・空室・金利上昇・修繕費を織り込んでいるか) | 都合のいい前提で「儲かる」と見せる相手を見抜く |
| ☐ | 良い面だけでなくリスク・デメリットも説明するか | 誠実さ・長期の信頼の判断材料 |
| ☐ | 手数料や管理の条件が明確か | 後からの「こんなはずでは」を防ぐ |
| ☐ | 入居率などの実績を根拠・時点つきで開示しているか | 数字の透明性 |
| ☐ | 強引な営業や、その場での契約を迫らないか | 冷静に判断できる相手か |
| ☐ | 販売後の管理・サポート体制があるか | 10〜20年続く運用の「続けやすさ」に直結 |
シノケンハーモニーは、あなたの不安にこう向き合う
ここまで、会社選びが大切だという話をしてきました。ここからは、多くの人が感じる不安にシノケンハーモニーがどう向き合っているのかを整理します。
| よくある不安 | シノケンハーモニーなら |
|---|---|
| 入居者がつかなかったら…… | 東京23区・横浜・川崎の駅徒歩10分圏が中心で需要が安定。自社企画物件の入居率99.0%(2025年実績)。グループが募集〜管理まで対応 |
| 忙しくて管理まで手が回らない…… | 建物管理・入居者対応・集金代行を委託でき、24時間スマホ/Webで状況を確認 |
| 急な修理でお金が飛んでいくのでは…… | エアコン・給湯器など設備の修理・交換費0円のサポート(対象範囲は要確認)退去時の原状回復費用0円 ※新築物件を購入の場合 |
| 途中で売れなくなったら…… | 都心の駅徒歩10分圏内の区分マンションだから買い手が多く、比較的売りやすい |
| そもそも会社を信用できるのか…… | 企画〜管理まで一気通貫で責任が明確。「強引な勧誘はしない」という姿勢。創業35年・管理戸数53,000戸超 |
| 自分の資金で始められるのか…… | 会社員の信用力を活かし、頭金0円から。月々は入居者からの家賃で返済 |
「入居者がつかなかったら、どうしよう」
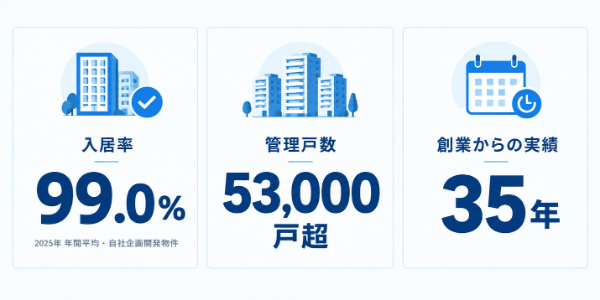
不動産投資でいちばん多い不安が空室です。シノケンハーモニーが扱う物件は、東京23区や横浜・川崎の、駅から徒歩10分圏が中心。借りたい人が多く、空室になりにくいエリアです。自社で企画・開発した物件の入居率は99.0%(2025年の年間平均)。あわせて、グループの会社が入居者の募集から管理までを担います。
「忙しくて、管理まで手が回らない」
本業がある会社員にとって、物件の管理は大きな心配ごとです。建物の管理も、入居者からの問い合わせ対応も、家賃の集金も、グループの管理会社に任せられます。運用の状況は、24時間スマホやWebで確認できます。
「急な出費や、もしものときは」
設備の故障など、突然の出費も気になるところです。エアコンや給湯器といった設備の修理・交換費が0円になるサポートがあり、想定外のコストを抑えられます。さらに、ローンを組むときに団体信用生命保険に入りますので、契約者に万一のことがあっても残りのローンはゼロになります。物件と家賃収入が、そのまま家族に残ります。
「途中で売れなくなったら」
出口戦略を考えておくことも重要です。その点、都心の区分マンションは価格帯が手ごろで買い手が多く、比較的売りやすいのが強みです。
「そもそも、会社を信用できるのか」
先述した「会社選び」の基準に、そのまま重なる部分です。シノケンハーモニーは、土地の仕入れから建築、販売、その後の管理までを、グループで一貫して手がけています。
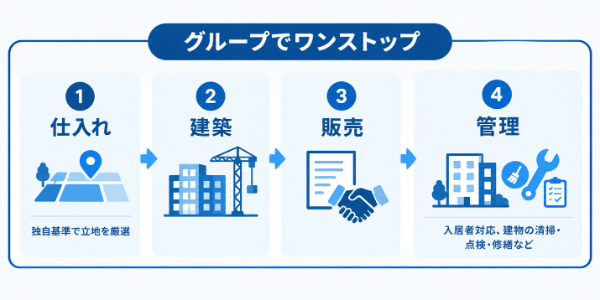
責任の所在がはっきりしていて、「強引な勧誘はしない」という姿勢も掲げています。1990年の創業から35年、これまでに供給してきた物件は53,000戸を超えます。
「自分の資金はあまり多くない……」
最後は、いちばん現実的な不安です。シノケンハーモニーでは会社員の信用力を活かし、頭金0円から始めることもできます。毎月のローンは、基本的に入居者からの家賃でまかなっていく形です。
一気通貫の体制でリスクを抑える
もちろん、空室や金利の変動といったリスクが、ゼロになるわけではありません。ただ、立地選びから建築、管理までを一貫して手がけることで、空室や建物の品質にかかわるリスクは抑えやすくなります。金利の上昇は市場全体の動きによるものなので、こちらは無理のない返済計画で備えるのが基本です。
建物の品質にもこだわっています。永住品質を目指した設計で劣化対策等級3(最高等級)を取得。また、巨大地震を想定し、地盤に合わせた高い耐震性能を備えています。創業以来、地震による倒壊・半壊はゼロです。
まずは、知ることから
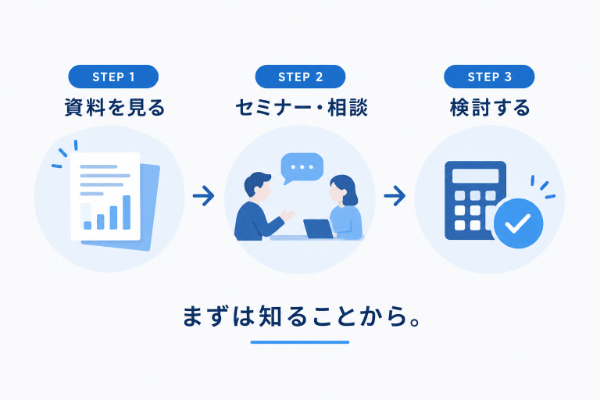
ここまで読んで、「思っていたより、現実的な選択肢かもしれない」と感じてもらえたなら十分です。マンション投資は、一部の資産家だけのものではありません。安定した収入のある会社員だからこそ、始めやすい面があります。
とはいえ、いきなり物件を買う必要はありません。まずは知ること、そして気になったら話を聞いてみること。スタートはそこからで十分です。
シノケンハーモニーでは、無料の資料やオンラインセミナー、個別の相談を用意しています。
個別の相談会では、ご希望の方に向けて無料のシミュレーションも作成しています。年収や年齢、扶養家族などの条件をお伺いし、「初年度の節税額」や「月々の返済額」など、あなた専用の具体的な数字を算出することが可能です。
「自分の場合はどうなのか」を確かめるところから、はじめてみてください。
※頭金0円とは実績に基づく提携によりご提案可能なローンを指します。
※現金でのご購入ではない場合、自己資金以外に投資用ローンのお借入れが必要となります。
※ローンを利用される場合、金融機関による厳正な融資審査があり、融資を受けられない可能性があります。
※家賃収入は変動する場合があります。また、収益を保証するものではありません。
※不動産投資・マンション投資など、一般的に投資を行うにあたってはリスクがあります。