


この記事は2026年10月19日に配信されたメールマガジン「アンダースロー(ウィークリー):投資需要の拡大による2%超の需給ギャップの「高圧経済」が必要」を一部編集し、転載したものです。
目次
アンダースロー(ウィークリー):投資需要の拡大による2%超の需給ギャップの「高圧経済」が必要
日本成長戦略と骨太の方針で、経済成長率のターゲットと、高圧経済の方法論を定めました。骨太の方針で、「2%の物価安定目標の実現の下、できるだけ早期に、実質で1%、名目で3%を上回る経済成長を定着させ、更に引き上げていく」としました。日本成長戦略で、「需給ギャップは0%となったが、景気は十分に強くなく、地方や中小企業まで景気回復の実感はまだ広がっていない」としました。
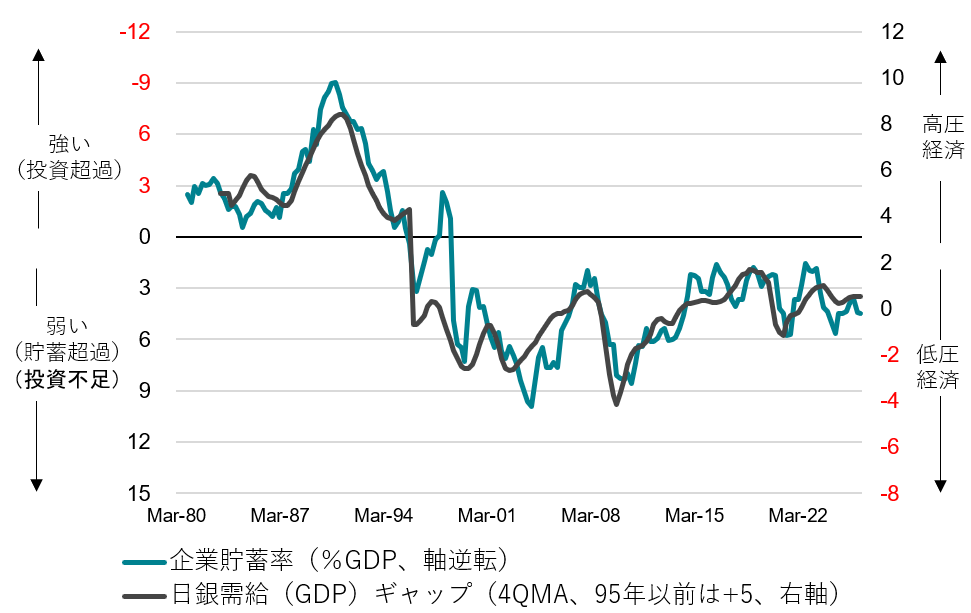
需給ギャップ0%では、過去の弱いトレンドに追い付いただけで、投資と賃金を含む企業の国内支出の強い拡大には不十分です。2%超の需給ギャップの「高圧経済」が必要です。総需要の単純な拡大のリフレ政策は、物価上昇率が加速するだけで、適切ではありません。サナエノミクスによって、官民連携の戦略投資と産業政策による投資需要の拡大で、需給ギャップを押し上げることが重要です。
投資は、短期的には需要で、長期的には総供給の拡大に変化します。投資需要の拡大による「高圧経済」で、総供給の拡大が潜在成長率を押し上げ、2%の物価安定目標の実現の下での高い経済成長率が可能となります。需給ギャップ0%の景気が上向きの状況で、企業が投資を拡大すれば、需給ギャップは0%を超えます。需給ギャップ0%が適正であるという緊縮志向の呪縛で、経済政策を引き締めれば、景気回復の鈍化で、投資は失敗し、挑戦が報われません。「挑戦しない国に未来はない」との考え方の下、「日本の挑戦を起動する」環境を整えるため、緊縮志向の呪縛を乗り越え、投資需要の拡大による需給ギャップの上振れを許容する「高圧経済」が必要です。
長期投資には安定した長期資金が必要で、政府、日銀、GPIFの緊密連携が求められ、強く豊かな日本投資枠の予算査定には、日本成長戦略会議の委員も関与すべきで、税収の恒常的過小見積もりも問題です。官民連携の戦略投資と産業政策のグローバルな大競争に勝ち抜き、景気回復の果実を国民に届けるため、政府が積極財政で一歩前に出て、国力の回復に努めるべきです。
図1:内閣府需給ギャップと企業貯蓄率
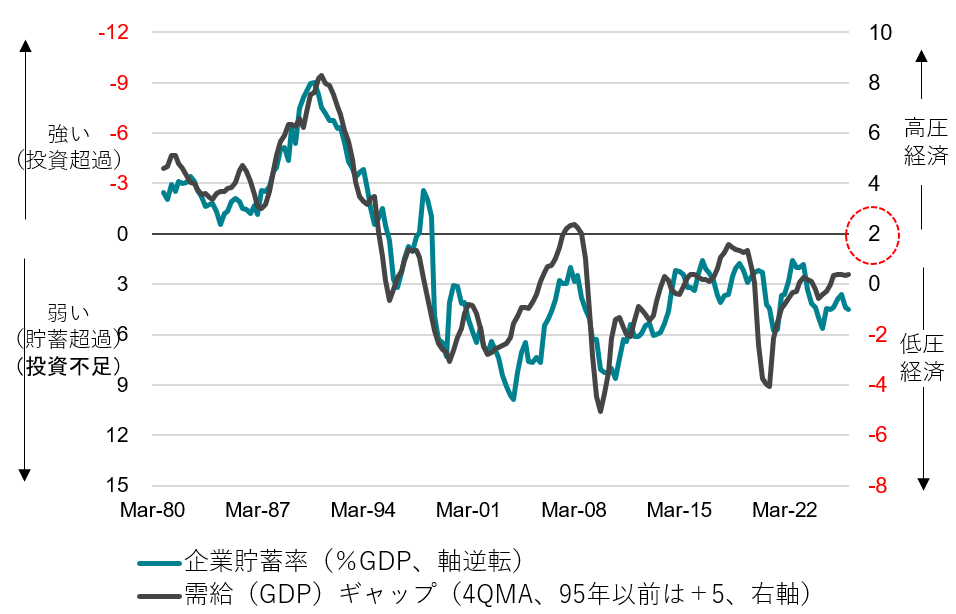
出所:内閣府、日銀、クレディ・アグリコル証券)
図2:日銀需給ギャップと企業貯蓄率
以下は配信したアンダースローのまとめです
片山財務大臣に責任ある積極財政を真に体現する政府予算編成の大きな課題と期待(10月6日)
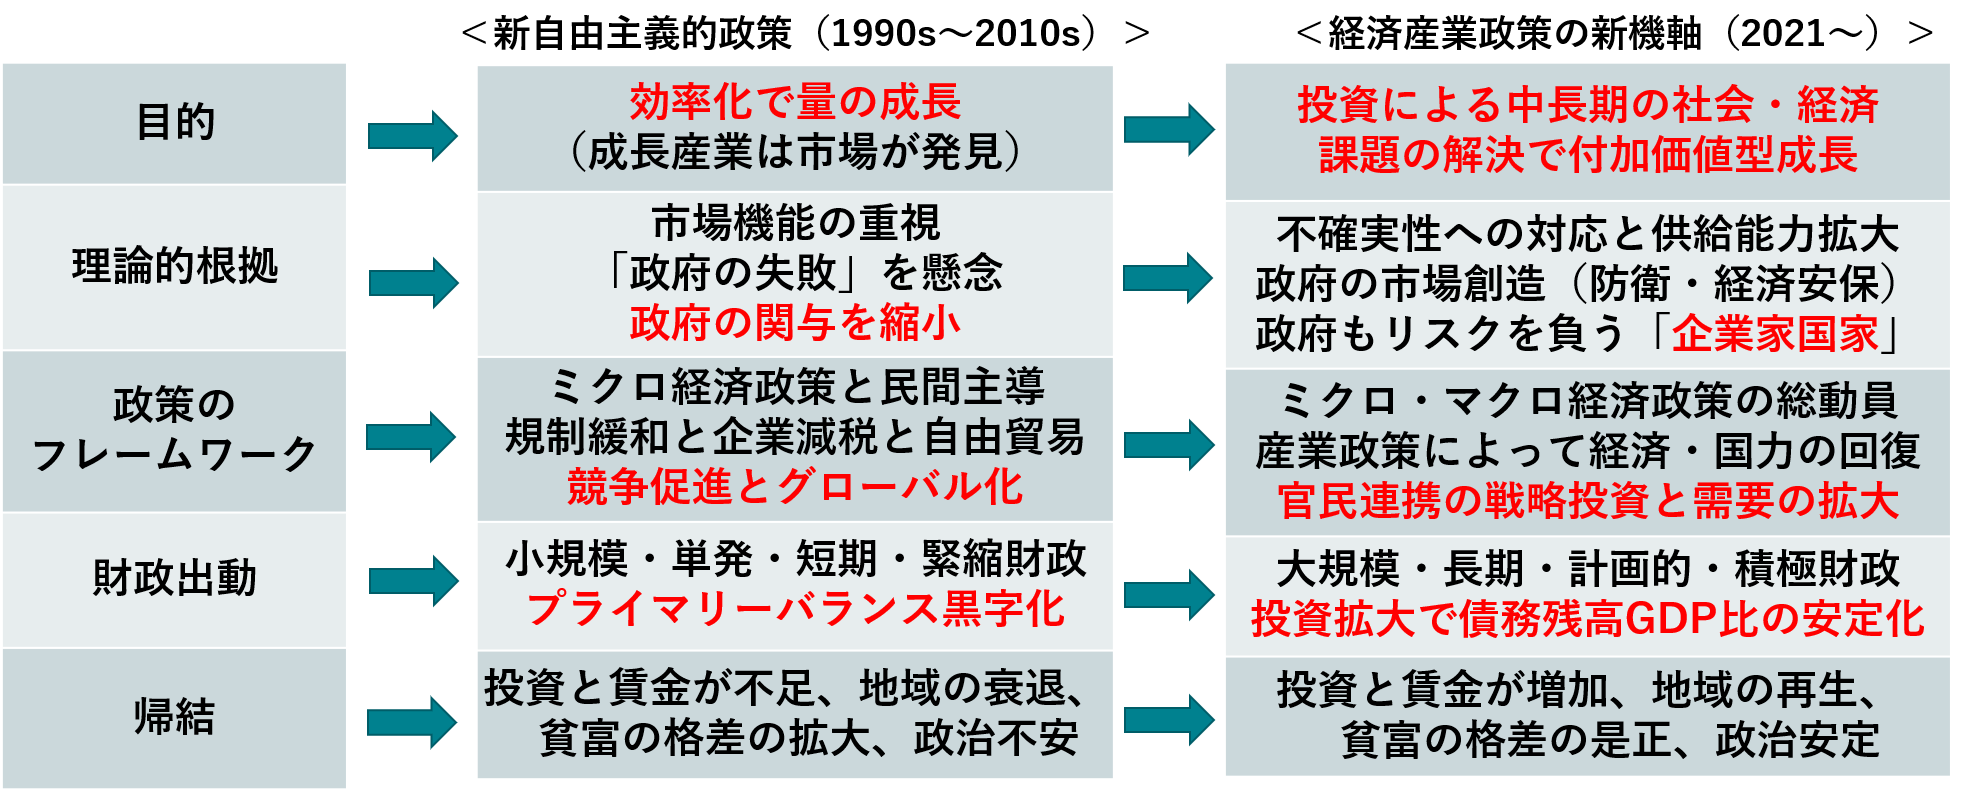
高市首相は衆参両院で所信表明演説に臨んだ。市場原理に過度に依存する新自由主義による効率化の量の成長から、官民連携の戦略投資と産業政策による経済・社会の課題解決の付加価値型成長に、グローバルな経済政策の潮流は変化し、産業政策の競争が激しさを増していることを改めて訴えた。世界共通のリスクや課題に先手を打つ「危機管理投資」や、「成長投資」を大胆に進めて民間国内投資を力強く引き出すため、「日本成長戦略」と「地域未来戦略」を両輪に、予算編成方針の大胆な見直しは、骨太の方針でも掲げられた。官民連携の戦略投資と産業政策による投資拡大で、総供給を押し上げ、潜在成長率を押し上げる。総供給の押し上げによる「強い経済成長」と「安定的な物価上昇」の両立が、高市政権のワンボイスである。
高市政権では、城内経済財政担当大臣の強いリーダーシップの下、日本成長戦略と骨太の方針で、諦めによる節約の財政健全化優先から投資の挑戦による経済成長志向へ、経済政策の方針を大きく転換した。これまで片山財務大臣がリーダーシップを発揮できる余地はほとんどなく、マーケットに経済政策の方針の転換を理解させる課題も道半ばだ。経済政策の方針を、責任ある積極財政の政府予算に織り込み、実行力と推進力を与えることが、城内経済財政担当大臣が成し遂げた方針の転換からバトンを受けて、片山財務大臣のリーダーシップが求められるところだ。諦めによる節約の財政健全化優先の思考はまだ根強く残っており、政府予算が官民連携の戦略投資と産業政策の実行力と推進力に不十分なものとなるリスクがある。片山財務大臣の前には、責任ある積極財政を真に体現する政府予算の編成と、マーケットに経済政策の方針の転換と政府予算をしっかり理解させる、大きな課題がある。
著書「給与倍増 名目GDP1000兆円計画!」にあるように、片山財務大臣は経済安全保障、名目GDP1,000兆円へのビジョンを高市政権誕生前から明確に持っている。名目GDPの持続的な拡大を明確に掲げる財務大臣のもと、増税ではなく、成長による経済のパイの拡大を通じた税収の自然増を目指すのは今までの財務省にはなかった姿勢である。日本が世界的な競争に勝ち残るためには、官民連携の戦略投資と産業政策で、日本成長戦略の官民投資ロードマップで示された370兆円超の投資を、予見可能性を持って着実に実行することが急務である。城内実経済財政担当大臣のリーダーシップの下、日本成長戦略と骨太の方針では、投資不足の流れを断ち切るとともに、世界的な産業政策の大競争時代に対応していくため、「責任ある積極財政」の考え方の下、「危機管理投資」や「成長投資」を大胆かつ戦略的に進め、中長期的な成長力強化につなげていく方向性が明確に示された。日本成長戦略では、2040年度までの、名目GDP1,100兆円、民間投資250兆円の目標が掲げられた。
片山財務大臣は、年末に向けた2027年度の政府予算の編成で、財務省を改革し、従来の単年度主義の弊害を是正し、複数年度にわたる戦略的な予算措置を実現する必要がある。『「強く豊かな日本」投資枠』の創設にあたっては、シーリングを設けず、真に効果的な投資支援策を柔軟に取り込める仕組みを構築することが求められており、片山財務大臣には大きな課題があり、強い決断力と実行力に大きな期待がかかる。『「強く豊かな日本」投資枠』の予算査定には、投資効果を検証することが重要となり、これまでのように財務省の主計官の独断で予算が削減されることがあってはならず、年末までに日本成長戦略実行計画をまとめる日本成長戦略会議の委員と連携する予算査定の制度設計の改革が求められる。予算査定が、既存の方式と慣例と変わらずに行われていては、日本成長戦略が絵にかいた餅になってしまうリスクとなる。片山財務大臣の財務省改革の一丁目一番地は、予算査定の改革である。
従来の官僚主導の単年度主義に基づく予算編成は、民間企業の中長期的な経営判断を困難にし、日本経済全体の成長を阻害する要因となってきた。片山財務大臣は、この構造的な問題の是正に大きく関与し、複数年度にわたる予算の枠組みや戦略的な財政配分の導入を推進する必要がある。こうした改革により、民間企業が経営戦略を立案する際の予見可能性が飛躍的に高まり、長期投資への意欲が喚起され、貯蓄超過(コストカット型)から投資超過(投資・成長型)への動きを促すことになる。今後、片山財務大臣が民間国内投資を引き出すために政府予算の予見可能性をさらに高め、民間の経営判断を支援する予算運営を展開することは、日本経済の持続的な成長を実現するうえで極めて重要な役割と責任を担うものと考えられる。
高市政権は、圧倒的な国内投資の不足を克服し、官民連携による「強い経済」の実現を目指す。城内経済財政担当大臣を中心に、日本成長戦略会議に専門家の英知を結集し、官民連携の戦略投資の拡大で「強い経済」を実現する意志を示す、グランドデザイン(日本成長戦略)が生まれた。日本成長戦略の構想を、実際の予算措置として具体化し、官民投資ロードマップの370兆円超の投資を着実に発現させるためには、片山財務大臣の強いリーダーシップが鍵となる。『「強く豊かな日本」投資枠』を通じて、官民連携の戦略投資と産業政策に対して予見可能性を持った十分な財政支出を確保し、民間企業の投資判断を後押しする必要がある。日本成長戦略と予算運営が一体となって初めて、投資不足が経済成長を停滞させ、それが更なる投資不足を招くという長年の悪循環を打ち破ることが可能となる。
長期投資の拡大には、長期資金の安定供給が必要であり、民間投資を誘発するための十分な財政支出も必要である。成長戦略を推進するための金融と財政の課題が残る中で、片山財務大臣は長年の政策立案経験を活かし、日本銀行との緊密な連携の下で、金融政策と財政政策の相乗効果を最大化しなければならない。特に長期資金の安定供給という課題に対しては、政府系金融機関の活用、GPIFとの連携、財政投融資の戦略的配置、民間金融機関への誘導といった多角的なアプローチが求められる。片山財務大臣の豊富な知見に基づく予算運営が、民間投資を引き出す環境を整備することで、成長戦略の効果が十分に発現する。日本成長戦略と骨太の方針は城内経済財政担当大臣の所管で、官民連携の戦略投資と産業政策の実行力と推進力を強くする環境を、予算編成と金融環境整備で整えることが、片山財務大臣の所管で、課された大きな責務である。
官民連携の戦略投資を拡大するためには、資金供給だけでなく、規制・制度改革との連携も不可欠である。片山財務大臣は城内経済財政担当大臣や関係省庁と密接に連携し、投資環境の整備に向けた予算措置を講じるとともに、民間企業が長期的視点で投資判断を行える制度的基盤を構築する必要がある。「挑戦しない国に未来はない」という高市政権の基本姿勢の下で、片山財務大臣の予算運営が官民連携による戦略投資の拡大と産業政策を強力に支援することで、日本経済の構造的な転換が実現される。片山財務大臣が掲げてきた名目GDP1,000兆円というビジョンは、単なる経済指標の目標ではなく、日本が世界的な経済競争の中で主導的な地位を確保し、国民の豊かさと安心を実現するための戦略的な目標である。経済安全保障の観点からも、日本の経済基盤の強化は急務であり、片山財務大臣の予算運営がこの目標達成の中核となる。高市政権の下で、従来の財務省の常識を打ち破り、成長と財政健全性の両立を実現する片山財務大臣の手腕は、日本経済の今後の方向性を大きく左右する重要な役割を担っている。
為替相場の安定は国民生活や企業の事業活動に直結する重要な要素であり、国内に投資を呼び込む上で不可欠な役割を果たしている。グローバル化が進む中で、日米間をはじめとした国際的な連携を一層深化させることが急務である。片山財務大臣が米国のベッセント財務長官との強固な関係性を活かし、戦略的な対話を推進することは、日本の経済安全保障を守るうえでも極めて重要である。片山財務大臣の豊富な知見と海外カウンターパートとの信頼関係に基づく外交手腕により、双方の経済政策の調整が円滑に進むことが期待される。今後も片山財務大臣が、日本の国益と強い経済の実現に向けて、必要なコミュニケーションと戦略的な情報発信を積極的に展開されることが期待される。ベッセント米財務長官に高市政権の経済政策の方針をしっかり理解させ、誤解を生むような発言でマーケットを混乱させないことも重要な責務である。マーケットに誤解されているのであれば、その誤解を解くため、高市政権の経済政策の方針をマーケットに阿る形で説明して政策の選択肢を狭めてしまわず、方針の真の姿を粘り強く説明し、高市首相が示したように「正攻法で市場の政府に対する信頼性を高めていく」必要がある。国内外からの大きな期待に対し、片山財務大臣はその力量をもって応え、高市首相が示した「決断、挑戦、実行」の実行の部分を推進していくことができるだろう。
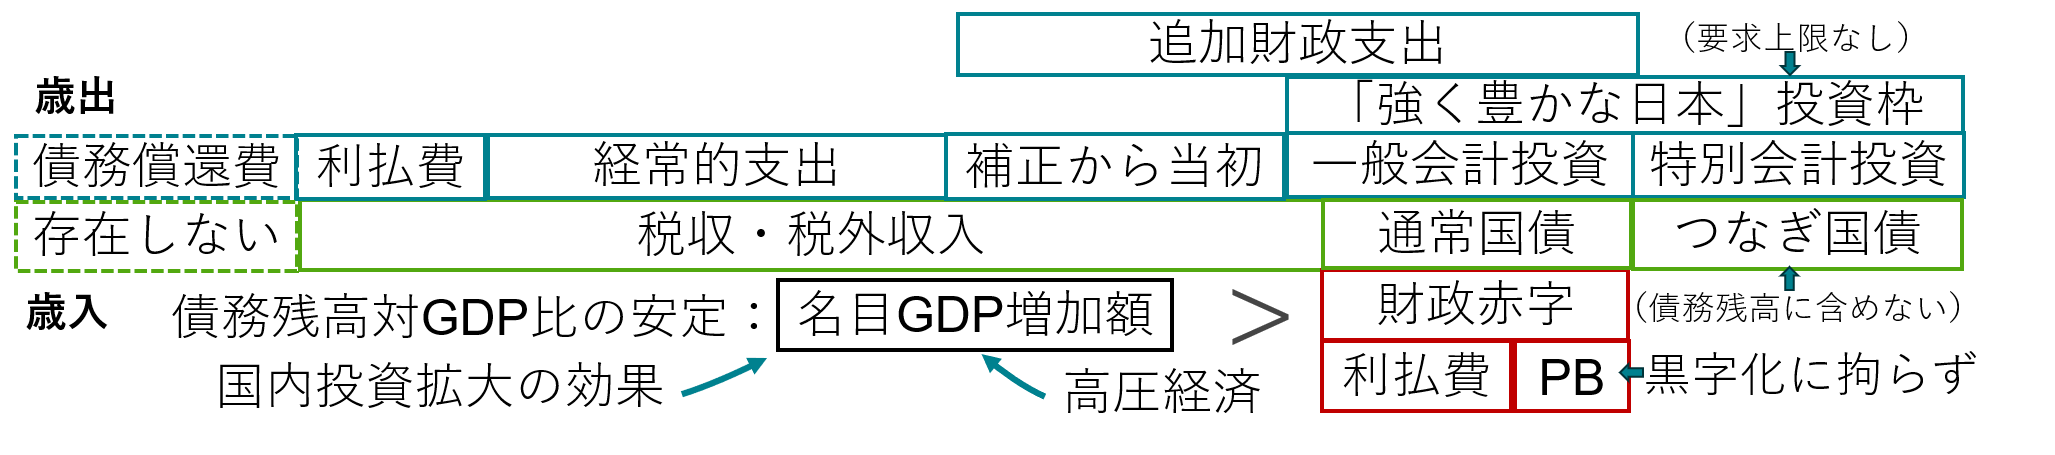
図:政府予算の抜本的改革のイメージ
骨太の方針と日本成長戦略で何が変化したのか(10月8日)
骨太の方針は何が変わったのか?日本成長戦略で掲げられている370兆円超の官民投資は実現可能なのか?
▶ 高市政権初の骨太の方針では、財政収支は黒字でなければならないという緊縮志向の呪縛による財政再建優先の天動説から、投資拡大によって国力を回復する積極財政の地動説へ、「経済財政運営の在り方そのものに関するコペルニクス的転回」をし、予算編成の方針を抜本的に改革した。日本経済停滞の原因であった国内投資を拡大させるため、責任ある積極財政の考え方の下、経済政策と政府予算を総動員する。効率重視の新自由主義から、官民連携の大規模かつ長期的な財政支出を伴う産業政策のグローバルな大競争の時代への転換に対応する。「危機管理投資」と「成長投資」の戦略投資を官民連携で進め、企業を貯蓄超過(コストカット型)から投資超過に回復させ、新たな成長型経済へ移行する。
▶ 日本成長戦略では、17分野を中心に戦略投資をポートフォリオとして拡大し、経済の成長力と国民の安全と安心を確保し、経済規模と供給能力を持続的に拡大し、所得を増やし、企業収益を上げ、税収が自然増に向かう「強い経済」の好循環を実現し、結果として持続可能な財政とする。緊縮志向を脱し、国民の力を成長の原動力に変えることで、実質で1%超、名目で3%超の経済成長率を早期に定着させ、更に引き上げる。投資の拡大から家計に景気回復の果実が回るまでには時間がかかるため、その間の家計支援策として、食料品の消費税率を1%に引き下げる。消費税の減税は、バラマキではなく、コペルニクス的転回をした財政政策の投資戦略の一環だ。
▶ 石破政権の「財政余力と財政健全化」重視の諦念から、高市政権の「投資と成長」重視の挑戦へ大転換した。積極財政と日銀のデュアル・マンデート(強い経済成長と安定的な物価上昇の両立)への転換を示す骨太の方針となることは既に明らかであったため、骨太ショックと呼ぶことはそれまで政治をしっかりウォッチできていなかったことになる。
▶ 日本成長戦略の官民投資額は、2040年度までに370兆円超、年間25兆円程度であるが、企業と政府の合わせた支出をする力である4-6月期のネットの資金需要(企業貯蓄率+財政収支、GDP%、4QMA、マイナスが強い)は+3.3%と、まだ消滅した状態が続いてしまっている。ネットの資金需要が、経済が膨らむ力と家計へ所得を回す力となる。官民連携の戦略投資と産業政策の拡大によって、ネットの資金需要が十分なマイナスに戻り、家計に所得が自律的にしっかり回る形に回復することができるようになる。日本成長戦略で想定される年間の官民投資額は過大ではなく、ネットの資金需要が十分なマイナスで推移するために最低限必要な規模である。
▶ 日本経済の経済停滞の原因は、人口動態の悪化による総需要の不足という宿命的なものではなく、国内投資不足という意志の問題だという認識が、サナエノミクスである。宿命なら変えられないものの、意志の問題であれば変えられる。その意志と計画を示したのが日本成長戦略だ。全要素生産性(TFP)の持続的な大きな向上は国内投資の積み重ねによって生まれるものであり、コストカットや規制緩和、政府の関与縮小などの新自由主義的な政策によってもたらされるものではない。フィジカルAIの開発と導入、対日直接投資の呼び込み、科学技術・イノベーション(R&D)投資の拡大などを官民が連携して行えば、TFPの向上で政府が示す1%台半ばの潜在成長率は実現可能だろう。
産業政策は過去に失敗しているのではないか?日本成長戦略も失敗するのではないか?
▶ 世界共通の課題解決に資する、先手を打った官民連携の大規模な戦略投資を促進するため、日本経済再生のマクロ戦略の設定が不可欠となっている。マクロ戦略なき効率化の追求は、市場原理に過度に依存する新自由主義的発想に基づく「デフレ・コストカット型経済」の継続となってしまう。世界の経済政策の新しい潮流は、官民連携の強化による戦略的な国内投資の拡大を通じた国力の増大である。この潮流の変化を政府のマクロ戦略に組み込むことが重要だ。日本経済の停滞の原因は、人口動態の悪化ではなく、官民の国内投資の不足だからだ。
▶ 世界の経済政策の潮流の変化は、歴史的に産業政策に批判的であった国際機関の産業政策支持への方針転換からも明らかである。3月17日に公表された世界銀行のレポート「Industrial Policy for Development」では、「産業政策の効果を否定した約30年前のレポートは、経済環境の変化によっていまでは有効性が失われている」ことが指摘された。従前の新自由主義的政策の下では、市場に対する方向付けや貿易障壁を設けずに市場メカニズムに委ねること、インフレ率を低く抑え、財政赤字を小さく維持することが各国政府に奨励されていた。しかし、様々な分析の積み重ねの結果、「産業政策は従来考えられていたよりもはるかに再現可能性が高く、すべての国にとって政策手段の一つとして検討されるべきである」と記されている。
▶ 経済安全保障、食料安全保障、エネルギー・資源安全保障、健康医療安全保障、国土強靱化対策、サイバー セキュリティ、少子高齢化などの様々なリスクや社会課題は世界共通であり、小さな政府の下でコスト管理に厳しい民間に任せるだけでは、十分な投資が行われず、日本は世界的な競争から出遅れてしまう懸念がある。自国の主張に他国を従わせようとする経済的威圧にも対峙する必要がある。骨太の方針にも、「市場に委ねるだけでは解決できない課題に対応するため、官民が連携して大規模かつ長期的な財政支出を伴う産業政策が大きな潮流となっている」と記されている通り、世界的な潮流から取り残されれば、日本の技術や人材、産業基盤は他国に依存することになり、これまで圧倒的に足りていなかった国内投資が今後も不足することとなる。
▶ 「日本成長戦略」は「危機管理投資」と「成長投資」という二本柱で構成されている。危機管理投資とは、日本が直面するさまざまなリスクに先手を打って備えるための投資だ。エネルギー・資源の安定確保、食料安全保障、経済安全保障、健康・医療の安全保障、国土強靭化、サイバーセキュリティなどが対象となる。他国からの経済的威圧に屈しない「自律した日本」を守るための、いわば守りの投資だ。成長投資は、AI・半導体、量子技術、海洋、造船、新素材、創薬・先端医療など17の戦略分野に集中的に資金を投じ、日本の産業競争力を世界最前線に引き上げる攻めの投資だ。17戦略分野を投資のポートフォリオとして運用し、ロードマップに従った進捗を点検し、見直しを行っていく。危機管理投資で日本の海外への依存度を低下させ、成長投資による日本の不可欠性で海外の日本の依存度を高めることで、経済安全保障を確立させる。そして、投資を妨げる制度や規制を改革する。スタートアップ育成、人材育成、労働市場改革、賃上げ環境整備など8つの横断的な改革が投資を支える構造だ。
▶ 例えば、17戦略分野に含まれているコンテンツ産業は、これまでの「クールジャパン政策」との違いが注目される。クールジャパン政策はこれまで事実上、海外需要開拓支援機構(CJ機構)という官民ファンドが唯一の政策ツールであった。その基本思想は新自由主義的な「民の補完」であり、民業圧迫を避けながら金融投資として機能するものだった。金融投資としての枠を無理やり使う無駄の多いものであった。政策目標も定性的・抽象的にとどまり、2024年に「新たなクールジャパン戦略」を策定するまで定量的な数値目標は存在しなかった。7月に閣議決定した「日本成長戦略・コンテンツ分野の官民投資ロードマップ」や今回公表された「エンタメ・クリエイティブ産業戦略2026」は、こうした流れを受けた政策の大転換を意味する。最大の違いは、「官民ファンド(金融投資)」から「官民投資(実体経済への直接投資・補助金)」へのシフトである。
▶ 補助金は民業圧迫には当たらないという整理のもと、海賊版対策などの協調領域のサービスも含め、官も民も一歩前へ出て実体経済に働きかける姿勢が根本にある。海賊版被害を抑制することで、既に存在している果実を確実に収穫し、正規版の海外売上拡大・再投資の好循環に繋げる。補助金が市場を歪めるという批判はあり得るが、中韓の猛追という現実を前に、政府が積極的に関与する産業政策への転換は不可避との判断だ。内容面でも新機軸がある。ゲーム・アニメ・マンガ・音楽・実写といったコンテンツ分野の軸と、クリエイター・製作・流通・海外展開といったバリューチェーンの軸を組み合わせ、ポートフォリオとして資源配分を可視化している。CJ機構も投資ポートフォリオは持っていたが、産業全体のバリューチェーンを意識した資源配分の設計までは示していなかった。政策の実効性を高める上で重要な設計思想である。「クールジャパン政策」が見直されたことは、日本成長戦略の17戦略分野も見直しながら進むポートフォリオ運用が可能なことを示す。
図1:日本成長戦略の基本的考え方
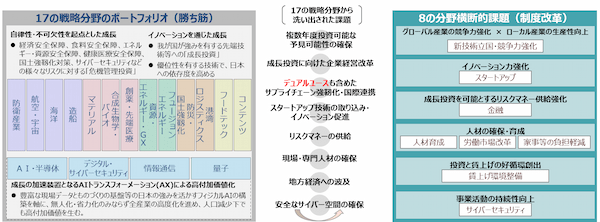
図2:成長戦略によるTFP上昇率の押上げ
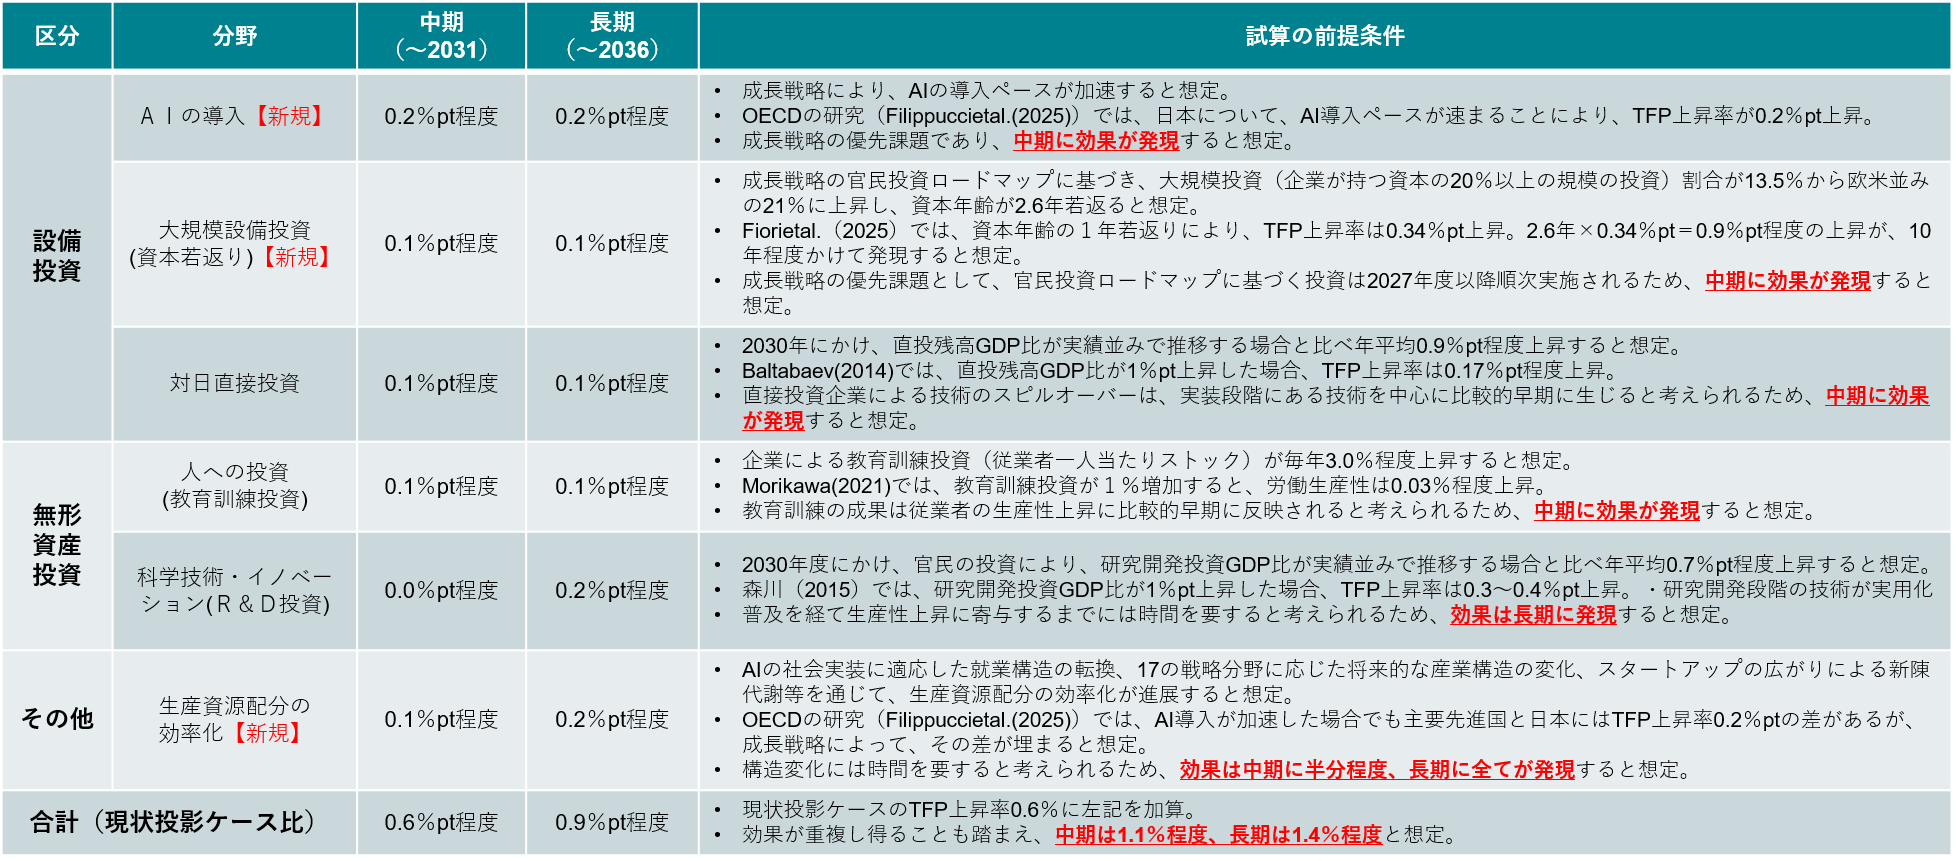
図3:新自由主義・緊縮財政から産業政策・積極財政へ「コペルニクス的転回」
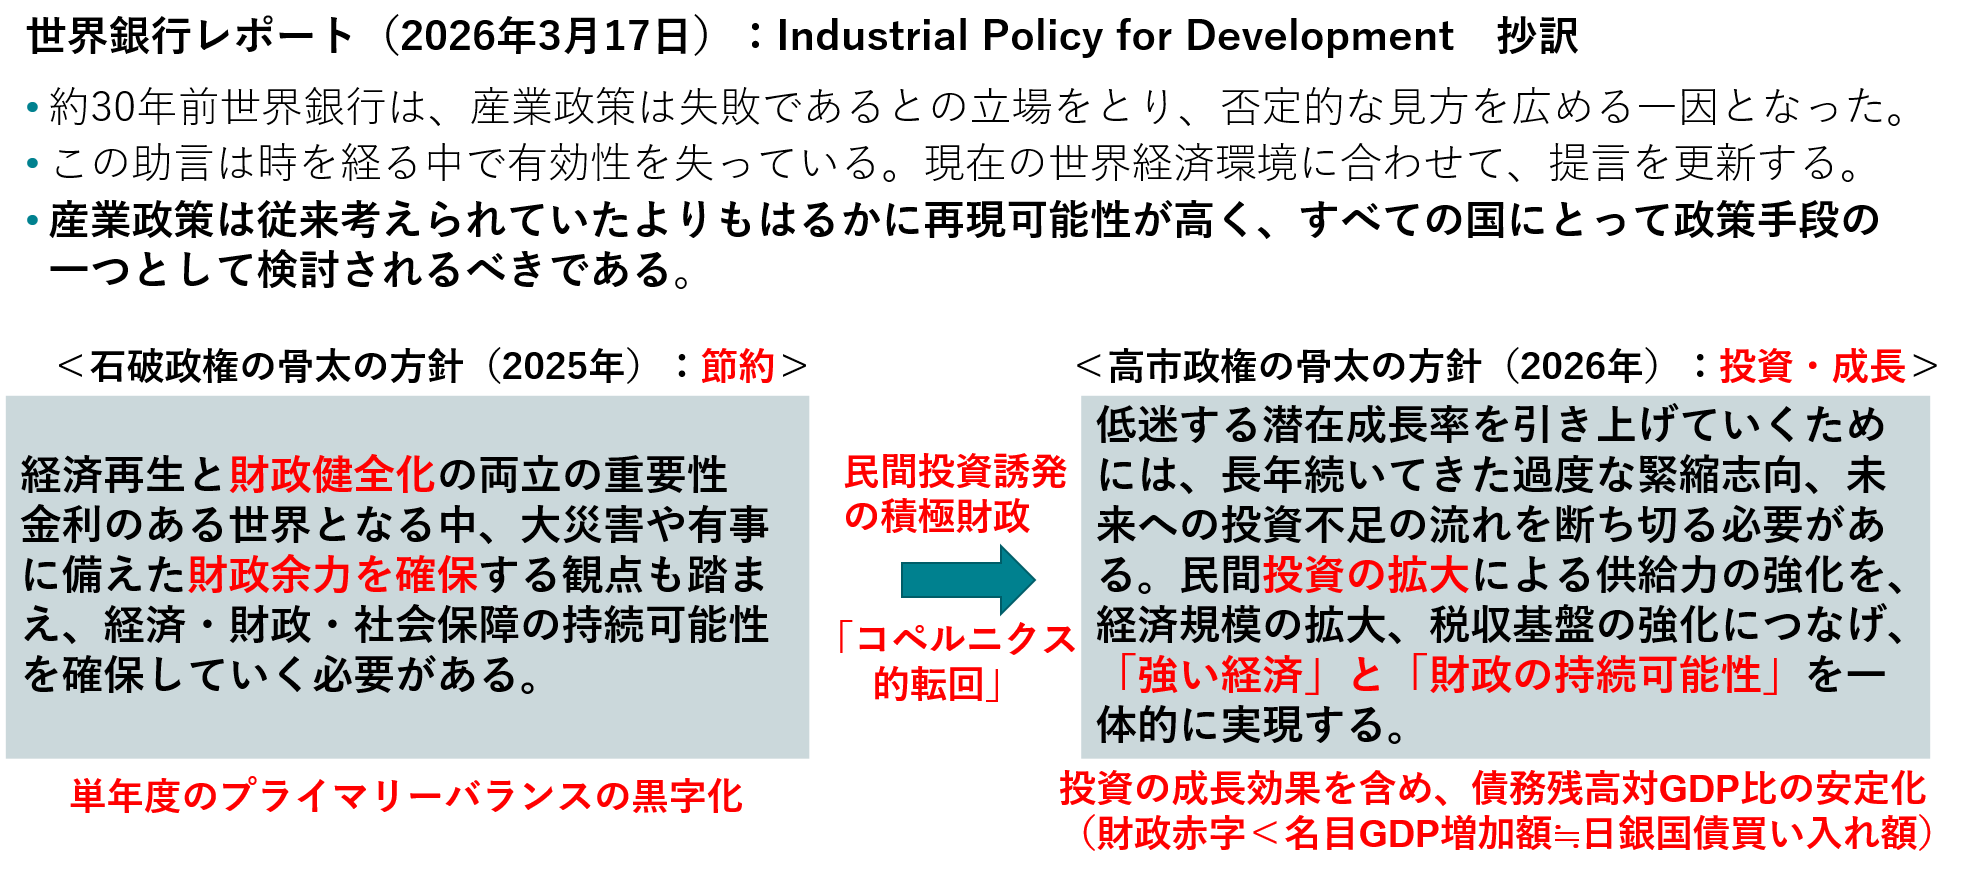
図4:世界的潮流を踏まえた経済政策の転換=「経済産業政策の新機軸」
サナエノミクスにリフレ政策のレッテルを貼るのは勉強不足(10月9日)
日本成長戦略の17の投資戦略分野は多すぎるのではないか?投資対象を絞るべきではないのか?
▶ 高市政権は、人口動態の悪化ではなく、官民の国内投資(資本投入量)の圧倒的な不足が構造的な経済停滞の原因であると考えている。構造的な経済停滞は、人口動態の宿命ではなく、投資不足という意志の問題であり、変えることができると考えている。その意志と計画を示したのが日本成長戦略であり、それを実現する2027年度の政府予算の編成のための骨太の方針が決定した。国内投資が圧倒的に不足しているのであれば、幅広い分野を対象とした投資の拡大が必要であり、投資対象の取捨選択よりも投資金額の総額をまず重視すべきである。企業と政府の合わせた支出をする力である4-6月期のネットの資金需要(企業貯蓄率+財政収支、GDP%、4QMA、マイナスが強い)は+3.3%と、まだ消滅した状態が続いてしまっている。2040年度に370兆円超、年間25兆円程度の官民投資額を達成するには、17分野を中心として国内の投資不足を克服し、強い経済を作り、潜在成長率を引き上げるには必要な規模である。また、日本成長戦略が目指す成長軌道である「危機管理投資」は経済安全保障、食料安全保障、エネルギー・資源安全保障、健康医療安全保障、国土強靱化対策、サイバーセキュリティなどを対象とし、「成長投資」には科学技術やAIトランスフォーメーション(AX)など複数の分野をまたぐ先端技術を対象としており、17の戦略分野が多すぎるという指摘はあたらない。
▶ 日本成長戦略では、17分野を中心に戦略投資をポートフォリオとして拡大し、経済の成長力と国民の安全と安心を確保し、経済規模と供給能力を持続的に拡大し、所得を増やし、企業収益を上げ、税収が自然増に向かう「強い経済」の好循環を実現し、結果として持続可能な財政とする。17の戦略分野や62の主要な製品・技術等には、足元の収益源、次の稼ぎ頭、将来の成長の芽といった時間軸の違いがある。具体的には、①既にビジネスとなっている商用化・量産化段階(足元の収益源:37項目)、②技術をビジネス化する途上の実証段階(次の稼ぎ頭:20項目)、③技術を生み出す研究開発段階(未来に向けた成長の芽:5項目)である。そして、ポートフォリオであるため、時間軸の違いや投資成否をカバーしていく方針である。ロードマップに従った進捗を点検し、必要があれば各分野で増減を調整するなど、見直しを行っていく。「主要な製品・技術等」が今後追加されればその官民投資額も加算される予定である。
▶ 日本成長戦略は、「技術や市場の不確実 性が高いことを前提にすれば、当初の見通しどおりに進まない可能性も含め、状況 変化に応じて支援内容を調整し、成功の可能性を高めていく」としている。そして、絵に描いた餅に終わらせないために、「今後の概算要求段階を含めた予算編成過程等において、複数年にわたる施策の具体化と施策の実行状況や技術の開発動向等を踏まえたブラッシュアップや見直しを行う「PDCA メカニズム」を、日本成長戦略会議の下で定期的に繰り返していくこ と」と記している。戦略分野全体をポートフォリオとして捉え、個別事業を柔軟に評価して入れ替えていく方針である。
高市政権の積極財政などリフレ的な政策が骨太ショックや財政不安につながっているのではないか?
▶ リフレ政策とは、単純に総需要を押し上げる政策のことを指す。サナエノミクスは、官民連携の戦略投資と産業政策による投資拡大で総供給を押し上げる政策であるため、大きな違いがある。投資拡大による総供給の拡大が、潜在成長率を押し上げる力となり、労働生産性の向上による実質賃金の強い上昇に結びつく。日本経済の経済停滞の原因は、人口動態の悪化による総需要の不足という宿命的なものではなく、国内投資不足という意志の問題だという認識が、サナエノミクスにある。宿命であれば変えられないものの、意志の問題であれば変えることができる。その意志と計画を示したのが、高市政権の日本成長戦略である。日本成長戦略には、「需給ギャップは0%となったが、景気は十分に強くなく、地方や中小企業まで、景気回復の実感はまだ広がっていない」と記されている。投資需要によって需給ギャップを押し上げ「高圧経済」とし、投資が総供給の拡大に変化することで、「強い経済成長」と「安定的な物価上昇」を両立させる戦略である。サナエノミクスをリフレ政策とレッテルを貼ることは、これまでの政策議論に理解が追いついていない(勉強不足である)ことを露わにしてしまうことになる。
▶ 需給ギャップ0%では、過去の弱いトレンドに追い付いただけであり、投資と賃金を含む、企業の国内支出の強い拡大には不十分となる。2%超の需給ギャップの「高圧経済」が必要である。サナエノミクスは、官民連携の戦略投資と産業政策による投資需要の拡大で、需給ギャップを押し上げる。投資は、短期的に需要押し上げの面が強い一方で、長期的には供給に変化する。将来的な総供給の拡大が潜在成長率を押し上げ、高い経済成長率の下でインフレ率は2%で安定する。インフレ率が安定するのであれば、日銀の政策金利のターミナルレートは実質政策金利が僅かにプラスである2.50%程度が目安となることが織り込まれつつ、長期金利の推移も安定する。
▶ 日銀資金循環統計では、2026年4-6月期の企業の貯蓄率(GDP%、4QMA)は+4.5%と、異常な貯蓄超過(プラスの貯蓄率)の状況は続いている。その一方で、4-6月期の財政収支はー1.2%だった。-5%程度の赤字である欧米と比較すると、日本の財政赤字は圧倒的に小さい。既に官民連携の戦略投資の産業政策が推進され、財政支出が大きい欧米と比較し、日本は出遅れていることを反映している。そして、日本の投資拡大が欧米よりまだ弱いことが、円安の原因である。
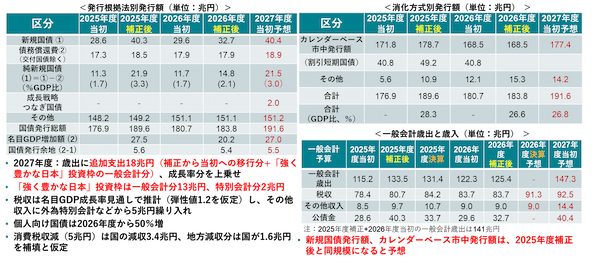
▶ 2027年度の当初予算は補正から当初予算への恒常支出の移行や、「強く豊かな日本」投資枠が加わることで、2026年度対比では拡張的となる。しかし、2026年度は、石破政権下での骨太の方針に基づく予算編成であり、当初予算が抑制されている。また、補正予算から当初予算への恒常支出の移行が進む中で、大規模な補正予算も抑えられることから、歳出と国債発行額は2025年度比で減少する見込みである。2027年度当初予算ベースの新規国債・カレンダーベース市中発行額を、2026年度と比較して大幅な拡張で「ショック」だと指摘することは間違いである。2025年度補正後ベースとの対比では若干下回る予想を踏まえれば、決して「ショック」とはならない。
▶ 2027年度の新規国債発行額は2025年度の補正後と同水準の40兆円程度を予想しているが、グローバルスタンダードに見合わない、国債60年償還ルールに基づく債務償還費は18.9兆円を見込むため、借り換えでない純粋な新規国債発行額(純新規国債)は21.5兆円で、2025年度の補正後時点を若干下回る。
▶ 2027年度に名目GDPは前年度から27兆円増加すると内閣府は想定しており、債務償還費を引いた純新規国債発行額の21.5兆円を大きく上回ることが見込まれている。財政運営の中核目標である債務残高対GDP比は低下するだろう。そして、GDP増加額は、2027年度4月以降の日銀の国債買い入れ額の年間24兆円を上回る。経済成長による民間マネーの自然増に対し、日銀の買い入れ額は過少であるとさえいえる。2027年度以降に名目GDPの伸びが3%程度に落ち着くと想定しても、国債の市中消化には全く問題とならないだろう。財政支出の拡大がバラマキではく、投資の拡大であることが、編成過程でようやく理解されていくだろう。高市政権の経済政策運営が「骨太ショック」や財政不安を招いたという指摘はあたらない。
図1:ネットの国内資金需要
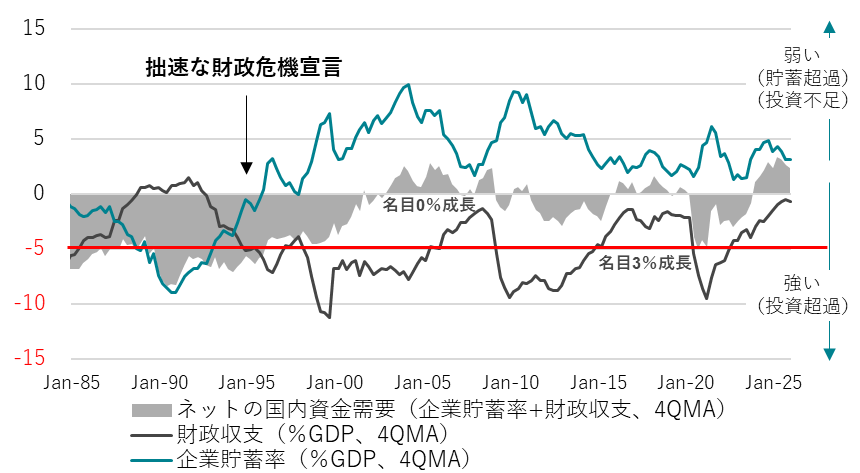
図2:リフレ政策からサナエノミクスへの変化
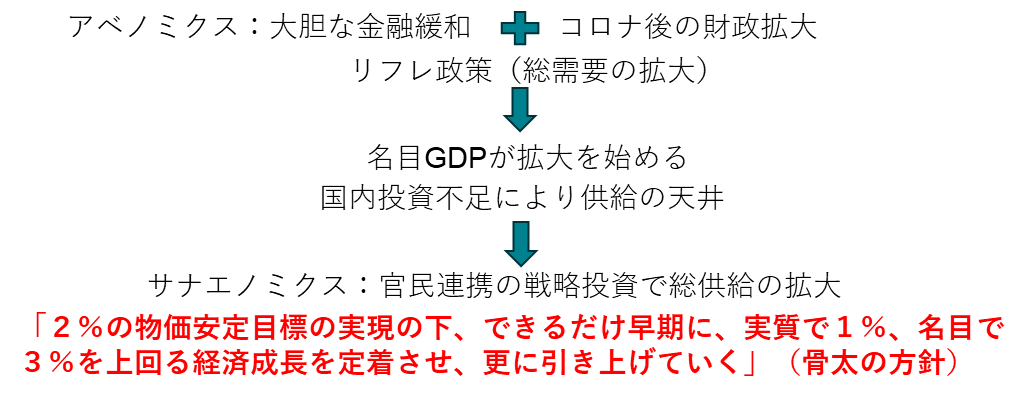
図3:「強く豊かな日本」投資枠を踏まえた国債発行のイメージ
日本経済見通し
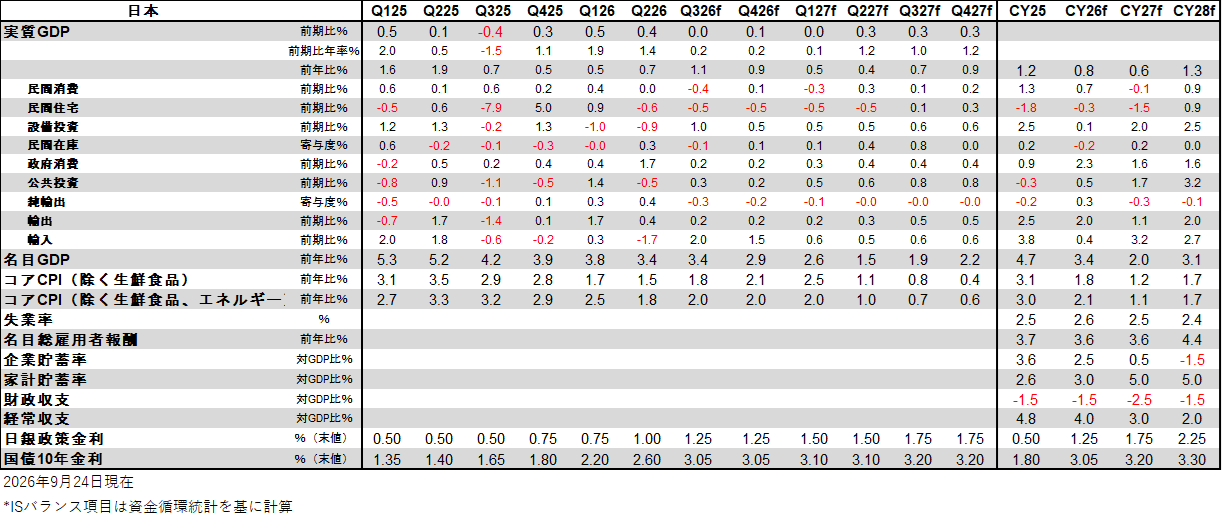
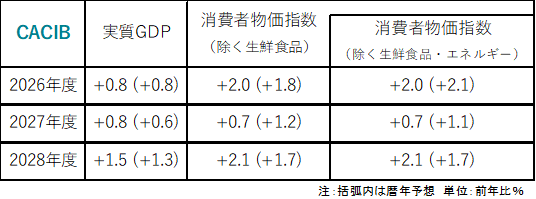
出所:クレディ・アグリコル証券)
本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。また、本レポート中の記載内容、数値、図表等は、本レポート作成時点のものであり、事前の連絡なしに変更される場合があります。なお、本レポートに記載されたいかなる内容も、将来の投資収益を示唆あるいは保証するものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。