


この記事は2026年11月6日に「きんざいOnline:週刊金融財政事情」で公開された「利上げ=円高の図式が復活し、ドル円は155~165円で推移」を一部編集し、転載したものです。
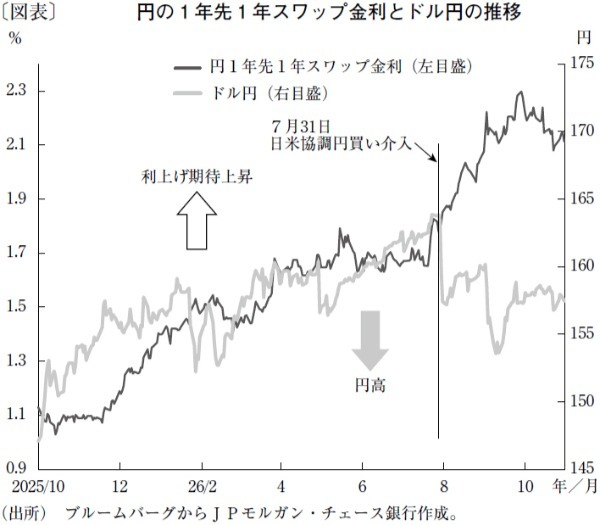
今年も残りわずかとなったが、2026年のドル円相場にとって最も重要なイベントを一つ挙げるとすれば、7月末に実施された日米協調円買い介入だろう。協調介入は、日本政府が1ドル=160円を超える円安を容認しない姿勢を明確にしたことに加え、日本政府の円安阻止に対して米国が予想以上に協力的であることを示した。これにより、市場参加者の介入警戒感を強め、今のところドル円を160円以下に抑えることに成功している。
もっとも、協調介入が中長期的なドル円相場のトレンドに与える影響として筆者が最も重要と考えているのは、介入警戒感の強まりや需給の変化ではない。協調介入を契機に、日本銀行の利上げ期待と円相場の関係が明確に変化したことだ。
図表が示すように、昨年10月の高市早苗政権発足後、日本銀行の利上げ期待の高まりは、円高ではなく円安につながる傾向があった。当時、市場参加者が織り込んでいたシナリオは、政府の圧力の下で日銀の利上げが後手に回り(ビハインド・ザ・カーブ)、将来いずれかの時点で円安が加速し、これを阻止するために日銀が最終的に比較的大幅な利上げを余儀なくされるというものだった。
スコット・ベッセント米財務長官は、高市政権発足直後から日銀による金融政策の正常化を求めていたが、市場参加者は当初、こうした米国のスタンスを重視していなかったとみられる。しかし、米国が協調介入に応じたことで、市場参加者は、日本が米国による金融政策正常化の要請を受け入れざるを得ないのではないかとの見方を強め、利上げ期待が加速した。市場が向こう1年間で2%超への利上げを織り込む中で、日銀利上げ期待の高まりが円高につながる従来の関係が復活した。
いわば外圧によって日銀利上げ期待と円相場の関係が正常化した図式になるが、このことは、同時に利上げ期待が後退すれば円安圧力が高まることも意味する。足元で市場が織り込む以上のペースで日銀が利上げを実施するのは困難とみられる。従って、日銀の利上げ期待の後退が円安になるリスクは一定程度存在しており、ドル円相場は当面、155~165円のレンジで推移すると予想する。
JPモルガン・チェース銀行 チーフ為替ストラテジスト/棚瀬 順哉
週刊金融財政事情 2026年11月10日号