この記事は2026年11月13日にSBI証券で公開された「古河電・TDKほか、好決算&上方修正でも割安感強めの8銘柄」を一部編集し、転載したものです。
目次
古河電・TDKほか、好決算&上方修正でも割安感強めの8銘柄
日経平均株価は10/30 (金) ~11/6 (金) に5営業日続落 (下落率は11.2%) する波乱となりました。特に11/6には前営業日比で3,643円13銭下げ、史上3番目の下落幅となりました。10/6 (火) 以降、米半導体株安に引っ張られる形で、国内でも半導体株を中心に下落基調となっていました。そうした中、11/3 (火) の米中間選挙において、民主党が上下院で議席を増やして過半数の勢力となり、データセンターへの投資にブレーキがかかるのではないかとの懸念が強まり、日米のAI・半導体株を中心とする株価下落につながりました。
ただ、日経平均株価は11/6終値時点で25日移動平均線からのマイナスかい離が12.0% (通常はマイナス7~8%以下で「下げ過ぎ」と解釈) まで拡大し、またRSI (14日) が21.6%まで低下 (通常は30%以下で「売られ過ぎ」) するなど、当面のボトム接近を示唆するテクニカル指標が出現していました。それもあり、11/9 (月) 以降は反発傾向となっています。
そもそも、米大統領は引き続き、データセンター建設に前向きとみられる共和党のトランプ氏であり、「拒否権」があるため、連邦政府レベルでデータセンター建設を止める、または遅らせる法案などは成立しにくいとみられます。基本的には、民主党が大切にする環境や労働組合に配慮し、電力を確保したデータセンターの建設が増える可能性が大きそうです。11月第1週の株価急落は「行き過ぎ」となった可能性がありそうです。
そうした中、11/13 (金) には800社超が決算発表を実施し、これをもって決算発表シーズンはピークアウトの予定です。11月第1週の株価急落もあり、好決算を発表しながらも、株価低迷が続き、割安感が強くなってきた銘柄も少なくないと見受けられます。今回の「日本株投資戦略」では、市場予想 (Bloombergコンセンサス) を上回る利益を達成し、業績予想を上方修正したものの、予想PERの面で割安感が強めの銘柄を抽出すべく、スクリーニングを行ってみました。
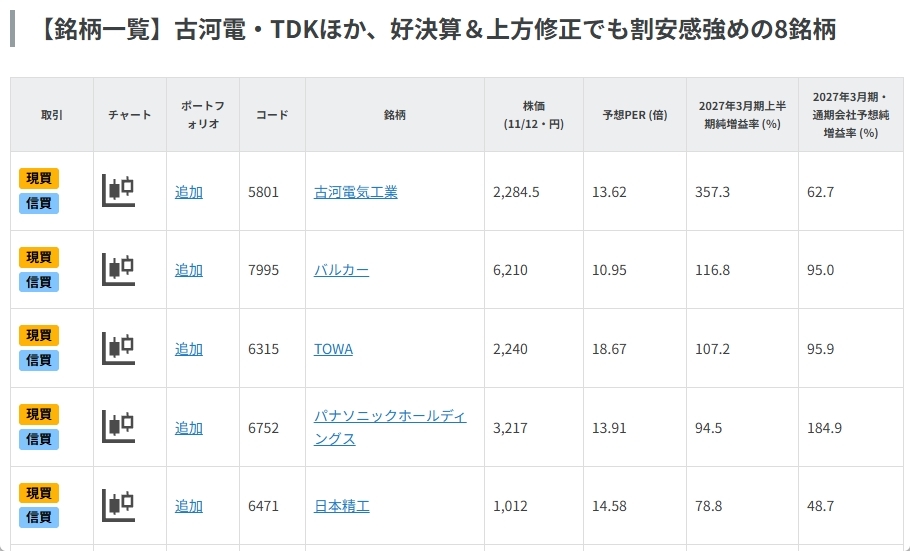
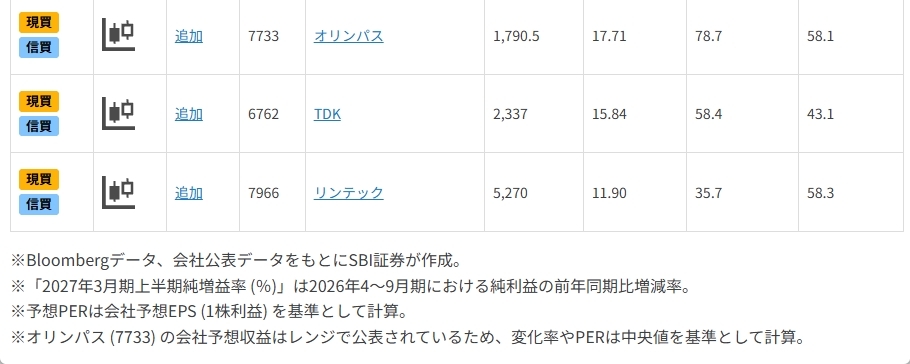
★スクリーニング条件
(1) 東証プライム市場上場企業 (広義の金融を除く)
(2) 時価総額1,000億円以上
(3) 10/20~11/10 に決算発表済み
(4) 予想EPSを公表するアナリストが3名以上
(5) 2027年3月期第2四半期 累計(2026年4~9月) 純利益が前年同期比で30%以上の増益、かつ事前の市場予想純利益 (Bloombergコンセンサス) を上回る
(6) 2027年3月期会社予想純利益が今回の決算発表と同時に上方修正され、かつ前期比30%以上増益予想
(7) 2028年3月期市場予想純利益 (Bloombergコンセンサス) が前期比10%以上の増益予想
(8) 予想PERが20倍未満
(9) 取引所または日証金、当社による信用規制・注意喚起銘柄を除く (空売り規制銘柄は除きません)
上記図表は2027年3月期上半期純増益率が高い順に掲載しています。
一部掲載銘柄を解説!
古河電気工業 (5801)~「光を作る」から「光を運ぶ」までを一貫して手がける会社
◎データセンタービジネスの上流から下流までを事業領域に
電線・非鉄の大手企業です。主なセグメントの売上高・営業利益の構成比 (ともに2026年4~9月期・消去前・小数点以下は四捨五入) は、(1) 「自動車電装システム」が売上高の25%・営業利益の22%、(2) 光ファイバーを含む「光ソリューション」が同17%・41%、(3) 光通信関連製品を含む「情報コンポーネント」が同16%・26%、(4) 電力、産業電線・機器の「エネルギーインフラ」が同9%・9%、(5) 「メタルソリューション」が同30%・5%です。
投資家にとって関心の高いデータセンター関連は、主に (2) と (3) です。電気信号を光信号に変える半導体レーザーチップは (3) に、光の通り道となる光ファイバーや、光ファイバー同士をつなぐ継手のような役割を担うコネクターなどは (2) に含まれます。CPUやGPUを冷却する水冷モジュールも (3) に含まれます。データセンター関連設備の上流から下流まで、幅広い商材を有している点が同社の強みといえます。
2001年に米ルーセント・テクノロジーズから約2,800億円で買収した光ファイバー製造子会社については、すでに巨額ののれん代を償却しており、買収に伴うリスクは低下しています。同子会社は米国の大規模クラウド事業者と古くから取引関係を有しています。米国企業をグループ内に有することは、国内の競合企業と比べた際の強みの一つといえます。
◎予想PERでみて割安感が強まる
同社は11/9 (月) に2027年3月期第2四半期 (2026年4月~9月期) の決算発表を実施しました。売上高は7,376億円 (億円未満切り捨て・以下同じ・前年同期比20.8%増) 、営業利益576億円 (同201.1%増) と、大幅な増収増益となりました。会社側はこれを受け、2027年3月期の会社計画について、売上高を400億円上方修正して1兆5,700億円 (前期比20.1%増) 、営業利益を130億円上方修正して1,360億円 (同113.0%増) としました。データセンター関連製品の売上増が見込まれることから、「光ソリューション」を中心に売上・利益が従来予想を上回る見込みです。
業績は好調であり、引き続きAI・データセンター関連銘柄として注目されそうです。米国で光源から光ファイバーまでを一貫して供給できる体制を有していることも強みとみられます。
株価は5/27の取引時間中に付けた62,410円が過去最高値で、その後1株→10株の株式分割を行い、11/6に1,692.5円の安値を付けています。この間の株式分割を考慮した実質的値下がり率は72.9%の計算です。その後、11/12 (木) 終値2,284.5円まで値を戻しています。会社予想EPS (1株利益) を基準とした予想PER (11/12時点・以下同じ) は13.62倍で、住友電気工業の13.11倍より高めですが、フジクラの15.25倍、日経平均株価の15.35倍 (加重平均PER) よりは低めです。割高感はおおむね解消していると言えそうです。
TDK (6762)~スマホ・ウェアラブル機器向け小型二次電池で世界首位
◎フェライトから始まり、主力事業を変え続けてきた会社
1935年、東京工業大学の加藤与五郎博士と武井武博士が発明した磁性材料「フェライト」を工業化するため、斎藤憲三氏が東京市芝区 (現港区) に「東京電気化学工業」として設立しました。1966年に国産初のカセットテープを発売し、1970~80年代は音楽用カセットテープで世界的な事業に育てました。1990年代以降はパソコンの普及を背景にHDD用磁気ヘッドが成長を牽引し、2005年に買収したATLの小型リチウムイオン電池が、2010年代のスマートフォン普及とともに最大の事業となりました。
2026年3月期の売上高は2兆5,048億円で、部門別構成比はエナジー応用製品54.7%、受動部品23.7%、磁気応用製品10.5%、センサ応用製品9.0%、その他2.1%です。最大部門のエナジー応用製品は二次電池と電源が柱で、スマートフォンやウェアラブル機器向けの小型二次電池は世界シェアトップ(2026年3月期統合報告書・以下同じ) です。受動部品はコンデンサやインダクタなどで、信号系EMCフィルタ、バリスタ、PTCサーミスタが世界首位、車載用セラミックコンデンサが2位です。磁気応用製品はHDD用ヘッド・サスペンションとマグネットで、HDD用サスペンションは世界2位です。センサ応用製品は温度・圧力、磁気、MEMSセンサを手がけ、温度センサは2位です。その他は製造設備などです。
市場別売上構成比 (2026年3月期) は、ICT (情報通信技術) が61.9%、自動車が18.3%、産業機器が16.1%を占めます。海外売上高比率は2027年3月期中間期に92.8%に達しました。日本を代表するグローバル企業の一つです。
◎2027年3月期の通期予想を上方修正。株価に割安感
10/30 (金) に発表の2027年3月期中間期 (2026年4~9月) は、売上高1兆5,605億円 (億円未満切り捨て・以下同じ・前年同期比31.9%増) 、営業利益2,081億円 (同41.0%増) と大幅な増収増益でした。AIデータセンター向けが前年を大きく上回りました。
これを受け、通期予想を上方修正しました。売上高は2兆5,800億円から3兆500億円 (前期比21.8%増) 、営業利益は2,950億円から3,650億円 (同34.0%増) へ引き上げました。年間1株配当金の予想も、40円から50円 (前期は36円) に増やしています。
ICT市場で新製品が立ち上がり、二次電池とセンサの販売が拡大傾向です。データセンター向けの旺盛な需要で受動部品も伸びそうです。HDD用のヘッドとサスペンションが大幅に増えています。為替の前提は、1ドル150円→157円、1ユーロ175円→182円と円安方向へ見直しました。海外売上高比率が高いため円安は増収増益要因で、対ドルで1円の円安は営業利益を年約20億円押し上げる計算 (期初に示した感応度) です。ただし下期は対ドル155円と、上期より円高を想定しています。
同社は長期ビジョン「TDK Transformation」のもと、AIデータセンター、AIスマートフォン、スマートグラス、ヒューマノイドロボットなどを「AIエコシステム」と定義し、成長の軸に据えています。同市場向けの売上高は2026年3月期に全社の約1割でしたが、2027年3月期は全社の15%程度に高まる見通し (期初時点) で、中長期でも年率25?30%の成長を見込んでいます。10月の説明会では、期初想定より強く推移していると説明しています。
受動部品ではアルミ電解コンデンサやインダクタの生産能力を拡大し、AI市場向け売上を2031年3月期に2026年3月期比で約10倍にする計画です。データセンター向け中型二次電池や、買収したQeexo・SoftEyeを生かした「センサ+AI」の新事業も育てています。2027年3月期のROICは9.7%と、中期目標の8%以上を上回る見込みです。
11/11時点で日経平均株価へのウェイトは1.95% (225銘柄のうち第6位) と高めです。11/12 (木)終値2,337円と会社予想EPS147.5円から計算した予想PERは15.8倍で、太陽誘電の27.5倍、村田製作所の23.9倍と比べ割安感が強くなっています。データセンター建設に関し、電力供給不足が深刻化していること、クリーンエネルギーの活用が促進されそうなことなどを考えると、二次電池の活躍余地は増えるとみられ、このPERは割安感が強いと見受けられます。
▽当ページの内容につきましては、SBI証券 投資情報部長 鈴木による動画での詳しい解説も行っております。東証プライム市場を中心に好業績が期待される銘柄・株主優待特集など、気になる話題についてわかりやすくお伝えします。
・出身:東京(下町)生まれ埼玉育ち
・趣味:ハロプロの応援と旅行(乗り鉄)
・特技:どこでもいつでも寝れます
・好きな食べ物:サイゼリヤのごはん
・好きな場所:秋葉原(末広町)
ラジオNIKKEI(月曜日)、中部経済新聞(水曜日)、ストックボイス(木曜日)、ダイヤモンドZAIなど、定期的な寄稿も多数