この記事は2026年11月6日にSBI証券で公開された「キオクシア・東京エレクほか、株価急落で再評価したい上半期大幅増益銘柄」を一部編集し、転載したものです。
目次
キオクシア・東京エレクほか、株価急落で再評価したい上半期大幅増益銘柄
米中間選挙 (米国時間11/3) 後、日経平均株価は下落基調です。特に11/6 (金) は大きく売りが先行する展開となりました。
同選挙で民主党の躍進が伝わり、東京株式市場ではAI・半導体関連株を中心に売りが広がりました。背景には、民主党の一部候補がデータセンター建設の一時停止や規制強化を訴え、AI投資の拡大にブレーキがかかるとの警戒があります。電力不足や家庭の電気料金上昇への対応が、建設計画や関連企業の収益に及ぼす影響は、引き続き波乱要因になるとみられます。
ただ、民主党がデータセンター建設に否定的といっても、争点には、増設に伴う電力設備の費用を一般家庭に負担させないという問題があります。AI投資全体の縮小を直ちに意味するとは限りません。電力供給と地域住民の負担を両立させる対策が、これまで以上に問われると考えられます。電源確保や省エネルギーに貢献する企業 (発電設備、送配電設備、蓄電池に加え、電力損失を抑える電源装置や、冷却効率を高める空調・液冷設備などに関連する企業) が注目されてくる可能性もありそうです。
民主党がデータセンター建設に否定的といった見方自体は、中間選挙前から指摘されており、目新しい材料ではないと思います。選挙後の株価下落でいったん織り込まれた可能性も小さくないと思います。今回の「日本株投資戦略」では、仮に株価が反発に転じた場合に注目されやすい銘柄を抽出すべく、スクリーニングを行ってみました。折しも決算発表が進捗しており、通常であれば好業績銘柄が買われやすい時期といえます。しかし、大幅増益を発表しても逆に株価が急落している銘柄も多く、投資チャンスが接近している銘柄もでてきそうです。
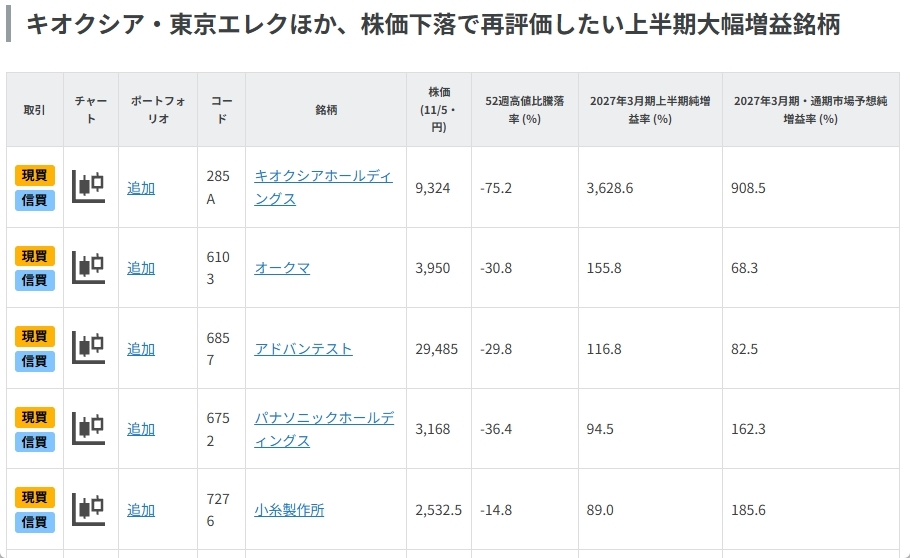
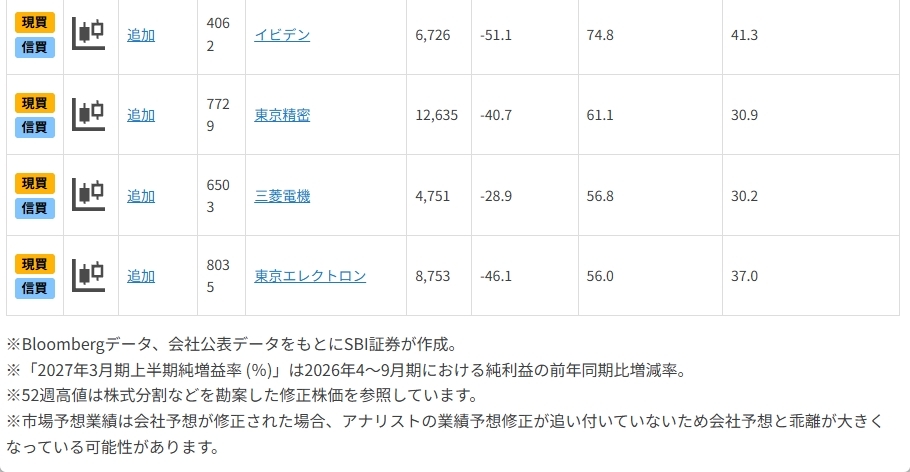
★スクリーニング条件
(1) 東証プライム市場上場企業 (広義の金融を除く)
(2) 時価総額1,000億円以上
(3) 10/20~11/4 に決算発表済み
(4) 予想EPSを公表するアナリストが3名以上
(5) 2027年3月期第2四半期 (3ヵ月および累計) 純利益が前年同期比で50%以上の増益
(6) 2027年3月期市場予想純利益 (Bloombergコンセンサス) が前期比30%以上増益予想
(7) 2028年3月期市場予想純利益 (Bloombergコンセンサス) が前期比増益予想
(8) 取引所または日証金、当社による信用規制・注意喚起銘柄を除く (空売り規制銘柄は除きません)
上記図表は2027年3月期上半期純増益率が高い順に掲載しています。
一部掲載銘柄を解説!
キオクシアホールディングス (285A) ~決算発表後に株価が急落。背景と見通しは?
◎「NAND型フラッシュメモリー」はサンディスクグループとの合弁を合わせれば世界トップ級
NAND型フラッシュメモリーの製造大手企業です。フラッシュメモリー自体に加え、同メモリーを用いた次世代記憶装置であるSSD※、メモリーカードなどが製品です。「NAND型フラッシュメモリー」の市場シェアは、同社単独ではサムスン電子、SKハイニックスに次ぐ第3位グループとみられますが、米サンディスクグループとの製造合弁を合わせると、2025年3月期の生産量シェア(記憶容量ベース)は29%と世界トップ級 (同社『統合報告書』)になります。
※SSD(Solid State Drive)は、主にパソコンやデータセンターなどで使われる「データを保存する装置」で、主にNAND型フラッシュメモリー、コントローラー、DRAMで構成されます。なお、DRAMを搭載しないSSDもあります。
◎業績予想に失望売りも過剰反応?
同社は10/30取引終了後に2027年3月期第2四半期の決算発表を行いました。しかし、株価は翌営業日以降も下落基調となりました。この日会社側は2027年3月期第3四半期(2026年10~12月) の業績予想を示しましたが、営業利益1.99兆円、純利益1.36兆円という会社見通しは、市場予想 (Bloombergコンセンサス)である営業利益2.25兆円、純利益1.57兆円を下回り、失望売りを招きました。また、この会社予想が2027年3月期第2四半期 (2026年7~9月) からほぼ横ばいの数字であったことも嫌気されました。
しかし、2027年3月期第3四半期の会社予想営業利益は前年同期と比べると13.9倍、純利益は同15.5倍と大幅増益の計算です。製品構成の面で販売までに時間を要するデータセンター向けが増えて販売予定が2027年3月期第4四半期(2027年1~3月) にずれる部分があり、同四半期は記憶容量ベースで物量が増える見込み (会社側) です。中長期的にも、2027暦年の生産能力はほぼ割り当てが完了。2028暦年についても複数年の長期契約を背景とする物量 (記憶容量ベース) を確保していると説明されています。11/5終値9,324円は52週高値から実質75.2%下げた水準です。今期市場予想EPS (Bloombergコンセンサス) 3,470円05銭から計算される予想PERは2.69倍と計算され、割安感が強まりつつあります。
東京エレクトロン(8035)~半導体製造前工程を中心に製造装置で多くの高シェア
◎グローバルに展開する半導体製造装置メーカー
米アプライド・マテリアルズなどと比較される半導体製造装置の世界的な大手企業です。
売上高(2026年3月期)の72.7%が半導体製造装置の新規販売です。同25.6%が装置の保守・メンテナンスや部品提供などのサービスを行うフィールドソリューションとなっています。販売する半導体製造装置は、コータ/デベロッパ(塗布現像装置)や成膜装置、エッチング装置など半導体製造前工程で用いられる装置が中心的存在です。このうち、コータ/デベロッパはシリコンウェハーに感光性材料(レジスト)を塗布し、不要部分を除去(現像)する装置で市場シェアは90%以上と推定(2026年3月期決算説明会資料)されます。
半導体のアプリケーション別売上構成比(2026年3月期・半導体製造装置新規販売の内訳)は、非メモリー(ロジック・ファンドリなど)が59%で台湾TSMCなどが主要顧客とみられます。メモリーはDRAMが中心で、韓国サムスン電子などが主要顧客です。
◎大幅増収増益予想と自社株買いを発表も株価は下落、予想PERに割安感が台頭
同社は10/30取引終了後に2027年3月期第2四半期の決算発表を行い、これまで未公表だった通期の会社予想を発表しました。売上高は3兆7千億円 (前期比51.4%増) 、営業利益は1兆1,690億円 (同87.1%増) の見通しです。市場予想 (Bloombergコンセンサス)営業利益は1兆876億円 で、市場の期待を上回る数字でした。同社は併せて自社株買い計画も発表。2026/11/1~2027/3/31を期間とし、取得株式数の上限を2,500万株 (自己株式を除く発行済み株式数の1.1%)、取得価額の上限を1,500億円としました。
株価は決算発表の翌営業日こそ上昇したものの、米中間選挙の結果発表に伴う半導体株安のあおりを受けその後は下落しました。11/5終値8,753円は52週高値から実質46.1%下げた水準です。今期市場予想EPS (Bloombergコンセンサス) 357円54銭から計算される予想PERは24.5倍、来期市場予想EPS 505円94銭から計算される予想PERは17.3倍と計算されます。株価下落により割安感が強まりつつあるようです。
▽当ページの内容につきましては、SBI証券 投資情報部長 鈴木による動画での詳しい解説も行っております。東証プライム市場を中心に好業績が期待される銘柄・株主優待特集など、気になる話題についてわかりやすくお伝えします。
・出身:東京(下町)生まれ埼玉育ち
・趣味:ハロプロの応援と旅行(乗り鉄)
・特技:どこでもいつでも寝れます
・好きな食べ物:サイゼリヤのごはん
・好きな場所:秋葉原(末広町)
ラジオNIKKEI(月曜日)、中部経済新聞(水曜日)、ストックボイス(木曜日)、ダイヤモンドZAIなど、定期的な寄稿も多数