


この記事は2026年10月21日に配信されたメールマガジン「アンダースロー:サナエノミクスを支える消費減税のための財源は十分にある」を一部編集し、転載したものです。
目次
シンカー
ECB政策金利見通しアップデート:2027年3月にターミナルレートの3.00%に達すると予想
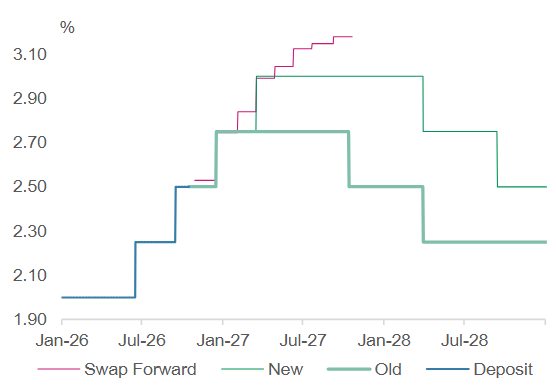
ECBの預金ファシリティ金利の見通しを、従来のシナリオ(2026年12月の利上げで打ち止め)から利上げをもう1回分追加し、2027年3月にターミナルレートの3.00%に達すると予想する。原油・ガス価格の上昇を受け、インフレ圧力が高まっている。CACIBのインフレ分析チームはヘッドラインインフレ率とコアインフレ率の予測を上方修正した。CACIBの見通しは、ECBが9月に公表した悪化シナリオとおおむね一致している。それでも、この見通しでは、季節要因の影響を受ける2027年3月を除き、コアインフレ率が3%を上回るとは見込んでいない。四半期ベースのインフレ率のピークは2.95%であり、コアインフレ率は2027年を通じて2.7~3.0%で推移した後、2028年初めに2.3%へ低下する。
しかし、現状では、ECBが3.25%まで引き上げる理由は見当たらない。もちろん、ガス価格が上昇を続ければ、当社のコアインフレ率予測は変わり、それに伴ってECBのシナリオも変わることになる。ただ、ECBが10月に利上げする可能性は低い。依然として可能性は残るものの、現在の市場の織り込みと、当局がそれをけん制していないことを踏まえると、確率は低いとみている。その結果、ECBは2026年6月以降、四半期に1回という利上げペースを暗黙のうちに確認することになる。したがって、次の利上げは2026年12月と2027年3月になると考えられる。
最初の利下げを2028年3月、その次の利下げを2028年9月と想定している。ECBが2024年6月に利下げを開始した際には、コアインフレ率が2年後の2026年6月に2.0%へ達し、1年後の2025年6月には2.2%へ低下すると予想していた。
CACIBの見解では、市場の現在の織り込みはタカ派的すぎる。ただし、市場が、先物では予想されていないガス価格の一段の上昇を想定しているのであれば、この限りではない。リスクは引き続きエネルギー価格であり、ECBが2.75%で利上げを停止する可能性と、3.25%まで引き上げる可能性は同程度と考えている。(松本賢)
サナエノミクスを支える消費減税のための財源は十分にある
- 消費減税の財源は?
- サナエノミクスとアベノミクスは何が違う?
消費減税の財源は?
▶ 2027年度からの食料品への消費減税は、①経済成長に伴う歳入の増加、②当初予算で見積もられた歳入からの上振れ、によって十分に減収分を賄うことは可能である。
▶ 2024年度以降の政府の当初予算に計上された税収と税外収入(日銀からの納付金や特別会計の剰余金など)の合計額と、その前年度からの増減額をみると、物価高対策として実施された定額減税によって税収見積もりが抑えられた2024年度を除けば、内閣府の見通しを適用した2027年度まで、税収と税外収入の合計額は毎年度増加していることが分かる。その増加額は、2025年度が9.4兆円、2026年度が6.2兆円、2027年度が6.1兆円(2027年度は予算編成前のため内閣府見通しを適用)に達している。
▶ こうした歳入の増加を支えているのが、名目GDPの拡大である。名目GDPは、実質的な経済活動の拡大だけでなく、物価上昇の影響も反映するため、名目GDPが増加すれば、消費額や企業収益、雇用者報酬なども名目ベースで増加し、消費税、法人税、所得税などの税収を押し上げることになる。つまり、税率を引き上げるような増税を行わなくても、名目GDPの拡大によって税収は自然に増加する。
▶ 名目GDPは2025年度に4.3%増加し、内閣府の見通しでは、2026年度に3.0%、2027年度に3.9%増加することが見込まれている。名目GDPの拡大が続けば、税収も増加し、政府には追加的な歳入が生まれることになる。消費減税の財源を考える際には、現在の税収が今後も変わらないという静学的な発想ではなく、経済成長によって将来の税収が増加していくという動学的な視点が不可欠である。
▶ 当初予算で前提にしている経済成長率や企業収益、賃金、物価などは、当初の想定から変化するため、年度終了後の決算では歳入と歳出の双方に上振れや下振れが生じる。特に近年の税収については、当初予算の見積もりを大幅に上回る状況が繰り返されている。当初予算における税収と税外収入の合計額は、2024年度が77.1兆円、2025年度が86.6兆円だった。これに対して、決算ではそれぞれ86.2兆円、95.0兆円となり、当初予算の見積もりを2024年度は9.1兆円、2025年度は8.4兆円も上回った。いずれの年度も、消費減税に必要とされる2年間で10兆円程度という財源規模に迫るほどの歳入上振れが、わずか1年間で生じていることになる。
▶ これほど大きな税収上振れが生じている背景には、政府が税収を非常に慎重に見積もっていることが挙げられる。税収の伸びが名目経済成長率に対してどの程度の倍率になるかを示す指標を「税収弾性値」と呼ぶ。例えば、税収弾性値が2であれば、名目GDPが1%増加したときに税収は2%増加することを意味する。財務省は税収見積もりにおいて、この税収弾性値を1.2と置いている。しかし、実際には、2025年度の税収弾性値は2.8、2021年度以降の平均でも1.8と、想定を大きく上回っている。
▶ 新型コロナの感染拡大や2024年度の定額減税といった特殊要因によって税収の伸びが抑えられた年度もあるものの、近年の税収は、政府の想定以上に名目GDPの拡大に反応して増加していると指摘できる。こうした傾向を踏まえれば、2026年度や消費減税が始まる2027年度についても、大きな経済ショックが発生しない限り、税収が当初予算の見積もりを相応に上回る可能性は高いと考えられる。つまり、政府の当初予算に計上されている歳入の増加に加えて、実際の税収が見積もりを上回ることによって、さらに追加的な財源が生まれることが期待できる。
▶ ①経済成長に伴う歳入の増加と、②当初予算からの歳入上振れを合計すると、2024年度が7.5兆円、2025年度が17.8兆円に達している。さらに、2026年度と2027年度について、2024年度と2025年度の歳入上振れ額の平均を当てはめると、経済成長に伴う歳入増加との合計額は、それぞれ14.9兆円、14.8兆円となる。これは、消費減税に必要とされる年間5兆円程度、2年間で10兆円程度という財源規模を大きく上回る金額である。毎年度の経済成長による歳入増加に加え、政府の慎重な税収見積もりから生じる上振れ余地を考慮すれば、消費減税の財源を確保することは十分に可能と考えられる。なお、これに加え、複数回実施された為替の円買い介入によって生じる剰余金の上振れも、外為特会から一般会計予算への繰り入れとして含めることも可能だろう。消費減税を実施するためには必ず増税や歳出削減が必要になるという議論は、経済成長による税収増加の効果を見落としているといえる。
サナエノミクスとアベノミクスは何が違う?
▶ 高市政権の経済政策の方針は、アベノミクスとは全く異なるものである。アベノミクスの大規模な金融緩和に対して、高市政権では金融政策は利上げ方向である。財政政策も、総需要の単純な追加よりも、戦略投資による将来の供給能力の拡大が重視されている。成長戦略も、効率重視の新自由主義的なものではなく、官民連携の大規模かつ長期的な財政支出を伴う産業政策のグローバルな大競争の時代への転換に対応する。
▶ 高市首相は、通常国会の施政方針演説で、サナエノミクスは投資拡大であることを明確に示している。これまでの経済停滞は、人口動態の悪化よりも、官民の国内投資の不足に原因があるとしている。高市政権の方針は官民連携の戦略投資による「成長型経済」への移行と、「強い経済」の実現である。高市政権は、戦略分野と分野横断的課題への対応を中心に、将来の経済成長をもたらす投資をはじめ、足元で必要な政策を果断に実施するための歳出を躊躇しない方針だ。グローバルなインフレの局面であるが、内需のまだ弱い日本は、内需が強くインフレ懸念もより強い他の国々より、投資拡大の余地が大きく、グローバルな戦略投資の競争に勝てる有利な環境にあると言える。投資による供給能力の拡大が、インフレの安定化にもつながる。
▶ 戦略投資による供給能力の拡大であるサナエノミクスを、バラマキによる需要拡大に焦点を置いたものであるとの見方や、「責任ある積極財政」に対し、財政不安が金利上昇や通貨安を招くと懸念する見方は依然根強い。そうした指摘は主に次の通りである。「物価高・円安・金利高・中東リスク下で、積極財政は利払い費の過度な増加を招く」、「日銀の利上げはビハインド・ザ・カーブで、円安是正のためにも金利引上げが必要」、「消費減税はポピュリズムであり、バラマキは短命政権を招く」、「金利上昇で債務対GDP比は再び悪化し得るため、今こそ財政健全化を進めるべきである」、「財政信認維持のために、PB黒字化は引き続き目指すべきである」、「サナエノミクスは政府主導の産業政策色が強く、重商主義的で古い」。
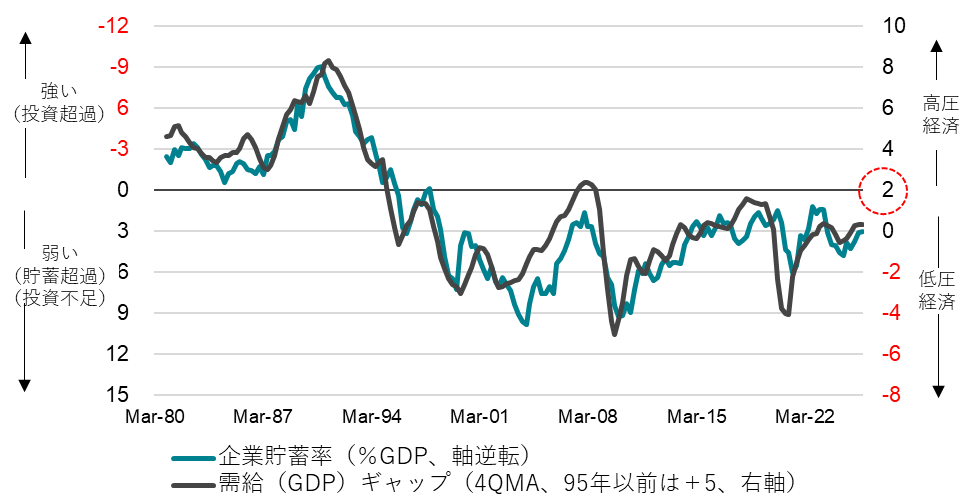
▶ サナエノミクスは、積極財政による官民連携の国内投資の拡大で、供給能力を拡大し、経済と国力の回復を目指すものである。現在、積極財政によって経済規模が拡大を始めたことによって、国内の設備投資サイクルはまだ上向いている。官民連携の戦略投資によって、設備投資サイクルを更に大きく押し上げ、企業を異常な貯蓄超過(投資不足)から正常な投資超過に回復させ、経済停滞から完全に脱することを目指している。設備投資サイクルが上向いている間は、将来の供給能力が拡大する期待が続き、極度の円売りが起こるリスクが防がれる。極度の通貨売りは、将来の供給能力の棄損リスクや、海外からの供給に依存することによって起こるためである。
▶ 投資の拡大は、短期的には需要増で需給ギャップを押し上げ高圧経済の状態となるが、将来的な供給能力の拡大によって、インフレ安定化と潜在成長率の上昇、労働生産性の向上による実質賃金の上昇につながる。その間の家計の負担は、消費税減税を含む期間を限定する財政支援で支えることになり、決してバラマキではない。需給ギャップの0%を基準にした低圧経済の経済政策運営を見直し、企業の成長・収益期待を押し上げる。投資は短期的に需要であるため、高圧経済の方針で、需給ギャップの上振れ余地を作ることが重要となる。輸入物価の上昇によるコストプッシュと、需給ギャップやネットの資金需要の拡大によるディマンドプルのインフレを明確に区別し、拙速な財政金融政策の引締めで、投資拡大の機運を削ぐことを回避する必要がある。日銀の拙速な利上げで設備投資サイクルを腰折れさせた場合、将来の供給能力の棄損リスクによって、中長期的には円安の力がより強くなるリスクを生む。
▶ 世界の経済政策の新しい潮流は、官民連携の強化による戦略的な国内投資の拡大を通じた国力の増大である。この潮流の変化を政府のマクロ戦略に組み込むことが重要である。プライマリーバランスの黒字化目標など財政健全化路線は、政府の関与を小さくするため、新自由主義と親和性があった。将来の成長や所得を生む戦略投資であっても、プライマリーバランスの黒字化目標は、税収の範囲内に投資額を収める制約となる。仮に財政収支を一定の赤字に収めるという柔軟性があれば、歳出から債務償還費と投資的支出を除外した経常的な支出を税収の範囲内に収めても、戦略投資のための国債の発行が可能となる。戦略投資の可否は、財源の有無ではなく、国債の利払い負担を上回る便益を将来世代に残せるのかが判断基準となる。グローバルでの官民連携の戦略投資の激しい競争の中、日本だけ、無用な足かせをはめて戦えば、競争に敗れ、国力の衰退の原因となってしまう。日本が構造改革の手本としてきた米国は、これまで単純な新自由主義的政策を推し進めてきたわけではなく、防衛需要という官民連携の強固な形があったことへの認識が不足していた。ネットの資金需要(企業貯蓄率+財政収支)を-5%(GDP比)内に収めるなど、財政指標を確認しながらの適度な財政支出を実施すれば、野放図な財政拡大とは無縁である。
図1:経済成長による税収と税外収入の増加幅

図2:当初予算から決算までの税収と税外収入の上振れ
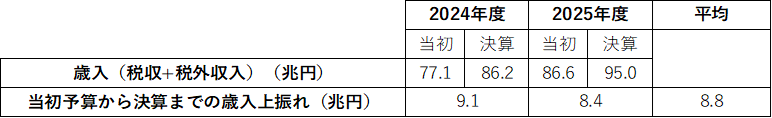
図3:経済成長と税収上振れによる税収と税外収入の増加幅

図4:リフレ政策からサナエノミクスへの変化
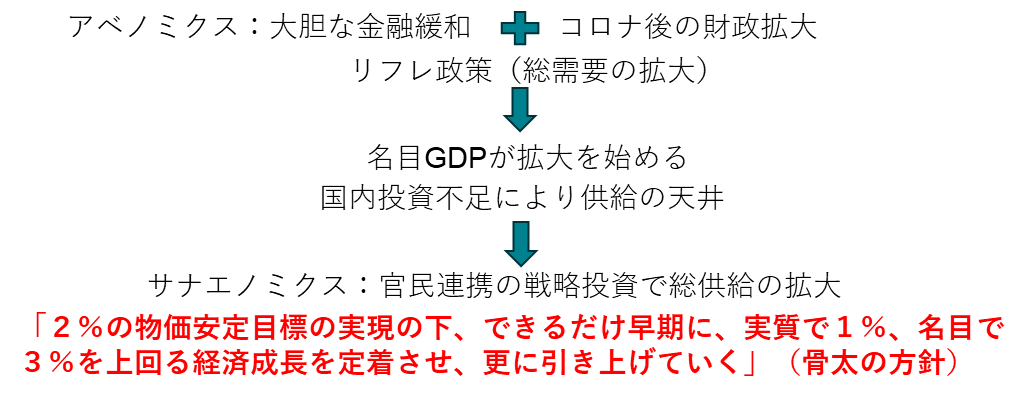
図5:企業貯蓄率と内閣府需給ギャップ
出所:内閣府、日銀、クレディ・アグリコル証券)
図6:企業貯蓄率と国内設備投資サイクル
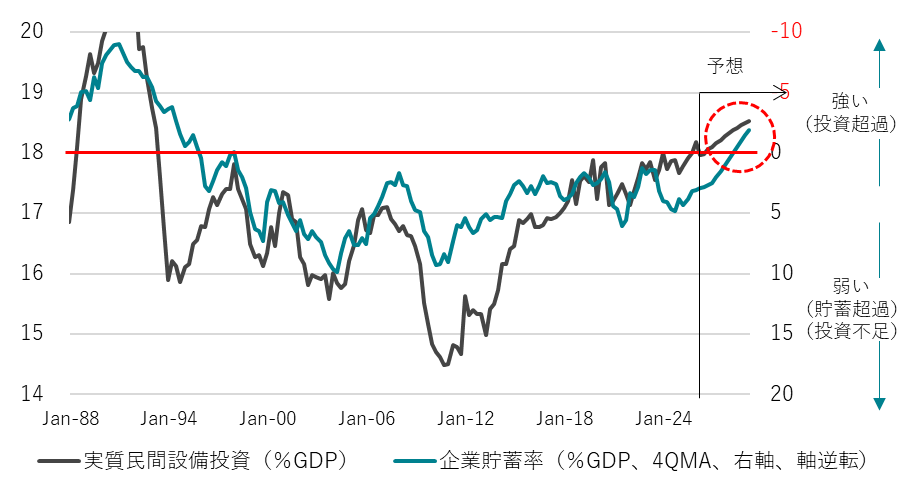
図7:ネットの国内資金需要
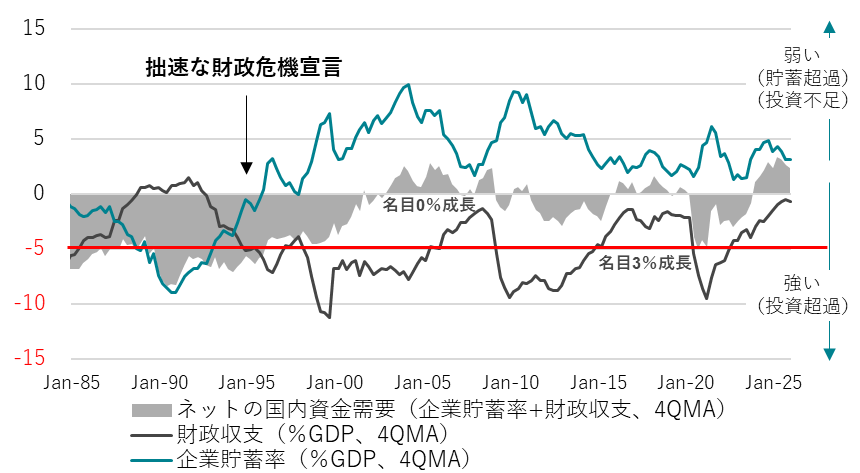
図8:ECB預金ファシリティ金利の見通し
本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。また、本レポート中の記載内容、数値、図表等は、本レポート作成時点のものであり、事前の連絡なしに変更される場合があります。なお、本レポートに記載されたいかなる内容も、将来の投資収益を示唆あるいは保証するものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。