


この記事は2026年10月16日に「きんざいOnline:週刊金融財政事情」で公開された「地域格差と承継資産格差が示す韓国の不動産事情」を一部編集し、転載したものです。
(KB国民銀行「KB住宅市場レビュー」ほか)
韓国の住宅問題は、住宅価格の変動や住宅保有の有無に加え、資産形成の機会に大きく影響する。住宅は生活の基盤であるとともに家計の豊かさを左右し、相続や贈与を通じて次の世代へ格差を引き継ぐ資産でもある。
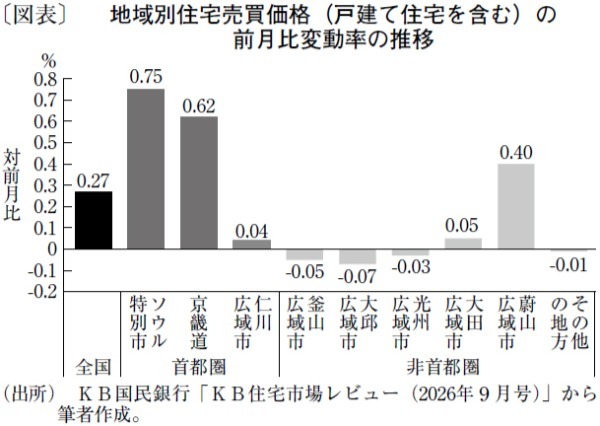
足元の住宅市場では、地域による違いが鮮明化している。KB国民銀行の調査によると、2026年8月の全国の住宅売買価格(戸建て住宅を含む)は対前月比0.27%上昇した。ソウル特別市(ソウル市)と京畿道はそれぞれ同0.75%、同0.62%上昇した一方、非首都圏の5大広域市は同0.01%、その他の地方は同マイナス0.01%とほぼ横ばいだった。
韓国不動産院が10月1日に発表した資料によると、ソウル市のマンション価格は過去最長の86週連続で上昇した。全国平均では緩やかな上昇に見えるものの、その背後では首都圏と地方の異なる値動きが続いている。
資産の集中も見逃せない。25年家計金融福祉調査によると、同年3月末時点の純資産のジニ係数は、前年比0.014ポイント上昇し、0.625となった。また、純資産上位10%の世帯が保有する純資産は全体の46.1%を占め、その比率は前年比で1.6ポイント上昇した。この統計だけで住宅価格上昇の影響を特定することはできないが、資産が一部の世帯に集中している状況が示唆される。
住宅価格の上昇は、所有世帯には資産価値の増加をもたらす一方、非所有世帯には購入に必要な自己資金の増加として現れる。同じ所得でも、親から購入資金の援助を受けられる人と、自力で貯蓄する人では出発点が違う。その差が住宅取得の機会を分け、将来の相続や贈与を通じて次の世代にも引き継がれる。地域による価格差の拡大も、就職や教育のために首都圏へ移りたい世帯の負担を重くし得る。いくら働いて所得を増やしても資産価格の上昇に追い付けない閉塞感につながる。
従って、今後必要になるのは住宅価格の安定や過剰な借入れの抑制、居住の安心を同時に追求する政策である。融資規制は金融リスクを抑える一方、自己資金の少ない若者や実需層の購入機会を狭める可能性もある。反対に融資を拡大しても、供給が十分に増えなければ価格上昇を促し、支援効果を弱めかねない。利便性の高い地域での継続的な住宅供給や公的賃貸住宅の充実、賃貸保証金の保護強化を組み合わせる必要がある。
同時に、地方の雇用や教育環境を改善し、就業や教育の機会が首都圏に集中する構造を緩和することも欠かせない。親の資産や住宅の購入時期に過度に左右されず、働いて貯蓄することで安心して暮らせる住まいを確保できる社会といえるのか。その視点を政策評価の中心に常に据えるべきである。
ニッセイ基礎研究所 上席研究員/亜細亜大学 都市創造学部 特任准教授/金 明中
週刊金融財政事情 2026年10月20日号