


この記事は2026年10月16日に「きんざいOnline:週刊金融財政事情」で公開された「物価が中東危機以前の水準となればタカ派姿勢はトーンダウンも」を一部編集し、転載したものです。
米連邦公開市場委員会(FOMC)は9月16日、25bpの利上げを実施し政策金利を3.75~4.00%とした。利上げ自体は市場の予想どおりだったが、全会一致での決定とドットチャートが示す年内追加利上げの示唆が、想定よりもタカ派と受け止められた。
長期金利の上昇が続くなか、米連邦準備制度理事会(FRB)としてもインフレ期待の不安定化を防ぐために強いシグナルを発する必要があったことも、今回の判断を後押ししたとみられる。目下の注目点は、利上げがどこまで続くか、すなわち利上げ停止の条件がどこに置かれるかだろう。
第一に、イラン情勢が沈静化してエネルギー価格高騰の影響が収まれば、利上げの必要性はなくなるという考え方がある。9月時点のFOMCメンバーの政策金利見通しは、年内据え置きが多かった6月と比べて大きく引き上げられているが、FOMCが目標とする雇用・物価の見通しに大きな変化はなかった。
利上げの機運が急速に高まった背景にあるのは、イラン情勢の長期化だろう。エネルギー価格の高止まりが続く中で、一時的ショックとしてのルックスルーが困難になったため、利上げを余儀なくされたとみられる。この理屈に従えば、エネルギー価格が落ち着き、物価がイラン情勢以前の水準に戻れば、追加利上げの必要性はなくなる。
第二に、利上げ停止にはイラン情勢の沈静化だけでは足りず、物価上昇率が2%へ向けて低下することが必要との見方もある。FRBのケビン・ウォーシュ議長は、8月末のジャクソンホール講演で「基調的なインフレが2%へ十分な速度で低下していると確信できなければ、やるべき仕事が残っている」と述べている。この発言と、イラン情勢前のPCE(個人消費支出)デフレータが約2年にわたっておおむね2%台後半で推移していたことを踏まえると、イラン情勢の沈静化のみでは利上げ停止の条件を満たさないことになる。
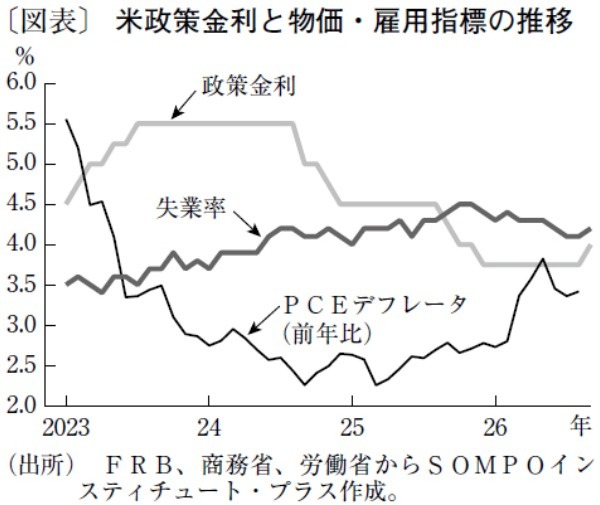
FOMCの目標に照らせば、インフレ2%への収束見通しを利上げ停止の条件とする整理が有力だろう。しかし、近年のFOMCを振り返ると、失業率の緩やかな悪化があったとはいえ、2%台後半のPCEを容認しつつ利下げを繰り返してきた経緯がある(図表)。また、トランプ政権からの利下げ圧力や景気悪化リスクを考慮すれば、度重なる利上げは難しいとみられる。
こうした状況下、ウォーシュ議長が6月に設置した五つのタスクフォースの動向が注目される。年内に結論が出る予定の「インフレ・フレームワーク・タスクフォース」が参照指標や物価目標の解釈の見直しに踏み込めば、ウォーシュ議長がタカ派的なトーンを弱める口実となり得る。
目先はタカ派的なスタンスが続くとみられる。だが、物価がイラン情勢以前の水準に戻る局面では、タスクフォースの結論も活用しながらトーンを和らげるのが現実的なシナリオとみている。
SOMPOインスティチュート・プラス 上級研究員/初田 好弘
週刊金融財政事情 2026年10月20日号