


この記事は2026年10月16日に「きんざいOnline:週刊金融財政事情」で公開された「日本政府が2%物価目標を撤回しない限り、円高回帰は望めず」を一部編集し、転載したものです。
筆者は本誌8月11日号の本欄で、日本銀行の利上げ続行カードが「政治の闇に葬り去られようとしている」と指摘したが、9月の利上げは米国からの外圧などもあって実現に至った。スコット・ベッセント米財務長官が「リフレ政策の帰結を考える必要がある」と語り、高市早苗政権に「リフレ政策をやめるべきだと伝えた」と明かした。
だが、日銀が10月1日に公表した「9月会合の主な意見」では、参加者から「今後は日銀が推計した中立金利を踏まえるべき」との発言があった。市場はこの発言を城内実経済財政大臣の発言とみており、「中立金利の推計レンジ(1.1~2.5%)の中間あたりまで利上げ続行が想定される一方、今回の利上げによる推計レンジ下限到達を口実に『追加利上げは不要』と日銀にくぎを刺した」と受け止めた。
9月22日に実施された日米首脳会談で米国側があらためて円安懸念を表明すると、城内大臣は「アベノミクス的な意味でのリフレ政策は終わっている」と発言した。この認識は本当なのか──。
第一に、アベノミクスのリフレ政策は、自由民主党が政権与党に返り咲いた2012年12月の衆議院議員総選挙公約「2%の物価安定目標の導入」に端を発する。この目標が続く限り「リフレ政策は終わった」と言えないはずである。平成バブル期でも日本のインフレ率は1%程度だった。時の政権が目標までのインフレ進行を日銀に甘受させれば、ビハインド・ザ・カーブの発生は当然で、円安進行に歯止めがかかるとは考えにくい。
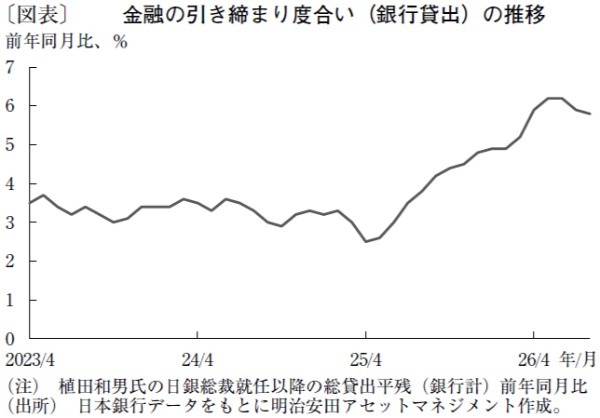
第二に、リフレ政策の量的金融緩和(国債買い入れ策)続行を、日銀の植田和男総裁が不在だった今年6月の金融政策決定会合で、時の政権が事実上強要した点だ。金融の引き締まり度合いを示す指標(銀行貸出)は低下せず、むしろバブルの様相を呈している(図表)。ベッセント長官は国債買い入れ策を「突然変異した亜種の政策」と呼び、厳しく批判する。
折しも、長期金利の上昇が日米とも止まらない。金利急上昇で巨額投資するAI(人工知能)企業の株価が急落すれば、資金の貸し手に広範な打撃が及ぶ。実際、7月の連邦公開市場委員会(FOMC)議事要旨では「米国債市場の変動性の高まりは金融システムに悪影響」と記されており、「銀行は不良債権の急増に備えるべき」との討議も行われた。
今年度末にかけてドル円相場の想定レンジを示すならば、ドル上値は1ドル=173円前後へ円安が進みかねない。下値では、FOMCの株価暴落シナリオが現実となっても、逃避的な円買い圧力より「日本売り」圧力が勝り、1ドル=153円程度が精一杯とみる。
明治安田アセットマネジメント チーフストラテジスト/杉山 修司
週刊金融財政事情 2026年10月20日号