


この記事は2026年10月30日に「きんざいOnline:週刊金融財政事情」で公開された「コストプッシュ型インフレ下の利上げは景気下振れリスクも」を一部編集し、転載したものです。
日本銀行は6月に続いて9月も利上げし、政策金利は1.25%となった。市場では日銀が年内にも追加利上げに踏み切るとの見方が広がっている。OIS(翌日物金利スワップ)は、12月会合までに政策金利がさらに0.25%引き上げられることを7~8割織り込んでいる。筆者も追加利上げの可能性は高いとみるが、それは景気の下振れリスクを高め、物価安定の目標である2%の達成を危うくすると懸念している。
実際、4~6月期の実質GDP(国内総生産)は前期比0.4%の伸びとなって3四半期連続で増加したが、同期の消費は横ばい、設備投資は▲0.9%だった。植田和男総裁は昨年11月、ディマンドプル型とコストプッシュ型のインフレについて「明確に識別することはなかなか難しい」と国会で答弁した。仮にそうだとしても、消費や投資が盛り上がりに欠ける中での物価上昇は、コストプッシュの色彩が濃いと判断するのが自然だろう。
物価の中身もそれを裏付ける。9月の全国CPI(除く生鮮)の伸びは前年比2.1%となった。しかし、財の伸びが2.8%であったのに対し、人件費の転嫁を反映しやすい一般サービスの伸びは1.7%にとどまった。しかも一般サービスには、原材料高の影響が大きい外食(4.9%)や、11年ぶりの5連休となったシルバーウイークで上昇した宿泊料が含まれる。依然として物価の基調は、2%を下回っている可能性が高い。
こうしたコストプッシュの色彩が濃い中での利上げは、すでに弱い消費や投資を一段と押し下げるだろう。それは、賃金と物価の好循環を途切れさせることを意味し、政府と日銀が共同声明に掲げた物価安定の目標を達成することを困難にする。
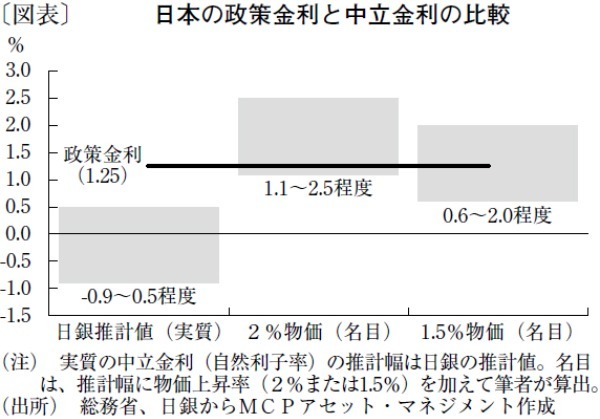
政策金利がすでに中立水準にある可能性にも注意が必要だ。確かに日銀の推計では、物価の影響を除く中立金利(自然利子率)は▲0.9~0.5%程度とされ、2%を加えた名目は1.1~2.5%程度となる(図表)。
しかし、仮に物価の基調を9月のサービス全体の伸び(1.5%)程度とすれば、名目の中立金利は0.6~2.0%程度に下がり、現在の政策金利の水準はそのほぼ中間に位置する。家計の実質消費支出が8月まで9カ月連続で前年を下回っていること、首都圏で不動産市況に調整の兆しが広がっていることなどを踏まえると、政策金利は引き締め的な水準に達した可能性もある。
足元で長期金利が低下しているのは、そうした景気の変調を反映したものだろう。原油高や米長期金利の上昇には注意が必要だが、筆者は日本の10年債利回りについて、いったんピークを付けた可能性が高いとみている。日経平均株価が今年度末までに6万円を下回るほど調整すれば、2.5%割れを試すシナリオも現実味を帯びそうだ。
MCPアセット・マネジメント チーフストラテジスト/嶋津 洋樹
週刊金融財政事情 2026年11月3日号