


この記事は2026年11月6日に「きんざいOnline:週刊金融財政事情」で公開された「自動車産業の設備投資は6年連続増、電動化戦略は複線化」を一部編集し、転載したものです。
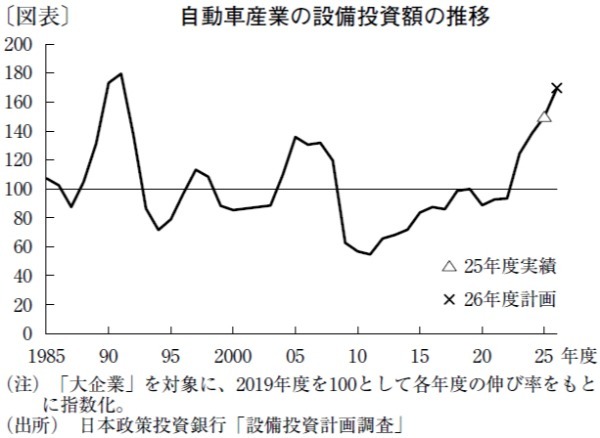
(日本政策投資銀行「設備投資計画調査」)
設備投資計画調査によれば、自動車産業の国内設備投資は2025年度実績で前年度比8.4%増、26年度計画で同13.2%増となり、6年連続の増加が見込まれている。自動車産業の国内設備投資は引き続き高い水準を維持している。
もっとも、今回の設備投資拡大は数年前に想定されていたBEV(バッテリー式電気自動車)中心の投資局面とはやや様相を異にする。20年代前半には、国内で車載電池の生産能力増強や、BEVの生産体制整備に向けた投資計画が相次いで公表された。足元のBEV販売は中国・欧州などで拡大が続く一方、米国では伸び悩むなど地域差が鮮明だ。世界全体として市場は拡大しているものの、普及ペースは当初の見通しに必ずしも沿っていない。
このように、一部のBEV関連案件では計画の見直しや実施時期の調整も見られる。設備投資計画調査でも、大型案件の一巡や延期が確認されており、電動化投資が新たな局面を迎えていることが浮き彫りになる。
他方で、設備投資総額は拡大を続けている。これは、自動車各社が電動化戦略を後退させているのではなく、市場環境を踏まえて投資配分を見直しているためである。
完成車メーカーでは、新車種投入や既存工場の設備更新、生産性向上に向けた投資が継続している。また、部品メーカーでも、モデルチェンジ対応に加え、HEV(ハイブリット電気自動車)向け駆動系部品や車載電池の生産能力増強が見られる。こうした動きから、BEVに偏ることなく、多様なパワートレインに対応する投資へと軸足が移っていることがうかがえる。
この背景には、電動化を巡る市場環境の地域差がある。脱炭素化は各国・地域に共通する重要な政策課題であるものの、電動化の進展速度や選好されるパワートレインは一様ではない。グローバルではBEV市場が拡大する一方、例えば米国ではトヨタやホンダのHEV販売が引き続き好調に推移するなど、HEV需要も拡大している。こうした需要構成の違いに対応するため、自動車メーカーでは複数のパワートレインに柔軟に対応できる生産基盤の整備が重視されている。
設備投資計画調査で注目すべきは、自動車産業の設備投資が依然として拡大局面にあるものの、その「量」だけでなく「質」も変化している点だ。今後も電動化は不可逆的な流れであると考えられるが、その実現経路は必ずしも単線的でない。足元の設備投資動向は、多様な電動化技術への対応や生産基盤の高度化へと重心を置きつつ、日本の自動車産業が次世代競争力の維持・強化を図っていることが示唆される。
日本政策投資銀行 産業・地域調査部 調査役/朝日 春佳
週刊金融財政事情 2026年11月10日号