


この記事は2026年1月18日に配信されたメールマガジン「アンダースロー:高市政権の財政拡張による「悪い円安」論は間違い――「強い経済」のために円安を過度に恐れるべきでない理由」を一部編集し、転載したものです。
目次
高市政権の財政拡張による「悪い円安」論は間違い――「強い経済」のために円安を過度に恐れるべきでない理由
2022年ごろから続くドル高・円安が何を意味し、日本経済にどのような影響をもたらしているのか――。現在、円安を巡っては、物価高を招く主因である「悪い円安」であり、その是正には日銀の積極的な利上げが避けられないという見方が広がっています。しかし、円安のネガティブな側面にだけ目を向けていては、それが経済全体にどのような影響を与えているのかを見誤ります。円安には、企業が国内で投資を行い、生産やサービスの提供を行うインセンティブを高める側面もあるからです。高市政権が目指している「強い経済」を実現するうえでは、この円安による効果も評価する必要があります。そして、日本国内への投資の拡大と生産性向上が実質賃金を押し上げ、家計消費の増加にもつながる好循環が生まれれば、国内投資を加速させるために「円買い」需要が高まることによって、円の価値を支える力にもなると考えられます。
高市政権は、2040年度に国内民間設備投資を250兆円に拡大する目標を掲げています。円安によって増えた利益や、国内で生産するメリットを投資につなげることができれば、この目標の実現と、経済安全保障上も重要な生産基盤の強化を後押しできます。物価の変化を調整した民間設備投資がGDPに占める割合と、ドル円相場を比較すると、バブル崩壊後には投資の割合の低下と円高が進み、アベノミクス以降は円安とともに投資の割合が連動して回復する動きが見られます。長年停滞していた企業の設備投資が持ち直したということは、それまでのドル円水準は過度に円高であり、近年にようやく「正常化」したと言えるのです。日本の内需が強まり、設備投資が増え、より効率よくモノやサービスを生み出せるようになれば、日本に投資する魅力も増します。それは円の価値を支える要因になります。円安が是正されるには、国内経済を強くするという視点が必要なのです。
国内投資によって、より多くのモノやサービスを効率よく提供できるようになれば、供給不足が和らぎ、中長期的には物価高を抑える効果が期待できます。また、日本経済の成長への期待が高まることによって、日本への投資に必要な円を獲得しようとする動きも強くなり、それが円の価値を支える要因にもなります。しかし、こうした効果が十分に表れるまでには時間が必要です。その間、輸入物価の上昇や、エネルギー価格上昇による負担を家計に負わせたままでは、消費が弱まり、企業も国内投資に踏み切りにくくなります。そこで役割を果たすのが、減税や給付などの財政政策による家計の下支えです。高市政権が2027年度からの実施を目指す食料品の消費税減税も、こうした観点から位置づけることができます。投資によって国内でモノやサービスを生み出す力を高める政策と、その効果が所得や賃金に届くまで国民の生活を支える政策を、組み合わせるという考え方です。
今回の消費税減税は、家計がモノやサービスを買う力を支え、国内消費の落ち込みを防ぐことによって、将来の国力を増強し、円を強くするために実施するものです。そうした役割に目を向ければ、単なる人気取りの政策として片づけるのは適切ではありません。高市政権の成長戦略を支える施策として消費税減税を評価する視点が必要なのです。円安の負担を和らげることと、円安が生む投資機会を生かすことは、両立させなければなりません。家計を支えながら、企業の収益を国内の生産、雇用、賃金につなげる。その政策の組み合わせこそが、高市政権の目指す「強い経済」を実現する道筋になるのです。
「悪い円安」論が見落とす、国内投資への追い風
2022年ごろから続くドル高・円安が何を意味し、日本経済にどのような影響をもたらしているのか――。現在、円安を巡っては、物価高を招く主因である「悪い円安」であり、その是正には日銀の積極的な利上げが避けられないという見方が広がっています。
しかし、円安のネガティブな側面にだけ目を向けていては、それが経済全体にどのような影響を与えているのかを見誤ります。円安には、企業が国内で投資を行い、生産やサービスの提供を行うインセンティブを高める側面もあるからです。
高市政権が目指している「強い経済」を実現するうえでは、この円安による効果も評価する必要があります。そして、日本国内への投資の拡大と生産性向上が実質賃金を押し上げ、家計消費の増加にもつながる好循環が生まれれば、国内投資を加速させるために「円買い」需要が高まることによって、円の価値を支える力にもなると考えられます。
バブル崩壊をきっかけにデフレスパイラルに
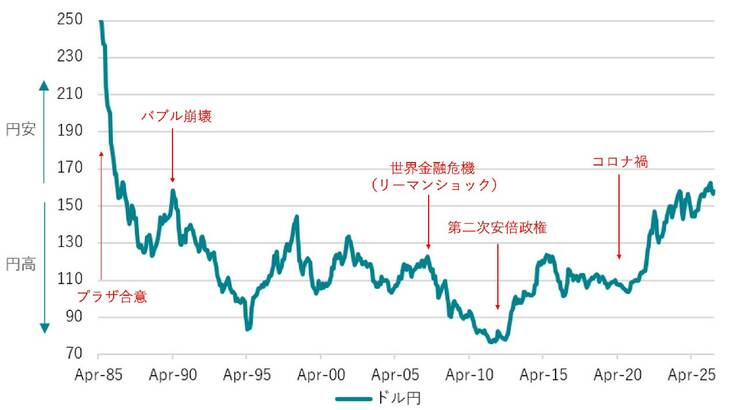
では、いまの「円安」の背景について見ていきましょう。為替相場を動かす要因は、時期や経済環境によって異なるため、長期間の値動きを一つの理由で説明することは簡単ではありません。ただ、大きな流れをつかむうえでは、1985年の「プラザ合意」を起点として歴史的な推移を把握しておくことが欠かせません(図表-1)。特に、2012年末ごろを境に、日本経済と為替を取り巻く環境が変わったことに注目する必要があります。
1985年、主要国が行き過ぎたドル高の是正に向けて協調することを決めた「プラザ合意」を契機に、円高が進みました。その後、バブル崩壊を経た日本では、内需(国内の消費や設備投資など)の低迷と、物価が継続的に下がるデフレが長期化。その間、1ドル=110~120円台の円高水準が続きました。ところが、2008年の世界金融危機(リーマン・ショック)後には米国でも低金利が定着し、日米の金利差が縮小。ドルで運用する魅力が薄れたことも円高に拍車をかけ、2011年には1ドル=75円台という円高を記録しました。
これに対して、2012年末以降は、アベノミクスによるデフレ脱却への期待と日銀の大胆な金融緩和を背景に、およそ110円台の円安方向への転換が進みました。さらに近年は、米国経済の強さを反映した米国の金利高が、150円台を超える円安・ドル高が続く要因となっています。
以上が、1985年以降のドル円の為替相場の大きな動きです。これを踏まえたうえで、まず、円高とデフレが続いた時期に、日本経済で何が起きていたのかを振り返りましょう。バブル崩壊によって土地などの資産価格が下落すると、企業や家計が保有する資産の価値が減り、消費や投資への意欲が大きく低下しました。土地などを担保に借り入れをする際も、その評価額が下がったため、新たに資金を借りて投資に振り向けるのも難しくなりました。
一方で、すでに抱えていた借金は減らないため、企業や家計は投資や消費よりも返済を優先するようになります。こうして消費や国内投資の低迷が続き、企業は販売量(シェア)を維持するために値下げを迫られるようになりました。値下げによって利益が削られれば、企業は雇用や賃金、投資を抑えようとします。それが人々の所得と消費をさらに弱め、企業は再び値下げを迫られます。このデフレの悪循環(デフレスパイラル)が、日本経済の長期停滞を深めていったのです。
デフレで円高が進んだ理由
それだけではありません。デフレは、借金の実質的な負担も重くします。借入金の額や契約上の金利が変わらなくても、売り上げや賃金が下がれば、返済に充てられる収入が減るためです。この負担を考えるうえで重要なのが、物価の変化を考慮した「実質金利」です。銀行や国債などが示す金利を「名目金利」といい、そこから物価上昇率を差し引くことで、実質金利を求めます。例えば、名目金利がゼロでも、物価が年1%下がれば、実質金利はプラス1%になります。このため、日銀が政策金利をゼロ近くまで引き下げても、デフレによって実質金利がプラスの状態が続けば、借り入れの負担は十分に軽くなりません。こうした状況が、企業の投資や家計の住宅購入などを抑える要因になったと考えられます。
また、デフレの日本では物価下落分だけ実質金利が上がるため、それが円に対する需要を強めたことも円高要因になったと考えられます。 さらに、2008年の世界金融危機が事態を深刻化させました。というのは、世界金融危機後、米国をはじめ先進国全体で成長率と物価上昇率の低い状態が続き、金融緩和が長期化したからです。そのため、ドルで運用しても金利収入を得にくくなり、実質金利の高い円に対する需要がより一層強まったのです。これが、2011年の1ドル=75円という超円高の大きな要因となったといえるでしょう。また、景気低迷を続ける日本国内での損失を補うために海外資産を売却し、資金を日本に戻す動き(レパトリエーション)も、局面によって円買いにつながったと指摘されています。
そして、国内の需要が弱いなかで円高が進んだことは、企業の投資判断に大きく影響を与えたと考えられます。円高の環境下では、日本で生産して輸出する採算は悪化するため、海外に工場を建てたり、現地企業を買収したりする誘引が強く働きます。しかも、円高だからこそ、外国に投資するために必要な外貨を獲得するために必要な円資金は少なくてすみます。そのため、海外市場の成長とも相まって、国内より海外で事業を拡大する動きが強まったのです(つまり、国内への投資が減り、海外への投資が増えた)。
もちろん、海外進出は企業の成長に必要な選択でもあります。しかし、これが大きなリスクを日本にもたらしたのも事実です。国内投資の停滞と生産拠点の海外移転が重なれば、国内の雇用が失われるだけでなく、技術の蓄積や部品・素材の供給網も弱まりかねません。不景気で研究開発費も削られ、国内で新たな技術や産業が育ちにくくなれば、重要な物資を海外に頼る度合いはさらに高まります。暮らしや産業に欠かせない物資を安定して確保する経済安全保障の観点からも、円高とデフレの長期化が国内の生産基盤にもたらした悪影響を軽視すべきではありません。
米国の金利高はなぜ起きたのか?
こうした環境を変える契機となったのが、アベノミクスでした。2012年末、第2次安倍政権の発足に伴い、大胆な金融緩和や機動的な財政政策への期待が高まると、市場では「デフレが続く」という見方が変わり、為替相場は急速に円安へと転じました。1ドル=80円前後だった円相場は、およそ3年で120円台となりました。そして、2020年以降の新型コロナウイルスの感染拡大を経て、世界の経済環境は大きく変化しました。各国が政府支出を拡大して家計や企業を支える一方、生産・物流の停滞や人手不足によって、モノやサービスの供給が需要に追いつかず、物価が上昇しました。日本でも物価が上昇する一方、名目金利は低く抑えられていたため、実質金利はマイナスになりました。
コロナ対策をはじめ莫大な公共投資を行った米国では、強い需要を背景に物価が急騰。その物価上昇を抑えるために急速な利上げが一足先に進みました。国内の旺盛な消費や、AI関連を含む民間投資への期待も、米国に資金を引き寄せる要因となっています。日本の個人投資家が米国株への投資を増やしてきたことも、こうした資金の流れの一端と捉えられるでしょう。2022年以降の円安を考えるうえでは、こうした日米の経済環境の違いを踏まえることが欠かせません。日本よりも高い金利や経済成長への期待が、米国の株式・債券への投資や、現地での事業展開の魅力を高めました。こうした投資に必要なドルへの需要が、円に対してドルが買われる「円安ドル高」の背景となったのです。
そのため、日本企業が米国で利益を上げても、現地の工場や事業への再投資などに使われれば、日本への還流による円買いには直結しません。海外で稼いだ資金が日本に向かうかどうか(外貨で円を買う動きが強くなるかどうか)を考えるには、金利差だけに着目するのではなく、日本国内にどれだけ魅力的な投資先があるかにも目を向ける必要があるのです。
「財政拡大が通貨安を招く」とは限らない
ところが、日本の多くのメディアでは、ここまで説明してきた円安の背景にある構造を十分に捉えないまま、高市政権の打ち出す積極財政による財政不安を殊更に強調し、それゆえに円安(円売り)が進んでいるという説明がされています。これは、かなり一面的な分析と言うほかありません。
そもそも、政府支出の拡大を、そのまま通貨安に結びつけるのは適切ではありません。基本的なマクロ経済理論では、政府支出の拡大によって直接的に需要が押し上げられたり、民間の消費や投資が活発になれば、金利が上昇し、海外からの資金の流入で通貨高につながる経路が想定されています。
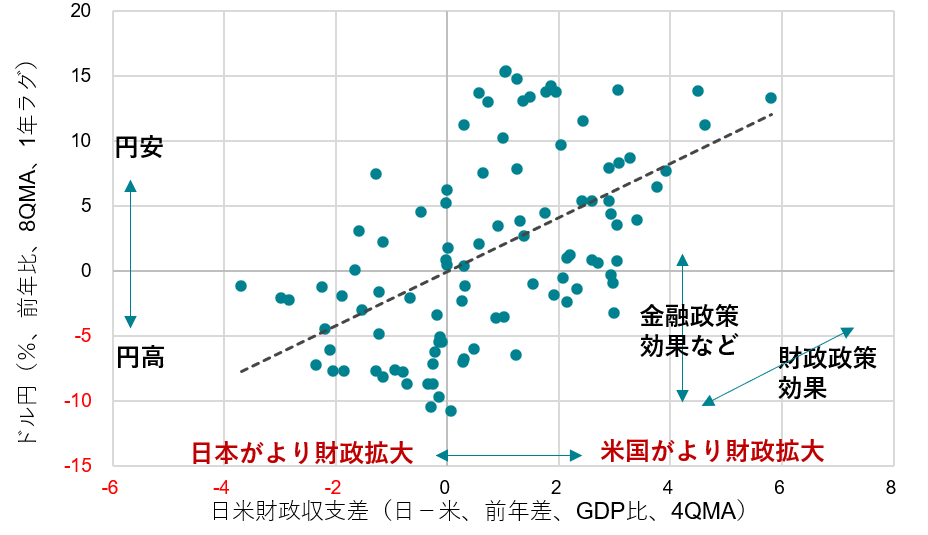
このことは実際のデータでも裏付けられています(図表-2)。これは、米国と日本の財政収支(前年比)の差を横軸に、ドル円相場が前年から何%変化したかを縦軸に取ったものです。ご覧のとおり、散布図は右上がりの傾きを示しています。つまり、米国の財政赤字の拡大が日本に比べて大きい(横軸の右方向)ほど、ドル高・円安に振れる(縦軸の上方向)傾向が読み取れるわけです。これは、新型コロナウイルスの感染拡大以降、米国政府が日本政府をはるかに凌ぐ規模に財政支出拡大させ、為替がドル高・円安に振れた動きと整合的です。
円安には、国内投資を後押しする効果もある
円安が急激に進めば、家計や企業に負担をもたらすことは確かです。輸入する食料やエネルギー、原材料を円で買う際の価格が上がり、企業がその費用を販売価格に上乗せすれば、消費者が支払う価格も上昇するからです。しかし、こうした負担を直視しながらも、それと同時に、円安のプラス面も評価すべきです。まず、日本で生産して海外に販売する輸出企業にとっては、ドルなどで受け取った売り上げを円に換算した額が増え、収益を押し上げる効果が期待できます。その分、海外市場で販売価格を引き下げても、利益を確保しやすくなります。
これは、米国の関税引き上げへの対応を考えるうえでも重要です。関税によって日本製品の販売価格が上がれば、米国での売れ行きを維持するため、輸出企業が価格を引き下げ、利益を減らさざるを得ない場合があります。その際、円安による採算の改善が、利益の減少を和らげる緩衝材となります。その効果は企業の生産体制や原材料の調達先などによって異なりますが、円安が輸出企業の収益を下支えする働きは見落とせません。さらに重要なのは、国内で生産し、投資するインセンティブが高まることです。円安になると、海外で工場を建設したり、現地企業を買収したりする際に必要な円資金は増えます。一方、日本で生産して輸出する際の採算性は改善しやすくなります。人材や電力、用地などの条件が整えば、海外だけでなく国内で工場や設備を増やすことも、有力な選択肢になるのです。
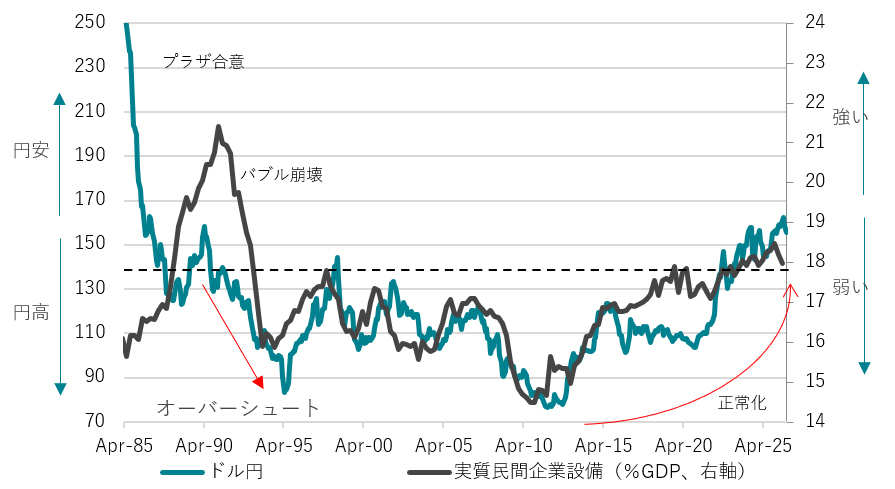
高市政権は、2040年度に国内民間設備投資を250兆円に拡大する目標を掲げています。円安によって増えた利益や、国内で生産するメリットを投資につなげることができれば、この目標の実現と、経済安全保障上も重要な生産基盤の強化を後押しできます。物価の変化を調整した民間設備投資がGDP(国内総生産)に占める割合と、ドル円相場を比較すると、バブル崩壊後には投資の割合の低下と円高が進み、アベノミクス以降は円安とともに投資の割合が連動して回復する動きが見られます(図表-3)。長年停滞していた企業の設備投資が持ち直したということは、それまでのドル円水準は過度に円高であり、近年にようやく「正常化」したと言えるのです。
日本の内需が強まり、設備投資が増え、より効率よくモノやサービスを生み出せるようになれば、日本に投資する魅力も増します。それは円の価値を支える要因になります。円安が是正されるには、国内経済を強くするという視点が必要なのです。
円高を急ぐあまり、成長の芽を摘んではならない
避けるべきなのは、円安のマイナス面にばかり注意を払い、国内投資や成長に及ぼす中長期の効果を十分に評価しないことです。日銀に対しては、早急に利上げし、米国との金利差を縮めて円高を促すべきだとの声があります。しかし、国内経済の回復が十分でない段階で利上げを急ぎ、家計や企業が消費と設備投資に慎重になって景気が落ち込んでしまえば、本末転倒です。米国との経済格差が開き、ますます円安が進むリスクも考えられます。
金融政策の調整は、経済成長や物価の動向に沿って判断されるべきなのです。高市政権は、日銀に対して「安定的な物価上昇」だけでなく、「強い経済成長」との両立を求める、いわば「デュアル・マンデート」の考え方を示しています。世界では、安全保障の強化やAIなどの先端技術での優位性を求め、投資を呼び込む競争が年々熾烈になっています。日本も官民が協調して国内投資に適したマクロ環境を整えなければ、海外に向かってきた資金を国内に引き寄せることは容易ではありません。
しかも、企業の投資が進まず、国内でモノやサービスを生み出す力がさらに弱まれば、海外への依存構造は深まるばかりです。輸入価格の変動に左右されやすく、経済安全保障も脆弱になります。こうした事態を避けるためにも、国内の生産やサービス提供の力を育てる必要があります。
ただし、円安によって国内生産の採算が改善しても、投資が必ずしもすぐに増えるわけではありません。工場の建設や生産拠点の移転には、大きな費用と時間がかかります。企業が投資に踏み切るには、一時的な為替の動きだけでなく、国内で製品やサービスが売れ、利益を上げられるという中長期の見通しや予見可能性を持てることが重要です。
投資の効果が届くまで、家計を支える
時間がかかるのは、企業投資の増加だけではありません。国内投資によって、より多くのモノやサービスを効率よく提供できるようになれば、供給不足が和らぎ、中長期的には物価高を抑える効果が期待できます。また、日本経済の成長への期待が高まることによって、日本への投資に必要な円を獲得しようとする動きも強くなり、それが円の価値を支える要因にもなります。しかし、こうした効果が十分に表れるまでには時間が必要です。
その間、輸入物価の上昇や、エネルギー価格上昇による負担を家計に負わせたままでは、消費が弱まり、企業も国内投資に踏み切りにくくなります。そこで役割を果たすのが、減税や給付などの財政政策による家計の下支えです。高市政権が2027年度からの実施を目指す食料品の消費税減税も、こうした観点から位置づけることができます。投資によって国内でモノやサービスを生み出す力を高める政策と、その効果が所得や賃金に届くまで国民の生活を支える政策を、組み合わせるという考え方です。
つまり、今回の消費税減税は、家計がモノやサービスを買う力を支え、国内消費の落ち込みを防ぐことによって、将来の国力を増強し、円を強くするために実施するものです。そうした役割に目を向ければ、単なる人気取りの政策として片づけるのは適切ではありません。高市政権の成長戦略を支える施策として消費税減税を評価する視点が必要なのです。
円安の負担を和らげることと、円安が生む投資機会を生かすことは、両立させなければなりません。家計を支えながら、企業の収益を国内の生産、雇用、賃金につなげる。その政策の組み合わせこそが、高市政権の目指す「強い経済」を実現する道筋になるのです。
図表1:ドル円の為替相場の推移
図表2:ドル円と日米の財政収支差
出所:内閣府、日銀、BEA、FRB、Bloomberg、クレディ・アグリコル証券)
図表3:ドル円と実質民間企業設備(GDP比)
本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。また、本レポート中の記載内容、数値、図表等は、本レポート作成時点のものであり、事前の連絡なしに変更される場合があります。なお、本レポートに記載されたいかなる内容も、将来の投資収益を示唆あるいは保証するものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。