


この記事は2026年1月20日に配信されたメールマガジン「アンダースロー:ディマンド・プルの2%の物価安定には需給ギャップとネットの資金需要の十分な水準が必要」を一部編集し、転載したものです。
ディマンド・プルの2%の物価安定には需給ギャップとネットの資金需要の十分な水準が必要
政府の「骨太の方針」および「日本成長戦略」が掲げる実質1%・名目3%超の経済成長を定着させるには、過去の弱いトレンドに追いついたに過ぎない需給ギャップ0%の水準にとどまらず、2%超のプラスの需給ギャップを許容する政策運営が求められる。年末にまとめられる日本成長戦略実行計画の官民連携投資額で、企業と政府の合わせた投資する力のターゲットが事前に決定されることになる。過度な緊縮志向と未来への投資不足の流れを断ち切り、産業政策の国際競争に勝ち抜くことは、ネットの資金需要(企業貯蓄率+財政収支)を、同盟・同志国に見劣りしないGDP比-5%に向けて拡大することと同じだ。
コアコア消費者物価指数の前年同期比は、ネットの資金需要、需給ギャップで説明できることがわかっている。-5%のネットの資金需要と2%の需給ギャップで、物価上昇率は2%強となると推計できる。バラマキではなく、投資需要の拡大によって、-5%のネットの資金需要と2%の需給ギャップに向けた動きを実現することが、「2%の物価安定目標の実現の下、できるだけ早期に、実質で1%、名目で3%を上回る経済成長を定着させ、更に引き上げていく」という骨太の方針の目標の定着の実現につながることがわかる。
11月のコア消費者物価指数(除く生鮮食品)は前年同月比+2.2%と、10月の同+2.1%から大きな変化はなかった。エネルギーが前年同月比+2.2%と、10月の同-0.6%から上昇に転じた。12-2月には電気・ガスの補助金が再開する。一方、ガソリンの補助金が12月から縮小する。エネルギーは一時的に前年同月比で10%台の上昇となるとみられる。コア消費者物価指数も一時的に3%台となるとみられる。11月のコアコア消費者物価指数も同+2.2%と、10月の同+2.4%から上昇幅が縮小した。輸入物価の上昇によるコスト・プッシュの物価上昇が続いている。一方、貯蓄率が史上最低の水準に低下するなど、家計のファンダメンタルズが悪化し、生活防衛のため、需要の価格弾力性が高まりつつあるとみられ、物価上昇にディマンド・プルの要素はほとんどない。来年4月から、食料品の消費税が8%から1%に引き下げられることもあり、コアコア消費者物価指数の前年同月比は一時的に1%程度まで低下するとみられる。
堅調な総需要を維持することによって雇用や資本の需給を引き締め、実質賃金の上昇や省力化・生産性向上に向けた設備投資を促すことで供給能力そのものを引き上げていくことこそが、高市政権の経済政策を考える上で重要な「高圧経済」である。政府の成長戦略においても「需給ギャップは0%となったが景気は十分に強くなく、地方や中小企業まで回復の実感が広がっていない」と指摘されている通り、供給制約を理由に投資を抑制するのではなく、投資需要の拡大によって経済全体の底上げを図る視点が重要となる。政府の「骨太の方針」および「日本成長戦略」が掲げる実質1%・名目3%超の経済成長を定着させるには、過去の弱いトレンドに追いついたに過ぎない需給ギャップ0%の水準にとどまらず、2%超のプラスの需給ギャップを許容する政策運営が求められる。年末にまとめられる日本成長戦略実行計画の官民連携投資額で、企業と政府の合わせた投資する力のターゲットが事前に決定されることになる。過度な緊縮志向と未来への投資不足の流れを断ち切り、産業政策の国際競争に勝ち抜くことは、ネットの資金需要(企業貯蓄率+財政収支)を、同盟・同志国に見劣りしないGDP比-5%に向けて拡大することと同じだ。
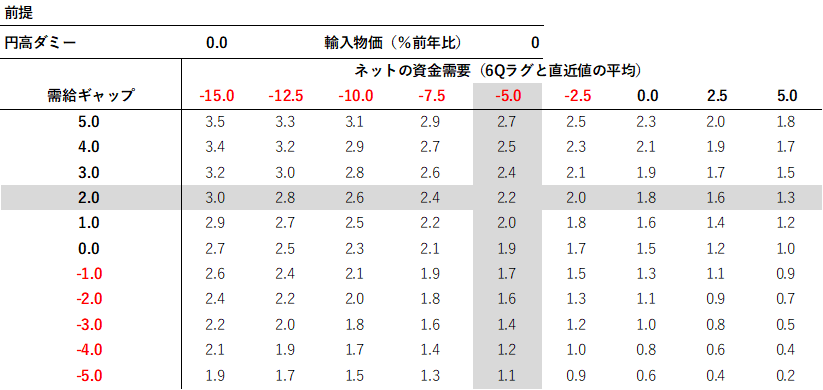
コアコア消費者物価指数の前年同期比は、ネットの資金需要(%GDP、4QMA、6Qラグと直近値の平均)、需給ギャップ(%、4QMA)、輸入物価(%、前年比、12QMA)、円高ダミー(1982年7-9月期-85年7-9月期に0、1985年10-12月期-2023年1-3月期に1、以降は-1)で説明できることがわかっている。輸入物価と円高ダミーが0というニュートラルな前提をおくと、-5%のネットの資金需要と2%の需給ギャップで、物価上昇率は2%強となると推計できる。投資需要の拡大のディマンド・プルによって、-5%のネットの資金需要と2%の需給ギャップに向けた動きを実現することが、「2%の物価安定目標の実現の下、できるだけ早期に、実質で1%、名目で3%を上回る経済成長を定着させ、更に引き上げていく」という骨太の方針の目標の定着の実現につながることがわかる。一方、ネットの資金需要が消滅した状態が続き、米国経済が不振になるなどして、需給ギャップと輸入物価が0%、円高ダミーが点灯(1)した場合、物価上昇率がほぼ0%となってしまうこともわかる。
コアコアCPI(%、前年比、4QMA)=1.45-0.08ネットの資金需要(%GDP、4QMA、6Qラグと直近値の平均)+0.16需給ギャップ(%、4QMA)+0.01輸入物価(%、前年比、12QMA)-1.41円高ダミー(1982年7-9月期-85年7-9月期に0、1985年10-12月期-2023年1-3月期に1、以降は-1);R2=0.85
図:コアコアCPIマトリクス表
本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。また、本レポート中の記載内容、数値、図表等は、本レポート作成時点のものであり、事前の連絡なしに変更される場合があります。なお、本レポートに記載されたいかなる内容も、将来の投資収益を示唆あるいは保証するものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。