


この記事は2026年9月18日に「きんざいOnline:週刊金融財政事情」で公開された「堅調な日経平均株価を下支えする企業の収益性向上」を一部編集し、転載したものです。
2026年度もようやく折り返しである。年度初めは地政学リスクの高まりが株価にどう影響するのかを懸念していたが、振り返れば、上期の日経平均株価はとても堅調に推移した。もちろん一本調子というわけではなく、6月のピークから7月のボトムまで17%程度の下落を見せたものの、全体的には底堅かったと評価できる。
こうした堅調な動きの背景には、AI(人工知能)や半導体関連への期待が大きく影響したといってよいだろう。ただ、長期的な視点に基づくと、資本効率改善への取り組みが評価されてきたことも影響しているのではないか。
15年6月にコーポレートガバナンス・コード(CGコード)が適用されてから、企業経営者は投資に前向きになっていたように思われる。特に、前年の14年8月に経済産業省が公表した「持続的成長への競争力とインセンティブ~企業と投資家の望ましい関係構築~」プロジェクト最終報告書(伊藤レポート)に「ROE(自己資本利益率)8%以上」が明記され、CGコードの文脈の中でも意識されるようになった。23年3月からは、東京証券取引所が「資本コストや株価を意識した経営」を上場企業に働きかけ、企業も取り組む様子がうかがえる。
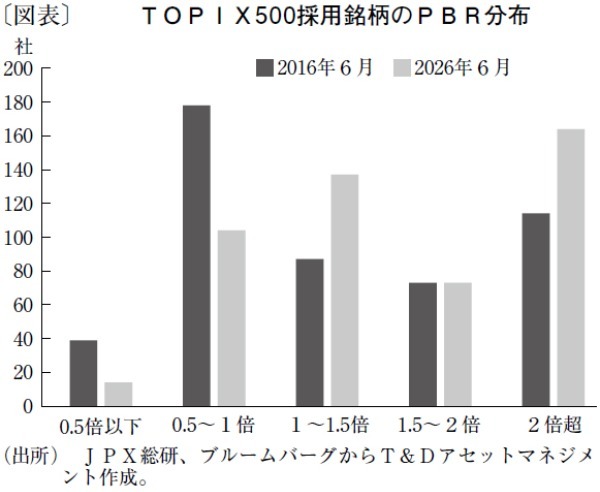
TOPIX500採用銘柄の各種指標について、今年6月末時点と10年前の16年6月末時点を比較してみた(図表)。データ制約の問題があり、すべての企業のデータを網羅できていないが、PBR(株価純資産倍率)については、2倍超の企業数が10年前の114社から164社へと増えた。一方で、1倍以下の企業は10年前の217社から118社に減っている。
PBRは「ROE×PER(株価収益率)」であるため、それぞれに分解して解析してみた。すると、ROE10%超の企業数は10年前の165社から256社に増えていた一方、PERが20倍を超える企業数は、152社から155社へと変化は限定的だった。「株価の過熱感によりPERが向上し、PBRの改善につながった」というロジックではなさそうだ。
ROEをさらに分解すると「売上高純利益率×総資産回転率×財務レバレッジ」となる。売上高純利益率については特殊要因で変動することを踏まえて、売上高営業利益率で観察すると、15%超の企業が273社へと10年前から倍以上に増えた。すなわち、ROEの改善は、企業の収益性向上に支えられているといえる。
株価の堅調な推移は、日本企業の企業努力が評価された結果といってよいだろう。こうした努力が続く限り、株価が大幅下落したところで、底値を拾うような姿勢が奏功するのかもしれない。
T&Dアセットマネジメント チーフ・ストラテジスト/浪岡 宏
週刊金融財政事情 2026年10月6日号