


この記事は2026年10月9日に「きんざいOnline:週刊金融財政事情」で公開された「かみ合わない市場との対話、長期金利は年内に3.2%台半ばへ」を一部編集し、転載したものです。
内閣府は8月から9月中旬にかけ、金融機関など市場参加者との意見交換を実施した。当局による債券市場との対話については、財務省理財局や日本銀行金融市場局が丁寧に取り組んでいる印象であり、内閣府による実施は珍しい。7月前後に「骨太ショック」を招いた経験を踏まえたコミュニケーション姿勢だとみられる。
9月30日の経済財政諮問会議でその内容報告があった。「金融機関との意見交換・ヒアリングの概要」と題した資料で、足元の長期金利の上昇要因は次のようにまとめられた。「海外金利の上昇、中東情勢等を背景としたインフレ、今後の政策の見通しなど複合的要因による」──。果たしてこの分析は的を射ているといえるのか。
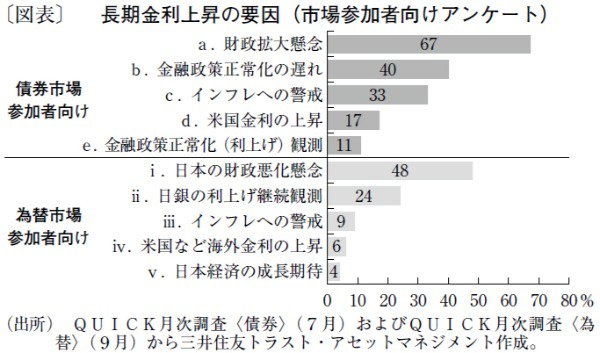
図表に、QUICKが実施した市場参加者向けアンケートの結果を示した。7月末実施の月次調査(債券)では「足元の金利上昇要因として注目しているもの(2つまで)」という問いの最多回答が「財政拡大懸念」の67%。「金融政策正常化の遅れ(ビハインド・ザ・カーブ懸念)」の40%が続いた。9月中旬に行われた月次調査(為替)では「日本の長期金利が3%を超えた主因」に対して「日本の財政悪化懸念」(48%)が最多。次いで「日銀の利上げ継続観測」(24%)だった。
両調査は回答者層や実施時期に違いがあるものの、長期金利上昇の最大の要因を財政面の不安だとし、2位に金融政策を挙げている点で一致する。なお、7月の債券調査では「金融政策正常化(利上げ)の遅れ」が、9月の為替調査では「利上げ継続観測」がそれぞれ挙げられている。長期金利上昇の背景として異なる経路が意識されている点は興味深い。
このようなQUICK調査と、内閣府まとめを見比べると、違いが浮き彫りになってくる。まず、内閣府まとめは、QUICKの両調査で3位の「インフレ」、4位の「海外金利上昇」を具体的に挙げる一方、1位の「財政懸念」と2位の「金融政策」は明示されていない。これらは「今後の政策の見通しなど」にまとめられて表現されているからだ。
もちろん、意見交換とアンケートを単純に比較するには限界がある。ただ、市場が最も警戒する問題が公表資料で十分に共有されていなければ、内閣府と市場の対話がかみ合っていない印象は残る。適切な背景分析がなければ、正しい処方箋は出てきにくい。
こうした現状を踏まえると、財政規律に対する信認を回復する具体策が打ち出されることへの期待は引き続き低いままだろう。長期金利はこれまでと同程度のペースで上昇し続け、年内に3.2%台半ば程度に達するとみている。
三井住友トラスト・アセットマネジメント シニアストラテジスト/稲留 克俊
週刊金融財政事情 2026年10月13日号