


この記事は2026年10月23日に「きんざいOnline:週刊金融財政事情」で公開された「中間選挙後の株式市場は米国の政治動向に、より敏感に」を一部編集し、転載したものです。
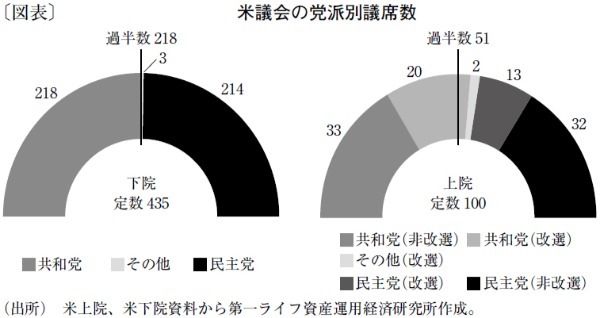
11月3日に行われる米国の中間選挙において、下院では民主党が過半数の議席を奪還するとの見方が強い上、上院でも過半数を獲得するとの予測も出ている。上下両院のいずれかでも民主党が過半数を獲得すれば、ドナルド・トランプ大統領の政策運営は厳しくなると予想される(図表)。
米国での予算の成立には、議会の決議が必要だ。そのため、上下両院、あるいは政府と議会がねじれ状態となれば、予算の成立が困難になる可能性もある。予算の成立が遅れれば、景気への悪影響や債券の償還などに支障が出るリスクがある。
トランプ第1次政権では、2018年12月22日から19年1月25日まで、予算成立の遅れによる政府機関の一部閉鎖が35日間と史上最長(当時)を記録した。この際の経済への損失額は約110億ドルと試算される。一方で、米国の株式市場への影響は軽微で、むしろ上昇基調をたどったが、これは、米連邦準備制度理事会(FRB)の利上げが最終局面にあり、利上げ打ち止め期待による効果が大きかったため。
選挙での敗北が予算の成立に支障を来しても、大統領令の提出には影響しない。従って、外交政策の変化は期待できない。むしろ、トランプ大統領自身の存在価値を、関税などの経済政策を含めた外交面に求める可能性もある。
外交面で注目されるのは、イラン問題への対応と、中国との関税交渉(重要鉱物問題を含む)だ。イラン問題においては、ホルムズ海峡航行船舶に対する実質通航料を認めるかどうかが焦点となる。認めなければ海峡封鎖の長期化、認めればアジア地域を中心とした原油コストの上昇につながる。対中問題は世界経済に影響し得る。中国が主張するレアアースのサプライチェーンまでも視野に入れた輸出管理強化策は、日本を含めた世界中の製造業に影響が及ぶ。
米国第一主義の下、トランプ大統領はディールが米国に有利な条件であれば、それが世界にとって不利な条件であっても、取引をいとわないだろう。日本の株式市場にとっても、米国の選挙結果が思わぬかたちで飛び火するリスクに注意が必要で、不透明感はさらに増すことになる。
ところで、トランプ第1次政権における政府機関の閉鎖は、前述のように利上げ最終局面にあって米国の株式市場への影響はほとんどなかったが、足元の市場は、利上げ継続への懸念を高めている。当時とは真逆の環境にあるともいえるため、米国の株式市場においても不安定要因になると考えられる。景気や企業業績は悪くないものの、不透明感の増大と金利の上昇が、株価の頭を抑える展開が予想される。
第一ライフ資産運用経済研究所 シニア・フェロー/嶌峰 義清
週刊金融財政事情 2026年10月27日号