


この記事は2026年1月5日に配信されたメールマガジン「アンダースロー(ウィークリー):黒字化したプライマリーバランスの予算は円安の原因に」を一部編集し、転載したものです。
目次
アンダースロー(ウィークリー):デュアル・マンデート下の日銀の利上げペース
7-9月期の実質GDPは前期比-0.0%(年率-0.1%)と非常に弱い結果であった。天候不順の影響はあったが、実質消費が前期比-0.3%と弱かった。4-6月期も同-0.3%(0.0%から下方修正)であり、消費の回復に腰折れ懸念が出てきている。日銀の利上げによる住宅ローン金利の上昇が、これまで好調であった若年層の消費に悪影響を与え始めているようだ。実質住宅投資も2四半期連続の前期比マイナスとなっている。今国会の所信表明演説で、高市首相は官民連携の戦略投資の拡大から「実質賃金の継続的上昇が定着するまでには、一定の時間を要する」ことを指摘している。その期間の家計の負担を、食料品の消費税を減税することで軽減することは理に適っている。消費が腰折れてしまえば、投資まで腰折れてしまるリスクが高まるからだ。
政府は日銀に対して、「「強い経済成長」と「安定的な物価上昇」の両立の実現に向けて、適切な金融政策運営が行われることは非常に重要である」(昨年11月12日の経済財政諮問会議での高市首相の発言)とし、デュアル・マンデートを課している。骨太の方針では、「2%の物価安定目標の実現の下、できるだけ早期に、実質で1%、名目で3%を上回る経済成長を定着させ、更に引き上げていく」とし、「強い経済成長」の定義も明確化した。日本成長戦略では、「需給ギャップは0%近傍となったが、景気は十分に強くなく、地方や中小企業まで景気回復の実感はまだ広がっていない」とし、投資需要の拡大による高圧経済の方針も明確化した。
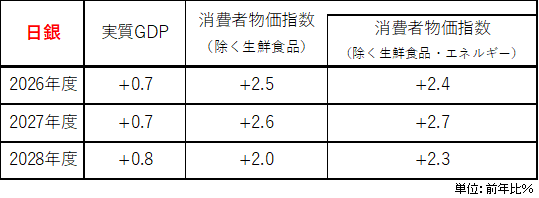
日銀法で定める政府と日銀の連携は、デュアル・マンデートの枠組みの下で、国民経済の健全なる発展を目指すことになる。10月の展望レポートでの、日銀の2027年の実質GDP成長率の予想は+0.7%とまだ弱い。利上げの景気への下押しの影響もあるとみられ、日銀は10-12月期の1-3月期がともに前期比年率-0.4%と、3四半期連続マイナスの弱いトレンドが続くことを示していることになる。政府の「強い経済成長」の定義を大きく下回っている。「強い経済成長」と「安定的な物価上昇」の両立のデュアル・マンデートの下での利上げペースは6か月に一回の緩やかなものとなるとみられる。グローバルなインフレ加速の影響で、一時的に3か月1回に加速している。マイナス成長の後だけに来年1月の展望レポートで堅調な経済状況を慎重に確認した上での利上げの後は、元の緩やかなペースに戻るとみられる。
図表1:日銀の見通し
高市政権の骨太の方針が“日本売り”を招いた!? この「骨太ショック」論が間違っている明らかな理由(11月11日)
高市政権の「骨太の方針」は画期的である
7月に、高市政権下で初となる骨太の方針(「経済財政運営と改革の基本方針2026「責任ある積極財政」元年~日本の挑戦を起動する!~」)が閣議決定されました。骨太の方針とは、2001年以降、自民党政権が毎年発表している経済・財政政策の基本方針で、翌年度の予算編成などに向けた、非常に重要な指針となります。小泉政権下の郵政民営化をはじめとする構造改革、プライマリーバランス(基礎的財政収支、PB)の黒字化目標など、重要な政策方針が過去にもここに盛り込まれてきました。
この骨太の方針の歴史のなかで、高市政権が打ち出した骨太の方針は画期的なものと言えます。なぜなら、高市政権の骨太の方針は、これまでとは根本的に異なる形で、日本経済が抱える課題と、その課題を乗り越え、「強い経済」を実現するための戦略を明確に示したからです。
高市政権の骨太の方針は、日本経済の課題は、これまでの潜在成長率低下の原因となってきた、長年にわたる「未来への投資不足」の克服だと断定しました。これは、日本経済の停滞が、人口動態の悪化(少子高齢化)などによる避けられない宿命ではなく、国内投資の不足という意思の問題であることを意味します。
宿命であれば変えられないものの、意志の問題であれば変えることができます。不足している未来への投資を拡大させるため、経済安全保障を念頭に置いた「危機管理投資」や勝ち筋の産業を伸ばす「成長投資」を中心に、できるだけ早期に実質1%超、名目で3%超の経済成長率を定着させ、さらに引き上げていくことを掲げました。
投資の大競争時代へ――経済政策のコペルニクス的転回
特に強調しているのが、グローバルな経済政策の潮流の変化です。これまでの効率重視で市場に委ねるだけの新自由主義的な政策ではなく、官民連携の大規模かつ長期的な財政支出を伴う産業政策を推進し、投資の大競争の時代への転換に対応する必要性を述べています。
そして、こうした経済的課題と潮流の変化に対処してくため、策定されたのが、日本成長戦略です。日本成長戦略では、17の戦略分野を中心に、2040年度まで累計で370兆円超の官民投資を目指します。
また、予算編成制度にも改革が施されます。第一に、恒常的な施策であるのに当初予算に盛り込まず、毎年補正予算で計上することが、近年の予算編成では常態化していましたが、それを当初予算で措置することになりました。補正予算に計上された場合、民間事業者は翌年度以降もその事業に対する予算措置が継続されるという確信がもてず(予見可能性が低い)、その事業を受注するために積極的な投資をすることを躊躇するなどといった問題がありました。
第二に、通常の歳出とは別の「『強く豊かな日本』投資枠』を日本成長戦略の複数年度にわたる計画に基づいて設定します。これらの改革によって、民間事業者の予見可能性を高めることで、民間事業者の積極的な投資を後押しすることを目指します。
「緊縮型」から「成長型」へ財政運営を切り替える
こうした経済財政運営の在り方の大きな変化を、今回の骨太の方針では「コペルニクス的転回」と表現しました。天動説から地動説への発想の転換、つまり財政運営目標の根本的な転換です。これまでの日本の財政政策は、「財政収支は黒字でなければならない」という緊縮志向に縛られてきました。
その象徴が、単年度のプライマリーバランス(PB)黒字化目標です。PB黒字化とは、税収の範囲内で政府支出を収めることを意味し、将来の成長のために必要な投資さえも制限してしまいます。しかし投資は、将来の便益が利払い負担を上回るのであれば、国債発行で資金調達しても問題ありません。
そこで、高市政権の骨太の方針により、財政規律目標が転換されました。従来のPB黒字化から、国・地方の総債務残高対GDP比の安定的低下へと中核が移ります。 これまでは目標年度でのPB黒字化時期を機械的に追うため、景気が悪い状況でも政府支出を抑制してしまいました。そして、将来の成長や経済安全保障の強化に必要な投資も抑制されてきました。これらの弊害を取り除くために、今回の変更では、PBを複数年度で管理することになり、景気変動や危機管理・成長投資の必要性に応じて、一時的な悪化を許容する方針を打ち出したのです。
こうした短期的な収支バランスより、中長期的な経済成長と財政の持続可能性を重視する考え方への転換は、「緊縮型」から「成長型」財政運営へのコペルニクス的転換にほかなりません。この新たな経済財政運営方針や日本成長戦略は、2027年度の予算編成から反映されていくことになります。
今回の「骨太の方針」は唐突に出されたものではない
ここまで説明してきたように、長年にわたる経済停滞から脱却し、潜在成長率を押し上げるとともに、経済安全保障を強化するという強い意志のもと、高市政権が打ち出した今回の骨太の方針は、日本の経済政策の大きな転換を印象付けるものとなりました。従来の財政再建を優先する政策運営から、官民連携による戦略投資と産業政策を通じて経済成長を実現する政策運営への転換を明確にしたという意味で、まさしく新たな経済政策の「元年」と呼ぶにふさわしい内容です。
もっとも、こうした政策方針は、今回の骨太の方針で突然打ち出されたものではありません。高市首相は、2025年10月4日の自民党総裁選の段階、もしくはそれよりも前から、責任ある積極財政による国内投資の拡大や、経済成長を重視した政策運営への転換を一貫して主張してきました。政権発足後も、その基本的な考え方を繰り返し発信しており、今回の骨太の方針は、これまで示してきた政策理念を具体的な政府方針として明文化したものと位置付けられます。したがって、高市政権の発信を継続的に追い、その政策意図を十分に理解していれば、今回の骨太の方針に大きなサプライズはなかったはずです。
しかし、多くの金融市場関係者やメディアは、必ずしもそのようには受け止めなかったようです。それどころか、今回の骨太の方針について、財政規律の後退によって財政不安が高まることや、政府の関与が強まることで日銀の金融政策の自主性が損なわれることへの懸念が広がりました。そして、骨太の方針の原案が明らかになった後、長期金利の上昇や円安が一定期間進行したこともあり、こうした市場の動きを「骨太ショック」と形容する見方が広がったのです。
「骨太ショック」という表現は妥当なのか?
果たして、こうした評価は妥当なのでしょうか。今回の骨太の方針の内容や、それに対する金融市場の反応を冷静に検証すると、本当に「ショック」と呼ぶべき事態が発生したのかについては、大きな疑問が残ります。
まず、財政政策を巡る懸念の背景には、今回の骨太の方針から「財政健全化」という言葉が削除されたことがあるようです。従来の「財政健全化」という表現は、今回は「財政の持続可能性」に置き換えられました。この変更をもって、政府が財政規律を軽視し、財政再建に向けた姿勢を後退させたと受け止める向きが少なくありませんでした。
しかし、これは今回の政策転換の本質を十分に理解していない解釈ではないでしょうか。前述のように、今回の骨太の方針では、政府債務残高対GDP比の安定的な低下を中核に据えながら、経済成長率を含めた幅広い指標を用いて、政府の財政をより多角的に管理していく方針が示されています。つまり、財政に対する責任を放棄したのではなく、単年度の財政収支という限られた指標に過度に依存する従来の考え方から脱却し、経済成長と財政の持続可能性を一体として捉える、より包括的な財政運営へと転換したのです。
むしろ、本当に問題視すべきなのは、前年までの骨太の方針にみられた、景気の状態や経済成長への影響を十分に考慮することなく、単年度のプライマリーバランス(PB)の黒字化を優先する硬直的な財政運営ではないでしょうか。財政収支を改善させること自体を政策の目的とすれば、景気が弱い局面でも歳出抑制や増税を優先することになりかねません。その結果、民間需要や企業の投資意欲が抑制され、経済成長率が低下すれば、税収の伸びも鈍化してしまいます。財政収支の改善を急ぐあまり、かえって経済成長を阻害し、財政の持続可能性を損なうという本末転倒な結果を招く可能性があるのです。
本来目指すべきなのは、官民の投資拡大によって経済成長を実現し、その結果として税収が自然に増加する好循環を生み出すことです。実際に、新型コロナウイルスの感染拡大以降、一時的に積極財政が実施されたこともあり、名目GDPは大きく拡大しました。それに伴って税収も増加し、政府の財政赤字や債務残高対GDP比は大幅に低下しています。こうした経験は、経済成長を通じて財政指標を改善させるという政策運営の重要性を示していると考えられます。
今回の骨太の方針は、こうした経験を踏まえ、財政収支の改善を最優先する従来の発想から、経済成長を実現することで財政の持続可能性を確保する発想へと転換したものです。財政運営の視野を広げ、より合理的で包括的な政策体系へと改善したにもかかわらず、「財政健全化」という言葉が置き換えられたことだけを取り上げ、財政不安の高まりや金融市場の動きを説明するのは、あまりに短絡的ではないでしょうか。
なお、海外に目を向けても、経済成長を重視し、その結果として財政の持続可能性を確保するという考え方は、決して特殊なものではありません。米国版の骨太の方針とも呼ぶべき2026年の大統領経済報告書をみると、政府の財政指標については、トランプ政権が掲げる政策の効果が成長率を押し上げ、債務残高対GDP比が低下する見通しであることが説明されています。そこでは、日本と同様に「財政の持続性(fiscal sustainability)」という表現が用いられています。これは、経済成長を政策運営の上位目標に位置付け、その実現によって財政の持続可能性も確保していくという考え方を反映したものといえるでしょう。少なくとも、日本の一部の金融市場関係者やメディアが骨太の方針に求めるような、単年度の財政収支の改善を経済成長よりも優先する政策体系にはなっていません。
「政府が日銀の利上げ牽制を強化した」は本当か?
次に、金融政策を巡る懸念について考えてみます。前年の石破政権による骨太の方針では、日銀の金融政策について、「日本銀行には、経済・物価・金融情勢に応じて適切な金融政策運営を行うことにより、賃金と物価の好循環を確認しつつ、2%の物価安定目標を持続的・安定的に実現することを期待する。」と記されており、政府と日銀の関係についての踏み込んだ記述はありませんでした。
これに対し、今回の骨太の方針では、「日本銀行には、内外の経済情勢等を十分に注視しつつ、日本銀行法、政府・日本銀行の共同声明の趣旨に沿って政府と緊密に連携し、経済・物価・金融情勢に応じて適切な金融政策運営を行うことにより、賃金と物価の好循環を確認しつつ、2%の物価安定目標を持続的・安定的に実現することを期待する。」と明記されました。
さらに、「日本銀行には、日本銀行法第4条及び政府・日本銀行の共同声明の趣旨に沿って政府と緊密に連携し、賃金と物価の好循環を確認しつつ、2%の物価安定目標の持続的・安定的な実現に向けて適切な金融政策運営を行うことを期待する。」との記述も盛り込まれています。
こうした記述に対して、一部の金融市場関係者やメディアは、政府が日銀に対する利上げ牽制を強めたものと解釈したようです。政府との連携が強調されることで日銀の金融政策の自主性が損なわれ、必要な利上げが遅れる結果、円安が加速し、インフレ圧力が強まるのではないかという懸念です。その後、当初の原案にはなかった、日銀法第3条の「金融政策の具体的な手法については日本銀行に委ねられる。」との文言が後に注釈として加えられたことについても、政府が金融市場の反発を受け、慌てて火消しに走ったとの指摘がありました。
「政府と日銀が意思疎通を図る」のは当然のことである
しかし、そもそも日銀法第4条が何を定めているのかを確認する必要があります。日銀法第4条では、「日本銀行は、その行う通貨及び金融の調節が経済政策の一環をなすものであることを踏まえ、それが政府の経済政策の基本方針と整合的なものとなるよう、常に政府と連絡を密にし、十分な意思疎通を図らなければならない。」と定められています。
つまり、日銀の金融政策が政府の経済政策の基本方針と整合的なものとなるよう、政府と日銀が十分な意思疎通を図ることは、法律上も明確に求められているのです。今回の骨太の方針は、こうした日銀法の規定を改めて確認したものであり、新たに政府が日銀の金融政策に介入する権限を設けたわけではありません。
そもそも、政府と中央銀行が緊密にコミュニケーションを取ることは、国際的にみても極めて自然なことです。金融政策と財政政策は、それぞれ異なる役割を担いながらも、経済成長や物価、雇用などに相互に影響を及ぼします。両者が経済情勢に対する認識を共有し、政策の整合性を確保することは、むしろ適切な経済政策運営にとって重要な要素といえるでしょう。
実際に米国でも、ベッセント財務長官は、FRBのウォーシュ議長やパウエル元議長と毎週のように朝食ミーティングを行っていることを明らかにしています。一方で、政策金利の引き下げなど、具体的な金融政策の手段について介入したことはないとも述べています。
ここで重要なのは、政府と中央銀行が緊密に意思疎通を図ることと、政府が中央銀行の具体的な政策判断に介入することは、明確に区別されるべきだという点です。政府の経済政策との整合性を確保することと、金融政策の具体的な手段を中央銀行が自主的に決定することは、決して矛盾するものではありません。
高市政権発足時から「デュアル・マンデート」を求めていた
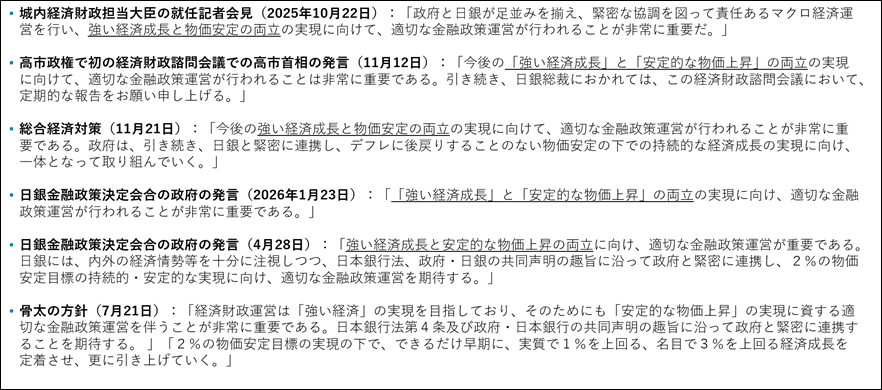
さらに重要なのは、今回の骨太の方針に盛り込まれた金融政策に関する考え方も、高市政権が従来から繰り返し示してきたものであるという点です。高市政権は、日銀に対して「安定的な物価上昇」だけでなく、「強い経済成長」との両立を求める、いわば「デュアル・マンデート」の考え方を、政権発足後も一貫して示してきました(図表-1)。日銀が物価の安定を実現することはもちろん重要ですが、その過程で過度な金融引き締めによって国内需要や企業の投資活動が抑制され、経済成長と必要な投資が損なわれることは避けなければならないからです。
高市政権が目指しているのは、官民連携による戦略投資と産業政策を通じて供給能力を高めながら、強い経済成長と安定的な物価上昇を両立させることです。そのためには、財政政策と金融政策がそれぞれの役割を果たしながら、経済政策全体として整合的に運営されることが重要になります。
今回の骨太の方針における政府と日銀の連携に関する記述も、こうした政策理念を反映したものと理解するのが自然でしょう。政権発足以来、繰り返し発信されてきた考え方が改めて明文化されたことをサプライズと受け止め、「ショック」と表現するのは、むしろ高市政権の政策方針や政治的な動きを十分に把握できていなかったことの表れではないでしょうか。
そもそも「ショック」と呼ぶほどの出来事だったのか?
そして、そもそも今回の金融市場の動きが、本当に「ショック」と呼ぶほど大きなものだったのかについても、検証する必要があります。日本の長期金利の上昇や円安の進行は、今回の骨太の方針によって突然始まったものではありません。米国の強い内需やインフレの進行、それに対応したFRBの急速な利上げなど、海外要因が大きく影響しており、こうした動きは高市政権が発足する前の2022年頃から続いているトレンドです。
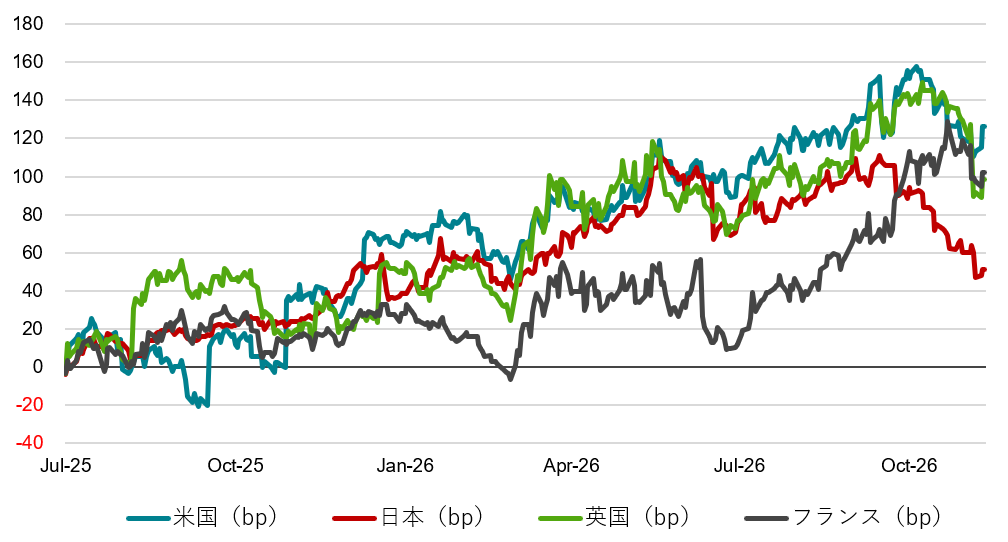
今回の骨太の方針の公表前後にも、長期金利や為替相場には一定の変動がみられました。しかし、その変動幅を過去の金融市場の動きと比較すると、特別に大きなものだったとは言い難いでしょう。図表-2をご覧ください。これは、各国の10年国債金利と政策金利の差の推移を示したものです。通常、政策金利が上がれば、長期金利もそれに応じて上がります。つまり、このふたつの金利差が大きければ、なんらかのショックによって、長期金利が政策金利の動向から乖離して上昇している兆候だと言えるわけです。
ところが、日本の長期金利の上昇幅は、他国と比べても同等です(図表-2)。つまり、骨太の方針を公表した日本だけが、特異的に長期金利が上昇したとは言えないということです。むしろ、長期金利の上昇や円安がすでに進行していたなかで、骨太の方針が公表されたと理解するのが自然であって、両者に因果関係があるかのように見立てて、「骨太ショック」と判断するのは無理があるというべきでしょう。
金融市場の変動を評価する際には、その時点で発生した値動きだけでなく、過去の変動幅との比較や、国内外の金融市場・経済情勢、政策変更などを総合的に考慮する必要があるのです。
株式市場に「ショック」がないのは、なぜか?
さらに、今回の「骨太ショック」を巡る議論には、金融市場の一部の動きだけを取り上げ、他の市場の反応を十分に考慮していないという問題もあります。「骨太ショック」を殊更に大きく取り上げているのは、主として債券市場や為替市場の関係者ではないでしょうか。しかし、経済にネガティブな影響を与えているとの解釈が妥当であるかどうかを判断するためには、債券市場や為替市場だけではなく、株式市場を含めた金融市場全体の動きを確認する必要があります。
仮に今回の骨太の方針が、日本の財政に対する信認を大きく損ない、日銀の金融政策の自主性を脅かすものであったとすれば、国債や通貨だけでなく、日本の金融資産全体が敬遠される、いわゆる「日本売り」が発生していてもおかしくありません。その場合、株式市場にも相応の売り圧力がかかり、株価が大きく下落することが想定されます。
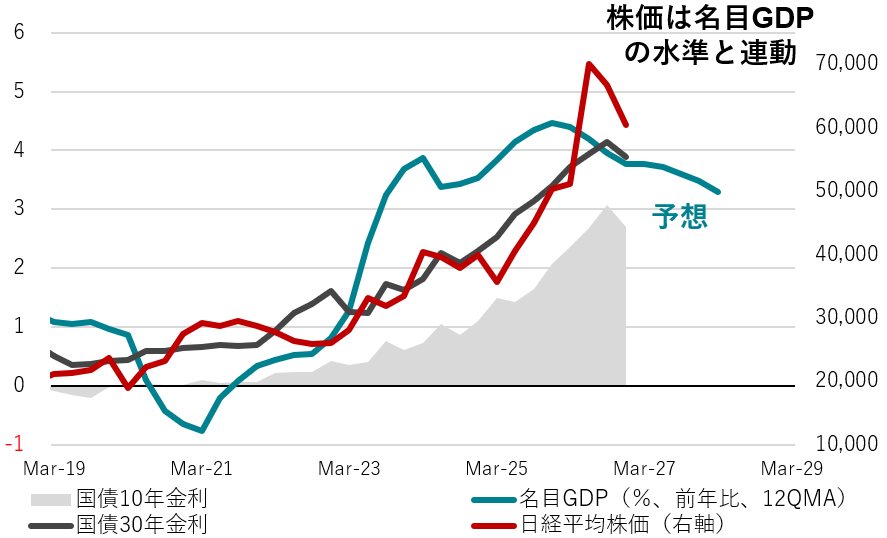
しかし、実際には、骨太の方針の公表後も日本の株式市場は過去最高値に近い水準で推移しており、少なくとも金融資産全体が一斉に売られるような「日本売り」が発生しているとはいえません(図表-3)。
むしろ、株式市場の動きは、高市政権の経済政策に対する成長期待が高まっていることを示唆していると考えられます。前述のように、高市政権が進める官民連携の戦略投資と産業政策は、これまで不足してきた国内投資を拡大し、日本経済の供給能力や潜在成長率を押し上げることを目指しています。また、予算編成の制度改革や、日本成長戦略に基づく中長期的な政策方針の明確化は、民間企業にとって将来の事業環境の予見可能性を高める効果が期待されます。
企業が政府の中長期的な政策方針を見通せるようになれば、設備投資や研究開発、人材育成などに対する意思決定を行いやすくなります。政府による戦略的な投資が民間投資を呼び込み、企業収益の拡大や生産性の向上につながるという期待が高まれば、それは株式市場にとってもプラスの材料となるでしょう。
少なくとも株式市場が高値圏で推移しているという事実は、骨太の方針によって日本の経済政策に対する信認が全面的に失われたという見方とは整合的ではありません。 念のために付け加えると、債券や為替市場と同様に、株式市場もグローバル経済の影響を大きく受けます。直近で株式市場がやや頭打ちになっていますが、これは高市政権の経済政策や国内景気に対する警戒感によるものではなく、世界的なAI関連企業の株価下落や、より経済の強い米国の金利上昇など、海外要因が主因とみられます。
債券市場や為替市場の一時的な動きだけを取り上げて「骨太ショック」と騒ぎ立てる一方で、株式市場が示している成長期待には十分に目を向けないのであれば、それは金融市場全体を捉えた分析とはいえないでしょう。
「経済政策」と「金融市場」を多面的に捉えることが重要
そもそも今回の骨太の方針は、単に財政支出を拡大することを目的としたものではありません。長年の経済停滞の原因を国内投資の不足に求め、政府が官民連携の戦略投資と産業政策を通じて民間投資を力強く引き出し、潜在成長率を押し上げるとともに、経済安全保障も強化するという、経済政策の基本的な考え方そのものを転換するものです。その政策的な意義を評価するためには、「財政健全化」という言葉が削除されたことや、政府と日銀の連携が強調されたことといった、個別の表現の変化だけに注目するのではなく、政策全体の目的や相互の関係を理解する必要があります。つまり、枝葉にばかり着目するのではなく、全体像を正しく捉える必要があるのです。
また、金融市場の反応についても、長期金利や為替相場の一時的な変動だけで判断するのではなく、株式市場を含めた幅広い市場の動向や、国内外のマクロ経済環境を踏まえて分析することが欠かせません。
マクロ経済や金融市場の動きは、財政政策、金融政策、経済成長期待、海外経済の動向など、さまざまな要因が複雑に絡み合うことで形成されています。一つの側面だけに焦点を当て、特定の政策と市場の動きを短絡的に結び付けることは、経済の実態を見誤ることにつながりかねません。今回の「骨太ショック」という評価も、そうした一面的な解釈の典型ではないでしょうか。重要なのは、目先の市場変動や個別の表現に過度に反応することではなく、政策転換が中長期的な経済成長や企業の投資行動、そして財政の持続可能性にどのような影響を与えるのかを見極めることです。
そのためにも、できる限り幅広い視野を持ち、経済政策と金融市場の動きを多面的かつ総合的に捉えていく姿勢が求められると考えます。
図表1:「強い経済成長」と「安定的な物価上昇」の日銀のデュアル・マンデートを示す政府の発信
図表2:当初予算から決算までの税収と税外収入の上振れ
図表3:名目GDP成長率と国債金利、日経平均株価
出所:内閣府、Bloomberg、クレディ・アグリコル証券 )
シンカー
米国: 消費者物価は安定
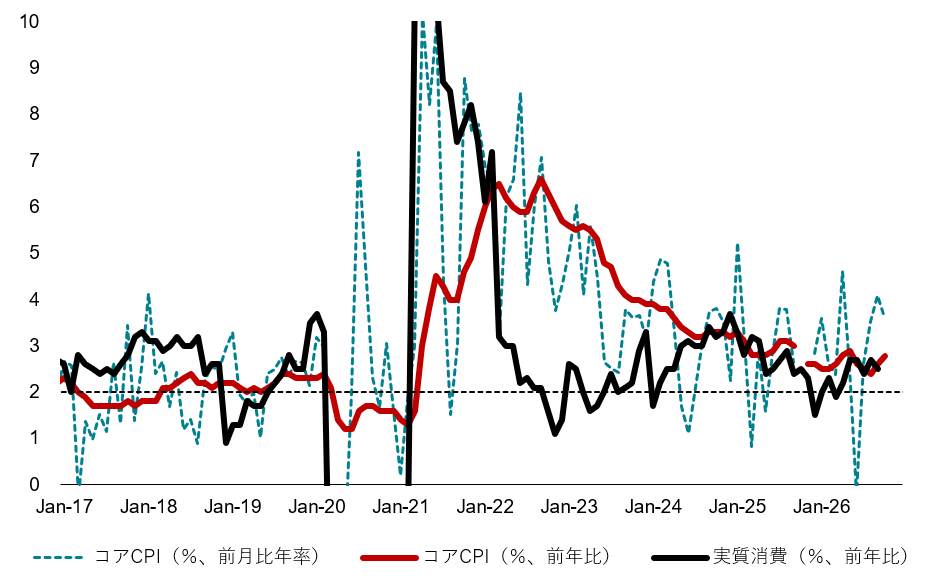
米国の10月CPIは、前月比+0.30%(年率+3.61%)と、9月同+0.34%(年率+4.09%)から伸びが僅かに減速した。政府機関閉鎖の影響で昨年10月分は公表されず、今回の前年比の公表値はないものの、昨年10月分を前後2カ月の平均値で補完すれば、今回は+2.8%となる。2%のインフレ目標を依然上回るものの、直近1~2年間は概ね横ばいか緩やかな低下で、落ち着いている。インフレに加速感がないなかでは、FRBがインフレ対応の急速な利上げを急ぐ必要性は見当たらない。
インフレ鈍化が緩やかな要因は、住居など粘着性のある一部サービス品目の出遅れや、エネルギー価格上昇からの波及、また半導体のボトルネックなどであり、消費の過熱が要因ではない。実質消費はトレンド並みで、落ち着いている。
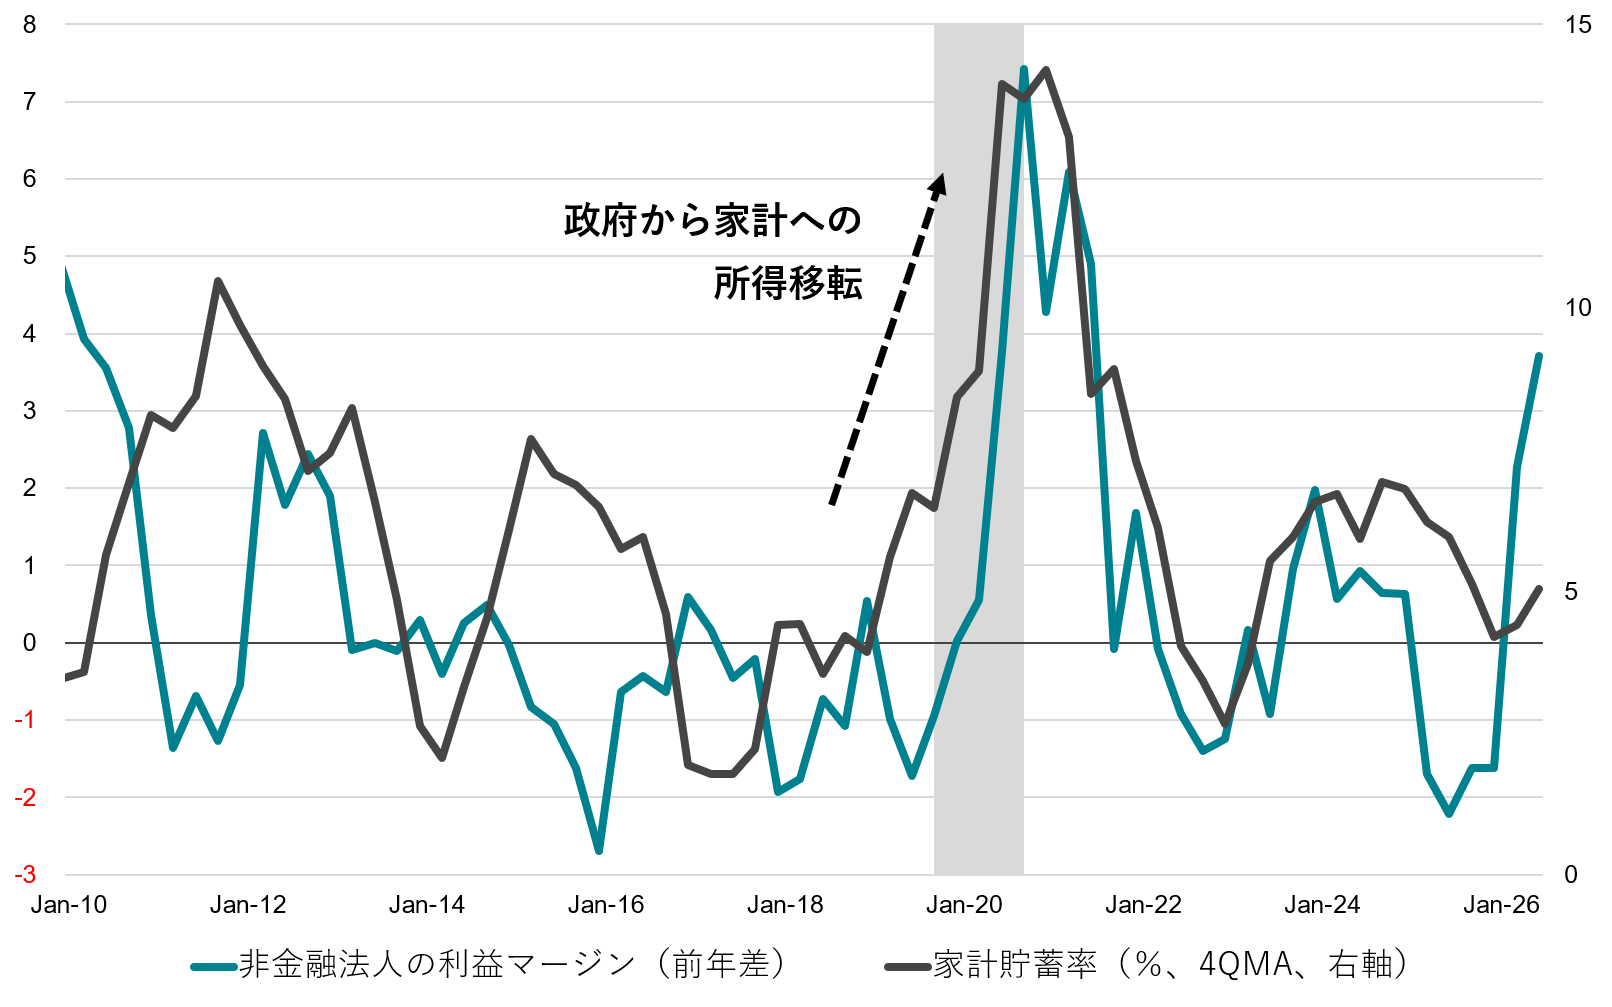
企業の利益マージンは、新型コロナ以降のインフレ期以来の上昇幅となっている。エネルギーや半導体部品からのコスト上昇圧力の価格転嫁を進めてきた要因が大きく、今年の名目GDP拡大にもつながったとみられる。新型コロナ期では、手厚い失業手当やローン返済免除、また現金給付など、政府からの大規模な所得移転が家計の貯蓄を大きく押し上げたことで、その後の消費拡大と企業の利益マージン拡大が相互に発生した。今回の局面では、昨年に大型の減税法案が実施されたとはいえ、財政の所得移転効果は少なく、家計貯蓄が進んだ状態ではない。減税法案は労働意欲の喚起(チップ・残業代非課税など)や設備投資減税など企業への恩恵が大きい一方で、社会保障給付は対象を厳格化された。実質所得の上昇は足元まで弱く、資産価格上昇による含み益の拡大を除けば、消費を加速させる要因は乏しく、インフレ圧力も高くないことが示唆される。インフレ率が目標を上回る状況への過度な懸念からタカ派姿勢が強まり、金融政策主導で金融市場に不要なボラティリティをもたらす動きが引き続きリスクとなる。(松本賢)
図表4:米国コアCPIと実質消費
出所:BLS、BEA、クレディ・アグリコル証券)
図表5:米国非金融法人の利益マージンと家計貯蓄率
緊縮の結論を先に置いて論拠を積み重ねる財政制度審議会の在り方は問題(11月13日)
財務省の財政制度等審議会が2026年11月に提示した「社会資本整備」に関する資料では、人口減少と供給制約の深刻化を背景に、従来の公共投資拡大路線から「インフラの総量抑制と質の転換」へ抜本的に舵を切るべきであると指摘された。同資料は、建設費の高騰で予算を増やしても実質的な事業量が伸び悩む中、現行ペースの整備を続ければ老朽化に伴う維持管理費(2045年度に15兆円程度)が将来世代の過重な負担となるほか、すでに資本蓄積が進んだ日本では整備による生産性向上効果も低下していると問題点を挙げている。さらに、深刻な人手不足にある建設業の供給制約下で公共事業を追加すれば、他産業からの雇用流出や物価上昇を招くと警鐘を鳴らした上で、低コスト工法や施設統廃合による規格見直し、居住抑制と連動した防災投資の重点化、さらにはKPIに基づく成果志向の成長投資を提言している。限られた財源と供給力のもとで将来負担の軽減と投資効率を最優先し、インフラの総量を抑えるべきだという主張が展開されている。
同資料の出発点となっている「日本の公的固定資本ストックは他国と比べて過剰である」という前提には、統計解釈上の課題がある。同資料が示す公的固定資本ストックの対GDP比の国際比較では日本が突出して高い水準となっているが、欧米諸国ではインフラの民営化が相対的に進み、公的ストックが小さく算出される傾向があるうえ、分母となる日本のGDPが長期停滞していることで比率が押し上げられている側面が大きい。加えて、日本は世界有数の災害大国であり、国土保全のために他国以上のインフラ整備が不可欠という地理的条件も考慮されていない。さらに、引用元であるIMFの元データを確認すると、日本を上回る数値(ベネズエラの約1,200%やアフガニスタンの約300%など)が並ぶのはインフラ整備が十分とは言えない発展途上国が多くを占めており、国際比較の指標としての妥当性には慎重な検証が求められる。また、同資料が示す「道路延長の対国土面積比(道路密度)」で日本がG20で最高水準だとの指摘も、山岳地帯が多く狭い可住地面積に人口や産業が集中している日本の地形上の必然であり、単なる面積比のみで物理的過剰とみなすことは妥当ではないだろう。
社会資本整備の経済効果を慎重に見込む根拠として挙げられた「限界生産性の低下」についても、データ全体の評価が必要である。同資料が引用する1981年度以降の地域別データでは、北海道・東北・北陸・四国・九州の5地域で限界生産性が低下している点が強調されているが、一方で関東・東海・近畿・中国の4地域では1980年代に大きく上昇し、2000年代以降も高い水準を維持している。全9地域の増減幅を合算すれば日本全体としては概ね横ばいで推移しているとみられるうえ、とりわけ国内最大の経済規模を持つ関東圏では期間中に約2倍へと大きく上昇しており、経済規模の大きい都市圏の動向を踏まえれば、日本全体のインフラ投資効果を過小評価することは適切ではないだろう。
また、「公共事業の追加は他産業の雇用を逼迫させる」とする根拠として提示している相関分析も、統計的な説明力が乏しい。東北地方の事例として、建設業の雇用変化率と製造業・小売業の雇用変化率の間に負の相関があるとして散布図を示しているが、その決定係数(R²)は製造業で0.11、小売業で0.077に過ぎず、回帰直線の当てはまりは極めて低い水準にとどまっている。建設業の雇用増加が製造業や小売業などの雇用減少につながるという分析を踏まえ、他産業への悪影響を懸念している。需要の押し上げによって雇用や資本の需給を引き締め、実質賃金の上昇や省力化・生産性向上に向けた設備投資を促すことで供給能力そのものを引き上げていくことこそが、高市政権の経済政策を考える上で重要な「高圧経済」である。政府の成長戦略においても「需給ギャップは0%となったが景気は十分に強くなく、地方や中小企業まで回復の実感が広がっていない」と指摘されている通り、供給制約を理由に投資を抑制するのではなく、需要創出を通じて経済全体の底上げを図る視点が重要となる。投資不足が続く日本経済において、コストを上回る便益が見込まれる分野への政府投資は、民間投資を阻害するクラウディング・アウトではなく、むしろ民間投資を呼び込むクラウディング・インの効果をもたらす。これを具現化したものが、高市政権が「日本成長戦略」のもとで目指す官民370兆円超の戦略投資である。
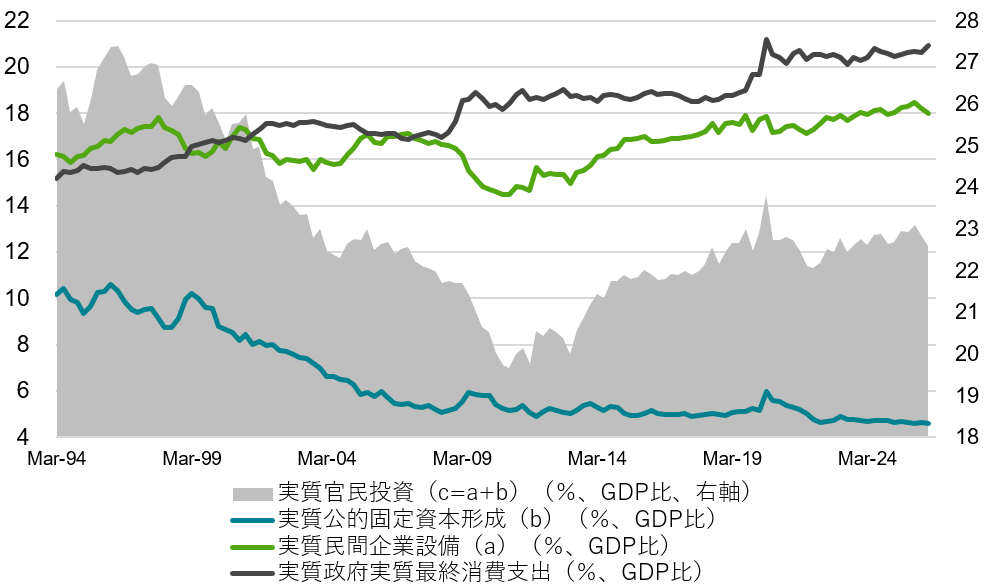
政府支出の長期的な推移を分析すれば、日本は公共投資を抑制し続けてきたのが実態である。実質政府支出の対GDP比は過去30年で概ね横ばいであり、直近15年では増加傾向にあるように見えるものの、その内訳で拡大しているのは社会保障や公的サービスなどの「最終消費支出」である。一方で、将来の成長基盤となる「実質公的固定資本形成(公共投資)」の対GDP比は長期にわたり低下傾向が続いており、ストックの過剰ではなく、継続的な過少投資によるインフラの老朽化と成長力低下こそが本質的な課題である。社会保障費の増加を過度に懸念する、緊縮志向の呪縛で、実質政府消費の増加の分、実質公共投資が減少し、インフラの脆弱化と、成長機会の喪失につながった。公共投資を抑制するため、コストと便益の差を試算するための社会的割引率が実質4%と、実勢の実質金利を大幅に上回る高い水準に維持されてきた。高市政権では、社会的割引率を引き下げ、正常化し、将来の便益が利払費などのコストを上回る投資は、「強く豊かな日本投資枠」として青天井で実施する方針だ。
緊縮志向に基づくインフラの総量抑制ではなく、官民連携の戦略投資を軸とした「高圧経済」の実現によって潜在成長率を引き上げる視点が不可欠である。政府の「骨太の方針」および「日本成長戦略」が掲げる実質1%・名目3%超の経済成長を定着させるには、過去の弱いトレンドに追いついたに過ぎない需給ギャップ0%の水準にとどまらず、2%超のプラスの需給ギャップを許容する政策運営が求められる。政府・日銀・GPIFの連携による長期資金の供給や「強く豊かな日本投資枠」等の活用を通じて、企業部門を従来のコストカット型(貯蓄超過)から投資・成長型(投資超過)へと転換させることで、実質設備投資の拡大と実質賃金の上昇を両立させることが可能となる。あわせて、これまで社会保障費増大の陰で削られてきた実質公共投資の対GDP比を大きく引き上げ、インフラの脆弱化と成長機会の喪失を反転させることが、国力の回復につながる。
官民連携の戦略投資の拡大は、実質設備投資と実質公共投資を合計した投資のGDP比を低迷から脱却させ、大きく引き上げ、強い経済成長の起爆剤となる。政府は「責任ある積極財政」の下、これまでの投資不足から脱却し、危機管理投資・成長投資を通じて国内投資を拡大する方針を明確にしている。日本成長戦略や地域未来戦略においても、官民投資の拡大を通じた供給力強化や地域経済の活性化を目指している。財務省としては、その政府方針を実現するため、必要な投資をどう確保し、効率的に執行するかを検討する責務がある。財政制度等審議会の資料全体として、必要な社会資本整備の規模や効果を客観的・総合的に検証するというよりも、ストック総量の抑制という緊縮の結論を先に置き、それを裏付ける論拠を選択的に積み重ねた構成となっていることは深刻な問題だ。来年春に緊縮志向の石破政権が任命した財政制度審議会の委員の任期が終わる。高市政権の責任ある積極財政による戦略投資の拡大の方針に理解を示す委員に入れ替える必要があるだろう。
図1:財務省資料- 社会資本整備についてのポイント
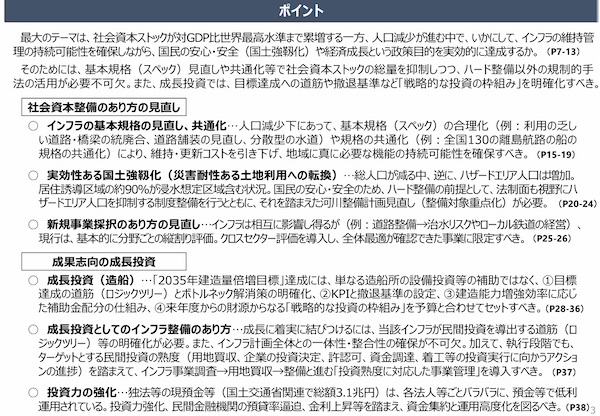
図2:財務省資料-固定資本ストックの状況
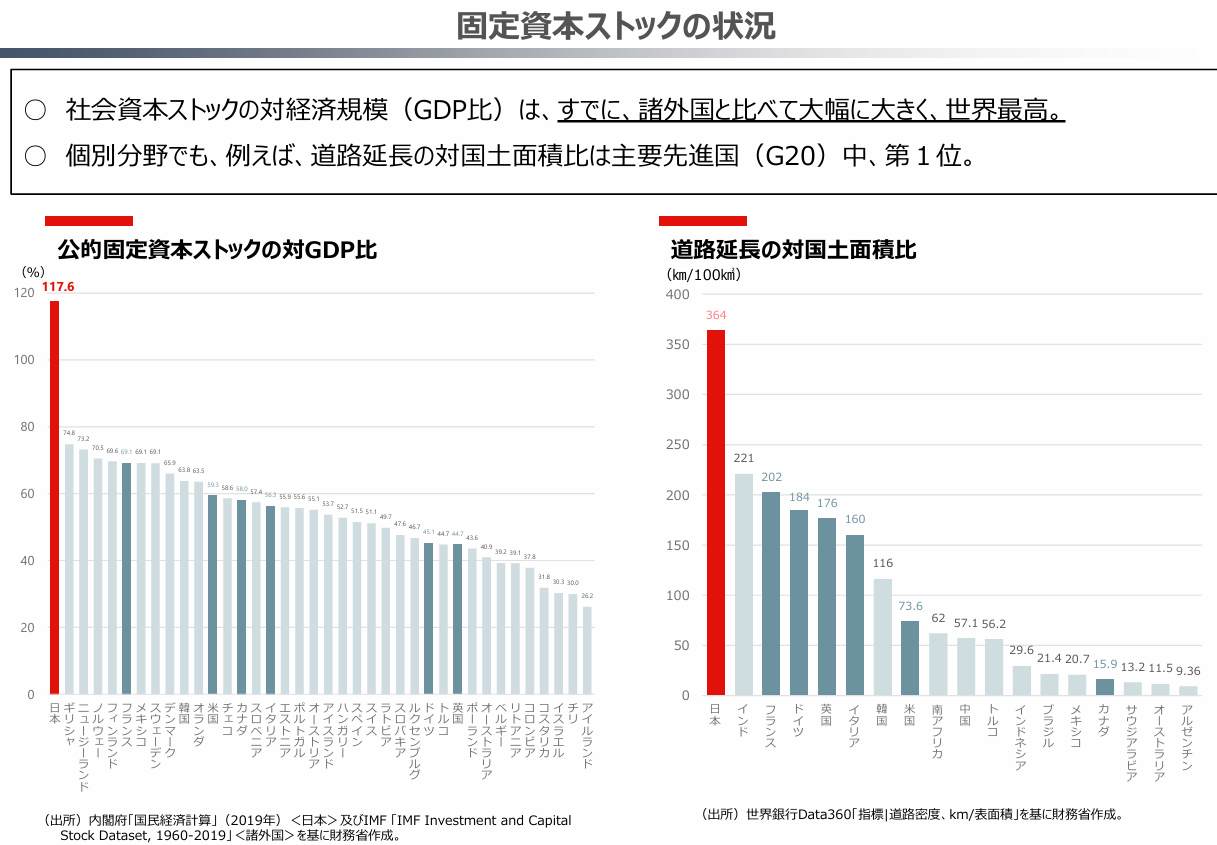
図3:財務省資料-社会資本ストックの生産性
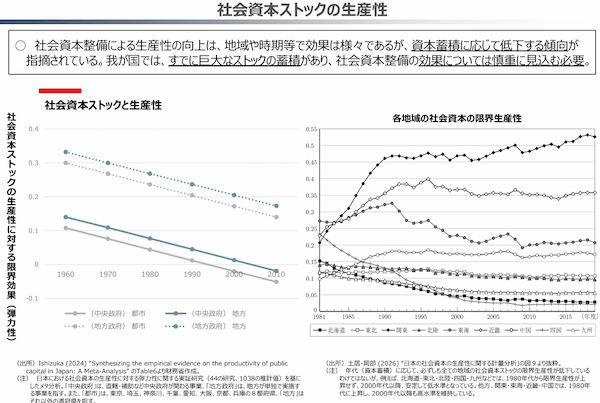
図4:財務省資料-他の産業の供給制約への影響
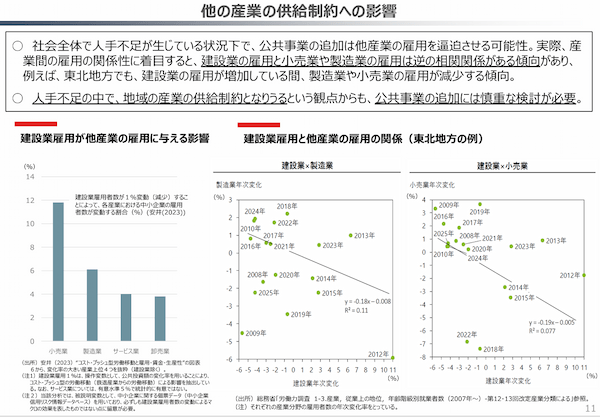
図5:実質公共投資と実質設備投資のGDP比
本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。また、本レポート中の記載内容、数値、図表等は、本レポート作成時点のものであり、事前の連絡なしに変更される場合があります。なお、本レポートに記載されたいかなる内容も、将来の投資収益を示唆あるいは保証するものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。