


パッケージング・VC、ボルトオン型M&Aを推進
ターゲット領域は工業製品の包装資材などのパッケージング関連、もう一つは視覚に訴える店頭広告・看板、室内装飾、ラッピングなどのビジュアルコミュニケーション関連だ。デジタル化の進展などで新聞・印刷、情報関連用紙を中心に紙需要が縮小する中、成長ドライバーとして位置付ける。
オセアニア、東南アジアでも同じくパッケージング、ビジュアルコミュニケーションが重点領域で、こちらはスパイサーズを通じて域内でのM&Aを活発化している。
こうしたスタイルはボルトオン型M&Aと呼ばれる。核となる企業(KPPの場合はアンタリスとスパイサーズ)を買収した後、相乗効果が見込める周辺企業や補完事業を継ぎ足し(ボルトオン)で追加取得して、事業を戦略的に拡張するアプローチを徹底している。
今年はここまで7件のM&Aを発表しているが、3件が国内案件。その一つは環境関連で、木くずリサイクルのシナネンエコワークス(現KPPエコワークス、東京都品川区)を子会社化した。
さらに、写真薬品・インクジェット紙の製造や大判プリンターの販売を手がける中外写真薬品(東京都墨田区)、デザインや店頭装飾物制作・施工のプロスパーグラフ(東京都渋谷区)を相次ぎ子会社化。買収をテコに、国内でもビジュアルコミュニケーション事業の本格展開に動き出した。
事業ポートフォリオの多角化が着々
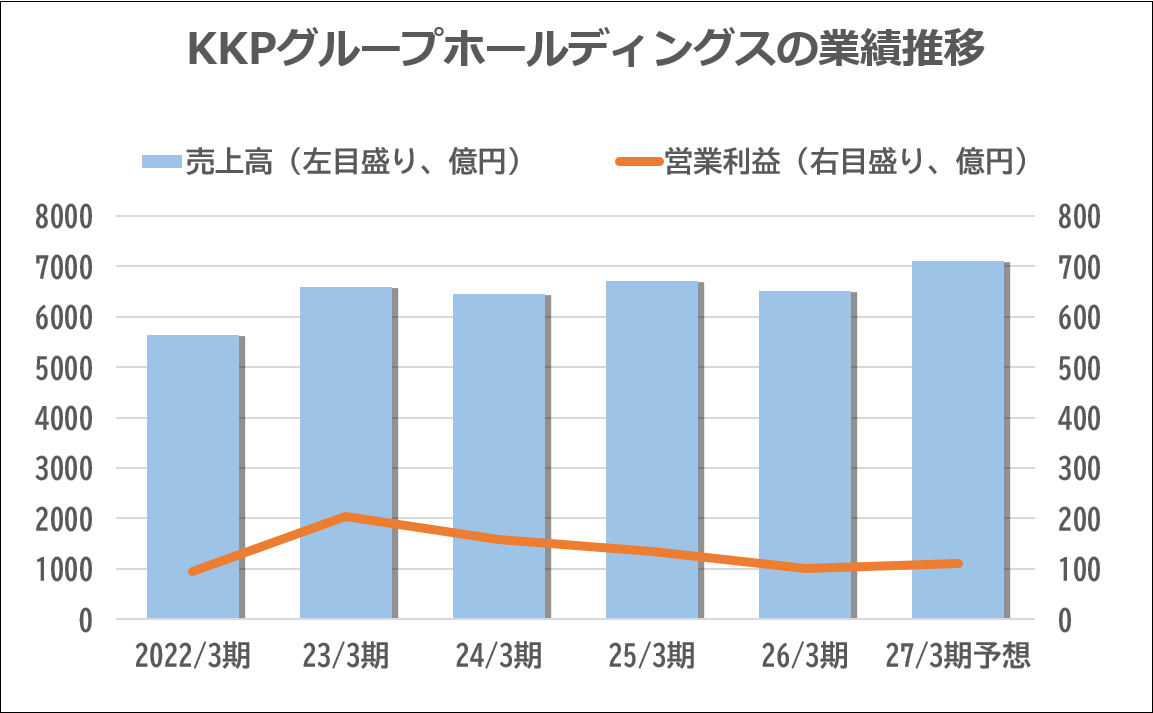
KPPグループホールディングスは2028年3月期を最終年度とする3カ年の中期経営計画で売上高7500億円を目標とする。
その1年目の26年3月期は売上高2.9%減の6503億円、営業利益25.6%減の100億円。主力の紙流通の需要減や物流費の増加などが響き、2期ぶりの減収減益となった。足元の27年3月期は売上高9.2%増の7100億円、営業利益9.2%増の110億円を見込む。
売上高を地域別にみると、北東アジア44%、欧州・米州46%、アジア・太平洋10%(2026年3月期)。欧州・米州がお膝元の北東アジアをすでに上回る。
では、事業ポートフォリオ別はどうか。紙47%、板紙11%、パッケージング19%、ビジュアルコミュニケーション9%、古紙・パルプ(製紙原料)、化成品・その他が各7%。
パッケージング、ビジュアルコミュニケーションは合わせて27%と売上高の4分の1を超えたところだが、営業利益ベースでは全社の46%を占め、紙事業の43%を上回るまでに成長。従来の紙依存から脱却し、事業ポートフォリオの多角化に成功しつつある。