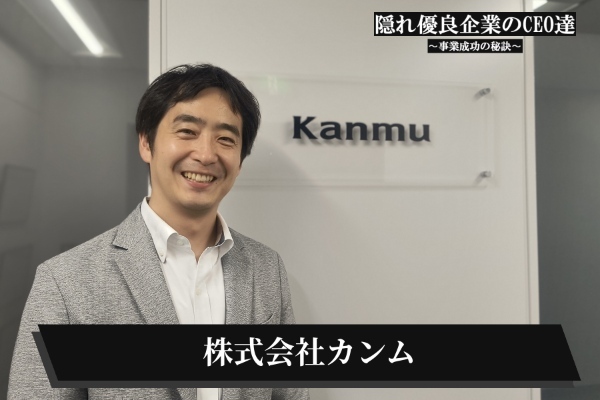
キャッシュレス決済が当たり前になった一方で、金融サービスそのものの使い勝手には、まだ改善の余地が残されている。株式会社カンムは、アプリで発行できるVisaプリペイドカード「バンドルカード」を軸に、住所などの詳細な情報を持たなくても与信を判断する仕組みを磨いてきた。2022年に三菱UFJ銀行との資本業務提携を発表し、2023年にMUFGグループへ参画した。
代表取締役の八巻渉氏は、2011年の創業から2度の事業転換を経てカード発行にたどり着いた。近年は中小事業者向けの「サクっと資金調達」「サクっと分割」「YELL 請求書カード払い」で法人領域にも軸足を広げ、決済にとどまらない金融サービスの姿を描いている。MUFGグループ参画を含めた経営観、他社に真似できないものはないという前提に立った戦略、そして次の10年の構想について、八巻氏に聞いた。
2016年にアプリから1分で作れるVisaプリペイドカード「バンドルカード」をリリース。2026年7月には1500万インストールを突破。
2022年3月に第二種金融商品取引業を取得し、同6月に「手元の資産形成に活用できるクレジットカード」Poolをリリース。
2023年3月に株式会社三菱UFJ銀行と資本業務提携を実施。
2025年より、「サクっと資金調達」等、法人向けキャッシュフローソリューションの提供開始。
企業サイト:https://kanmu.co.jp/
目次
メディア構想から決済へ移りバンドルカードにたどり着くまでの5年間
── 2011年の創業から、2016年のバンドルカードのリリースまで5年あります。この間に何があったのですか?
八巻氏(以下、敬称略) 事業を2回ほどピボットしています。最初にやろうとしていたのは金融系のメディアに近いもので、日本にはあまり例がないと考えていました。ただ、当時はフィンテックという言葉もなく、すごく難しいと感じたところから、伝手があって決済領域に移りました。
2013年にはカード会社と組んで、クレジットカードの明細情報を分析し、その会員に合ったクーポンを出すという事業を始めました。ただ、これはカードのインフラの問題で、精緻なデータが取れないという壁がありました。
もともと自社でカードを発行できないかと模索していたところもあったので、このタイミングで、自社発行の検討を始めました。ただ、金融領域はとにかく時間がかかります。ライセンスを取るだけでも1年、2年かかってしまう。2014年ごろにはバンドルカードをやると決めていましたが、インフラをどう整えるか、ライセンスをどう取るか、など様々取り組んだ結果、リリースが2016年になりました。
── 会社設立当初からの5年間で最も大きな決断は何でしたか?
八巻 クーポンの事業をやめて、バンドルカードをやると決めたところです。クーポン事業においては、クーポンを提供いただく加盟店開拓と、クーポンと会員様のマッチングのデータ分析が主要な業務でしたが、カード発行となると一気に業務が変わります。また、そのクーポン事業を閉じることになるわけですが、提携していたカード会社には大変お世話になっていたので、別の提携ができないか?という軸で検討していました。
カード発行の選択肢が4社しかなかった時代に見えていた勝ち筋
── カード発行にあたって、最も苦しかったのはどこでしたか?
八巻 当時の日本には、Visaのライセンスを使い、基幹システムまで含めて他社にカードの発行権を提供している会社が、ほとんどありませんでした。候補が4社ぐらいしかなく、全社に断られたら事業が成り立たないという状況でした。
── 過去のインタビューで「ライセンスとチームとシステムがあれば10億円以上の企業価値はつく」と話しています。この読みの根拠を教えてください。
八巻 ラインセンスと言っているのは、正確に言うとBINスポンサーモデルというもので、欧米では割と一般的なカードの発行スタイルでした。BINはBank Identification Numberの略で、カード番号の上6桁や8桁のことです。Visaなどのライセンスを持つ企業が、他社にカードの発行権限を付与(スポンサー)する仕組みです。
一般的な提携カードとは違い、自社がカードの発行主体となれるため自社で基幹系のシステムを作れますし、自由度がかなり高くカードを発行できる仕組みです。当時、日本でやっていたのは1社あるかないかで、その前例のない道をこじ開けるのに苦労しました。
加えて、カードのシステムを提供するプロセッサという事業者は、大手に限られていました。システムのインフラを整えるだけで10億円や20億円かかるような選択肢しかない環境です。
しかし逆に言えば、その難易度を突破して自社でシステムを構築できればそこに大きな価値が生まれます。 他社が既存の手段で同じことを実現しようとすれば数十億円かかるわけです。それを私たちがより安価に、しかも短期でできるのであれば、その仕組み自体に10億円以上の企業価値がつくはずだという、楽観的な見立てがありました。
三菱UFJ銀行との提携を「株主の移動」とみる八巻社長の経営観
── 2022年に三菱UFJ銀行との資本業務提携を発表しています。その背景を教えてください。
八巻 当社の事業運営には、財務的な基盤を安定させることが必要です。特にコンシューマー向けのサービスとしてユーザーの信頼を得ることも重要です。お金を預けるサービスは、基本的に知らない会社イコール怪しい、となる。自分が知っているブランド、知名度のある会社と提携する重要さも認識しており、そのような観点での検討もふまえて資本業務提携に至りました。
── きっかけは、デビットカードに後払いを載せたいという協業の打診だったと聞いています。そこから資本の話に移った流れを教えてください。
八巻 当時、市況が大きく変わったことで、IPOを前提とした戦略の軌道修正も検討し始めたことが背景としてあります。別の資本構成もありえるか検討した結果、今回の選択に至りました。
── グループに入ると、予算を精度高く実行することが求められます。窮屈さはありますか?
八巻 もともとIPOを目指していたので、上場後には計画を達成することが当然求められるということを前提に事業運営をしていました。ですから、そこはあまり変わりません。IPOした企業の方が自由度が高いようなイメージがあるかもしれませんが、上場していれば大きな赤字は出せないので、企業としてやらなくてはいけないことは同じです。現在の当社の環境でいえば、株主が少ない分、意思決定が早いという意味で、メリットが勝ると感じています。
── 社内にはどう説明したのですか?
八巻 株主が移動するだけです、というコミュニケーションをしていました。実際にそう思っていたので、大きな懸念はなく、いまも自然体です。
── 別のインタビューで「経営者として悔しさが残るうちは、M&Aはやらないほうがよい」と話しています。この真意を教えてください。
八巻 私は、かなりドライに会社経営をとらえていて、会社は株主のものだと考えています。株主のエグジットの機会を設けないと意味がない。それがIPOなのかM&Aなのかは株主が決めるものだと思います。
会社は社長のものではなく、株主が保有しているのが株式会社です。株式価値を最大化するにあたって、M&Aのほうがよければ M&Aであるべきだし、IPOのほうがよければIPOであるべきという、単純に合理的な判断だととらえたほうがよいということです。
もちろん創業者はマジョリティの株主の場合もありますが、外部株主が入る場合は、そちらが優先だと考えるということです。
── 何代も続いていて、外部株主のいない会社の場合はどう考えますか?
八巻 外部株主がいないのであれば、それはそれでよいのではないかと思います。外部株主がいる場合はエグジットの機会を設けなければいけないので、会社の一存で決めるものではないというのが自分のスタンスです。100パーセント持っているのであれば、その人の持ち物なので、自身で決めればよいと思います。
プリペイドカードに後払いを載せたスコアリングノウハウを法人向けへ広げる
── バンドルカードやPool、サクっと資金調達、サクっと分割を展開しています。他社が真似しづらい競争優位はどこにありますか?
八巻 正直、模索中のところもありますが、基本的に他社に真似できないものはないだろうと思うので、早く動いたもの勝ちという、オーソドックスな話はあります。
そのうえでバンドルカードに関しては、プリペイドカードの上に後払いができるという機能を発明して、それを磨き込んできました。住所などの細かい情報がなくても一定のスコア化をするというノウハウとシステムを、かなり磨いてきた。そこに興味を持っていただき、先方のデビットカードにも載せたいというのが提携先の狙いでもありました。
これを法人向けに横展開しています。データの取り方や、それをどう精度を上げるかという点、データ解析とオルタナティブデータは、法人向けでも通用するところがあると考えています。法人においては、貸借対照表や損益計算書のようなオーソドックスなデータだけではなく、その他のデータを活用して審査に生かせる。ここは大きな強みだと思います。
── 後払い決済に登録制を導入し、信用情報と共有する制度の議論が進んでいます。どう見ていますか?
八巻 長期的には、本人確認が必須な世界になるでしょう。ECで物を買うのも、すべて本人確認が必要な世界になると思います。マネーロンダリングや犯罪対策という観点で、匿名ではできない世界はいずれ来る。
いまはマイナンバーや運転免許証を出さなければいけない、面倒な仕組みですが、それが指紋認証ひとつで済む世界になるのであれば、利便性と犯罪対策の文脈がマッチします。そのタイミングで、電子の取引は一定、人物を特定したうえで行われる世界になると思います。
短期的に後払いの規制で論点になっているのは、多重債務や高額の債務という点と、加盟店の不正という点です。両サイドの文脈があり、そこに向けたインフラの整備も進んでおり、そこには大きな影響はなく対応できると思います。
── 直近は法人向けに舵を切りつつ、バンドルカードのリブランディングにも取り組んでいます。それぞれの狙いを教えてください。
八巻 日本の上場しているスタートアップを見ると、時価総額が1000億円、2000億円を超える会社で、純粋なB2Cはあまりいないと感じていました。ゲームやエンターテインメントの企業が中心で、基本的にはB2B2CかB2Bの会社がほとんどだと思います。
B2Cだけでその規模に到達するのは難しい。日本国内に閉じればという話かもしれませんが、B2Bのケイパビリティも持たないと、一定の規模感は作れないという感覚がありました。そのような背景があり、5年ほど前からB2B事業をかなり重視していました。
そこでまず、親会社が銀行であることと、当社のデータ解析の強みをいかして、中小企業向けの資金提供に商機があるのではないかと考え、事業展開を開始しました。
── B2Cのリブランディングはどのような狙いですか?
八巻 今後の方向性は模索中のところもありますが、市場においてはキャッシュレス導入という文脈は一周したと思います。昔は現金より便利だから使いましょう、というノリでしたが、キャッシュレス比率は大きく上がり、キャッシュレス単体での利便性は当たり前になった。
一方、金融サービスがものすごく便利になったかというと、まだこれからの部分も多く残っています。決済だけではなく金融サービスを展開するうえで、各サービスへのリンク集としてのスーパーアプリを超えて、AIが自動でお金のアロケーションをする世界を作りたい。運用する場合は投資、リスクヘッジする場合は保険、決済に資金が足りない場合は後払いや貸金というように、シームレスに動く世界観です。
機能として揃っていても、それが自動で使われ、有機的に連携しているところまでは、まだ実現されていないと思います。そういうものは、我々のまだ小さい規模であれば実践できるかもしれない。それに向けて、ただ決済をするサービスではないというブランディングを始めました。
AIが金融サービスを自動で選ぶ世界と、これから起業する人への視点
── 次の10年、2035年にどのような状態を実現したいですか?
八巻 B2C事業においては、バラバラに存在している金融サービスがAIで連携される世界を作りたい。自分のお金がAIで適切な金融サービスに割り振られる仕組みを実現するのが、一つのゴールだと思っています。その型は5年ぐらいでできると思うので、それを2035年までに、三菱UFJ銀行の力も借りて伸長させたい。
B2Bは新規事業の位置づけですが、2035年頃にはB2Cと同じぐらいのPL規模になり、2つの事業が両軸として機能する会社になっているとよいと思います。
── 八巻社長が創業したころと比べて、いまのスタートアップの環境はどう変わりましたか?
八巻 立ち上げやすくはなりましたが、エグジットはしにくくなったというところは明確にあると思います。
最近も20代の起業家と飲んだりしていますが、短期でエグジットが見える事例があまりない。損益計算書で1億円、2億円を作って10億円で売りたい、という話が往々にしてあります。それはそれでよいのですが、売却の次に大勝負をかけたいという人が多いように思います。しかし、一発目を10億円で売るということは、PLで1億円、2億円しか作ったことがないわけです。その状況では、次もそんなに規模は出せないと思います。
── なぜ大きな規模を作りにくくなっているのでしょうか?
八巻 要因はいろいろありますが、まず、若い起業家がソフトウェアで勝負できる市場がかなり減ったというのは前提としてあると思います。いま伸びているスタートアップは、経験を積んだ層が立ち上げた会社でエンタープライズ向けが多い印象です。日本の大企業は株価も伸びてお金もあるので、そこを攻略できないスタートアップは相当きつい環境になっている。これは若手がやりにくい理由の一つだと思います。
加えて、コンシューマー向けの事業には資金がつきにくい。エグジットの環境が厳しくバリュエーションがつかないので、リスクマネーが供給されていない印象もあります。我々の世代は、頑張れば数十億円は調達できましたが、いまは難しいと思います。その意味で私は、ラッキーな世代だったのかもしれません。
── 資金調達の手段は増えている印象もあります。
八巻 10年のスパンで言えば、資金調達の環境は昔より良くなったというのはそのとおりだと思います。ただ、この2年のスパンで言うと、2年前に比べてバリュエーションがかなり小さくなっている印象です。デットによる資金調達はしやすくなっていますが、数十億円を突っ込んで赤字を掘りながらも、200億円、300億円を作るというのが、なかなかやりづらいファイナンス環境なのだろうと思います。
── そうした環境で起業する人に、伝えたいことは何ですか?
八巻 1回目でお金を作って2回目で本気を出す、という発想はもしかしたら微妙かもしれません。私から見ると、1回目で苦労している人が次に伸びている印象です。
同時に、人はやったことがあるところまでしか成長しないと思っています。1億円を作った人、10億円を作った人、100億円を作った人では、実力が全然違う。100億円を作った人は、逆に次も100億円を作りやすくなると思います。もちろん運の要素はありますが。
数億円を積み重ねるのもありだとは思いますが、次に本気を出すのであれば、最初から本気を出したほうがよいのではないか、というイメージです。市場選定の話で言えば、大きく狙わないとファイナンスもついてこない。いまは数億円でよいけれど将来的に数百億円にしたいというのであれば、いまから数百億円を狙ったほうが、結果として成長すると思います。
数百億円を狙って、結果的に数十億円になったとしても、それはそれでよいと思います。最初から小さく狙ってしまうと、そこに落ち着いてしまうからです。私自身、会社に成長させてもらっていると強く実感しています。
- 氏名
- 八巻渉(やまき わたる)
- 社名
- 株式会社カンム
- 役職
- 代表取締役 執行役員 CEO