


この記事は2026年9月11日に「きんざいOnline:週刊金融財政事情」で公開された「長期金利3%到達は通過点、来年度末には3%台半ばまで上昇も」を一部編集し、転載したものです。

日本の長期金利は上昇基調で推移している。新発10年物国債の利回りは9月2日に一時3.015%まで上昇し、約30年ぶりの高水準に達した。長期金利上昇の主たる要因は、日本銀行の追加利上げ観測の高まりと、日本の財政悪化に対する懸念である。
市場が日銀の早期利上げを強く意識するきっかけとなったのは、日銀が7月末の金融政策決定会合後に公表した「経済・物価情勢の展望」(展望レポート)だ。展望レポートでは、物価上振れに対する日銀の強い警戒感が示された。特に、為替レートの円安進行による輸入物価の上昇を、先行きのインフレ加速を招くリスク要因の一つとして明確に指摘した点は注目に値しよう。
7月の決定会合後のニューヨーク市場では、日米の通貨当局が協調して円買い介入を実施した。米国のスコット・ベッセント財務長官は、日銀による利上げの遅れが円安の背景にあるとみており、協調介入で日本を支援するとともに、利上げを促す狙いがあったとみられる。
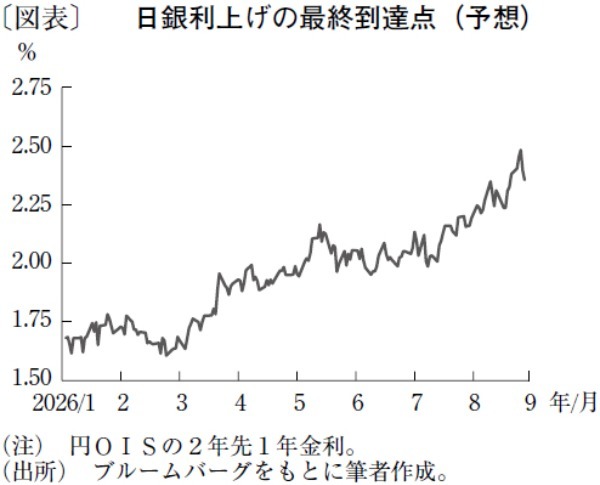
実際、日米が協調して為替介入に踏み切った後、市場では日銀が利上げペースを加速させるとの見方や、日銀の利上げの最終到達点(ターミナルレート)が切り上がるとの見方が広がっている。ターミナルレートの代理指標とされる円OISの「2年先1年金利」によると、足元では一時2.5%に迫る水準まで上昇した(図表)。
一方、日本財政の先行き悪化懸念も、長期金利を押し上げる要因の一つに挙げられる。政府が7月に閣議決定した「経済財政運営と改革の基本方針2026」(骨太方針2026)には、17の戦略分野に対して2040年度までに官民合わせて累計で370兆円規模の投資を推進し、「強い経済」の構築を目指すとされている。27年度には、政府が示す戦略分野への投資額は10兆円を超えるとみられる。
加えて高市早苗政権は8月5日、27年4月から2年間限定で飲食料品の消費税負担を実質ゼロにする方針を閣議決定した。しかし、年間5兆円規模とされる減収・給付分を埋めるための具体的な財源については、明示を先送りした。
当社が8月21日に発表した「2026・27年度の景気予測(26年8月改訂)」では、日銀が27年度末までに0.25%の追加利上げを4回実施する(政策金利の誘導目標を2.0%程度まで引き上げる)ことを想定している。17分野の戦略投資と飲食料品の消費税減税により、先行き中長期的な物価上昇圧力が強まると予想されるなか、日銀が「ビハインド・ザ・カーブ」に陥らないよう、今後も着実に利上げを進めていくとの見立てである。
短期金利の上昇に加え、日本の財政悪化への懸念が続くことから、長期金利は上昇基調で推移するだろう。当社は、長期金利が3%に達したのは通過点に過ぎず、27年度末には3%台半ばまで上昇するとみる。
浜銀総合研究所 調査部 特任研究員/北田 英治
週刊金融財政事情 2026年9月15日号