この記事は2026年9月11日にSBI証券で公開された「NISA向き?30万円未満!高配当・増配・増益期待の12銘柄」を一部編集し、転載したものです。
目次
NISA向き?30万円未満!高配当・増配・増益期待の12銘柄
今回の「日本株投資戦略」では、高配当利回りが期待できる銘柄を特集します。
東京株式市場では9月末、3月末決算・9月末決算銘柄などの配当・株主優待を受け取る権利が確定します(権利付き最終日は9月28日)。
東証プライム市場の上場企業のうち3月決算企業は全体の3分の2程度を占める「主力勢力」です。その多くは3月期末に加え9月末にも配当を実施しています。3月決算銘柄の2027年3月期第1四半期決算発表は8月中旬までに終わり、業績面での好不調もある程度明らかになってきました。こうした時期は、東証プライム市場に上場する3月決算企業について分析する良いタイミングのひとつです。
新NISA(少額投資非課税制度)では、成長投資枠を使うと毎年240万円まで、国内株式などに投資でき、その売却益および配当が非課税となります。しかし、買い付けた株式が値上がりするとは限らず、売却益に対する非課税のメリットが生じる保証はありません。一方、企業から投資家に支払われる配当については、相当な業績悪化がない限り、計画通り支払われることが多いとみられます。
日本経済新聞社の調べでは、2027年3月期の上場企業の配当総額は前期比6%増え、総額約23兆円と、6年連続で過去最高を更新する見込みです。企業間の持合解消が進む中、新しい安定株主を得るためにも、企業は株主還元・配当政策の強化を図る方針です。同時に、2027年3月期の上場企業の純利益は14%増える予想(2026年8月19日付・日本経済新聞)で、上場企業の業績拡大も株主還元・配当政策の強化につながります。
今回は、高配当利回りが期待できるのみならず、業績拡大の継続や配当の維持・拡大が期待できる銘柄を抽出すべく、スクリーニングを行いました。スクリーニング条件の詳細は、図表の脚注に示しています。
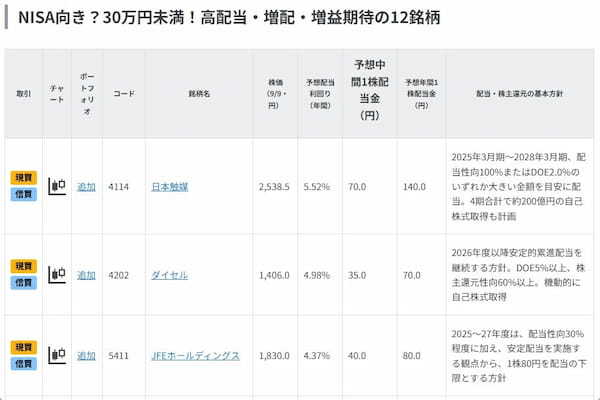
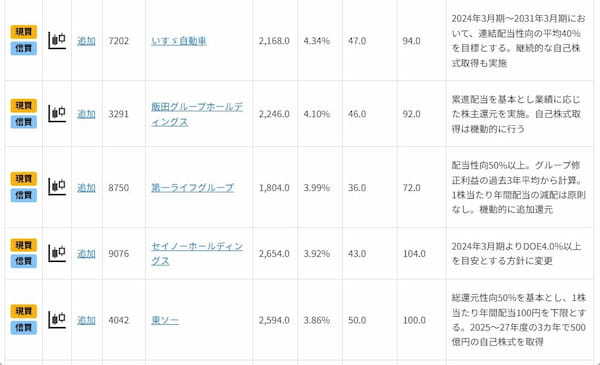
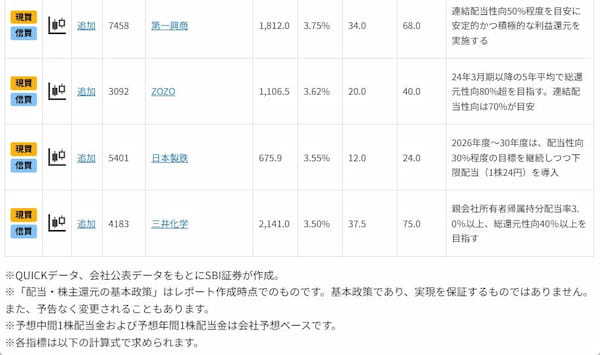
(1)予想配当利回り=予想年間1株配当金÷株価(9/9終値)×100 (単位・%)
(2)配当性向=年間1株配当金÷1株利益(EPS)×100 (単位・%)
(3)総還元性向=(配当総額+自己株式取得額)÷純利益×100 (単位・%)
(4)DOE(株主資本配当率あるいは親会社所有者帰属持分配当率)=1株配当金÷1株純資産×100 (単位・%)
★スクリーニング条件
(1)時価総額1,000億円以上の東証プライム市場上場・3月決算銘柄
(2)最低投資単位(100株)当たり投資金額が30万円未満(株価が3,000円未満)
(3)今期(2027年3月期)予想配当利回り(予想年間1株配当金は会社予想)が3.5%以上、かつ中間期末(2026年9月末)時点の株主に配当実施予定
(4)予想EPSを公表するアナリストが3名以上(Bloombergベース)
(5)予想EPSの市場コンセンサス(Bloombergベース)が過去4週間で上昇
(6)2027年3月期第1四半期営業利益(非公表会社は純利益)が前年同期比で黒字転換、または増益
(7)9/8(火)時点の今期(2027年3月期)、来期(2028年3月期)市場予想営業利益(Bloombergコンセンサス・非公表会社は純利益)がともに前期比増益予想
(8)配当性向、総還元性向、DOEの具体的な数値目標、あるいは累進配当(配当を現状維持または増配する)の方針があること
(9)取引所または日証金、当社による信用規制・注意喚起銘柄を除く(空売り規制銘柄は除きません)
掲載銘柄は上記条件をすべて満たしています。掲載の順番は予想配当利回り(9/9時点)が大きい順です。
東証プライム市場の予想配当利回り(加重平均)は2.1%(9/9時点)です。掲載銘柄の予想配当利回りは同平均を大きく上回っていますので「高配当利回り」を期待できる銘柄と考えられます。
一部掲載銘柄を解説!
日本触媒(4114)~大幅増収増益見通し。今期は配当性向100%超の予想
◎「触媒」の製造から始まった総合化学メーカー
社名のとおり、もともと化学反応を促進する「触媒」の製造から始まった総合化学メーカーです。現在は触媒事業に加え、紙おむつなどに使われる高吸水性樹脂(SAP)で世界トップクラスのシェアを持ち、私たちの生活に身近な製品を幅広く手掛けています。さらに水質汚濁防止に貢献する水処理剤原料やCO2吸収剤といった「スペシャリティ」分野、大型液晶ディスプレイ向け光学フィルム用アクリル樹脂などの「エレクトロニクス」分野、土木向けエマルションなどの「コンストラクション」分野、EV用リチウムイオン電池の電解質材料といった「エネルギー」分野にも展開しており、身近な日用品から次世代成長分野まで幅広い事業ポートフォリオを持つことが強みです。
◎2027年3月期は増収・増益に転換の予想
2027年3月期第1四半期(2026年4~6月)は、売上収益1,213億円(前年同期比+19.8%)、営業利益121億円(同+182.7%、約2.8倍)、純利益103億円(同+134.0%)と大幅な増収増益となりました。主因は、マテリアルズ事業における原料価格高騰に伴う在庫評価差益の増加や海外市況急騰によるスプレッド拡大、高吸水性樹脂(紙おむつ向けなど)の北米販売回復、およびソリューションズ事業における特殊品のスプレッド拡大・数量増加とディスプレイ関連材料の中国向け拡販です。※業績数字の億円未満は切り捨てています。
この第1四半期の好調な実績を踏まえ、それまで中東情勢の緊迫化を理由に未定としていた通期業績予想を8/7(金)(取引時間中)に公表しました。米国・イラン情勢の影響は段階的に落ち着くとの前提のもと、通期では売上収益4,550億円(前期比+13.8%)、営業利益210億円(同+19.8%)、親会社所有者帰属利益(純利益)205億円(同+22.3%、EPS139.71円)を見込んでいます。
◎2027年3月期の予想配当性向は100.2%
同社は2025年3月期~2028年3月期にかけて「配当性向100%またはDOE(株主資本配当率)2.0%のいずれか大きい方」を目安とする株主還元方針を掲げています。今回、2027年3月期の年間配当予想は前期実績113円から27円増配の140円(中間70円・期末70円、配当性向100.2%、DOE5.2%)へ上方修正されました。今後は政策保有株縮減で得た資金も還元強化に活用する方針です。好業績予想と増配発表を受け、株価は発表を受けて上昇し、9/1(火)には2,733.5円まで上昇、9/10(木)終値も2,519.5円と高値圏を維持しています。それでも予想PER18.1倍・PBR1倍割れの水準にあり、配当利回りは5%台とプライム市場平均(加重平均で2.1%)を大きく上回るため、割安感と高利回りを両立した投資妙味がある銘柄と考えられます。一方、原料市況や中東情勢の再緊迫化、想定為替(158円/USD)からのブレなど、業績予想の前提が崩れるリスクには留意が必要です。
セイノーホールディングス(9076)~DOE4%以上で株主還元を強化
◎企業間物流で産業を支える会社
岐阜県大垣市に本社を置く物流大手企業です。「カンガルーのセイノー」は聞き覚えがあるかもしれません。東証プライム市場に上場しており、時価総額は4,996億円です(※1)。
主な事業は「輸送事業」、「自動車販売事業」、「物品販売事業」、「不動産賃貸事業」であり、主力の輸送事業は売上高全体(※2)の77.6%を占めています。
子会社の西濃運輸では、特積み(特別積合せ)を主力事業としています。特積みとは、複数の荷主の荷物を混載して運ぶことをいいます。輸送方式は他にも、トラック1台を荷主1社で占有する貸切方式などがありますが、西濃運輸では特積みを利用した企業間物流が強みとなっています。
※1:2026年9月10日時点。
※2:2026年3月期の売上高を参照。
◎業績は過去最高を更新
8/6(木)に発表された2027年3月期第1四半期決算の業績を確認すると、売上高は2,137億6,500万円(前年同期比7.1%増)、営業利益は125億5,300万円(同36.4%増)の増収増益かつ過去最高の業績を達成しています。また第2四半期業績予想について、売上高を0.7%、営業利益を5.2%、それぞれ当初計画よりも上方修正しています。特積みにおいて、継続的な運賃改定効果により、キログラム単価は上昇を継続しています。また、原油価格高騰に起因する特需を取りこみ、物量が計画を上回ったことなどが業績を押し上げた要因です。年間の1株当たり配当金の予想は104円(中間43円・期末61円)で、予想配当利回りは3.90%です(※3)。
※3:2026年9月10日の終値より算出。
◎注目ポイント
物流業界では2024年問題など、人手不足がリスクとして認識されていましたが、そのような中でも2022年以降、株価は上昇基調で推移しています。直近では8月25日に高値2,846円をつけており、1989年12月の上場来高値2,920円に迫りました。
一方で課題もあり、9月10日時点の前期実績PBRは0.97倍であり、1倍を割れています。今回は高配当銘柄としてご紹介していますが、節目の1倍を恒常的に上回るためには、自社株買い、増配、IR強化、事業成長など更なる資本効率化が投資家から求められそうです。
▽当ページの内容につきましては、SBI証券 投資情報部長 鈴木による動画での詳しい解説も行っております。東証プライム市場を中心に好業績が期待される銘柄・株主優待特集など、気になる話題についてわかりやすくお伝えします。
・出身:東京(下町)生まれ埼玉育ち
・趣味:ハロプロの応援と旅行(乗り鉄)
・特技:どこでもいつでも寝れます
・好きな食べ物:サイゼリヤのごはん
・好きな場所:秋葉原(末広町)
ラジオNIKKEI(月曜日)、中部経済新聞(水曜日)、ストックボイス(木曜日)、ダイヤモンドZAIなど、定期的な寄稿も多数
初心者や若い世代に寄り添った視点で、投資の基本やマーケットの情報をわかりやすく伝えることが目標。読者と一緒に学び、成長していけるようなコンテンツづくりを目指している。 特技は空手。