


この記事は2026年9月18日に「きんざいOnline:週刊金融財政事情」で公開された「円安是正への転換点となり得る日銀の利上げ加速」を一部編集し、転載したものです。
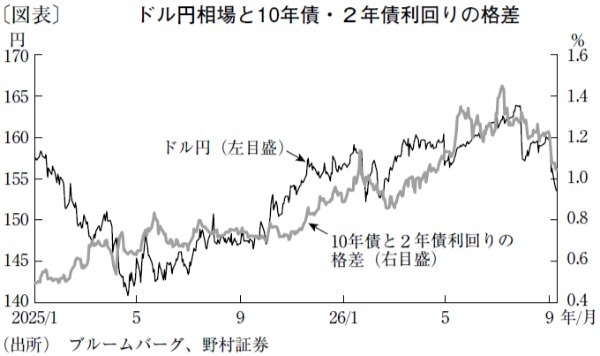
ドル円相場は9月に入り調整し、7日には今年2月以来となる1ドル=155円割れを記録した。ゴールデンウイーク中の日本単独介入および7月末にかけての日米協調介入と、今年2回の円買い介入局面でも155円割れに至らなかっただけに、相場は転換点を迎えたとの見方が強まりそうだ。
円高圧力が強まっている背景には、日本銀行の利上げ期待の高まりがあろう。7月末の日米協調介入後、米当局からの日銀利上げ加速に向けた日銀と政府への圧力が強まっている。
20カ国・地域(G20)財務大臣・中央銀行総裁会議に前後し、米国のスコット・ベッセント財務長官は日銀の植田和男総裁と会談。「インフレ期待を安定させ、為替レートの過度な変動を回避するためには、金融政策を適切に策定し、その内容を明確に発信することが重要」との声明を公表した。ベッセント長官はG20後の会見でも、日本はリフレ政策を終了すべきとの姿勢を見せており、日銀・政府に対して政策姿勢変化への圧力を強めている。
植田総裁もG20後の記者会見において、利上げについて「次回会合を含め毎回会合でしっかり議論する」と発言した。市場では、日銀の9月利上げ後は3カ月に一度程度のペースでの利上げを基本としつつ、円相場次第で連続利上げを実施する可能性も意識されている。
過去1年程度は、日銀が利上げしても円高で反応しにくい状況が続いてきた。背景には、利上げペースが遅く、インフレ抑制には不十分との懸念があったとみられる。結果的に、日本国債利回りのベア・スティープ化と円安ドル高が歩調を合わせて進んできたが、日米協調介入後は円高とともに長期債利回りや超長期債利回りが低下し、フラット化が進んでいる(図表)。
日銀による利上げペース加速への期待は、インフレ上振れやビハインド・ザ・カーブのリスク低下を通じ、相対的には長期や超長期債への支援材料となる。日本の長期・超長期債利回りの安定と円高が同時進行しやすい相場への転換点を迎えている可能性も意識されよう。外圧も加わって日銀利上げペース加速が実現すれば、債券市場安定とともに、日銀利上げに対して円高で反応しやすくなりそうだ。
中東情勢を巡る不確実性が大きく、原油価格が依然として高止まっている点は、ドル買いの実需を通じて円高を抑制する材料となるだろう。しかし、日銀が3カ月に一度程度のペースでの利上げが想定される状況となれば、円安ドル高リスクは低下しよう。筆者は、26年末のドル円予想を1ドル=154円で据え置くものの、日銀の対応次第で短期的な円高ドル安が加速する可能性に注意する必要がある。
野村証券 市場戦略リサーチ部 チーフ為替ストラテジスト/後藤 祐二朗
週刊金融財政事情 2026年9月22日号