


この記事は2026年9月18日に「きんざいOnline:週刊金融財政事情」で公開された「需給の変化に応じ、強気相場に転換した粗糖市場」を一部編集し、転載したものです。
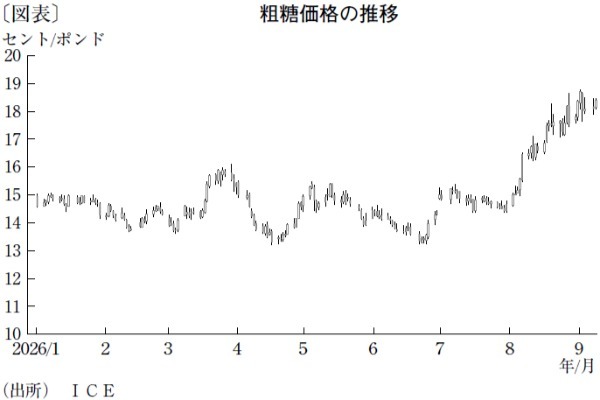
4月から7月の粗糖市場は、従前からのグローバルベースでの弱い需給状況を反映し、おおむね14~16セントでの取引が続いた。しかし8月に入って需給見通しに変化が出始め、市場は急速に反発した。指標となるICEニューヨーク先物市場の10月限ベースを見ると、7月末14.66セントだった引け値は8月末には17.81セントに上昇した。足元ではさらに続伸し、9月10日の引け値は18.73セントとなっている(図表)。
上昇要因は複数考えられるが、インパクトが強かったのは、8月6日にサンパウロ製糖協会(UNICA)がブラジル中南部主産地の6月の生産実績を390万トン、前年同月比▲26.3%と発表したことだ。ブラジルではそれまで順調に圧搾が続いていたが、主産地のサンパウロ州等で乾燥傾向が徐々に顕在化し、生産減が具現し始めた。
並行して史上最強レベルが予報されているエルニーニョ現象の進行も、インドでのモンスーン期の降雨不足を想起させ、それまで売り先行の弱気スタンスだった投機筋の買い戻しを誘発した。インドの実際の降水量は平年比で少なめだが、いまだ干ばつといった極端な異常気象の発生までには至っていない。それでも、8月20日にはインド貿易局が10月31日を期限として最大100万トンまでの粗糖輸入に対する関税免除を発表した。余剰分を輸出してきたインドの需要増見通しによる輸入国への転換は、世界需給の転換とみなされた。
今年は6月以降、西欧州中心に熱波がやや長期に継続し、欧州での甜菜由来の粗糖生産にも影響している。欧州委員会が8月に、26・27年度における粗糖生産量を1,340万トン(白糖ベース、前年比▲19%)と予測したことも、粗糖市場における強材料となった。
投機筋の動向にも変化があった。7月28日にネットショート▲11万2,413枚だったポジションが、8月11日までの週にネットロングに転換。9月1日時点でネットロング24万3,463枚まで積み増している。1カ月強で約35万枚が買い越されたかたちだ。
従前の来年度供給過剰を前提とした世界需給が一転して需要超過に陥り、繰り越し在庫取り崩しの見通しに変化している。今後の動向について、需給の変化に対する投機筋の動きは急であり、すでに大幅買い持ちとなっている。そのため、いったん18セント台を中心に落ち着きを見せると思われる。しかし、9月も少雨傾向が継続してサトウキビ生産への影響が意識されたり、サトウキビ・粗糖の生産有数国であるタイにおける乾燥傾向が拡大したり、世界的に原油高が一段と進んだりすることがあれば、20セント台も視野に入れた相場展開となろう。
マーケット・リスク・アドバイザリー フェロー/檜垣 元一郎
週刊金融財政事情 2026年9月22日号