


この記事は2026年9月24日に配信されたメールマガジン「アンダースロー(ウィークリー):2027年度の政府予算編成の抜本的改革のイメージ」を一部編集し、転載したものです。
目次
アンダースロー(ウィークリー):2027年度の政府予算編成の抜本的改革のイメージ
政府の骨太の方針を基に2027年度の予算が年末にまとめられる。一般会計の歳出は、経常的支出、補正予算から当初予算に回す支出、新たな一般会計投資支出、利払費、債務償還費の合計となる。国債60年償還ルールという見かけ上の制度による債務償還費は実態がない。経常的支出、補正予算から当初予算に回す支出、新たな一般会計投資支出、利払費の合計と、税収・税外収入の差が、財政赤字となる。財政赤字は通常国債でファイナンスされる。財政赤字から利払費を差し引いたものがプライマリーバランスで、単年度の黒字化には拘らない。特別会計の投資は、つなぎ国債でファイナンスされる。将来の償還財源が見込まれることによって、債務残高には含めない。
新たな一般会計投資支出と補正予算から当初予算に回す支出の合計が、追加財政支出となる。中長期財政試算では、10兆円と仮置きされている。新たな一般会計投資と特別会計投資の合計が、「強く豊かな日本」投資枠となる。将来の便益が利払負担を上回る投資に関しては、青天井で予算要求が可能となった。財政赤字(=純新規国債発行額)が、名目GDP増加額を下回ることによって、債務残高対GDP比が着実に低下していくことになる。通常国債(=純新規国債発行額)と債務償還費分の借換債の合計が、新規国債発行額となる。
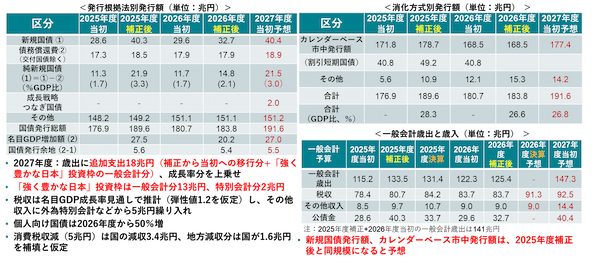
新規国債発行額、債務償還費分以外の借換債、特別会計の国債発行(つなぎ国債を含む)の合計が、国債発行総額となる。国債発行総額から、個人向け国債、第II非価格競争入札、年度間調整分を引いたものが、カレンダーベースの市中発行額となる。追加財政支出が18兆円、「強く豊かな日本」投資枠が15兆円、一般会計歳出総額が147.3兆円、外為特会などからの繰り入れを含め税外収入が14.4兆円、税収が92.5兆円などの仮定を置くと、2027年度の新規国債発行額は40.4兆円となる。2025年度の補正後発行額である40.3兆円と同水準となる。純新規国債発行額は21.5兆円となり、名目GDP増加額の27兆円を大きく下回り、債務残高GDP比は低下することが見込まれる。
図1:政府予算の抜本的改革のイメージ
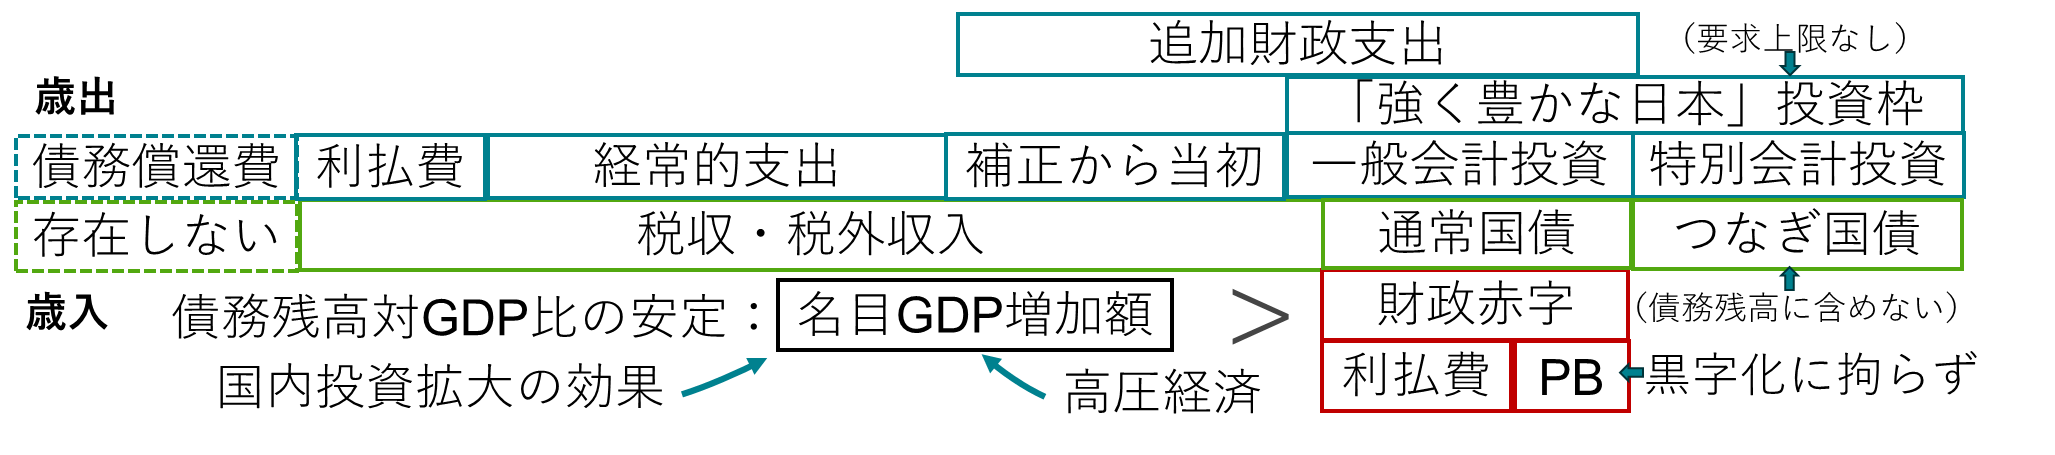
図2:「強く豊かな日本」投資枠を踏まえた国債発行のイメージ
以下は配信したアンダースローのまとめです
この1年間の長期金利の上昇のほとんどは日銀の前のめりの金融引き締め姿勢が原因(9月16日)
長期金利(国債10年金利)のマクロ・フェアバリューは、名目GDP(前年比、12QMA)、日銀の政策金利(コールレート)、米国債10年金利、企業貯蓄率と財政収支を合わせたネットの資金需要(対GDP比%、マイナスが強い)、日銀の長期国債買入れ額(対GDP比%)、緩和的金融政策のコミットメントの強さを表すダミー変数(2016年4-6月期から2024年10-12月期まで1、2025年1-3月期から7-9月期まで0.75、2026年1-3月期までは0とする、プラスは緩和に前のめり)で推計できる。
日銀が9月会合で利上げを決定することを前提にコールレートを1.25%、日銀が利上げに前のめりであることによって緩和的金融政策ダミーが-0.25、名目GDP成長率を3.5%、米国債10年金利を5.0%、ネットの資金需要が-1%と若干のマイナスに戻る(直近1-3月期は2.6%)と置くと、長期金利のマクロ・フェアバリューは2.8%となる。金融政策の正常化と称する利上げを進め、高市政権の積極財政によって3%台の名目GDP成長率が持続的であると仮定した場合には、3%程度の長期金利は違和感のない水準である。3.5%の名目GDP成長率、-3%のネットの資金需要で構造的経済停滞から脱し、政策金利のターミナルレート見通しである2.50%までの利上げ(2029年1月)、日銀の姿勢がニュートラルに戻って緩和的金融政策ダミーが0に戻ることを前提にすると、フェアバリューは3.3%となる。
マクロ・フェアバリュー推計式を踏まえると、日銀が政策金利を25bp引き上げると、長期金利は10bp程度上昇する。この1年間の日銀の利上げ幅である75bpでは、30bp程度上昇する関係性があることを意味する。日銀の前のめりの金融正常化の姿勢による緩和的金融政策ダミーの変化(0.75から-0.25の変化の1、期待ターミナルレートの上昇に相当)の50bp程度、国債買い入れ減額の10bpを加えると、合計で85bp程度の上昇圧力となった。この1年間の長期金利の上昇は、ほとんどが日銀の前のめりの金融引き締め姿勢が原因である。
市場の一部では、日銀が「ビハインド・ザ・カーブ」に陥っているとの見方から、長期金利を抑制するためには利上げを積極的に進めるべきとの指摘がある。しかし、過去の関係性を踏まえた推計式でも示されるように、日銀が政策金利を引き上げれば、長期金利は上昇する。利上げが長期金利の低下をもたらすという論理は、経済の基本的なメカニズムとは整合しない。利上げによって長期金利が低下に向かうのは、景気の悪化によって成長期待が大幅に下振れることが織り込まれる局面である。推計を踏まえれば、日銀が25bpの利上げを実施しつつも長期金利を現状より低い水準に抑えるためには、名目GDPが前年比で0.6%以上落ち込む必要がある。さらに、100bpという大幅な利上げを想定した場合には、名目GDPの前年比2.6%以上の低下が条件となる。
こうした試算は、政府・日銀の政策方針と根本的に相容れないものである。政府はできるだけ早期に、名目GDP3%を上回る経済成長を定着させ、更に引き上げていく目標を掲げており、日銀もまた「強い経済成長」を念頭に置いた政策運営を課されている。成長目標の達成を最優先とする現行の政府の政策枠組みのもとで、長期金利の上昇圧力を招くとともに、その抑制には著しい景気悪化の犠牲を伴うような利上げは、日銀に「物価安定」と「強い経済成長」の両立を求めている政府の経済政策の方針と整合的ではない。経済のファンダメンタルズに逆行した政策金利の引き上げは、「ビハインド・ザ・カーブ」ではなく、「アヘッド・オブ・ザ・カーブ」となってしまう。
国債10年金利(%)=0.30+0.14名目GDP(%、前年比、12QMA)+0.37コールレート(%)+0.29米国10年金利(%)-0.10ネットの資金需要(対GDP比%)-0.04日銀長期国債買入れ額(年率換算、対GDP比)-0.48緩和的金融政策ダミー(2016年4-6月期から2024年10-12月期まで1、2025年1-3月期から7-9月期まで0.75、他は0);R2=0.97
シンカー
米国:9月FOMCでの利上げ転換が長期金利の上昇リスクに
ジャクソンホール会議、8月分の雇用統計、CPIの結果を受けて、市場は9割近い確率でFRBの9月会合での政策金利引き上げを織り込んでいる。先々の政策判断を事前に織り込ませるフォワードガイダンスに否定的なウォーシュ議長は、今後の政策判断を明確に示唆していない。ただ、これまでの発言などを踏まえれば、政策金利の引き上げではなく据え置きを決断することが整合的な要因は多く指摘できる。
① 最も大きいのは、激しさを増すグローバルな覇権争いと投資競争において米国が優位性を保つうえで、金融環境の不要な引き締めが企業の設備投資を抑制し、生産性向上やイノベーションを阻害するリスクとなることである。政府・中銀の介入を減らし、低金利、低税率、規制緩和等によって中小企業を中心とする民間経済の活力を重視する共和党政権の理念を、ウォーシュ議長も共有していることは明確である。設備投資による生産性と供給能力の向上が、将来的なインフレ抑制にも作用する側面を、ウォーシュ議長はこれまで繰り返し述べてきた。一定程度の需要超過を維持し、供給不足の改善のための投資を促したり、産業間でより成長の高いセクターにヒトや資源が移動することで、供給能力(潜在成長率)の上昇を目指す高圧経済論の発想である。
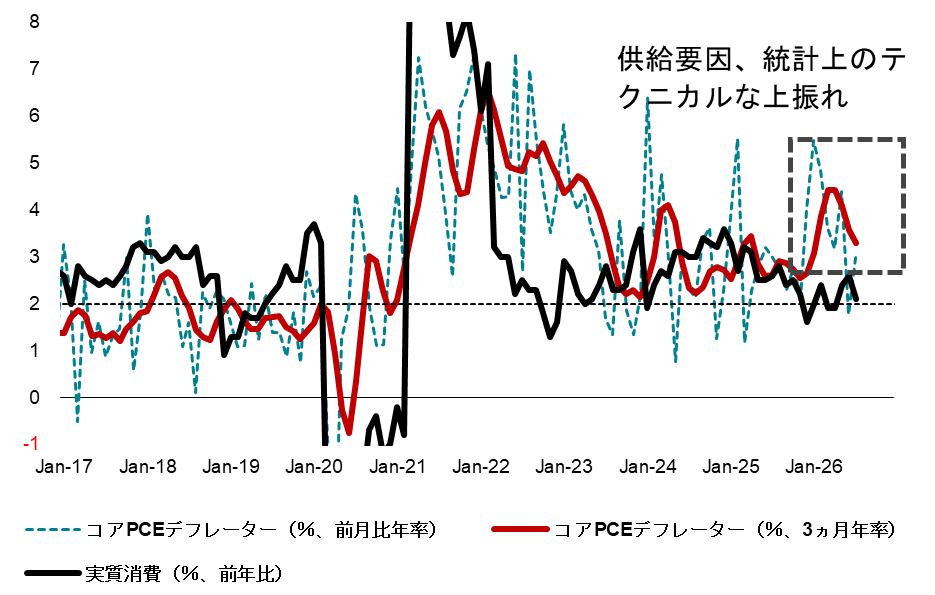
② また、今回の会合で利上げを急がなければならない切迫したマクロ指標は現れていない。参照指標であるPCEデフレーターをはじめ、インフレ率は2%の目標を上回る状態が続いているものの、鈍化基調にあることは変わらず、中長期のインフレ期待も安定している。家計消費についても、実質ではコロナ前と同程度の伸び率まで落ち着いており、インフレ抑制のためにさらに消費を押し下げる余地はないはずである。消費の伸びが平時に戻ったことで、供給要因を除けば物価も平時の伸びに戻る可能性が高いことが示唆される。また、エネルギー価格の上昇は、家計にとってはコストプッシュ要因である。FRBの利上げがエネルギー価格を押し下げることはなく、ローンの利払い費増加を通じて家計にはさらに負担となる。
③ 政治的な観点では、11月に中間選挙を控えるなかで利上げサイクルに入ることは難しいとの見方もある。また、年内に一定の報告をまとめるとみられる5つのタスクフォース(コミュニケーション、バランスシート、データ、生産性と雇用、インフレ・フレームワーク)が進行中であり、結論が得られていない段階で利上げを始めることにも違和感が残る。
これまでの主張を前提とすれば、政策金利を据え置くと考えるべき要因は多く挙げられる一方、9月FOMCの時点で利上げに動くべき明確な根拠は少ない。考えられるとすれば、利上げ支持が多い地区連銀総裁がコンセンサスを握り、雇用や家計消費の継続的な回復を見込むなか、この先もインフレ率が2%まで鈍化せず、目標を上回り続ける、あるいは再加速し、中長期のインフレ期待が上方シフトする恐れがある、という説明だろう。ただ、それでもウォーシュ議長が就任した5月以降、マクロ指標の方向性が大きく変わっていないなかで、なぜ今回の会合で利上げを決断するに至るのかは不明瞭である。FRBの独立性とインフレ抑制姿勢を示さなければ信認の低下に繋がる、という指摘があるが、マクロ指標において明確な利上げ根拠が見当たらないなかで、市場の織り込みに追随して利上げを判断することこそが信認の低下に繋がりかねない側面も見るべきだろう。
利上げに動く場合には、どこまで政策金利を引き上げるかが焦点となる。迅速なインフレ対応で2%まで早期に鈍化させるということであれば、十分な金融環境の引き締めで消費や投資行動を抑える必要があるため、現状で織り込まれている3~4回の利上げ(75~100bp)を上回る利上げが求められるだろう。
もし調整的な意味合いを持つ「アヘッド・オブ・ザ・カーブ」の利上げなのであれば、緩やかなペースとなる。しかし、ウォーシュ議長はそもそも中立金利という考え方に否定的であり、どこまで政策金利を引き上げれば十分に景気抑制的になるのかは明確にならないだろう。また、金融政策の効果が物価など実体経済に波及するまでにはタイムラグがあるとされる。緩やかな利上げでは効果が分かりにくく、政策効果が発現するまで足元のインフレ上振れを容認することを意味し、早期のインフレ対応が必要だと指摘するFOMCメンバーの主張と矛盾が生じる。
仮に政策金利を据え置いた場合、リスクプレミアムの拡大によって長期金利のさらなる上昇を招くとの指摘がある。しかし、足元の長期金利上昇は利上げ織り込みの進展による要因が強く、リスクプレミアム主導ではない。政策金利の据え置きはあくまでも現状維持であり、それ自体が景気を過熱させ、インフレを加速させる要因にはなりにくい。一方、前回の会合と同様に、決定が据え置きであれば利上げを主張するメンバーが複数名出るとみられ、いずれ利上げが行われるとの織り込みは残るだろう。そのため、据え置きによって長短金利を通じて大きな変動が生じる可能性は低いと考える。
むしろ、利上げを決定した場合こそ、リスクプレミアムの拡大を通じて長期金利に上昇圧力がかかる可能性があるだろう。ウォーシュ議長は政策金利の想定パスを示すフォワードガイダンスに否定的であり、9月会合の経済見通しサマリー(SEP)でも政策金利見通しを提出しないとみられる。インフレ対応のタカ派的な利上げに転換しながらも、その先の道筋を示さないことは不透明感に繋がり、すでに一定程度織り込んでいる市場の利上げ織り込みがさらに高い水準まで進む可能性がある。その結果、市場の期待に反して、長期金利のさらなる上昇を招くシナリオとなる。(松本賢)
図1:米国GDPに占める各項目の割合
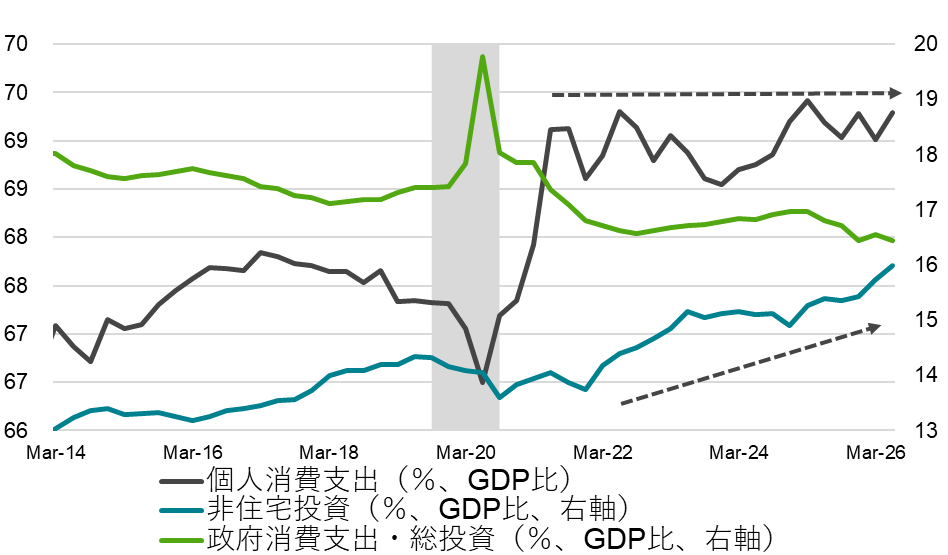
図2:米国実質所得と実質消費

出所:BEA、S&P Global、NBER、クレディ・アグリコル証券)
政府の純負債残高GDP比は既にAAA格に改善して戦略投資の拡大の財政余力は巨大(9月17日)
日銀資金循環統計では、2026年4-6月期の企業の貯蓄率(GDP%、4QMA)は+4.5%となった。高市政権は、日本経済の構造的な経済停滞の原因は、人口動態の悪化ではなく、国内の投資不足にあると判断している。官民連携の戦略投資の拡大で、企業を異常な貯蓄超過(プラスの貯蓄率)から正常な投資超過(マイナスの貯蓄率)に回復させ、日本経済をコストカット型から投資・成長型に移行させるマクロ戦略をとっている。しかし、日銀の拙速な利上げが逆風となり、企業貯蓄率は2025年10-12月期の+3.6%を底にリバウンドしてしまっている。日本成長戦略と骨太の方針が反映される2027年度の政府予算の執行にともなう官民連携の戦略投資の拡大まで、企業貯蓄率の急低下は待たなければならないとみられる。
4-6月期の財政収支はー1.2%となった。-5%程度の赤字である欧米と比較すると、日本の財政赤字は圧倒的に小さい。既に官民連携の戦略投資の産業政策が推進され、財政支出が大きい欧米と比較し、日本は出遅れていることを反映している。日本の投資拡大が欧米よりまだ弱いことが、円安の原因である。高市政権の内閣改造では、責任ある積極財政による官民連携の戦略投資の拡大と産業政策の推進の骨格は当然ながら維持される見通しだ。骨格である、城内経済財政担当大臣、片山財務大臣、赤沢経済産業大臣、木原官房長官、小林自民党政調会長は留任するとみられる。年末に編成される2027年度の政府予算は拡張的なものとなるが、財政支出の拡大がバラマキではく、投資の拡大であることが、編成過程でようやく理解されていくだろう。
企業と政府の合わせた支出をする力であるネットの資金需要(企業貯蓄率+財政収支、GDP%、4QMA、マイナスが強い)が、経済が膨らむ力と家計へ所得を回す力となる。4-6月期のネットの資金需要は+3.3%と、まだ消滅した状態が続いてしまっている。それでも経済が縮小しないのは、円安で海外からの所得が拡大しているからだ。国際経常収支は5.1%の黒字と過去最高水準となっている。しかし、海外からの所得に過度に依存する形は持続的ではない。官民連携の戦略投資の拡大によって、ネットの資金需要が十分なマイナスに戻ることによって、家計に所得が自律的にしっかり回る形に回復することができるようになる。家計の貯蓄率は+1.8%とかなり低く、家計のファンダメンタルズが悪化している状態がまだ続いている。
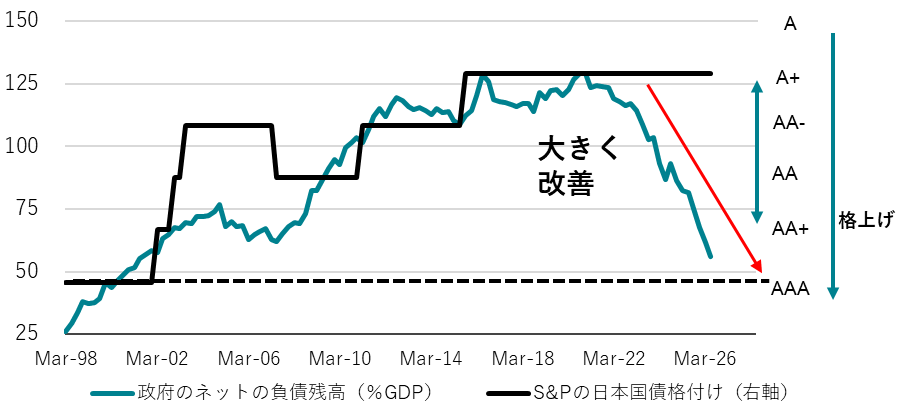
4-6月期の政府の純負債残高GDP比(負債-金融資産)は56.1%と、2020年10-12月期のピークの129.2%から大きく改善している。過去の国債格付けとの相関関係を見れば、既に3段階の格上げに相当するほどに、税収が大きく増加することによって財政状況はあまりに早い改善をしてしまっている。かつてAAA格であった2001年の10-12月の58.3%を既に下回ってしまった。ネットの資金需要がプラスと消滅しており、国際経常収支が過去最大の黒字、純負債残高GDP比がAAA格まで低下した状況で、財政悪化懸念によって長期金利の名目GDP成長率のトレンドを大幅に上回る上昇が起きるリスクは小さい。戦略投資の拡大のための、財政余力は巨大だ。
図1:ネットの国内資金需要(企業貯蓄率+財政収支)
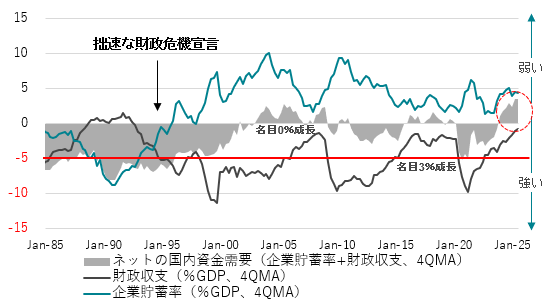
図2:政府の純負債残高GDP比
シンカー
米国9月FOMC:時間稼ぎの小幅利上げとなる見込み
9月FOMCが開催され、政策金利であるFF金利の25bp引き上げが決定された(全会一致)。完全雇用状態にある労働市場を含め堅調な経済成長が続く中、目標の2%を上回っているインフレ抑制を優先させる姿勢を示した。
四半期に一度の経済見通しサマリー(SEP)に批判的なウォーシュ議長は、6月に続き今回も見通しを提出していない。ただ、それ以外のメンバーの中央値は、25bpずつであれば年内に追加1回(合計50bp)の利上げで打ち止めとなり、インフレ率が緩やかに2%に向けて鈍化していく過程で複数回の利下げを行い、ロンガーランでは3%台前半を予想している。この通りであれば、今回の会合直前までの市場の利上げ織り込み(合計100bp程度の利上げ)は過度であることを示唆する。インフレを早急に抑制しなければならないと主張していたタカ派メンバーでさえ小幅な利上げをみている点は、利上げ織り込みの加速リスクを低下させる面では安心材料といえる。
ウォーシュ議長は会見でインフレに対応する必要性を述べた一方で、これまで指摘してきた、生産性向上によるディスインフレ効果や、利上げによる家計の負担増など景気下押しリスクについては言及しなかった。また、従前どおり、中立金利を政策判断に用いる考えを否定し、先々の政策金利パスを織り込ませるフォワードガイダンスを示さなかった。
家計消費が過熱しておらず、落ち着いたトレンドで推移していることを踏まえれば、基調的なインフレ率も落ち着いてくることが見込まれる。コアPCEデフレーターでみれば、3カ月前比年率値が2%台で推移している間は追加的な利上げは回避され、さらに2%に近付けば、利下げが再び織り込まれるだろう。これらを達成するハードルは高くないだろう。既にコアCPIは前年比2.4%まで鈍化しており、PCEデフレーターは金融サービスや、ソフトウェアなど、統計手法に問題が生じている品目を9月末に改定する方針であり、一定の下方修正が見込まれている。年末から来年前半にかけてインフレが鈍化することで、結果的に小幅な利上げで終了すると予想する。
なお、こうしたインフレ鈍化の見通しはSEPでも示されているが、政策変更の効果が物価に波及するにはタイムラグ(一般的に1年から1年半)が生じるため、今回の利上げ局面との関係性は低いとみられる。元々インフレは緩やかに鈍化していくことが見込まれていたなかでは、利上げ判断は本来不要であったと考える。中長期のインフレ期待は安定しており、借り入れが相対的に大きい低所得層の家計には負担が増え、経済安全保障の強化や供給能力増加に寄与することが期待される設備投資にも不要な負荷となりかねない。それでも利上げを決断したのは、利上げを主張し続けてきた多くの地区連銀総裁らへの配慮と、政権からの独立性を疑問視する市場に対するポーズがあるとみている。政府・中銀の介入を減らし、低金利、低税率、規制緩和等によって中小企業を中心とする民間経済の活力を重視するウォーシュ議長の基本的な姿勢に、変化はないだろう。小幅な利上げで時間を稼ぐ間にインフレが鈍化することが見込まれるのであれば、仮に政権から批判があっても、乗り切ることは可能だとみられる。(松本賢)
図3:米国コアPCEデフレーターとFF金利
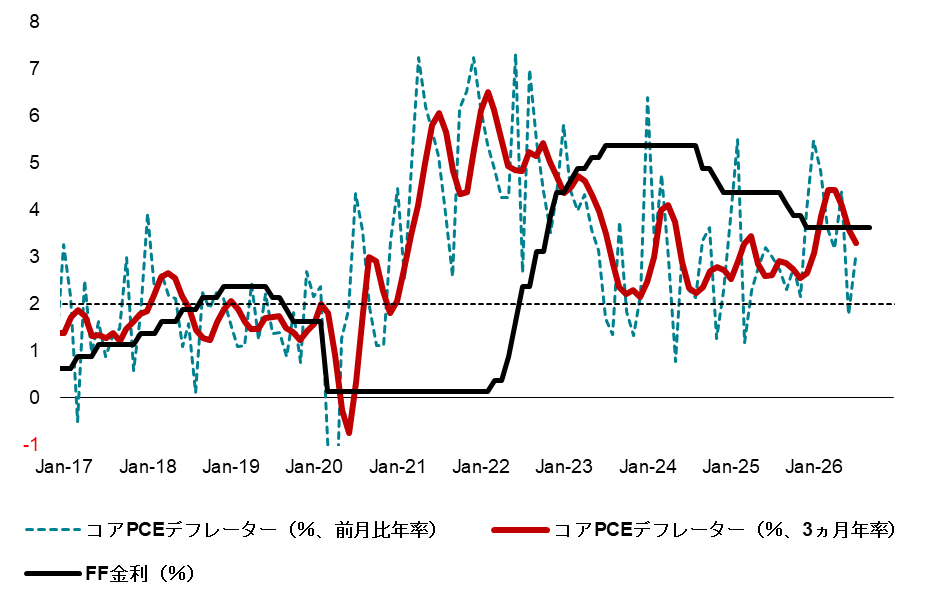
図4:米国コアPCEデフレーターと実質消費
日銀の利上げペースの一時的な加速とその後の展開(9月18日)
9月の金融政策決定会合で、日銀は政策金利(無担保コールレートオーバーナイト物)を1%から1.25%に引き上げた(7対2、反対:浅田・佐藤審議委員)。秋の臨時国会の序盤では、食料品の消費税率引き下げの法案が審議される。この法案の審議から年末の政府予算案の決定まで、日銀の利上げが影響を与えてはならない政治的に極めて慎重を要する期間となり、日銀の利上げの窓は閉じていた。秋の臨時国会の召集が10月上旬まで延期され、9月の日銀の利上げの窓が開いたことになる。
政府は骨太の方針で、日銀に「「強い経済」の実現に向けては、「安定的な物価上昇」の実現に資する適切な金融政策運営が行われることが非常に重要である」とし、「強い経済成長」と「安定的な物価上昇」のデュアル・マンデートを課した。日本成長戦略においては、「需給ギャップは0%近傍となったが、景気は十分に強くなく、地方や中小企業まで景気回復の実感はまだ広がっていない。成長の果実が一部の高所得層や大企業、都市部に偏ることなく、中低所得者、中小企業、地方にまで広く行き渡るよう、国内投資を全国に拡げ、地域の産業・雇用・所得を底上げしなければならない。」とした。内閣改造の記者会見で、高市首相は、「日銀には政府と密接に連携し、経済・物価・金融情勢を踏まえながら、2%の物価安定目標の持続的、安定的な実現に向け、適切な金融政策運営を行うことを期待している」とし、「経済」を特に強調した。
日銀法によって金融政策が政府の経済政策の方針と整合的であることが必要とされる中、「強い経済成長」と「安定的な物価上昇」のデュアル・マンデートの下、日銀の利上げペースの基本は緩やかなものとなる。しかし、原油価格の上昇によるインフレ加速懸念の外部要因によって、利上げペースは一時的に半年程度に一回から四半期程度に1回に加速した。8月のコアコア消費者物価指数(除く生鮮食品・エネルギー)は、二か月連続で前月比+0.3%と高めとなった。12月下旬の2027年度の政府予算の決定まで、利上げの窓はまた閉じることになる。次の利上げは来年1月の展望レポートで、デュアル・マンデートの下、経済・物価を点検する中で実施されるとみられる。
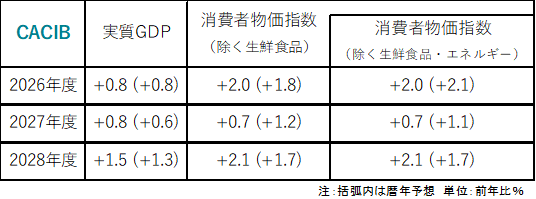
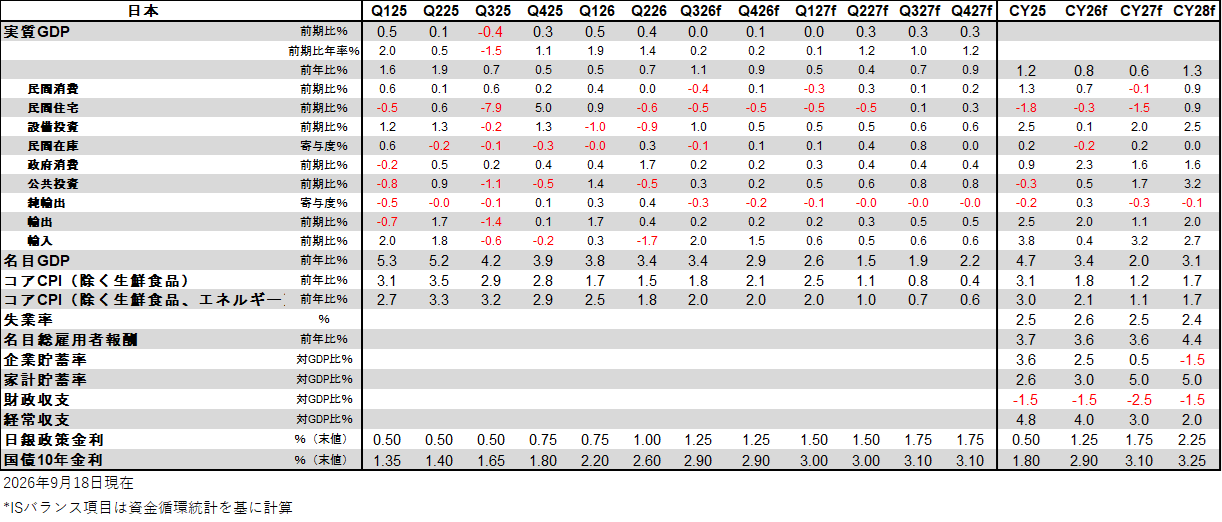
内需がまだ弱い中での外部要因による利上げペースの加速は、経済成長率を下押すことになる。2027年の実質GDP成長率は0.6%と、2025年の1.2%、2026年の0.8%から、減速が続くとみられる。骨太の方針で示された「2%の物価安定目標の実現の下で、できるだけ早期に、実質で1%を上回る、名目で3%を上回る経済成長を定着させ、更に引き上げていく」との、政府の目標を下回る展開だ。経済成長率の減速と原油価格の下落、それに伴いインフレ率は安定化し、2027年以降の利上げペースは半年程度に1回に戻るだろう。
政府は、4-6月期に+0.7%となった需給ギャップを、官民連携の戦略投資と産業政策による投資需要の拡大で更に押し上げ、景気回復の果実を国民に届けようとしている。需給ギャップ0%は過去の弱いトレンドに追い付いただけで、景気回復は十分ではなく、需給ギャップ0%を基準とする過度な緊縮志向を断ち切ろうとしている。バラマキではなく、投資需要の拡大による需給ギャップの押し上げは、将来の供給能力を拡大するため、2%程度の物価安定の下での経済成長率の加速を可能とする。サナエノミクスは、単純に総需要を押し上げるリフレ政策ではなく、官民連携の戦略投資の拡大によって将来の総供給を拡大し、潜在成長率を押し上げる経済政策である。
官民連携の戦略投資と産業政策を織り込んだ2027年度以降の政府予算の執行にともない、経済成長率は加速していくことになるとみられる。消費減税も内需を支える。2028年以降の実質GDP成長率は1%台まで押し上げられるだろう。経済成長率は0.6%程度である潜在成長率を大きく上回り、官民連携で資本投入量の拡大によって、潜在成長率も押し上げる「高圧経済」へと変化していくとみられる。高市政権は、強い投資拡大にともなう緩やかな利上げを容認していると考えられる。企業が貯蓄超過から投資超過へ回復する日本経済再生を経て、2029年までに、政策金利は2.5%のターミナルレートに達し、実質政策金利は2%の物価目標対比でプラスに転じるとみられる。
図1:日銀の見通し
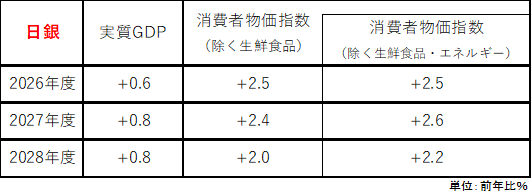
図2:CACIBの見通し
出所:クレディ・アグリコル証券)
日本経済見通し
出所:クレディ・アグリコル証券)
本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。また、本レポート中の記載内容、数値、図表等は、本レポート作成時点のものであり、事前の連絡なしに変更される場合があります。なお、本レポートに記載されたいかなる内容も、将来の投資収益を示唆あるいは保証するものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。