


この記事は2026年9月25日に配信されたメールマガジン「アンダースロー:高市政権の成長戦略と経済政策のコペルニクス的転回の解釈」を一部編集し、転載したものです。
シンカー
米国中間選挙アップデート:上院は依然として接戦だが、民主党がわずかに優勢
中間選挙の情勢に僅かながら変化がみられる。下院については、民主党が過半数を奪還することがほぼ確実である。中間選挙では現職大統領の政党がほぼ常に苦戦しており、トランプ大統領の低い支持率や議会選挙の一般投票意向調査をみても、2026年が例外になることを示す材料はない。選挙区再編を巡る争い(ゲリマンダリング)によって、実際に勝敗が動き得る議席は少なくなっているため、民主党の獲得議席数は過去の一部の中間選挙ほど大きくならない可能性がある。ただし、共和党が現在享受している議席差は僅かであり、民主党はわずか3議席の純増で下院を奪還できる。
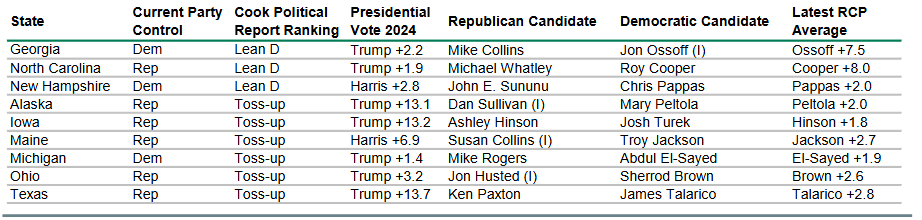
上院ははるかに接戦であり、結果は依然として基本的に五分五分とみているものの、現在は民主党による過半数奪還がごくわずかに優勢とみている。これは、共和党が辛うじて過半数を維持するとの当初の見方からの変更である。共和党にとって不利な全米情勢、一部の州における民主党の有力候補、そして他の州における共和党候補の弱さが重なることで、民主党が過半数奪還に必要な4議席を純増する道筋が開けていることが示唆される。現在、共和党は53対47で優位に立っている。
現時点では、極めて予想外のショックでも起きない限り、見通しを大きく変えるには既に遅すぎる可能性が高い。大半の有権者は既に投票先を決めているとみられ、最終的には接戦となっている少数の上院選挙が勢力バランスを決めることになる。
以上の見方を踏まえると、政策面では、民主党が上院を奪還するかどうかにかかわらず、立法の膠着状態となる可能性が高い。仮に民主党が上院を奪還したとしても、上院共和党は引き続きフィリバスターを利用できるほか、トランプ大統領には拒否権が残るため、ねじれ政府によって立法は膠着することになる。民主党はトランプ大統領の弾劾手続きを進める可能性が高いが、罷免に必要となる上院の3分の2の賛成を確保できる可能性はほぼないため、これは本筋ではないとみている。
確かに、トランプ大統領は移民政策や通商政策、さらには外交政策については、少なくとも一部を議会の承認を必要としない大統領令によって変更することができるため、引き続き政策変更を実施することが可能だろう。しかし、移民政策や通商政策に関する主要な変更の多くは2027年を迎える前に既に実施されている可能性があり、中間選挙後はトランプ大統領が国内政策を進める余地が限定されると考えている。(松本賢)
高市政権の成長戦略と経済政策のコペルニクス的転回の解釈
これまでの経済政策は「政府はなるべく小さく、経済は市場に任せるべきだ」という考え方、いわゆる新自由主義に基づいて運営されてきた。「民間にできることは民間に」という掛け声のもと、政府は関与を縮小し、経済成長を実現する責務を果たしてこなかった。「効率性」と「採算性」を最優先にした結果、企業はコスト削減ばかりに追われ、将来への投資に消極的になってしまった。地方経済は衰退し、経済格差は広がり、エネルギーや食料を海外に依存しすぎるリスクも顕在化してしまった。今や主要先進国では、「市場に任せるだけでは解決できない問題には、政府が積極的に関与すべきだ」という考え方が主流になっている。これはまさに、天動説から地動説へと世界観が変わるような、根本的な発想の転換だ。高市政権はこの流れを「コペルニクス的転回」と呼び、今回の「骨太方針」にその考えを明確に打ち出した。市場や民間の力を否定するのではなく、市場に任せすぎた弊害を正し、官民が手を携えて日本経済を立て直すというのが、高市政権の経済政策の基本的な立場だ。
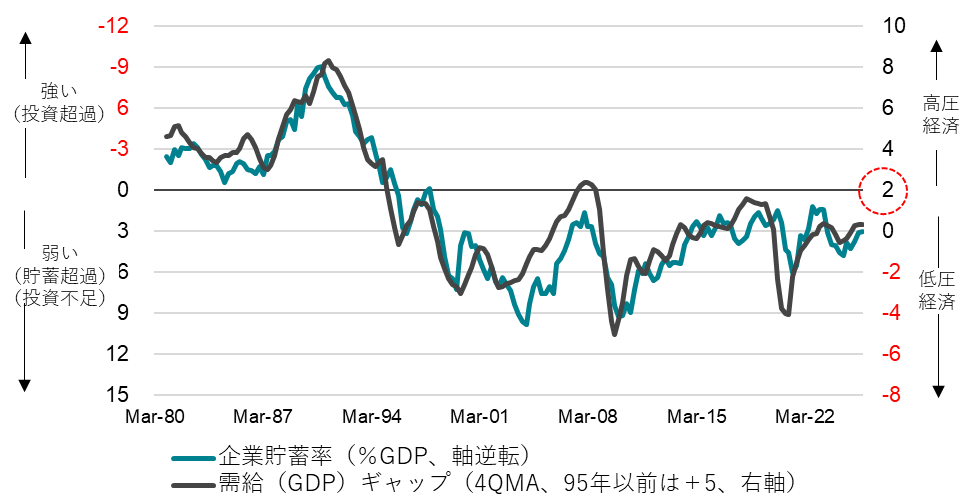
経済を立て直すために重要なのが「高圧経済」という考え方だ。バブル崩壊以降、日本企業は「いつ景気が悪くなるかわからない」という不安から、お金を使わずに貯め込む傾向が続いてきた。設備投資を抑え、人件費を削り、とにかくリスクを避けることが経営の常識となっていた。その結果、経済全体の需要が供給を下回る「需給ギャップのマイナス」状態が長く続き、物価も賃金も上がらない停滞が定着してしまった。企業の設備投資の動きをバブル崩壊後で最も強い水準まで引き上げ、企業を「貯める経営」(貯蓄超過)から「投資する経営」(投資超過)へと転換させる。そのために政府が積極的に財政支出を行い、民間投資を呼び込む呼び水となる。投資需要を意図的に押し上げ、需給ギャップをプラス2%という「経済が少し熱を帯びた状態」に持っていくことを目指す。
財政政策の考え方も改革する。2001年から続いてきた「プライマリーバランス(基礎的財政収支)の単年度黒字化目標」は、今回の骨太方針で事実上、無効化された。これまで、プライマリーバランスの黒字化を目標にすることが、将来の成長につながる重要な投資であっても、その年の税収の範囲内に収めなければならなくなる制約となっていた。「責任ある積極財政」を実現するため、二つの財政規律の考え方がある。一つ目は「フローの規律」だ。企業の貯蓄と政府の財政収支を合わせた「ネットの資金需要」をGDP比マイナス5%以内に収めることを基準とする。二つ目は「ストックの規律」だ。国債で投資を行う場合、それは借金(負債)であると同時に将来の成長を生む資産でもある。官民連携の戦略投資による経済成長の効果によって、「純負債残高のGDP比」を中長期的に引き下げていく。
経済政策は、「日本成長戦略」と「地域未来戦略」が主軸となる。「日本成長戦略」は「危機管理投資」と「成長投資」という二本柱で構成されている。危機管理投資とは、日本が直面するさまざまなリスクに先手を打って備えるための投資だ。エネルギー・資源の安定確保、食料安全保障、経済安全保障、健康・医療の安全保障、国土強靭化、サイバーセキュリティなどが対象となる。他国からの経済的な圧力に屈しない「自律した日本」を守るための、いわば守りの投資だ。成長投資は、AI・半導体、量子技術、海洋、造船、新素材、創薬・先端医療など17の戦略分野に集中的に資金を投じ、日本の産業競争力を世界最前線に引き上げる攻めの投資だ。
人口減少が進む中でも、47都道府県どこに住んでいても安心して暮らせる社会を実現するのが「地域未来戦略」だ。この戦略は三つの計画で構成されている。まず、17の戦略分野に関わる大企業の大規模投資を核として産業の集積地(クラスター)を形成する「戦略産業クラスター計画」。次に、都道府県が主体となって地域の特性を活かした産業クラスターを育てる「地域産業クラスター計画」。そして、農林水産業、食品加工、観光、伝統工芸など地域固有の資源を活かした産業を育てる「地場産業成長プラン」だ。投資が経済を動かし、経済の成長が地域を豊かにし、豊かな地域が日本全体の国力を高めることが、経済政策が描く、日本再生の大きな道筋だ。
これまでの経済政策は「政府はなるべく小さく、経済は市場に任せるべきだ」という考え方、いわゆる新自由主義に基づいて運営されてきた。「民間にできることは民間に」という掛け声のもと、政府は関与を縮小し、経済成長を実現する責務を果たしてこなかった。「効率性」と「採算性」を最優先にした結果、企業はコスト削減ばかりに追われ、将来への投資に消極的になってしまった。地方経済は衰退し、経済格差は広がり、エネルギーや食料を海外に依存しすぎるリスクも顕在化してしまった。今や主要先進国では、「市場に任せるだけでは解決できない問題には、政府が積極的に関与すべきだ」という考え方が主流になっている。これはまさに、天動説から地動説へと世界観が変わるような、根本的な発想の転換だ。高市政権はこの流れを「コペルニクス的転回」と呼び、今回の「骨太方針」にその考えを明確に打ち出した。市場や民間の力を否定するのではなく、市場に任せすぎた弊害を正し、官民が手を携えて日本経済を立て直すというのが、高市政権の経済政策の基本的な立場だ。
経済を立て直すために重要なのが「高圧経済」という考え方だ。バブル崩壊以降、日本企業は「いつ景気が悪くなるかわからない」という不安から、お金を使わずに貯め込む傾向が続いてきた。設備投資を抑え、人件費を削り、とにかくリスクを避けることが経営の常識となっていた。その結果、経済全体の需要が供給を下回る「需給ギャップのマイナス」状態が長く続き、物価も賃金も上がらない停滞が定着してしまった。経済政策で、この構造を根本から変えようとしている。企業の設備投資の動きをバブル崩壊後で最も強い水準まで引き上げ、企業を「貯める経営」(貯蓄超過)から「投資する経営」(投資超過)へと転換させる。そのために政府が積極的に財政支出を行い、民間投資を呼び込む呼び水となる。投資需要を意図的に押し上げ、需給ギャップをプラス2%という「経済が少し熱を帯びた状態」に持っていくことを目指す。この状態が実現すれば、名目GDP成長率3%台、実質GDP成長率1%台、物価上昇率2%台という安定した成長軌道に乗ることができる。景気回復の恩恵が大企業だけでなく、中小企業や地方、そして家計にまで届く経済を作ることが、この政策の目指すゴールだ。
財政政策の考え方も改革する。2001年から続いてきた「プライマリーバランス(基礎的財政収支)の単年度黒字化目標」は、今回の骨太方針で事実上、無効化された。これまで、プライマリーバランスの黒字化を目標にすることが、将来の成長につながる重要な投資であっても、その年の税収の範囲内に収めなければならなくなる制約となっていた。将来の価値を生む投資まで縛ってしまうこの目標には、根本的な欠陥があった。「責任ある積極財政」を実現するため、二つの財政規律の考え方がある。一つ目は「フローの規律」だ。企業の貯蓄と政府の財政収支を合わせた「ネットの資金需要」をGDP比マイナス5%以内に収めることを基準とする。これは、経済全体でどれだけお金が使われているかを示す指標であり、この水準が高圧経済の実現と整合的な目安となる。二つ目は「ストックの規律」だ。国債で投資を行う場合、それは借金(負債)であると同時に将来の成長を生む資産でもある。官民連携の戦略投資による経済成長の効果によって、「純負債残高のGDP比」を中長期的に引き下げていく。国債の格付けがAAA(最高水準)であった時の50%を大きく下回れば、財政の健全化が実現する。
経済政策は、「日本成長戦略」と「地域未来戦略」が主軸となる。「日本成長戦略」は「危機管理投資」と「成長投資」という二本柱で構成されている。危機管理投資とは、日本が直面するさまざまなリスクに先手を打って備えるための投資だ。エネルギー・資源の安定確保、食料安全保障、経済安全保障、健康・医療の安全保障、国土強靭化、サイバーセキュリティなどが対象となる。他国からの経済的な圧力に屈しない「自律した日本」を守るための、いわば守りの投資だ。成長投資は、AI・半導体、量子技術、海洋、造船、新素材、創薬・先端医療など17の戦略分野に集中的に資金を投じ、日本の産業競争力を世界最前線に引き上げる攻めの投資だ。17戦略分野を投資のポートフォリオとして運用し、ロードマップに従った進捗を点検し、見直しを行っていく。危機管理投資で日本の海外への依存度を低下させ、成長投資で海外の日本の依存度を高めることで、経済安全保障を確立させる。そして、スタートアップ育成、人材育成、労働市場改革、賃上げ環境整備など8つの横断的な改革が投資を支える構造だ。
人口減少が進む中でも、47都道府県どこに住んでいても安心して暮らせる社会を実現するのが「地域未来戦略」だ。人口減少で成長を諦めることはなく、投資によって成長に挑戦する。この戦略は三つの計画で構成されている。まず、17の戦略分野に関わる大企業の大規模投資を核として産業の集積地(クラスター)を形成する「戦略産業クラスター計画」。次に、都道府県が主体となって地域の特性を活かした産業クラスターを育てる「地域産業クラスター計画」。そして、農林水産業、食品加工、観光、伝統工芸など地域固有の資源を活かした産業を育てる「地場産業成長プラン」だ。産業クラスターができれば雇用が生まれ、人が集まる。企業の収益が上がれば賃金が上がり、消費が増える。消費が増えればさらなる投資が生まれる。そして、社会インフラと防災への投資の拡大へもつながる。この好循環が地域に根付かせることで、地域経済も活気を取り戻していく。投資が経済を動かし、経済の成長が地域を豊かにし、豊かな地域が日本全体の国力を高めることが、経済政策が描く、日本再生の大きな道筋だ。
図1:ネットの国内資金需要
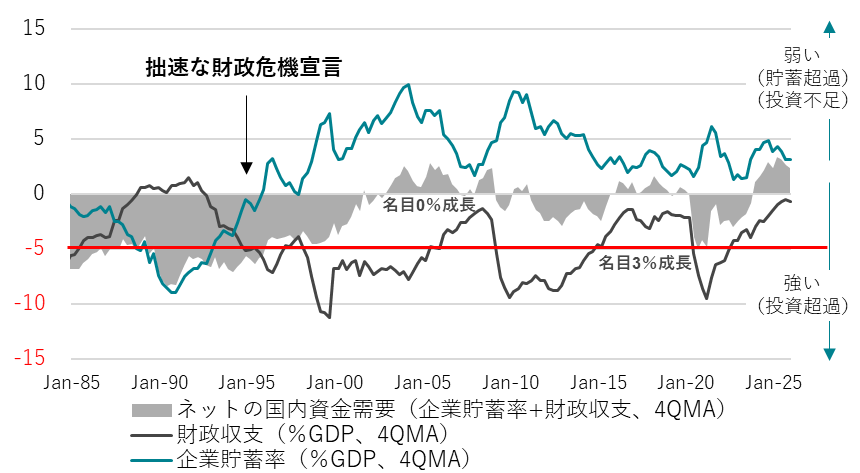
図2:企業貯蓄率と内閣府需給ギャップ
出所:内閣府、日銀、クレディ・アグリコル証券)
図3:国債格付けと政府の純負債残高GDP比
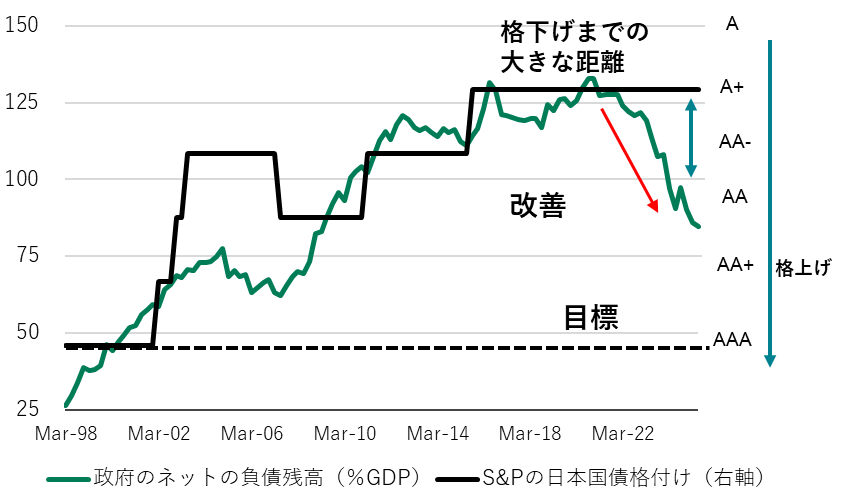
図4:地域未来戦略の政策パッケージの概要
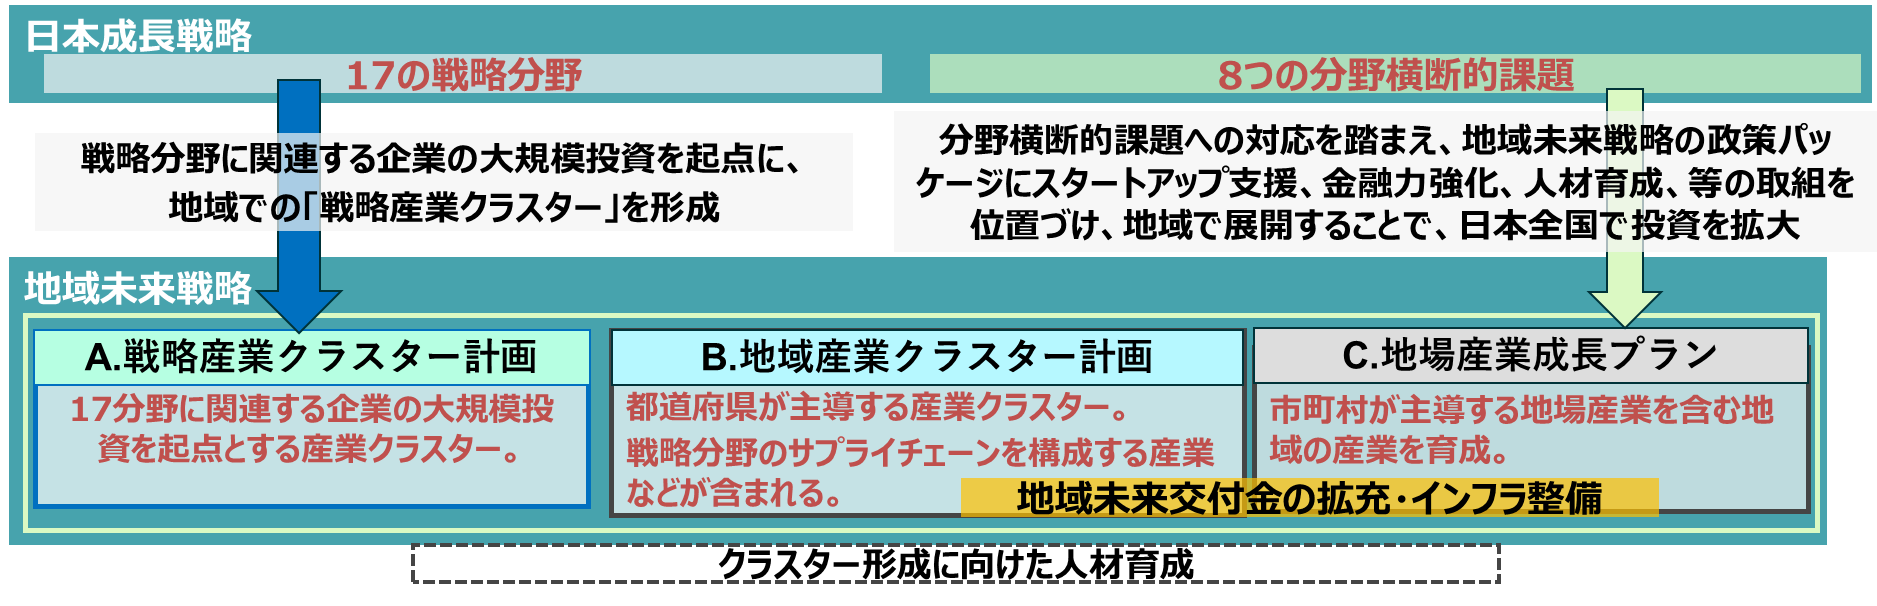
図5:大統領支持率と過去の中間選挙における下院議席の増減の比較
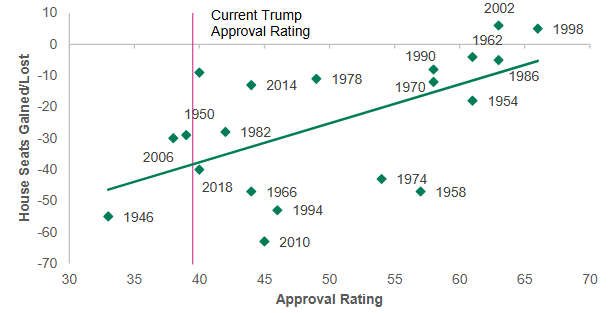
図6:議会総選挙の一般投票では民主党が優勢
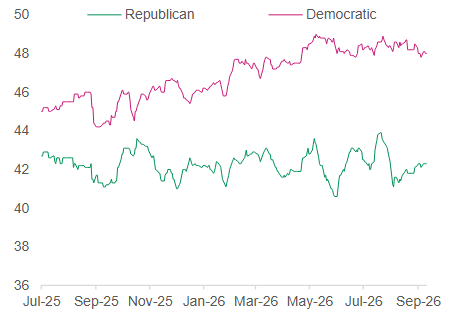
図7:Cook Political Reportの評価に基づく注目すべき上院の主要選挙
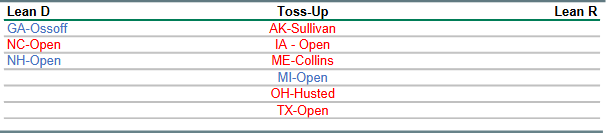
出所:Cook Policial Report、クレディ・アグリコル証券)
図8:注目すべき上院選挙戦のまとめ
本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。また、本レポート中の記載内容、数値、図表等は、本レポート作成時点のものであり、事前の連絡なしに変更される場合があります。なお、本レポートに記載されたいかなる内容も、将来の投資収益を示唆あるいは保証するものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。