


この記事は2026年9月30日に配信されたメールマガジン「アンダースロー:米国からの圧力と日銀のビハインド・ザ・カーブのナラティブは本当か?」を一部編集し、転載したものです。
目次
米国からの圧力と日銀のビハインド・ザ・カーブのナラティブは本当か?
- 日米の協調為替介入によって日本が米国に借りを作り、ベッセント財務長官の要求に応じて利上げを進めざるを得ないというナラティブは本当か?
- 高市政権の日銀への圧力による利上げ遅延の「ビハインド・ザ・カーブ」が、長期金利の上昇を招いているというナラティブは本当か?
日米の協調為替介入によって日本が米国に借りを作り、ベッセント財務長官の要求に応じて利上げを進めざるを得ないというナラティブは本当か?
▶ 日銀が利上げを進めることで長期金利が低下するという発想は、景気が大きく悪化するシナリオでない限り発生する可能性は低い。日銀が利上げを続ければ、イールドカーブはフラット化しても長期金利には上昇圧力がかかり、実際に日銀の利上げとともに長期金利が上昇を続けていることがこれを示している。
▶ 日本国債の金利が上昇するほど投資妙味が生まれ、米国債には売却圧力が働くため、ベッセント財務長官にとっては望ましいシナリオではないはずである。ベッセント財務長官が日銀に利上げを強く求めたというナラティブは合理的なマクロロジックではなく、信憑性は疑わしい。ベッセント財務長官は「堅調な日本経済のファンダメンタルズを反映した強い円が望ましい」と述べている通り、強い通貨は中央銀行による強引な利上げではなく、投資の拡大を含む強い経済によってもたらされることを理解していると考えるのが妥当である。景気が悪化するほど利上げをすれば、日本経済への先行き不安によって、円安は加速してしまうだろう。
▶ 米国の長期金利上昇を止めたいのであれば、日本国債の長期金利は低下することが望ましいはずである。高市総理が植田日銀総裁に対して国債買い入れを要請したとの報道があることも踏まえると、ベッセント財務長官が国債買い入れによる長期金利上昇の抑制を日本側に求めた可能性も同時に考慮すべきだろう。
▶ 日銀の利上げを求めるような外国政府の介入が事実であれば、日銀の金融政策の独立性は棄損されたと言える。今後の利上げもそのように見られてしまうことは、円高修正には役に立たず、むしろ独立性の棄損によってさらなる円安要因のリスクとなるだろう。貿易赤字縮小のため、日本の内需が弱いと、利下げが求められ、それを跳ね返せない逆のリスクも大きくするからでもある。
▶ 強いドルは輸入コストの引き下げには寄与するものの、過度であれば米国が目指す国内での製造拠点の増強には不利となる。日本が過度な円高の影響で多くの製造拠点が海外に移転してしまったことと同じロジックである。したがって、日米の協調為替介入には米国にもメリットがあり、日本が米国に借りを作ったと考えるのは短絡的だろう。
▶ 円安進行は、投資の力の差も作用している。米国は、官民連携と産業政策に大きく舵を切っており日本は出遅れている。投資と成長が強い米国に資本が集まり通貨が強くなるのは必然であり、円高に転じるためには、日本の投資の拡大が必要である。
高市政権の日銀への圧力による利上げ遅延の「ビハインド・ザ・カーブ」が、長期金利の上昇を招いているというナラティブは本当か?
▶ 長期金利の上昇は日本だけではなく、米国をはじめグローバルに共通している。石破政権の退陣と高市政権の誕生への動きが始まった昨年7月の参議院選挙後、国債10年金利-政策金利の金利差の推移をみても、日本のスティープニング度合いは、米国と英国と比べかなりマイルドである。
▶ 実際に物価上昇対応が「ビハインド・ザ・カーブ」なのであれば、インフレ対応の%単位の急激な利上げが債券市場で織り込まれているはずであるが、実際には起きていない。市場の利上げ織り込みは、25bpの利上げが年内1回で、その後も緩やかな利上げが見込まれており、市場が「ビハインド・ザ・カーブ」を懸念していないことを示唆している。
▶ 政府の圧力によって、大きな利上げができないので、そのような予想になっているのであれば、2027年の物価上昇率の予想は極めて大きくなるはずだが、2%程度で、「ビハインド・ザ・カーブ」のマクロロジックは矛盾している。
▶ 政府は骨太の方針で、日銀に対し「「強い経済」の実現に向けては、「安定的な物価上昇」の実現に資する適切な金融政策運営が行われることが非常に重要である」とし、「強い経済成長」と「安定的な物価上昇」のデュアル・マンデートを課したが、内需はまだ十分に強いとは言えない。ファンダメンタルズを無視した、外部要因による利上げペースの加速は、経済成長率をさらに下押しすることになる。
▶ 官民合計の資金需要であるネットの資金需要(企業貯蓄率+財政収支)と需給ギャップ、米国債10年金利を用いたコールレートのマクロ・フェアバリュー推計値との誤差の幅は、1.25標準誤差を超え、緊縮で知られた三重野・白川総裁以来の水準にある。政府が重視するファンダメンタルズ対比の推計では、日銀は「ビハインド・ザ・カーブ」ではなく、逆に「アヘッド・オブ・ザ・カーブ(拙速な利上げ)」となっていることを示唆している。「アヘッド・オブ・ザ・カーブ」だからこそ、物価上昇率の予想も安定していると言える。
▶ 長期金利の上昇は、高市政権が目指す「強い経済成長」への期待が反映されている。名目GDP成長率の直近トレンドである3%程度への長期金利の収斂、すなわち正常化への動きとみるべきで、財政懸念が影響しているとみるべきではない。
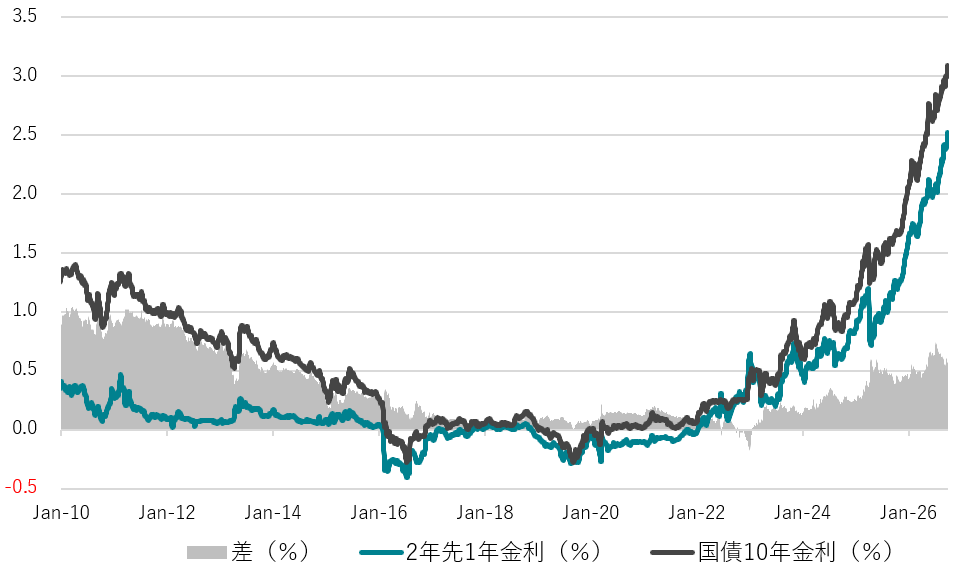
▶ また、長期金利の上昇は、日銀の利上げのターミナルレートの織り込みの上昇と概ね連動しており、財政不安によるタームプレミアム拡大主導ではないことを示している。タームプレミアムは2013年の大規模金融緩和導入以前の水準程度にとどまっている。アベノミクスによって抑圧したタームプレミアムが、元に戻っているだけにすぎない。
▶ 大規模な金融緩和を実施したアベノミクスとは全く違い、投資拡大にともなう緩やかな利上げを高市政権は容認しているとみられる。9月の金融政策決定会合での浅田審議委員と佐藤審議委員の利上げに対する反対票は、日銀が投資拡大のペースに合わせた利上げのペース・ダウン(四半期程度に1回から半年程度に1回に戻る)の余地を残すための戦略的なものだと考えられる。
図1:設備投資サイクルと為替との関係
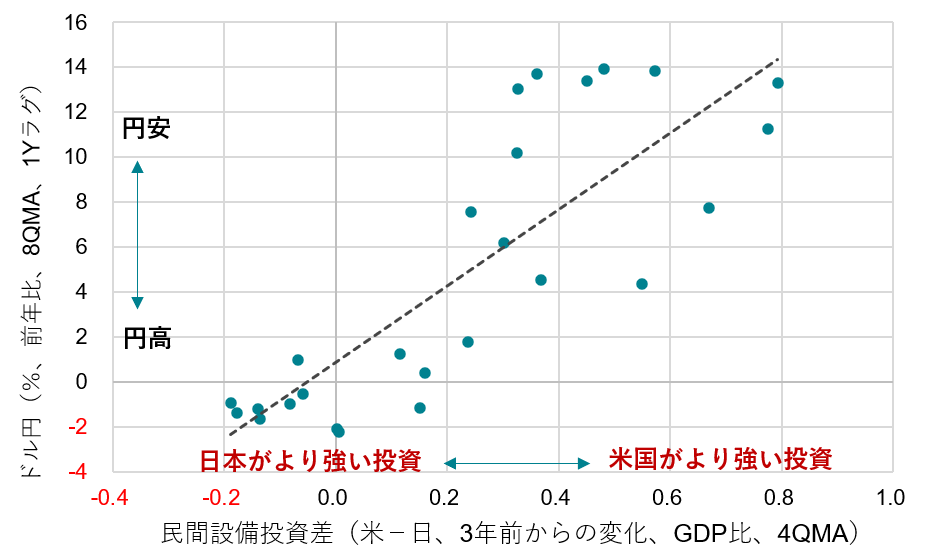
図2:10年国債金利と政策金利の差(2025年6月末対比)
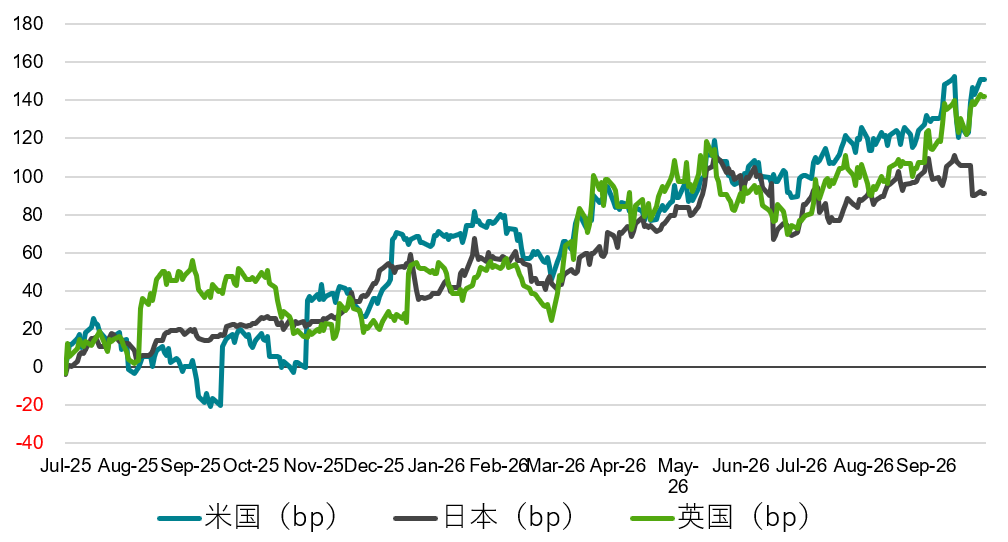
図3:コールレートのマクロ・フェアーバリュー推計誤差
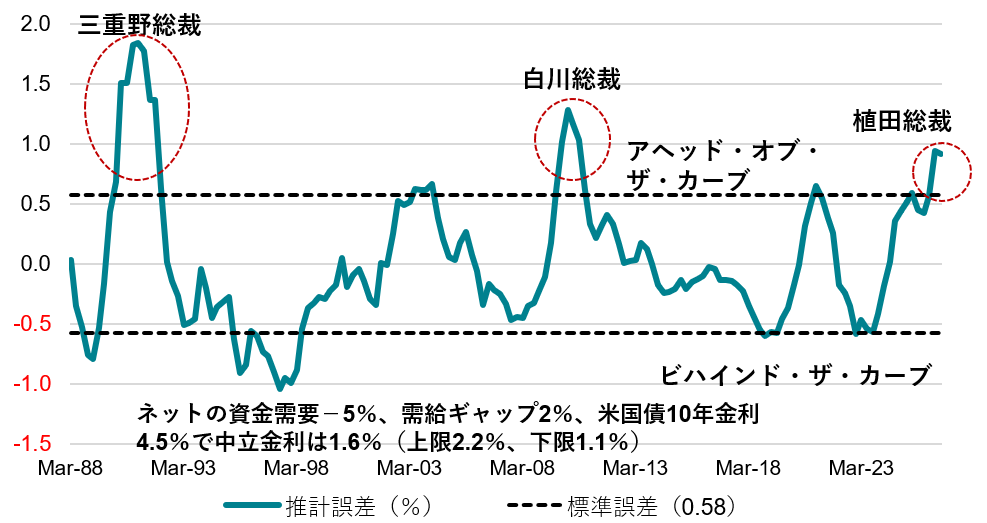
図4:名目GDPと国債金利
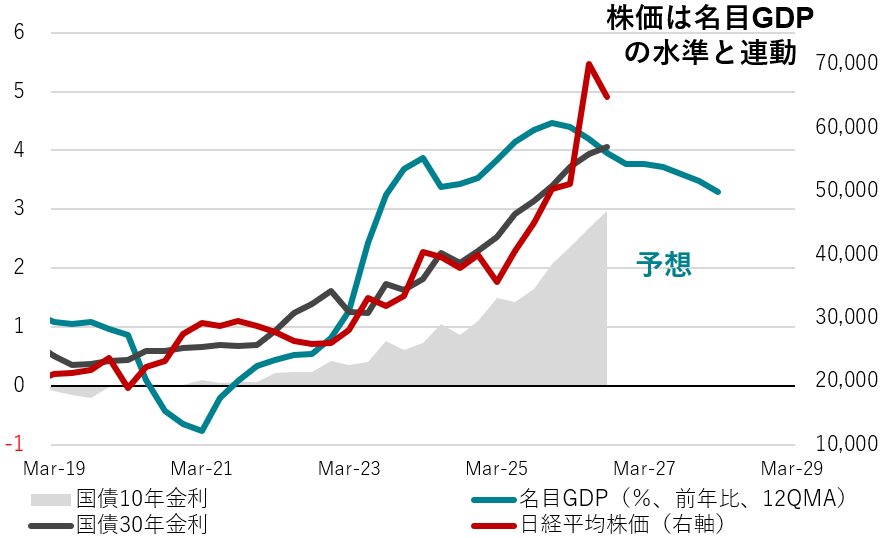
図5:市場の日銀ターミナルレート織り込みと国債10年金利
本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。また、本レポート中の記載内容、数値、図表等は、本レポート作成時点のものであり、事前の連絡なしに変更される場合があります。なお、本レポートに記載されたいかなる内容も、将来の投資収益を示唆あるいは保証するものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。