


この記事は2026年10月1日に配信されたメールマガジン「アンダースロー:2.5%の日銀のターミナルレートの予想と投資拡大の積極財政のための消費減税」を一部編集し、転載したものです。
目次
シンカー
米国:インフレ懸念が高くないことが改めて示された
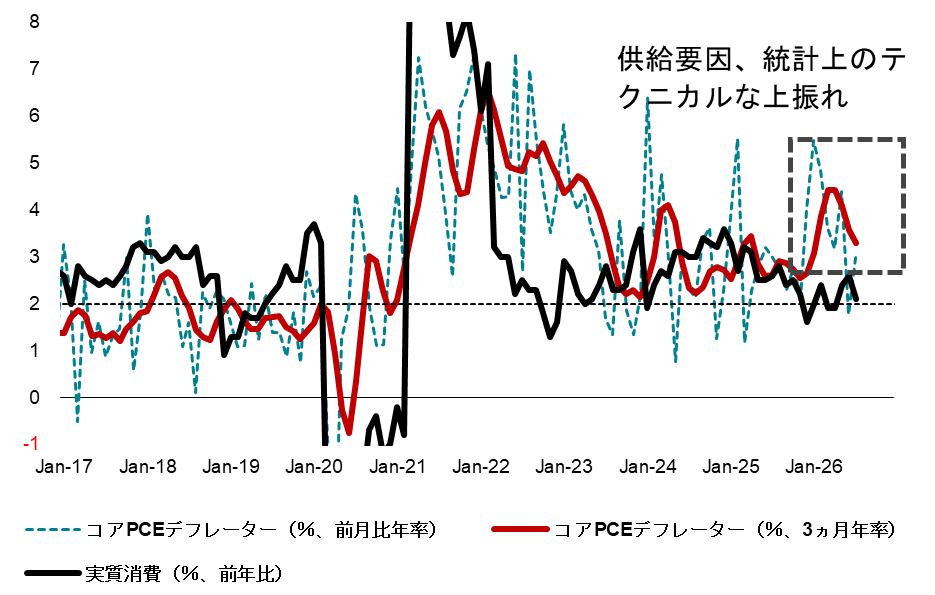
米国のPCEデフレーターは、コンピューターソフトウエア、法務サービス、ポートフォリオ管理や投資顧問といったサービス品目の推計方法の見直しにより、過去5年間の公表値が改定された。これまでの公表値では7月コアPCEデフレーターの前年比は3.3%だったが、改定後は3.0%に修正された。株高やAI関連特需により、投資顧問やコンピューターソフトウエアが偏って上昇してきたことで、今年4月以降その影響が特に顕著に表れていた。同じ消費者物価指標であるCPI統計とも大きな乖離が生じていた。
改定後のコアPCE前月比を年率でみると、6月は+1.61%、7月は+1.52%、8月は+3.01%で、3カ月平均は+2.0%である。FRBのウォーシュ議長が注視していると述べてきた刈り込み平均値(特殊な要因で価格が大きく上昇・下落した品目を異常値として取り除いたもの)は8月が+2.2%と、新型コロナ後の上昇から鈍化基調が続いている。リーマン・ショック前に+2.8%前後で推移していた水準も下回っている。
8月の実質消費は前月比+0.6%と7月の+0.1%から大きく伸びたものの、前年比では+2.6%と、長期停滞とされていた新型コロナ前の伸び率と概ね同程度である。消費需要からみたインフレ圧力は高くなく、設備投資需要がインフレ圧力になっているとしても、国際競争力維持の必要性の増加や、中長期的な供給押し上げ効果を踏まえれば、市場が懸念するインフレ加速要因は乏しいといえる。
FOMCの中枢メンバーであるNY連銀のウィリアムス総裁が利上げを急がない考えを示したように、9月FOMCからの利上げサイクルは、中立金利の上昇を想定した微調整的な利上げとなる可能性が高い。また、利上げを主張し続けてきた多くの地区連銀総裁らへの配慮と、政権からの独立性を疑問視する市場に対するポーズであったと考えるべきだろう。5%近い水準までの利上げを想定している市場の織り込みは過度であり、修正される見込みがあるだろう。(松本賢)
2.5%の日銀のターミナルレートの予想と投資拡大の積極財政のための消費減税
- 2.5%のターミナルレート見通しの根拠は何か?日銀が利上げペースを加速させ景気の減速リスクが高まっても2.5%のターミナルレートは実現するのか?政府は利上げペースの加速と2.5%の政策金利を容認するのか?
- インフレ環境で積極財政を行えばインフレが加速するのでは?消費減税が行われても値上げで相殺されるのではないか?
2.5%のターミナルレート見通しの根拠は何か?日銀が利上げペースを加速させ景気の減速リスクが高まっても2.5%のターミナルレートは実現するのか?政府は利上げペースの加速と2.5%の政策金利を容認するのか?
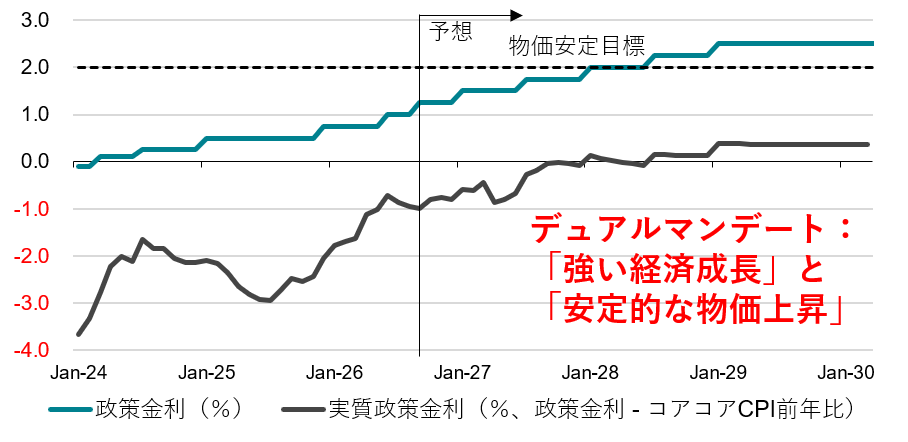
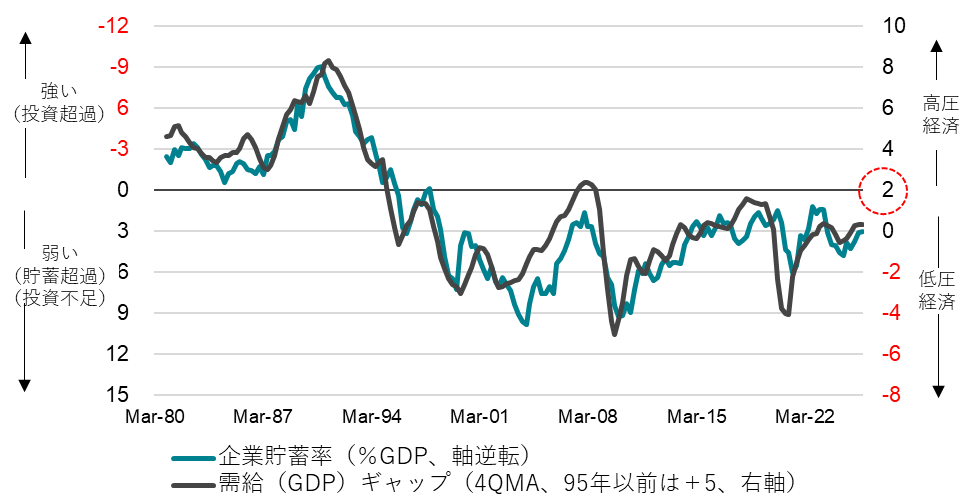
▶ 日本成長戦略や骨太の方針を通じて、中長期にわたる官民連携の投資計画が明確化し、単年度のPBバランス黒字化目標など硬直的だった財政運営方針が柔軟化された。現状では低い実質金利の維持が、設備投資を中心に経済活動を促進し、2028年には企業貯蓄率がマイナスに戻ることで、実質政策金利はマイナスを脱すると予想する。ターミナルレートは、インフレ目標を考慮した実質ベースで潜在成長率なみの水準になるべきである。骨太の方針では、「2%の物価安定目標の実現の下で、できるだけ早期に、実質で1%を上回る、名目で3%を上回る経済成長を定着させ、更に引き上げていく。」と記されており、実現すれば現状で0.5%程度である潜在成長率が引き上げられることを意味する。
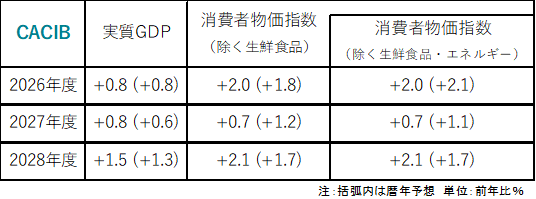
▶ 投資活動を含む内需がまだ弱い中での原油価格上昇などの外部要因による利上げペースの加速は、経済成長率を下押すことになる。これまでの拙速な利上げも寄与し、2027年の実質GDP成長率は0%台にとどまるだろう。2025年の1.2%、2026年の0.8%から、減速が続くとみられる。来年1月の展望レポートで、経済・物価を点検する中で次の利上げは実施されるとみられるが、成長率が政府の目標を下回る状況と原油価格の下落、インフレ率の安定化を受け、次回以降の利上げは半年に1回程度のペースに戻るだろう。「安定的な物価上昇」と「強い経済成長」の両立(デュアル・マンデート)を日銀に求めている政府の経済政策の方針と整合的な金融政策運営となるだろう。
▶ 日銀の利上げペースの減速と、官民連携の戦略投資と産業政策を織り込んだ2027年度以降の政府予算の執行にともない、経済成長率は加速していくことになるとみられる。2028年以降の実質GDP成長率は1%台まで押し上げられるだろう。経済成長率は0%台半ばである潜在成長率を大きく上回り、官民連携で資本投入量の拡大によって、潜在成長率も押し上げる「高圧経済」へと変化していくとみられる。高市政権は、強い投資拡大にともなう緩やかな利上げを容認していると考えられる。企業が貯蓄超過から投資超過へ回復する日本経済再生を経て、2029年までに、政策金利は2.5%のターミナルレートに達し、実質政策金利は2%の物価目標対比でプラスに転じるとみられる。
インフレ環境で積極財政を行えばインフレが加速するのでは?消費減税が行われても値上げで相殺されるのではないか?
▶ 足元のインフレは、輸入コストやエネルギー価格の上昇などからくるコストプッシュが主因である。まだ弱い実質賃金の伸びと家計貯蓄率の低水準が示すように、家計のファンダメンタルズは強くなく、需要の価格弾力性は高まっていることが考えられる。長期を視野においた戦略投資を中心とした積極財政が消費者物価の伸びを加速させるリスクは低い。消費減税後も、緩やかなインフレによる食品価格の自然上昇は当然起こり得るが、消費減税の効果とは別の議論であり、政府が徴収しすぎている税収を民間に還元している効果は変わらない。これまでは、コロナ後の財政拡大によって家計に回った資金があったため、需要の価格弾力性は弱く、企業は大きな値上げに成功してきたが、既にその資金は枯渇している。
▶ 高市政権の日本成長戦略は、投資の拡大を通じて供給能力(潜在成長率)の引き上げを目指すことを目的としている。供給能力の向上はディスインフレ要因であり、投資拡大とインフレ抑制は両立可能である。投資拡大は、短期的には需要の押し上げが強く需給ギャップを上振れさせるものの、中長期的に供給能力を拡大させ、潜在成長率を押し上げ、インフレ圧力を安定させる効果となる。高市政権の積極財政は、需要を単純に押し上げるリフレ政策ではなく、投資拡大によって供給能力を強くするものである。投資需要の拡大による需給ギャップの上振れを許容しない限り、投資は成功せず、供給能力と潜在性成長率を押し上げることはできない。
▶ 供給能力の拡大が、インフレと為替相場を安定化させ、国力の源となる。政府は、経済・社会の課題解決のため「危機管理投資」と「成長投資」など官民連携で投資を拡大していくことを明確にしており、中長期的なスパンでの投資戦略を示すことで、企業の予見可能性と成長期待を高め、企業の投資拡大を後押しすることが期待される。いま円安水準なのは、欧米に対して、日本が官民連携の戦略投資と産業政策に出遅れてしまい、投資拡大がまだ弱いからだ。投資拡大とともに、円高方向に修正されるのが自然で、投資拡大による供給能力の拡大の見通しがある中での円安の水準は大きな問題とはならない。
▶ 投資拡大の果実が労働生産性の向上や実質賃金の強い上昇として家計に届くまでには相応の時間を要する。実質賃金の強い上昇には投資拡大が必要であるが、投資拡大は短期的には需要増であるため、短期的にはインフレ率を高止まらせる。この期間の家計の負担軽減は、消費税の減税を含む積極財政で対応することになる。消費減税は、バラマキではなく、投資拡大による日本経済再生の戦略の重要なパーツである。日本が官民連携の戦略投資と産業政策の競争に劣後し、供給能力が棄損していく懸念で円安が加速すれば、止めるのは困難となる。円安の水準とインフレを懸念して、投資拡大が抑制されれば、将来的により大きなインフレと円安を招くことになる。
図1:「強い経済成長」と「安定的な物価上昇」の日銀のデュアル・マンデート

図2:日銀の政策金利見通し
出所:日銀、総務省、クレディ・アグリコル証券)
図3:経済と物価見通し
出所:クレディ・アグリコル証券)
図4:企業貯蓄率と内閣府需給ギャップ
出所:日銀、内閣府、クレディ・アグリコル証券)
図5:米国コアPCEデフレーターとFF金利
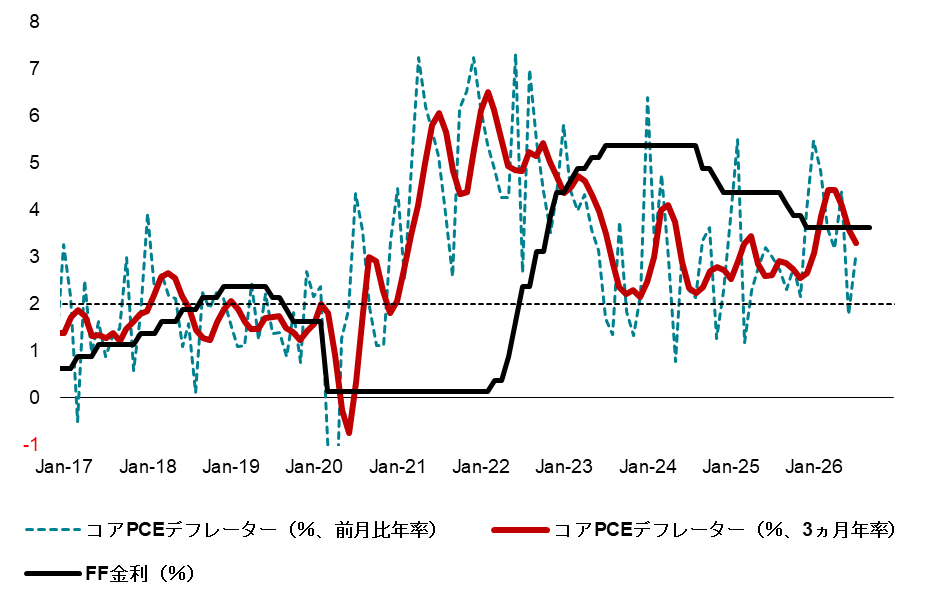
図6:米国コアPCEデフレーターと実質消費
本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。また、本レポート中の記載内容、数値、図表等は、本レポート作成時点のものであり、事前の連絡なしに変更される場合があります。なお、本レポートに記載されたいかなる内容も、将来の投資収益を示唆あるいは保証するものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。