


この記事は2026年9月14日に配信されたメールマガジン「アンダースロー(ウィークリー):コンテンツの新たな産業政策とクールジャパン政策の違い」を一部編集し、転載したものです。
目次
- シンカー
- コンテンツの新たな産業政策とクールジャパン政策の違い
- 日本経済と政策の見通しのまとめ(リフレ政策から官民連携の戦略投資拡大への変化)(9月9日)
- 日本経済見通しのメインポイント(政策):リフレから高市政権の官民連携の戦略投資に経済政策の軸は変化
- 日本経済の成長と物価の見通し:官民連携の戦略投資拡大で構造的経済停滞からの完全脱却の動き
- 日本経済の政策の見通し:政府と日銀の連携で強い経済成長と安定的な物価上昇の両立を目指す
- 日本経済メインシナリオ 2024-2029年:構造的経済停滞からの脱却への道
- シンカー
- 2027年度の新規国債発行額は2025年度並みで「ショック」とはならない(9月11日)
- シンカー
シンカー
米国8月CPI:コア前月比加速も利上げを急ぐ根拠は乏しい
米国の8月CPIが公表され、コアは前月比+0.3%と、前月(同+0.2%)から伸び率が加速した。前月比年率は+3.53%だった(同+2.62%)。サービス価格が全体を押し上げた形だが、そのうち携帯電話サービス料金が前月比5.9%と大きく上昇し、コアの上昇に0.1%ポイント程度寄与した。 大手通信会社による最近の料金プラン変更が影響したとみられる。一時的な要因とはいえ、コアが高めの上昇率となった結果を受けて市場は9月FOMCでの利上げを大きく織り込んでいる。
インフレ率は2%の目標を上回っているものの、ウォーシュ議長がこれまで重視すると述べてきた中長期のインフレ期待やインフレのモメンタム(基調的に加速しているか否か)、さらにマネーサプライの伸び率はいずれも安定しており、早急な対応を迫る切迫感はない。インフレの改善がみられないとの指摘もあるが、コアCPIの前年比は+2.4%と過去5年間の最低水準にまで鈍化しており、CPIがPCEデフレーターに対して本来有する上方バイアスを考慮すれば、インフレ目標の範囲内にあるといえる。エネルギー価格の上昇は懸念材料ではあるが、消費者の購買力をさらに圧迫するコストプッシュ要因であり、利上げを急ぐ根拠としては乏しい。市場の織り込みに反してFRBが利上げを見送れば、リスクプレミアムが拡大し長期金利のさらなる上昇を招くとの指摘があるものの、足元までの長期金利上昇が利上げ織り込みの進展によるものであることは、短中期金利の大幅な上昇が示している。長期金利上昇の現実的なリスクは、政策金利据え置きではなく、ウォーシュ議長が市場の想定以上にタカ派的な姿勢を仮に示した場合だろう。
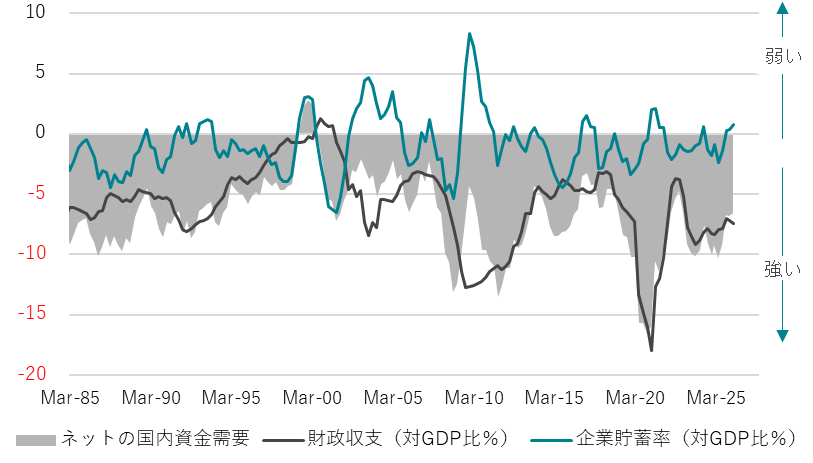
米国の4-6月期資金循環統計が公表された。企業の貯蓄率がGDP比+0.8%と、1-3月期の+0.4%から上昇した。AI関連投資の増加はGDP統計などから確認でき、大手企業を中心に資金調達が活発化している指摘はあるものの、産業全体として借り入れ超過になるまでには至っていないようである。政府の財政収支はGDP比-7.4%と、1-3月期の-7.2%から赤字が拡大した。トランプ政権下の減税に加え、違憲判決された関税の還付、利払い費の増加など、財政赤字は高水準が続いている。企業貯蓄率と政府の財政収支を合わせた、ネットの国内資金需要はGDP比-6.6%(1-3月期同-6.8%)と、景気後退期を除けば非常に高い水準が続いている。AI関連投資、国防など長期投資のための資金調達の増加が長期金利の上昇圧力の一つとして働いていることが示されている。
米中を中心とした覇権争いが激しさを増すなか、政府は投資の拡大を通じて生産性を高め、先端技術の開発で優位に立つことを念頭に置いている。一方、物価や雇用の安定を担う中央銀行が金融引き締めを進めれば、景気や設備投資を抑制し、政府の戦略を妨げる可能性がある。地政学的な観点も踏まえる政府と、国内の経済安定を優先する中央銀行では政策判断の視点が異なる以上、今後も両者の軋轢は続くと考えるのが自然だろう。(松本賢)
コンテンツの新たな産業政策とクールジャパン政策の違い
日本成長戦略の17戦略分野には、コンテンツ産業が入っている。日本発コンテンツの海外売上高は2024年に6.1兆円に達し、半導体の輸出額を上回る状況で、成長産業となっている。政府は、当該分野を基幹産業に位置付け、2033年に20兆円とする目標を設定している。産業政策としては、米国は6,176億円(映画・アニメ製作費の35%を税額控除)、中国は1,283億円(映画等向けとして確認できる予算額、同時に事前検閲規制や外資作品の総量規制も実施)、韓国は762億円(KOCCA/KOFICを通じて戦略的に輸出振興)の年間予算規模である。一方、日本の年間予算規模は高市政権で倍増したが、まだ589億円と、諸外国には劣後している。量型の成長から、付加価値型の成長にグローバルな力点が変化する中、付加価値そのものを創造するコンテンツの産業政策の競争が激しくなっている。
新たなコンテンツの産業政策とこれまでのクールジャパン政策の違いが注目される。クールジャパン政策はこれまで、事実上、海外需要開拓支援機構(CJ機構)という官民ファンドが唯一の政策ツールであった。その基本思想は新自由主義的な「民の補完」であり、民業圧迫を避けながら金融投資として機能するものだった。政策目標も定性的・抽象的にとどまり、2024年に「新たなクールジャパン戦略」を策定するまで定量的な数値目標は存在しなかった。7月に閣議決定した「日本成長戦略・コンテンツ分野の官民投資ロードマップ」や今回公表された「エンタメ・クリエイティブ産業戦略2026」は、こうした流れを受けた政策の大転換を意味する。最大の違いは、「官民ファンド(金融投資)」から「官民投資(実体経済への直接投資・補助金)」へのシフトである。
補助金は民業圧迫には当たらないという整理のもと、海賊版対策などの協調領域のサービスも含め、官も民も一歩前へ出て実体経済に働きかける姿勢が根本にある。市場を歪めるという批判はあり得るが、中韓の猛追という現実を前に、政府が積極的に関与する産業政策への転換は不可避との判断だ。分野別の具体的な目標も初めて設定された。内容面でも新機軸がある。ゲーム・アニメ・マンガ・音楽・実写といったコンテンツ分野の軸と、クリエイター・製作・流通・海外展開といったバリューチェーンの軸を組み合わせ、ポートフォリオとして資源配分を可視化している。CJ機構も投資ポートフォリオは持っていたが、産業全体のバリューチェーンを意識した資源配分の設計までは示していなかった。政策の実効性を高める上で重要な設計思想である。
海賊版対策も重要な柱となる。被害の大きいアニメ・実写、マンガ、グッズを中心に、直接的に効果に繋がる表示遮断・削除要請や訴訟、当局による運営者取締の支援に重点をおく。さらに、近年被害が目立つ生成AIによる権利侵害への対応や訴訟迅速化のための権利者のデータベースの整備も進める。マンパワーが必要な事業であり、長期的な支援拡大のコミットが、人員体制の拡充に不可欠である。海賊版被害を抑制することで正規版の海外売上拡大・再投資の好循環に繋げる。海賊版抑制額を現在の0.7兆円から4兆円まで拡大する。海賊版対策による得られるべき収益の実現化は、短期的な大きな投資効果として見込まれる。
今回の支援先リストは特定企業中心ではなく、多様な分野の事業者を対象としている。策定過程においても、ゲーム・アニメ・マンガ・音楽・実写など幅広い分野の関係者約100人からヒアリングを実施している。CJ機構については、7月末に検証委員会を立ち上げ、年末までに取りまとめる予定である。ただし、コンテンツ産業政策は世界規模の競争であり、検証完了を待っていては中韓の追い上げに対応できない。検証結果は随時反映しつつも、足元で把握できる課題に対しては迅速に対応していく方針だ。過去の総括と未来への投資を並行して進めるという、現実的かつ機動的なアプローチが今回の戦略の特徴といえる。
図1:コンテンツの海外売上推移と政府目標
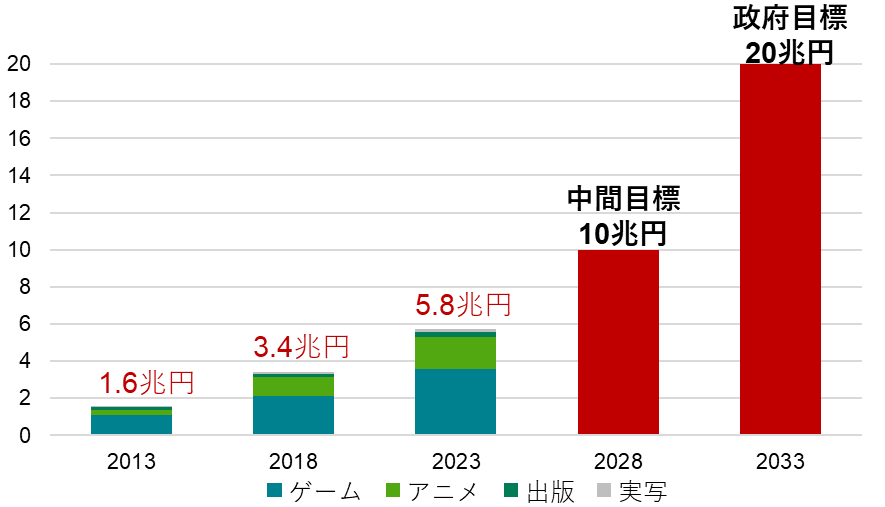
図2:米国のネットの国内資金需要
以下は配信したアンダースローのまとめです
日本経済と政策の見通しのまとめ(リフレ政策から官民連携の戦略投資拡大への変化)(9月9日)
日本経済見通しのメインポイント(経済):高市政権の官民連携の戦略投資による内需拡大で構造的経済停滞を脱却へ
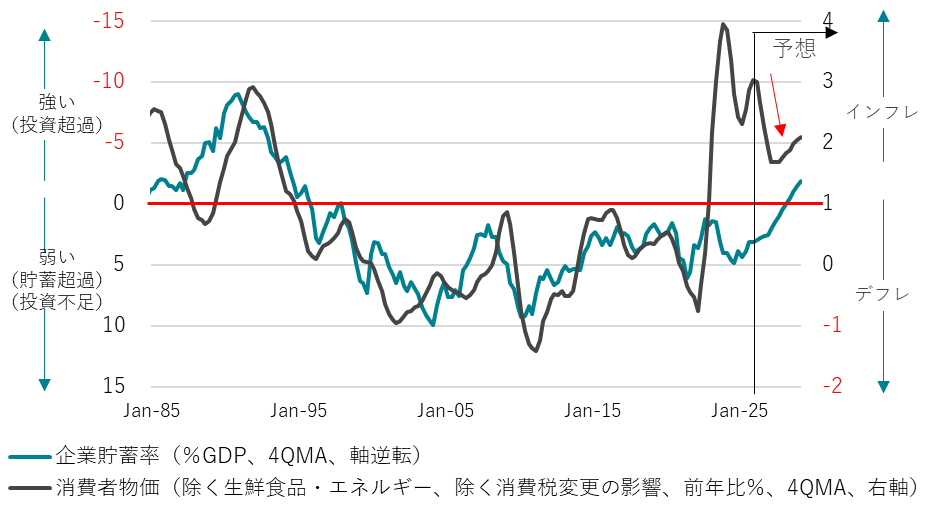
① 異常であるプラスの企業貯蓄率が示す構造的な経済停滞圧力が残っているため、内需はまだ弱い。原油価格上昇や金融政策の引き締めなどによるグローバルな景気減速の下押し圧力を受ける。エネルギーコストの上昇が、家計の購買力を削ぎ、需要の価格弾力性が上がる。まだ弱い内需と消費減税によって、コアコア物価上昇率(除く生鮮食品・エネルギー)は一時的に減速する。地政学上のリスクの後退に加え、官民連携の戦略投資拡大が実質賃金の上昇につながり、内需を徐々に拡大させる力となる。企業貯蓄率が正常なマイナスに戻ったところで、構造的経済停滞から完全に脱却する。
図1:企業貯蓄率と消費者物価
② 積極財政と緩和的な金融政策の継続によるリフレの力が、名目GDPを大きく拡大させてきた。日銀のこれまでの拙速な利上げと交易条件の悪化で、名目GDPの拡大は一時的に減速する。成長促進の力は、リフレ政策から投資拡大に変化する。
図2:名目GDP
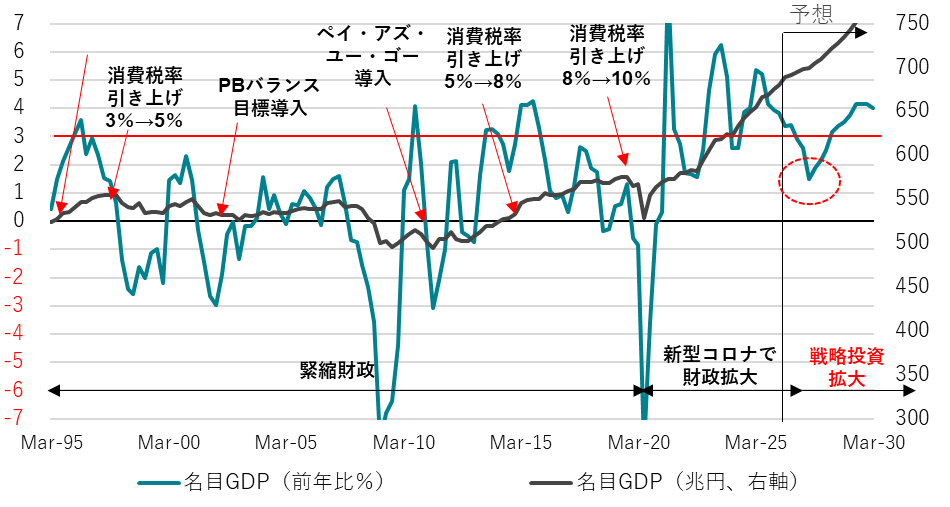
③ ネットの国内資金需要(企業貯蓄率+財政収支)が回復し、リフレの力で、名目GDPを拡大させた。リフレ政策の局面は終わり、供給能力拡大の投資が必要となっている。官民連携の戦略投資と消費減税による積極財政が内需を回復させ、地政学リスク後退によるグローバルな循環的景気回復も見込まれる。企業の国内支出の増加で、企業貯蓄率が低下を始め、積極財政と合わせ、消滅してしまっているネットの資金需要が再回復し、構造的経済停滞からの完全脱却に向かう。
図3:ネットの資金需要

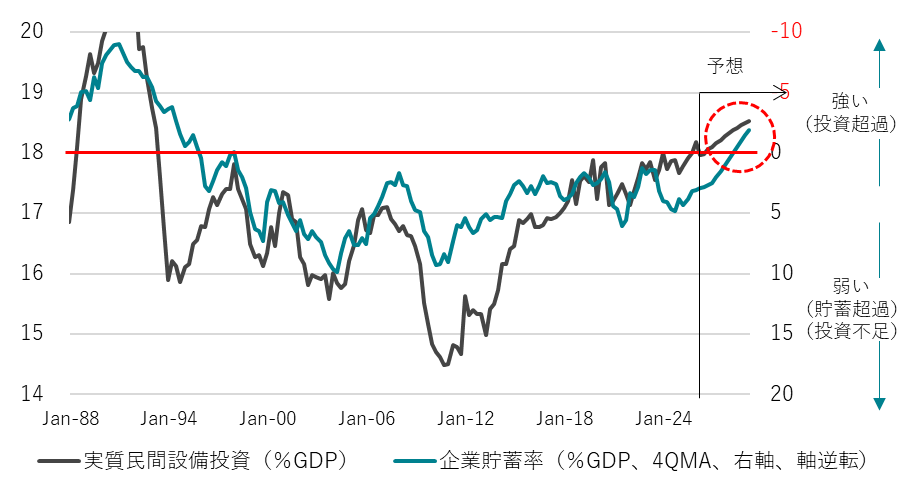
④ 設備投資サイクルの上振れが企業貯蓄率を正常なマイナスに戻す力となる。設備投資サイクルが上向いている限り、将来の供給能力の拡大の期待があるため、円安の更なる強い圧力はかかりにくい。企業貯蓄率の低下が設備投資サイクルに追い付いていく局面で、実質賃金の上昇が強くなる。経済・政策・企業・マーケットの重点が外需から内需にシフトする。
図4:設備投資サイクル
日本経済見通しのメインポイント(政策):リフレから高市政権の官民連携の戦略投資に経済政策の軸は変化
- グローバルな循環的景気回復の局面と高市政権の官民連携の戦略投資による内需拡大で、設備投資サイクルの上昇が牽引役となり企業貯蓄率は低下の動きとなる。2026年の骨太の方針で、「強く豊かな日本」投資枠を中心に戦略投資の積極財政への動きが始まる。コアコア物価上昇率(除く生鮮食品・エネルギー)は内需の回復の遅れによる減速の後、2%の物価目標に向かって再拡大する。2027年には、設備投資サイクルの上振れと実質賃金の上昇によって内需が拡大する。2028年には、内需の拡大が加速し、企業貯蓄率は正常なマイナスに戻り、潜在成長率も上振れ、構造的経済停滞を完全に脱却する。
図1:日銀とCACIBのGDP、CPI見通し
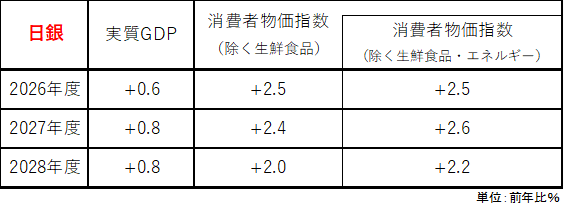
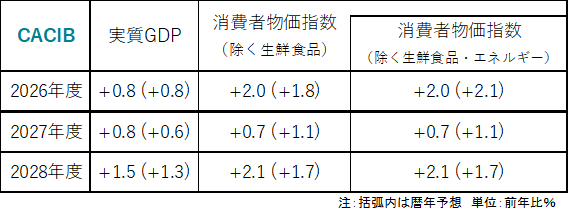
出所:日銀、クレディ・アグリコル証券)
- 骨太の方針で、高市政権の戦略投資拡大と高圧経済の方針が明確化した。日銀には「強い経済成長」と「安定的な物価上昇」のデュアル・マンデートが課された。利上げペースは、原油価格上昇の影響による四半期程度に1回の一時的な加速の後、半年程度に1回に戻り、緩やかなものとなる。低い実質金利の維持が、設備投資を中心に経済活動を促進する。2028年には、企業貯蓄率がマイナスに戻り、実質政策金利は物価目標対比でマイナスを脱する。2029年に2.5%のターミナルレートに達する。
図2:日銀の政策金利
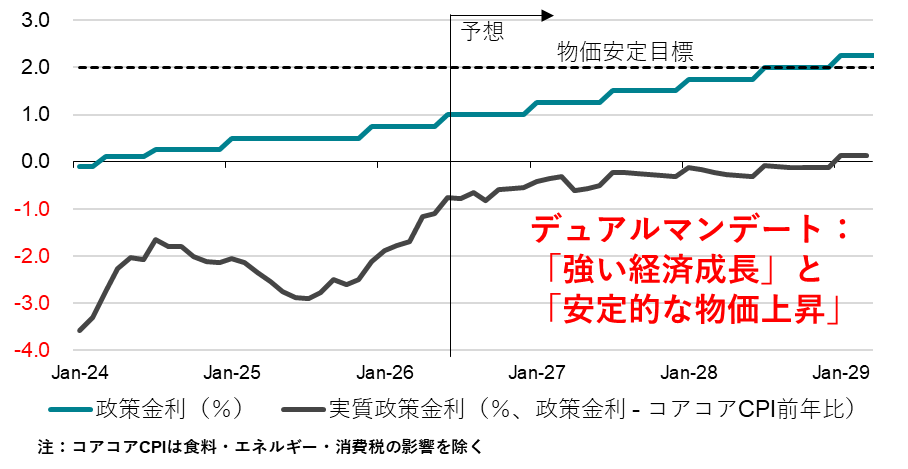
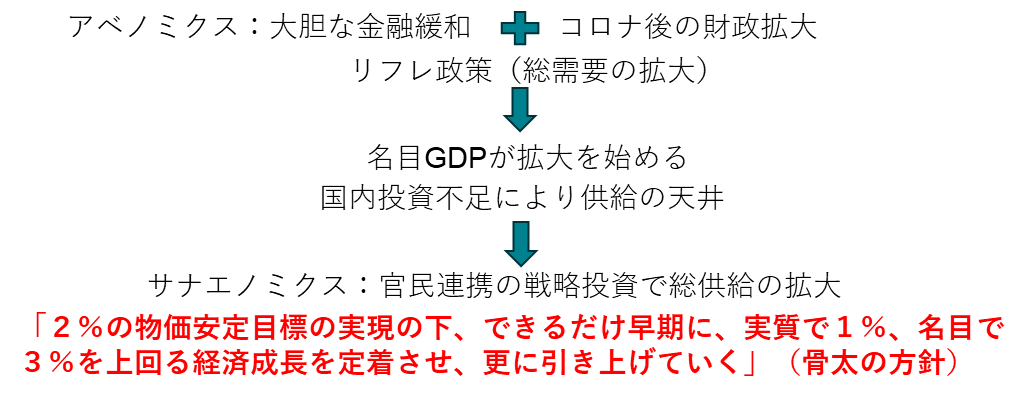
- 高市政権は、衆議院選挙での大勝を背景に、骨太の方針で、緊縮志向の呪縛を乗り越え、積極財政に転換をした。リフレ政策ではなく、官民連携の戦略投資の拡大によって、供給能力と経済規模の持続的拡大にコミットする。投資需要の拡大によって、需給ギャップを十分に大きくする「高圧経済」の方針だ。企業の国内支出の増加によって、企業貯蓄率が低下を始め、積極財政の動きと合わせ、消滅してしまっているネットの資金需要が再回復し、構造的経済停滞からの完全脱却に向かう。実質賃金の強い上昇までの家計の負担は、消費減税などの家計支援の財政政策で軽減することになる。
図3:リフレ政策からサナエノミクスへの変化
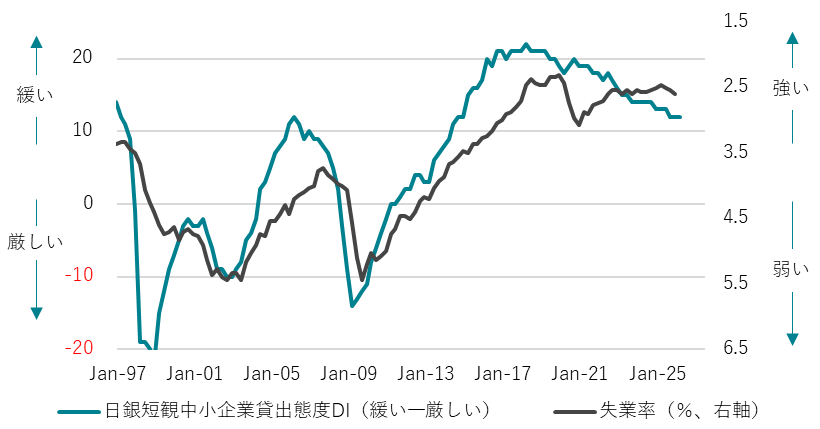
- 地政学上のリスクが高まる中でのグローバルな景気減速の下、金融・財政政策の後押しが不十分で、信用サイクルと設備投資サイクルが腰折れれば、内需の鈍化で企業貯蓄率は上昇し、構造的不況に戻るリスクになる。日銀の拙速な利上げによって、雇用・賃金・消費を含む内需の回復が遅れるリスクが残っている。設備投資サイクルが腰折れてしまえば、グローバルな戦略投資の競争から脱落し、将来の供給能力の棄損によって、円安と金利上昇に歯止めがかからなくなる。円安のコストを、為替介入や経済対策で軽減しながら、設備投資サイクルの押し上げを続けることが重要である。
図4:信用サイクルと失業率
日本経済の成長と物価の見通し:官民連携の戦略投資拡大で構造的経済停滞からの完全脱却の動き
成長(CY26:0.8%・CY27:0.6%・CY28:1.3%):短期的停滞の後に構造的経済停滞から脱却へ
2026年から2027年前半は、グローバルな景気減速とトランプ政権の不確実性、地政学上のリスクによる原油高と供給停滞の下押しの中、日銀が拙速な利上げをすることで、経済成長は潜在成長率(0.6%程度)なみにとどまり、構造的経済停滞からの脱却への動きは一時的に停滞する。2027年後半以降は、グローバルな循環的景気回復、高市政権の官民連携の戦略投資拡大の積極財政と設備投資サイクルの上振れによる内需の拡大で、構造的経済停滞からの脱却への動きの加速が始まる。2028年までには、1%台への成長の上振れによる高圧経済への動きとなる。消費減税に加え、実質賃金の上昇が消費の回復につながる。名目GDPの持続的拡大によって、企業の競争がコスト削減から投資に明確に変化する。設備投資のGDP比率はなかなか到達できなかった18%を大きく上回り、消費の拡大とともに景気回復に加速感が出る。企業の期待収益率・成長率の上振れで潜在成長率が上昇する。企業貯蓄率は正常なマイナスに戻り、構造的経済停滞を完全に脱却する。緊縮財政への転換や日銀の利上げのスピードが速すぎれば、構造的経済停滞からの脱却が失敗するリスクになる。
物価(CY26:2.1%・CY27:1.1%・CY28:1.7%):弱い内需と消費減税で1%台へ一時的減速
消費者物価指数(除く生鮮食品とエネルギー)の前年比は、まだ弱い内需とエネルギーコストの大幅な増加による購買力の低下、消費減税によって、1%台に縮小する。需要の価格弾力性の上昇に企業は警戒感を持ちなじめる。グローバルな循環的景気回復と内需の回復の下、設備投資と賃金を含む企業の支出が強くなり、過剰貯蓄として構造的経済停滞の原因となった企業貯蓄率のプラス幅は縮小していく。実質賃金の上昇による消費の回復と成長率の上振れによる高圧経済の実現で、物価上昇率は再び2%に向けて上昇幅が拡大していく。2028年には企業貯蓄率がマイナス化し、構造的な経済停滞圧力を払拭し、賃金上昇の加速とインフレ期待が2%にアンカーされ、物価目標の安定的・持続的な達成となる。日銀の拙速な利上げによって、信用サイクルの下押しで内需が腰折れないことと急激な円高にならないことが前提条件である。
日本経済の政策の見通し:政府と日銀の連携で強い経済成長と安定的な物価上昇の両立を目指す
金融政策:強い経済成長と安定的な物価上昇の両立のデュアル・マンデート
2024年からの拙速な利上げをしたことで、内需の回復を遅らせてしまった。グローバルな金利上昇局面に対峙する利上げ余地を浪費してしまった。高市政権の官民連携の戦略投資による構造的経済停滞からの脱却への政策方針との連携がより重視される。政府は、日銀に強い経済成長と安定的な物価上昇の両立を目指す、事実上のデュアル・マンデートを課した。利上げペースは、原油価格上昇の影響による四半期程度に1回の一時的な加速の後、半年程度に1回に戻り、緩やかなものとなる。低い実質金利の維持が経済活動を促進する。2028年には、企業貯蓄率がマイナスに戻り、企業の資金需要が回復し、構造的経済停滞の脱却で、実質政策金利は物価目標対比でマイナスを脱する。2029年に2.5%のターミナルレートに達し、実質では現在の潜在成長率なみの水準となる。地政学上のリスクとグローバルな景気減速の下、利上げペースが過度に速くなり、信用サイクルと設備投資サイクルが腰折れれば、内需の鈍化で企業貯蓄率は上昇し、構造的不況に戻るリスクとなる。
財政政策:戦略投資拡大の積極財政を推進して内需拡大に注力
政府の関与を縮小する自由主義的政策から完全に転換し、成長を妨げている社会・経済課題を、政府の積極財政と官民連携の戦略投資によって解決する新機軸の方針がとられる。リフレ政策ではなく、官民連携の戦略投資の拡大で、供給能力と経済規模の持続的拡大にコミットする。投資需要の拡大によって、需給ギャップを十分に大きくする「高圧経済」の方針だ。景気回復を国民に実感させることで、2028年の参議院選挙まで政権への強い支持を維持しようとする。戦略投資まで税収の範囲内とする欠陥があったプライマリーバランスの黒字化目標は、骨太の方針で形骸化し、投資の成長効果を含む債務残高GDP比の安定的低下に財政目標は転換した。予算編成方針を抜本的に改革し、当初予算に新たな投資枠を設定することで成長戦略に基づく長期投資を可能にし、危機には機動的な補正予算で対応する。外需依存から脱するため、米国との貿易紛争後の1980年代後半の内需拡大のような展開が経済政策で促進される。構造的経済停滞からの完全脱却で、税収が大きく上振れすることで、2029年に財政収支は赤字を脱する。政府の純負債残高GDP比は、過去AAA時の50%の水準を大きく下回る。
日本経済メインシナリオ 2024-2029年:構造的経済停滞からの脱却への道
- 2024年(実績):日銀の拙速な利上げで成長が止まる
- 2025年(実績):高市政権の誕生で成長期待が高まる
- 2026年:日銀の拙速な利上げと財政政策転換の端境期で一時的な停滞
- 2027年:官民連携の戦略投資の始動で構造的経済停滞脱却への動きも再開
- 2028年:構造的経済停滞脱却で潜在成長率が上昇
- 2029年:高圧経済の維持と財政収支の黒字化
2024年(実績):日銀の拙速な利上げでマイナス成長に
日銀が拙速なマイナス金利政策の解除と追加利上げを実施して信用サイクルが下押され、グローバルな景気減速もあり、実質GDP成長率はほぼゼロとなる。輸入物価の上昇の転嫁が進み、物価上昇率の高止まりが、実質賃金の下押しとなり、内需が停滞する。
内需は停滞しながらも、名目賃金等の上昇を背景とした日銀の利上げ姿勢継続により、長期金利は上昇。
2025年(実績):高市政権の誕生で成長期待が高まる
グローバルな景気減速とトランプ政権の不確実性の景気下押しが続く。日銀の利上げが一時休止することで、設備投資のサイクルは堅調となる。実質GDP成長率は潜在成長率を大きく上回る。緊縮的な石破政権の退陣後、高市政権の経済政策の方針は積極財政に変化し、経済成長への期待が高まる。
日銀の利上げ、高市政権の積極財政と成長期待の高まりで長期金利、超長期金利は大きく上昇。株式市場も、緊縮的な石破政権による石破ディスカウントが剥落し、高市政権下での成長期待と円安サポートで上昇が続く。
2026年:地政学上のリスクと政策転換の端境期で一時的な停滞
グローバルな景気減速とトランプ政権の不確実性、地政学上のリスクによる原油高と供給停滞の下押しの中、日銀が拙速な利上げをすることで、実質GDP成長率は減速し、構造的経済停滞からの脱却への動きは一時的に停滞する。高市政権は、骨太の方針で、官民連携の戦略投資拡大の積極財政を推進する。リフレ政策ではなく、投資の拡大によって、供給能力と経済規模の持続的拡大にコミットする。2027年度からの積極財政の政府予算の執行で、高圧経済を目指す。2026年は端境期で、推進力は限定的となる。
ネットの資金需要の回復に伴う安定的な名目成長への期待で、リスク資産は堅調な推移が続く。成長期待を先んじて織り込んだ長期、超長期金利は緩やかな上昇のなか、2027年以降の中立金利に向けた利上げサイクル入りを織り込んでカーブは徐々にフラット化へ。
2027年:官民連携の戦略投資の始動で構造的経済停滞からの脱却への動きが加速
日銀の利上げペースの一時的な加速などによる年前半までの停滞の後、積極財政の政府予算の執行にともなう官民連携の戦略投資の始動で、企業貯蓄率がしっかり低下を始める。ネットの資金需要もしっかり回復する。企業の競争がコスト削減から投資に明確に変化し、設備投資のGDP比率はなかなか到達できなかった18%を大きく上回る動きが加速する。消費減税と実質賃金の上昇が消費を回復させる。投資拡大にともなう緩やかな利上げを政権は容認し、半年程度に1回の利上げを継続する。実質政策金利はまだ低く、構造的経済停滞からの脱却を支援する。
ネットの資金需要の回復と名目GDPの持続的成長でリスク資産の上昇は続き、日経平均株価は7万円台が定着。日銀の利上げに伴い長期金利も上昇するものの、利上げの到達点が意識され始めることでカーブのフラット化が続く。
2028年:構造的経済停滞脱却で潜在成長率が上昇
内需の拡大によって、実質GDP成長率は1%台半ばの水準へ加速する。企業貯蓄率が正常なマイナスに転じて、企業の資金需要が回復し、物価上昇率も目標の2%に安定的かつ持続的に達する。インフレ期待もアンカーされ、構造的経済停滞をから完全に脱却する。政策金利は2%まで上昇し、実質政策金利はマイナスを脱する。
デフレ構造不況の脱却で名目GDPの成長が持続し、日経平均株価は7万円台後半で推移。金利は、利上げが到達点に近づくことでカーブはさらにフラット化。
2029年:高圧経済の維持と財政収支の黒字化
企業の期待収益率・成長率の上振れで潜在成長率が1%程度に上昇。日銀の政策金利が2.5%に達したあと、若干の実質プラスの水準で利上げを止めることで、景気がやや過熱気味の高圧経済となる。円高への転換は景気を下押すが、実質GDP成長率は引き続き1%を上回る。経済規模の持続的拡大の予見可能性によって企業の投資が拡大し、名目GDPの拡大によって税収が増加し、財政収支は赤字を脱する。
実質成長率の加速は止まりながらも、十分なマイナスのネットの資金需要は維持され、名目GDPの拡大でリスク資産やインフレ期待の下振れは回避される。
シンカー
米国:雇用は堅調も利上げを急ぐ根拠には乏しい
8月の米国雇用統計では、非農業部門雇用者数が前月比16.2万人増と3月以来最大の伸びとなり、6月・7月分も合計5.5万人上方修正された。失業率は4.1%と前月から横ばいだった。ここ数ヵ月の雇用回復は設備投資を中心とした堅調な内需を反映しているとみられ、およそ2年間低迷していた製造業も3ヵ月連続で雇用が増加するなど、足元では持ち直しの動きがみられる。もっとも、FRBのウォーシュ議長はジャクソンホール会議での発言も含め、インフレ率の水準そのものよりも「2階微分」(モメンタム)を重視する姿勢を示してきた。前月比でみた消費者物価のモメンタムは鈍化基調にあり、中長期のインフレ期待も安定している。さらに、堅調な雇用環境や賃金上昇がインフレに波及するリスクを否定していることも踏まえれば、少なくとも9月のFOMCで利上げを決断する根拠は乏しいだろう。
失業率が低水準で推移している背景としては、移民の減少や高齢化に伴う労働供給の縮小、企業が解雇に消極的であることなどがしばしば指摘される。これに加え、国民所得に占める雇用者報酬の割合、すなわち労働分配率の低下も一因として考えられる。その裏側では企業部門の所得シェアが拡大しており、利益率の上昇や株価の上昇となって表れているとみられる。こうした労働分配率の低下と並行して、ストックである家計純資産をめぐる上位10%とそれ以外の層との格差も拡大している。背景には、中間層への所得分配比率の低下に加え、上位層が多く保有する株式の価値上昇や、中間層の資産の多くを占める住宅の価格上昇率の鈍化などがあるとみられる。
フローの指標である労働分配率の低下と、ストックの指標である家計純資産における中間層以下への恩恵の縮小は、いずれも消費の基調的な伸びに下押し圧力をかける。消費トレンドの鈍化は経済成長率を抑制し、結果としてインフレ率、ひいては政策金利にも影響を及ぼす。両指標が低水準で推移し家計の消費余力の弱さを示唆しているのであれば、政策金利にはそれに応じた引き下げ余地があることになり、この意味で両指標は大まかながら中立金利の代理指標として捉えることができる。実際、両指標にPCEデフレーターの前年比上昇率と2%のインフレ目標との差(「インフレギャップ」)を加えてFF金利を推計すると、家計消費に重きを置いた「中立金利」は金融危機後の長期停滞期の水準を上回る一方、1990~2000年代の水準は依然として下回っていることが示される。
雇用の伸びの鈍さを補うほど賃金が上昇して雇用者報酬全体が力強く増加するか、政府による家計支援策が打ち出されない限り、家計消費の伸びは低調な状態が続く可能性が高い。家計消費の伸びが鈍い状況ではインフレ圧力も高まりにくく、現行のFF金利は家計消費の観点からみれば依然として「引き締め的」な水準にあることが示唆される。(松本賢)
2027年度の新規国債発行額は2025年度並みで「ショック」とはならない(9月11日)
高市政権は戦略17分野を対象に2040年度までに官民で370兆円超を投資する方針で、戦略17分野の公的投資については、通常の歳出とは別の「強く豊かな日本」投資枠に計上する。補正から当初予算への恒常支出移行分と、「強く豊かな日本」投資枠の一般会計分を追加財政支出として18兆円の計上を仮定したうえで、改めて2027年度の国債発行額の大まかなイメージを示す。
2027年度の一般会計歳出を、追加財政支出18兆円と内閣府の名目成長率予想分の増加、食料品1%分の給付や農家や外食への支援、そして地方が受ける税収減の補填分などを当てはめる。歳入は、内閣府の名目成長率見通しに税収弾性値(1.2)をかけたうえで、消費減税による減収、外為特会などから5兆円繰り入れる仮定を織り込んだ。歳出と税収+その他税収の差が公債金となり、財務省の国債発行計画での新規国債となる。2027年度の新規国債発行の予想を40.4兆円とする。今年度に追加の補正予算で増額されない前提では、2026年度の補正後新規国債発行額(32.7兆円)を8兆円程度上回りながらも、2025年度の補正後発行額の40.3兆円と同程度となる見通しである。
新規国債以外の発行は概ね横ばいと仮定し、経済安全保障分野での支出に計上される、つなぎ国債を2兆円と置けば、国債発行総額の予想は191.6兆円となる。特別会計での支出を含めた「強く豊かな日本」投資枠は15兆円となる。なお、つなぎ国債は将来の歳入を財源に充てるため債務残高には計上されない。
消化方式別発行区分に含まれる個人向け国債は、需要増加にある傾向を反映し、2027年度は前年度から50%増となる約9兆円を仮定すると、カレンダーベース市中発行額の予想は177.4兆円となる。今年度の補正後発行額(168.5兆円)に対しては9兆円程度上回る一方で、2025年度の補正後発行額(178.7兆円)を若干下回る規模である。
2026年度は、昨年の石破政権下での骨太の方針を前提とした予算編成がベースとなっているため、当初予算が抑えられ、補正から当初予算への恒常支出の移行過程にあることが、歳出や国債発行額を抑制する見込みである。2027年度当初予算ベースの新規国債・カレンダーベース市中発行額を、2026年度と比較して大幅な拡張で「ショック」だと指摘することは間違いである。2025年度補正後ベースとの対比では若干下回る予想を踏まえれば、決して「ショック」とはならない。
高市政権の戦略投資の拡大によって、2027年度の新規国債発行額は40.4兆円を予想しているが、グローバルスタンダードに見合わない、国債60年償還ルールに基づく債務償還費は18.9兆円を見込むため、借り換えでない純粋な新規国債発行額(純新規国債)は21.5兆円で、2025年度の補正後時点を若干下回る。名目GDP比では、2025年度の3.3%から2027年度は3.0%に低下する。
2027年度に名目GDPは前年度から27兆円増加すると内閣府は想定しており、債務償還費を引いた純新規国債発行額の21.5兆円を大きく上回ることが見込まれている。財政運営の中核目標である債務残高対GDP比は低下するだろう。そして、GDP増加額は、2027年度4月以降の日銀の国債買い入れ額の年間24兆円を上回る。経済成長による民間マネーの自然増に対し、日銀の買い入れ額は過少であるとさえいえる。2027年度以降に名目GDPの伸びが3%程度に落ち着くと想定しても、国債の市中消化には全く問題とならないだろう。
図1:政府予算の抜本的改革のイメージ

図2:「強く豊かな日本」投資枠を踏まえた国債発行のイメージ

シンカー
ECB9月理事会:底堅いマクロ経済見通しを背景に25bpの利上げを決定
ECBは9月理事会で政策金利を0.25%引き上げた。ECBは市場の織り込みに積極的に抗わず、市場参加者の一段とタカ派的な予想を後押しした。市場は2027年7月の預金ファシリティ金利を3.3%超と見込んでいる。
マクロ経済見通しは、6月時点よりタカ派的な内容(インフレ率と成長率の上方修正)となった。予測期間の終盤においてもコアインフレ率が2%を大幅に上回っており、GDP成長率の見通しも上方修正された。GDP成長率は2026年が0.9%、2027年が1.4%、2028年が1.5%と予想されている(従来はそれぞれ0.8%、1.2%、1.5%)。ただ、現段階では市場のタカ派的な金融政策スタンスを正当化するほどの見通しではないだろう。現在の市場の織り込みはあまりにも積極的すぎるとみている。10月の理事会で緊急に利上げする必要性は見当たらない。ECBは今回の利上げ局面で段階的に行動することを決めており、これは不確実性が高いことと整合的である。
CACIBのメインシナリオは、依然として12月にもう一度利上げを実施し、預金ファシリティ金利を2.75%とするものだ。これがターミナルレートとなり、ECBは2027年9月から利下げを開始し、2028年3月に2.25%に到達すると予想している。3%を上回る水準への利上げ(市場は3.25%超を織り込んでいる)については、エネルギー価格が大幅に悪化するだけでなく、それと同時に景気回復が力強さを増し、コアインフレ率への波及が現在みられている以上に強まることが必要となる。(松本賢)
図3:ユーロ圏コアインフレ率

図4:ユーロ圏ヘッドラインインフレ率

図5:ECB預金ファシリティ金利の織り込み

日本経済見通し
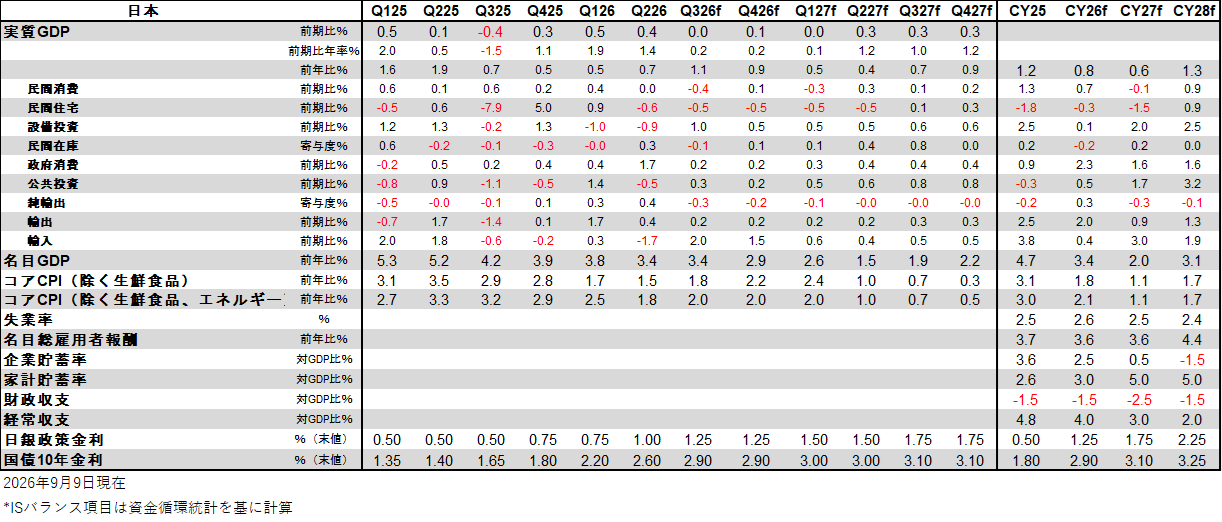
出所:日銀、クレディ・アグリコル証券)
本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。また、本レポート中の記載内容、数値、図表等は、本レポート作成時点のものであり、事前の連絡なしに変更される場合があります。なお、本レポートに記載されたいかなる内容も、将来の投資収益を示唆あるいは保証するものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。