


この記事は2026年9月18日に配信されたメールマガジン「アンダースロー:日銀の利上げペースの一時的な加速とその後の展開」を一部編集し、転載したものです。
日銀の利上げペースの一時的な加速とその後の展開
日銀法によって金融政策が政府の経済政策の方針と整合的であることが必要とされる中、「強い経済成長」と「安定的な物価上昇」のデュアル・マンデートの下、日銀の利上げペースの基本は緩やかなものとなる。しかし、原油価格の上昇によるインフレ加速懸念の外部要因によって、利上げペースは一時的に半年程度に一回から四半期程度に1回に加速した。
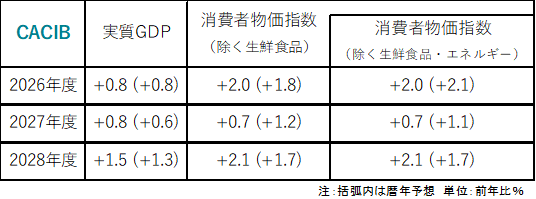
内需がまだ弱い中での外部要因による利上げペースの加速は、経済成長率を下押すことになる。2027年の実質GDP成長率は0.6%と、2025年の1.2%、2026年の0.8%から、減速が続くとみられる。経済成長率の減速と原油価格の下落、それに伴いインフレ率は安定化し、2027年以降の利上げペースは半年程度に1回に戻るだろう。
官民連携の戦略投資と産業政策を織り込んだ2027年度以降の政府予算の執行にともない、経済成長率は加速していくことになるとみられる。2028年以降の実質GDP成長率は1%台まで押し上げられるだろう。経済成長率は0.6%程度である潜在成長率を大きく上回り、官民連携で資本投入量の拡大によって、潜在成長率も押し上げる「高圧経済」へと変化していくとみられる。アベノミクスのような単純に総需要を押し上げるリフレ政策は、既に終わっている。サナエノミクスは、官民連携の戦略投資の拡大によって将来の総供給を拡大し、潜在成長率を押し上げる経済政策である。経済政策の違いと進化をしっかり理解する必要がある。
高市政権は、強い投資拡大に伴う緩やかな利上げを容認していると考えられる。企業が貯蓄超過から投資超過へ回復する日本経済再生を経て、2029年までに、政策金利は2.5%のターミナルレートに達し、実質政策金利は2%の物価目標対比でプラスに転じるとみられる。
9月の金融政策決定会合で、日銀は政策金利(無担保コールレートオーバーナイト物)を1%から1.25%に引き上げた(7対2、反対:浅田・佐藤審議委員)。秋の臨時国会の序盤では、食料品の消費税率引き下げの法案が審議される。この法案の審議から年末の政府予算案の決定まで、日銀の利上げが影響を与えてはならない政治的に極めて慎重を要する期間となり、日銀の利上げの窓は閉じていた。秋の臨時国会の召集が10月上旬まで延期され、9月の日銀の利上げの窓が開いたことになる。
政府は骨太の方針で、日銀に「「強い経済」の実現に向けては、「安定的な物価上昇」の実現に資する適切な金融政策運営が行われることが非常に重要である」とし、「強い経済成長」と「安定的な物価上昇」のデュアル・マンデートを課した。日本成長戦略においては、「需給ギャップは0%近傍となったが、景気は十分に強くなく、地方や中小企業まで景気回復の実感はまだ広がっていない。成長の果実が一部の高所得層や大企業、都市部に偏ることなく、中低所得者、中小企業、地方にまで広く行き渡るよう、国内投資を全国に拡げ、地域の産業・雇用・所得を底上げしなければならない。」とした。内閣改造の記者会見で、高市首相は、「日銀には政府と密接に連携し、経済・物価・金融情勢を踏まえながら、2%の物価安定目標の持続的、安定的な実現に向け、適切な金融政策運営を行うことを期待している」とし、「経済」を特に強調した。
日銀法によって金融政策が政府の経済政策の方針と整合的であることが必要とされる中、「強い経済成長」と「安定的な物価上昇」のデュアル・マンデートの下、日銀の利上げペースの基本は緩やかなものとなる。しかし、原油価格の上昇によるインフレ加速懸念の外部要因によって、利上げペースは一時的に半年程度に一回から四半期程度に1回に加速した。8月のコアコア消費者物価指数(除く生鮮食品・エネルギー)は、二か月連続で前月比+0.3%と高めとなった。12月下旬の2027年度の政府予算の決定まで、利上げの窓はまた閉じることになる。次の利上げは来年1月の展望レポートで、デュアル・マンデートの下、経済・物価を点検する中で実施されるとみられる。
内需がまだ弱い中での外部要因による利上げペースの加速は、経済成長率を下押すことになる。2027年の実質GDP成長率は0.6%と、2025年の1.2%、2026年の0.8%から、減速が続くとみられる。骨太の方針で示された「2%の物価安定目標の実現の下で、できるだけ早期に、実質で1%を上回る、名目で3%を上回る経済成長を定着させ、更に引き上げていく」との、政府の目標を下回る展開だ。経済成長率の減速と原油価格の下落、それに伴いインフレ率は安定化し、2027年以降の利上げペースは半年程度に1回に戻るだろう。
政府は、4-6月期に+0.7%となった需給ギャップを、官民連携の戦略投資と産業政策による投資需要の拡大で更に押し上げ、景気回復の果実を国民に届けようとしている。需給ギャップ0%は過去の弱いトレンドに追い付いただけで、景気回復は十分ではなく、需給ギャップ0%を基準とする過度な緊縮志向を断ち切ろうとしている。バラマキではなく、投資需要の拡大による需給ギャップの押し上げは、将来の供給能力を拡大するため、2%程度の物価安定の下での経済成長率の加速を可能とする。アベノミクスのような単純に総需要を押し上げるリフレ政策は、既に終わっている。サナエノミクスは、官民連携の戦略投資の拡大によって将来の総供給を拡大し、潜在成長率を押し上げる経済政策である。経済政策の違いと進化をしっかり理解する必要がある。
官民連携の戦略投資と産業政策を織り込んだ2027年度以降の政府予算の執行にともない、経済成長率は加速していくことになるとみられる。消費減税も内需を支える。2028年以降の実質GDP成長率は1%台まで押し上げられるだろう。経済成長率は0.6%程度である潜在成長率を大きく上回り、官民連携で資本投入量の拡大によって、潜在成長率も押し上げる「高圧経済」へと変化していくとみられる。高市政権は、強い投資拡大にともなう緩やかな利上げを容認していると考えられる。企業が貯蓄超過から投資超過へ回復する日本経済再生を経て、2029年までに、政策金利は2.5%のターミナルレートに達し、実質政策金利は2%の物価目標対比でプラスに転じるとみられる。
図1:日銀の見通し
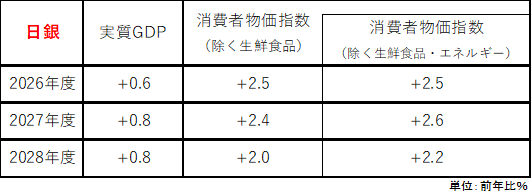
図2:CACIBの見通し
出所:クレディ・アグリコル証券)
本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。また、本レポート中の記載内容、数値、図表等は、本レポート作成時点のものであり、事前の連絡なしに変更される場合があります。なお、本レポートに記載されたいかなる内容も、将来の投資収益を示唆あるいは保証するものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。