
本記事は、新井 亨氏の著書『トップ1%の富裕層が子どもに伝える 世界一のお金の教育』(KADOKAWA)の中から一部を抜粋・編集しています。
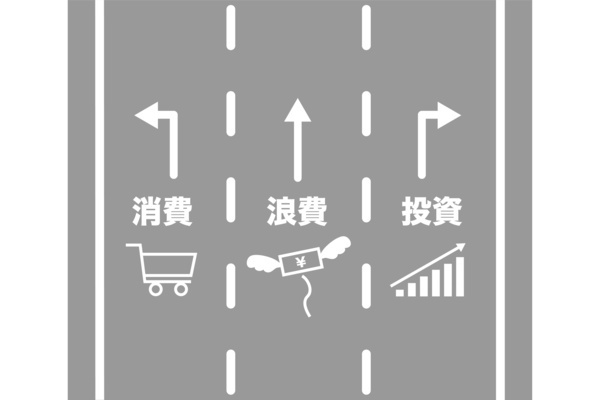
「消費」と「浪費」と「投資」の違いを理解する
同じ「お金を使う」という行為でも、その意味は大きく3つ(消費・浪費・投資)に分かれており、この違いを理解しているかどうかで、人生の経済状態は大きく変わります。
まず1つ目は「消費」で、生活に必要なものにお金を使うことです。食費、住居費、光熱費、日用品など生きていくために欠かせない支出です。
これは、悪いものではありません。むしろ、健全な生活を支える土台です。
次は「浪費」で、なくても困らないものに、感情や勢いでお金を使うことです。衝動買いや見栄のための出費など、なんとなく続けている支払い。使った瞬間は満足しますが、後に何も残らないというのが浪費です。
そして3つ目が「投資」で、将来の自分の価値を高めるために、お金を使うことです。
知識を学んだり、経験やスキルを身につけるための支出はすべて投資です。投資の特徴は、時間が経つほど効果が表れることです。すぐに結果が出るわけではありませんが、積み重ねるほど差が広がります。
ここで大切なのは、どれか1つだけが正しいという話ではないということです。
消費は必要、浪費も完全にゼロにはできないし、投資もすぐに結果が出るとは限らない。
問題なのは、「区別がついていないこと」です。
すべてを消費だと思って節約の対象にしてしまう。
投資を浪費だと誤解してしまうと、お金の使い方は混乱します。
たとえば、本を買うことやセミナーへの参加費を、もったいないと感じるか、「未来の自分への投資」と考えるかで、行動は変わります。
あるいは、スキルを学ぶ講座に対して「高い」と感じるか、「もっと収入を増やすきっかけ」だから安いと感じるかという視点の差が、長い時間をかけて大きな差になります。
浪費が多い人は、気づかないうちにお金を失っていき、消費だけの人は、現状維持にとどまり、投資の割合が多い人は、未来が少しずつ変わっていきます。
ここに、お金のリテラシーの本質があります。
それは、「どれにいくら使っているのか」を自分で把握できることです。
ここで、私自身の経験を少しお話しします。
私も若い頃は、お金の使い方を深く考えたことはありませんでした。欲しいものがあれば買い、なんとなくお金を使うという、ごく普通の生活でした。
しかし、華僑の友人と出会ってからは「この支出は消費なのか、浪費なのか、それとも投資なのか」と考えるようになり、お金の使い方が大きく変わりました。
たとえば、本を買うことや、セミナーに参加すること、人に会いに行くことは、その瞬間は出費に見えます。
しかし長い目で見ると、それらの経験や知識が新しいビジネスや収入につながることもあるため自己投資であると考えるようになったのです。
つまり、その支出が未来に価値を生むのであれば、それは単なる出費ではなく投資になります。
まず収入を作って次に資産につながるものを買う。そして、安定的にお金が入り、手元に余る状態になってから好きなものを買う。この順番を意識するだけで、お金の流れは大きく変わります。多くの人は逆の順番になっています。
「お金を使う順番」が変わるだけで、資産の増え方は大きく変わります。
お金は、どこに使うかだけでなく、「どの順番で使うか」によって未来が決まるのです。
毎月の支出を見たとき、消費はいくらか、浪費はいくらか、投資はいくらかを3つに分けて考えるだけで、お金の流れが見えてきます。子どもに伝えたいのも、この感覚です。
お金を使うこと自体が問題なのではなく、何のために使うのかが重要です。
感情に流されて欲しいものを買うことと、未来の自分を育てるために使うことの違いを知ることで、お金の使い方がまったく変わります。
そしてもう1つ、投資とは、必ずしも金融商品だけを指すわけではないということです。本を読む、人に会う、新しい経験をするなども立派な投資です。
あなたの人生は、使ったお金の結果でできています。どこに時間を使ったか、どこにお金を使ったかの積み重ねが、今の自分です。だからこそ、お金の使い方を分類することが大切です。
消費は生活を守り、浪費は感情を満たすだけであり、投資は未来をつくる種になるという違いを理解して、使い分けることをしっかり教えること。
これがお金に振り回されない人生をつくる第一歩です。
億りっ子が育つルール
富の増え方は「お金の使い方」だけではなく「使う順番」で決まる。
※画像をクリックするとAmazonに飛びます。
- お金の話を避けるな! 家庭で始める子どもの金融教育
- お金の使い方は消費・浪費・投資で変わる
- 会社員だから無理と決めつけるな! 資産を増やす人の考え方
- 成功者っぽい投稿にだまされるな! 本物のお金持ちの見分け方
- お金を貯めるだけでは足りない、インフレ時代の資産教育