


この記事は2026年9月4日に「きんざいOnline:週刊金融財政事情」で公開された「米国の利上げが設備投資を抑制し、日経平均株価の本格的下落も」を一部編集し、転載したものです。
最近、乱高下している日経平均株価の行方を占うカギは、米国の半導体株指数「SOX指数」が握っている。現在の日経平均は、指数への影響力が極めて大きい上位にアドバンテストや東京エレクトロン、ソフトバンクグループといった半導体・AI関連株が並んでいる。これら主要株だけで全体の3割以上のシェアを占めている。そのため、米国の半導体市場の動向がそのまま日本市場を揺るがす波乱要因となる。
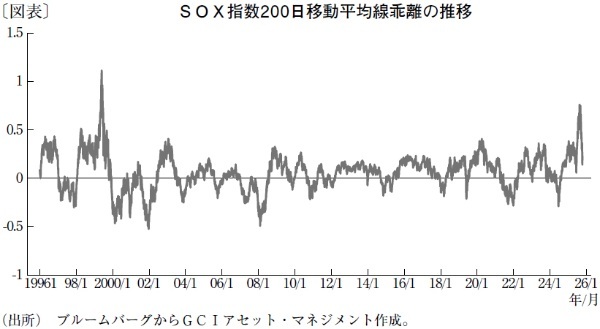
他方、足元のSOX指数には中長期的な過熱感を示すサインが点灯している。株価が過去の平均からどれほど離れているかを表す「200日移動平均線乖離率」は、6月に70%台のピークを記録した(図表)。これはITバブル期以来の歴史的高水準であり、中期的にこれ以上の上昇ペースを維持することは不可能なレベルである。7月末にかけて乖離率は大幅に低下し、市場は一時的な調整局面を迎えている。
ただ、この乖離率は中長期的な過熱感を測る指標であり、短期的な株価の方向性を暗示するものではない。2000年3月のITバブル時を振り返ると、乖離率は111%まで急騰した後、高値圏で激しい乱高下を繰り返しながら長期下落へと向かった。今回も同様の推移をたどるならば、乖離のピークから目先の3〜4カ月間は上下に大きく振れるボックス圏での乱高下が続く可能性が高い。
では、この乱高下を経て、最終的に「ITバブル崩壊」のような大暴落へつながるのだろうか。その分岐点を握る要因こそ、今後の米連邦準備制度理事会(FRB)の金利政策だ。金融引き締めの影響は「累積効果」として時間をかけて経済に浸透していく。過去のITバブル崩壊時やリーマンショック時も、FRBが利下げに転じた後に引き締めのツケが遅れて顕在化し、企業業績の本格的な悪化とともに市場の下落トレンドが続いた。
現在、AI需要を支える巨大クラウド事業者(ハイパースケーラー)の年間設備投資額は100兆円を超え、巨額に膨らんでいる。これは、本業の利益だけで賄える規模を超えており、その「30%強」を社債発行やプライベートクレジット(民間融資)などの有利子負債に依存している状況だ。
そのため、FRBの利上げ(または高金利の維持)は累積的な金利負担を増し、設備投資の下方修正圧力に直結する。投資減速から業績悪化が顕在化すれば、SOX指数と日経平均の本格的な下落リスクが高まるとみる。
GCIアセット・マネジメント シニアポートフォリオマネージャー/池田 隆政
週刊金融財政事情 2026年9月8日号