


本記事は、水澤 健一氏の著書『インフレ時代の不動産投資 最短で成功するロードマップ』(あさ出版)の中から一部を抜粋・編集しています。
(画像=thodonal_stock.adobe.com)
銀行が見ているのは「数字」と「人」
金融機関が融資を審査するとき、多くの人は「年収が高ければ借りられる」と考えがちです。
もちろん年収は重要な判断材料の一つですが、それだけで融資が決まるわけではありません。
銀行が本当に知りたいのは、「この人は30年、35年という長い期間にわたって、安定して返済を続けられるだろうか」ということです。
そのため、年収だけではなく、勤務先や勤続年数、金融資産、家族構成、これまでの借入状況など、さまざまな情報を総合的に見て判断しています。
これを「属性評価」といいます。
属性評価とは、融資を申し込む人の信用力や返済能力を、多角的に評価することです。
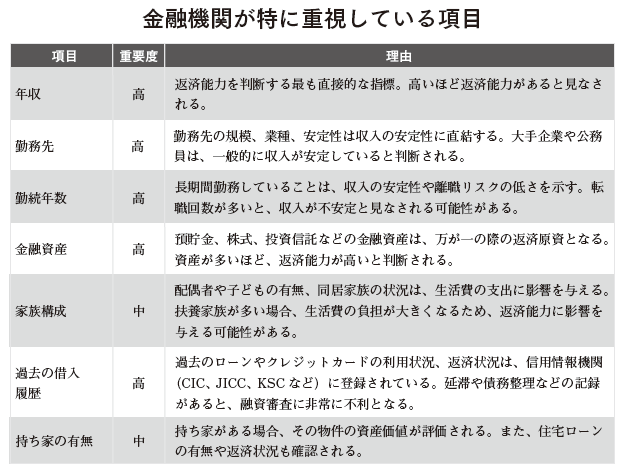
ここでは、金融機関が特に重視している項目を紹介します。
- 年収
年収は、返済能力を判断する最も重要な指標の一つです。
一般的には、年収が高いほど返済余力があると判断され、融資を受けやすくなります。
ただし、年収だけで審査が決まるわけではありません。
現在の収入が、今後も継続して見込めるかどうかも同時に見られています。 - 勤務先
勤務先の規模や業種、経営の安定性なども評価対象になります。
大企業や公務員などは、長期にわたり安定した収入が期待できることから、高く評価される傾向があります。 - 勤続年数
同じ勤務先で長く働いている人ほど、収入が安定していると判断されます。
一方、短期間で転職を繰り返している場合は、将来的な収入に不安があると見られることもあります。
もちろん、転職そのものが不利になるわけではありませんが、銀行は「継続性」を重視していることを理解しておきましょう。同業種で年収が上がる転職であれば、評価は下がりません。 - 金融資産
預貯金や株式、投資信託などの金融資産も重要な評価項目です。
万が一のときでも返済できるだけの余力があるかどうかを判断する材料になります。
金融資産に余裕があるほど、金融機関に安心感を与えやすくなります。 - 家族構成
配偶者や子どもの有無、扶養家族の人数なども審査の対象になります。
家族が多い場合は生活費も増えるため、返済余力とのバランスを見ながら判断されます。
一方で、家族の協力体制や将来的な事業承継という視点で評価されることもあります。 - 過去の借入履歴
住宅ローンや自動車ローン、クレジットカードなどの利用状況や返済履歴も、信用情報機関を通じて確認されます。
延滞や債務整理などの履歴があると、審査では不利になる可能性があります。
日頃から約束どおりに返済することは、信用を積み重ねることでもあるのです。 - 「なぜ不動産賃貸経営を行うのか」
数字だけではなく、「どのような考えで事業に取り組んでいるのか」も、金融機関との信頼関係を築くうえでは大切な要素です。
もちろん、最初の目的は、自分や家族の生活を安定させ、将来への不安を減らすことで構いません。
ただ、その先にどのような事業を目指しているのか、自分の言葉で語れるようにしておくことをおすすめします。
例えば、良質な住宅を地域へ供給したい、高齢者が安心して暮らせる住まいを増やしたい、空き家を再生して地域活性化に役立てたいなど、不動産賃貸経営には社会に貢献できる側面が数多くあります。
また、事業を続けることで税金を納め、その税金が国や自治体の行政サービスへ活用されることも、広い意味では社会への貢献といえるでしょう。
金融機関は、お金だけを見ているわけではありません。「この人はどのような考えで事業を続けていくのか」という姿勢も見ています。
自分なりの目的や理念を持ち、それを誠実に伝えることができれば、金融機関との信頼関係を築くうえでも大きな力になるはずです。
(画像=インフレ時代の不動産投資 最短で成功するロードマップ)
水澤 健一(みずさわ・けんいち)
大家さん学びの会®代表
1967年東京都生まれ。父の転勤で10歳から20歳まで兵庫県神戸市で過ごす。1988年神戸高専・電気工学科卒。1988年4月富士通株式会社に入社。1996年に日本ルーセントテクノロジーズ(米国元AT&Tの日本法人)へ転職。その後2度事業部ごと売却され、最後はイスラエル企業に所属。
1996年結婚を機に、所有していた香川県高松市郊外の戸建で賃貸を始める。1997年から妻の両親のそのままでは使えない不動産の整理整頓を抜本的に行い、賃貸マンション3棟新築、その際に立退、貸地トラブル解決、土地の等価交換、収益不動産の調達等とその手腕を発揮。
2004年2月4日に大家さんの為のお困りごと相談コミュニティ「大家さん学びの会®」を発足。この会から2008年に『絶対に「儲かる大家さん」になる実践バイブル』(日本実業出版社)を出版。現在、全国8拠点で定例勉強会&懇親会を行う。自身も個人・法人で賃貸経営を行う。2014年6月に会社員を卒業、大家さん学びの会®の勉強会の運営、メンバーサポートを行う。2014年からREITISS(物件購入から売却まで税引後キャッシュフローを分析するシステム)のマスター・コンサルタント。不動産投資で成功するメンバーを多数創出している。7棟の賃貸アパート・マンション、区分8、戸建て4の合計70世帯を運営中。
※画像をクリックするとAmazonに飛びます。
インフレ時代の不動産投資 最短で成功するロードマップ
- お金の価値が下がる時代に備えよう、不動産が資産防衛になる理由
- 物件だけを見ていては失敗する、不動産投資で大切な担当者選び
- なぜ年収が高くても融資が通らない? 銀行は返済の継続力を見ている
- 新築か中古かで迷うな! 自分に合う不動産投資の選び方
- 数字と現地で見極める、失敗しない収益物件の選び方
- 引渡し後に差がつく、不動産オーナーの経営習慣
- 一人で頑張り続けようとするな、不動産投資で成果を出す学びの環境
(※画像をクリックするとZUU online libraryに飛びます)