


この記事は2026年9月4日に「きんざいOnline:週刊金融財政事情」で公開された「追加データの見極めで、2026年は政策金利を据え置き」を一部編集し、転載したものです。
7月28、29日に開催された米連邦公開市場委員会(FOMC)では、政策金利のフェデラルファンド(FF)レートの誘導目標レンジが3.50~3.75%に据え置かれた。もっとも、参加者12人中3人が0.25%の利上げを主張して反対票を投じるなど、委員会内におけるインフレ上振れリスクへの警戒感も示された。
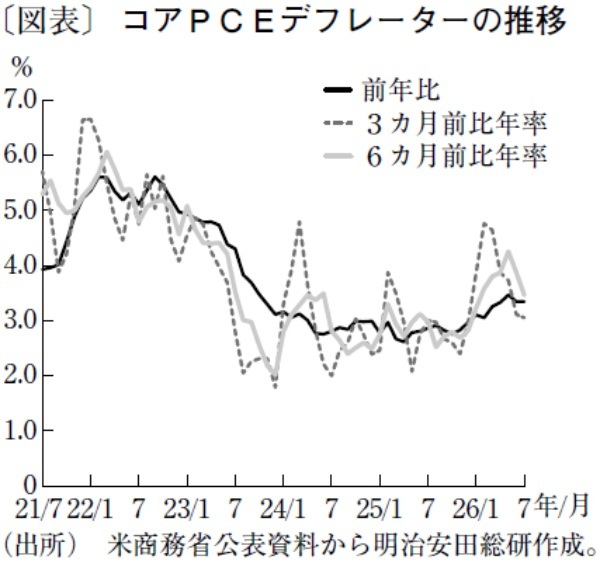
7月の個人消費支出(PCE)デフレーターの上昇率は、総合ベースが前年比3.7%、食品とエネルギーを除くコアベースが同3.3%と、米連邦準備制度理事会(FRB)の目標を上回っている。ただし、コア指数の3カ月前比年率は3.0%、6カ月前比年率は3.5%であり、物価上昇のモメンタムは春先の上振れからは鈍化している(図表)。
労働市場は全体としてなお底堅いものの、一部に弱さも見られる。7月の非農業部門雇用者数は前月比2.3万人減と5カ月ぶりのマイナスとなり、過去分も10万3,000人下方修正された。政府部門の減少が主因だが、民間部門も同3.0万人増と低い伸びにとどまる。失業率は4.1%へ低下したが、労働参加率の低下を伴っていることを考えれば、労働市場からの退出など供給側の要因も影響したとみられる。時間当たり賃金の伸びも前年比3.2%増と、昨年末から年初にかけての3%台後半から鈍化しており、賃金面からインフレ圧力は高まっていない。
7月会合の議事要旨では、FOMCにおける利上げ機運の高まりより、追加データを確認する姿勢の維持が示唆された。多くの参加者は、インフレ率が低下しなければ追加引き締めが必要になる可能性に言及したが、その判断はあくまで条件付きで、物価・雇用データを見極める必要があるとしている。加えて、会合間には市場金利が上昇し、金融環境が幾分引き締まったとの指摘もあった。足元でも市場金利は高止まりしており、企業や家計の借入コストを押し上げ、需要を抑制する方向に働く。
確かに、AI関連需要の拡大は、半導体やデータセンター関連設備の需給を逼迫させつつある。なかでも、半導体メモリ価格の上昇はPC関連製品の価格上昇圧力としても意識されており、当面の政策判断では、こうしたAI関連需要を背景とした価格上昇が物価全体をどの程度押し上げるかが焦点になろう。
中東情勢の緊迫化に伴う原油価格の再上昇も物価の上振れリスクとなるが、現時点では、その影響が広範な品目へ波及している状況は確認されていない。原油高に起因する価格上昇が一時的なものにとどまり、中長期のインフレ期待が安定した状態が続けば、コアインフレが再加速する可能性も限られる。
8月28日には、米ワイオミング州で開かれている年次シンポジウム「ジャクソンホール会議」において、ケビン・ウォーシュ米FRB議長が年内の利上げに含みを持たせる発言をし、想定以上にタカ派と市場に受け止められた。ただ、こうした状況下では、FRBが利上げで対応する必要性は小さいとみられ、2026年は政策金利を据え置くと予想する。
明治安田総合研究所 シニアエコノミスト/前田 和孝
週刊金融財政事情 2026年9月8日号