


ネットショップ作成サービス「BASE」を中核に、ここ数年でBASEグループの事業は拡大している。
ミッションとして“Payment to the People, Power to the People.”を掲げ、個人やスモールチームをインターネットの力でエンパワーメントし続け、いまやEC支援・フィンテック・クリエイターエコノミーにまたがる8事業を擁するグループへと成長した。グループ全体の年間流通総額(GMV)は5,000億円規模に達する。
その非連続な成長を支える一手がM&Aだ。決済代行のピュレカ(現 PAY)に始まり、2024年には越境EC支援のwant.jp、2025年にはショップサーブを運営するEストアーを子会社化。さらに、2026年にはサービス及びデジタルコンテンツ(非物販)領域を強みとする、クリエイターとファンをつなぐPortもグループに迎えた。
「M&Aのシナジーは幻だ、とよく言われます。でも、期待するシナジーを具体化し、事前に双方で認識を擦り合わせておくことで、実現できる」
そう語るのは、三井住友カードで資本業務提携や決済プラットフォーム事業の立ち上げを手がけ、2022年にBASEへ加わった上級執行役員の髙橋直氏だ。事業・経営戦略・人事を管掌し、同社のM&Aを牽引してきた。
ミッションを起点に“設計する”BASE流のM&Aと、その舞台裏を聞いた。
Byside株式会社企業サイト:https://byside.co.jp/
目次
荒波のEC市場、勝敗が分かれる時代に
── 自社を取り巻く市場と、M&Aの潮流をどう見ていますか。
髙橋氏(以下、敬称略) 我々はEC支援、フィンテック、クリエイターエコノミーの3領域に軸足を置いていて、いずれも今、特徴的な動きが出ています。
まずEC市場のマクロですが、これまでは前年比10%増で伸びてきたのが、コロナ後のリオープンが一巡して、今は一桁パーセント台まで落ち着いています。成長市場ではあるものの、かつてのような強い勢いはなくなった。
そのなかでEC支援の世界は、大きくマーケットプレイスとストアフロントに分かれます。マーケットプレイスはアマゾンさん、楽天さん、ヤフーさんのように取扱高が数兆円規模の数社に収れんしている。
一方、私たちのような自社ECを裏から支えるストアフロント事業者・カートベンダーは、数百億円〜数千億円規模のプレイヤーが数多くいる分散市場です。市場自体の勢いが落ち着いたぶん、今後は各社の競争力によって差が生まれてくると見ています。当然、そういう局面ではM&Aが活況になります。
フィンテックでは、この1〜2年、大手金融機関がフィンテックのスタートアップをM&Aしたり、出資・連携を強めたりする動きが目立ちます。背景には金利の復活があると見ています。これまで大手はマイナス金利下で、採算性の面で大企業に比べると弱い中小企業をあまり見てこなかった。
それが、金融機関にとっては口座にキャッシュを預けていただくこと自体に価値が生まれ、テクノロジーやプロダクトの力で効率化し一気に中小企業へアプローチし始めた、という流れです。
クリエイターエコノミーは、個人やスモールチームが主役の市場です。ここはAIがまさに彼らをエンパワーメントする領域なので、これまでも緩やかに伸びてきましたが、この風はさらに強くなると感じています。
「L字を長方形に」──M&Aで新領域を最短で埋める
── M&Aを、成長戦略のなかでどう位置づけているのですか。
髙橋 戦略自体はとてもシンプルで、軸は三つだけです。
一つ目が、対象顧客・GMVの拡大。ユーザー数と流通額をどんどん広げる。
二つ目が、その顧客基盤に対してソリューションプロダクトを提供し、その対価としてテイクレート——GMVの数パーセントといった手数料をいただく。
三つ目が、この二つを掛け合わせるクロスセルです。BASEで強みになっているプロダクトを、グループの他のプラットフォームにも水平展開する。
図にすると今はL字型なのですが、この空白を埋めて、どんどん長方形に広げるイメージですね。
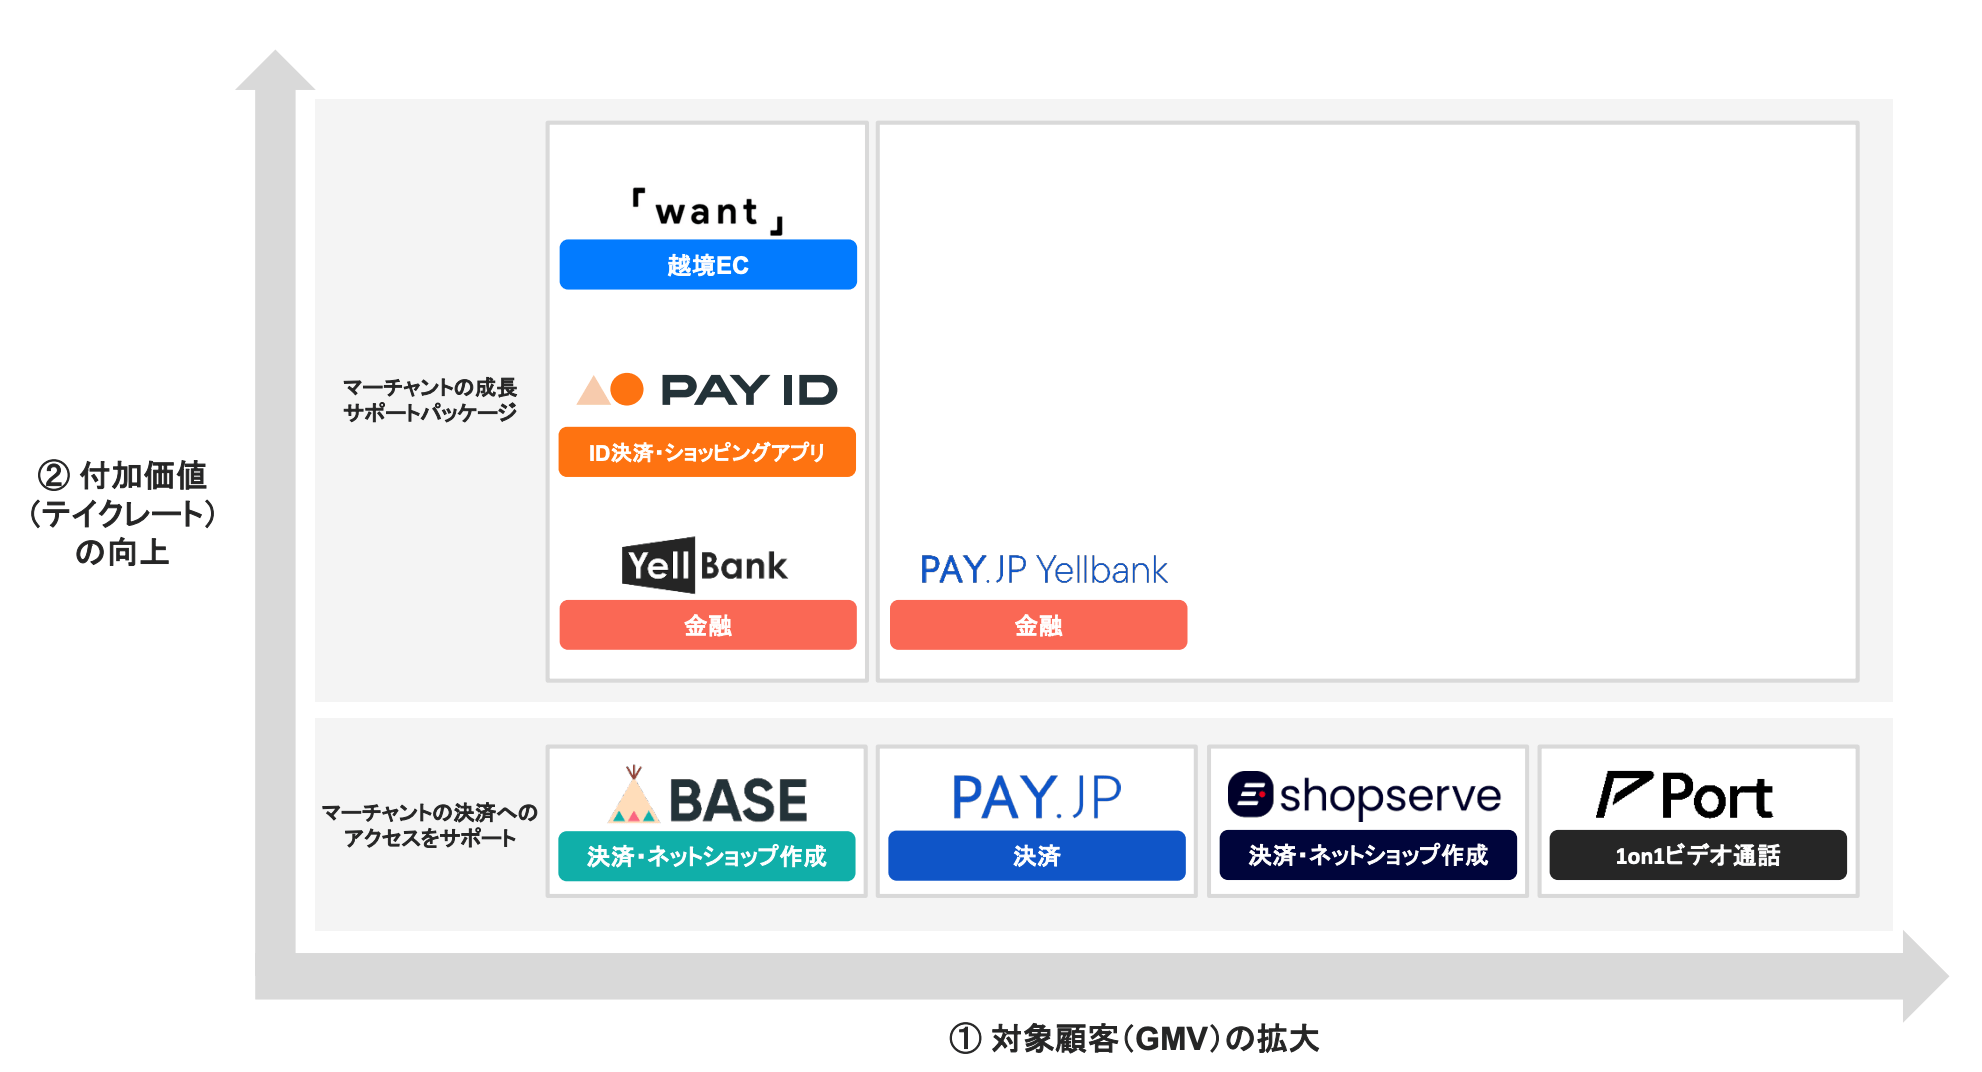
グループのGMVは今、年間5,000億円ほど。この流れに対して、たとえば金融サービスを使っていただければプラスの手数料が乗る。GMV×テイクレートを積み上げるのが売り上げの設計です。
M&Aとの接続で言うと、新しいプラットフォームや新領域、つまり図の右側は基本的にM&Aで拡大します。プラットフォームは規模が育つまでに時間がかかるので、M&Aという選択肢が有効になる場合があります。
逆に、図の左上にあたるプロダクトは二段構えです。私たちは社員の半分以上をプロダクト人材が占めるプロダクト開発に強い会社なので、自分たちでできるところは内製する。他社と連携する方が適している領域があればM&Aを検討します。
── 「作る」ではなく「買う」を選ぶのは、どんな時ですか。
髙橋 純粋なプロダクト開発だけなら、自分たちで開発するという選択肢もあります。ただ、M&Aでご一緒する企業が持っている価値は、プロダクトだけではありません。
たとえば世界中のプラットフォームにすでに接続できている、将来貸金業を手がけるときの与信管理の機能を持っている、あるいは必要なライセンスを持っている。そういう、プロダクト開発だけでは築けない、時間をかけて築かれていくさまざまな強みがあります。
そうした強みと、私たちが持っているアセットを掛け合わせたときに、双方にとってより大きな成長機会をつくれるか。そこがM&Aを考える上では非常に重要だと思っています。
EストアーM&Aの舞台裏
── 2025年に完全子会社化したEストアーは、約1年をかけた二段階の複雑なスキームでした。
髙橋 実際に、プロでないと分からないような難解なディールだったと思います。
私たちが特に注目していたのは、Eストアーが手がける「ショップサーブ」というBtoCのストアフロント事業でした。
ただ、当時Eストアーにはグループとしていくつかの事業があり、エンタープライズ向けの受託開発に近い事業や、プラットフォームではないECショップそのものも運営していました。
そこで、双方が目指す形を実現するために、FAの方々に助言いただきながら議論を重ね、最終的なストラクチャーが決まりました。対象領域を明確にしたことで、条件面も含めて双方が納得できる形を設計できた。事業会社単体ですべてを担うことが必ずしも最適ではないので、そこはプロの力を借りたわけです。
ただ出発点はあくまで、ミッションと戦略との親和性が高い領域でM&Aを検討していく、というところにありました。
ミッションとの一致と、シナジーの検証
── グループに迎える会社を、どんな基準で選ぶのですか。
髙橋 大きく二つあります。一つ目は、ミッション・戦略との整合が取れるか。私たちは“Payment to the People, Power to the People.”という、個人やスモールチームをエンパワーメントするというミッションを掲げていて、まずここに適合しているかを最初に確かめています。
たとえばPortは、アイドルやYouTuberがファンと一対一で話せるプラットフォームで、一見するとBASEとは全く違うことをやっているように見える。物販ではなく非物販への初めてのトライでもありました。
一見、事業領域が異なるように見えても、ユーザーの皆さんが生み出す自分たちにしかない価値を届け、その対価を得られるよう支援するという点は共通していて、私たちのミッションとも通じています。
二つ目は、シナジーをかなりしっかり検証することです。先ほどのクロスセルがきっちりはまる先かどうかを、必ずロングリストの段階で確認するようにしています。私たちなりの価値提案ができるからこそ、シナジーも踏まえた条件を検討できる。そこが重要なポイントになっていますね。
── 逆に「これはやめよう」となった例についても教えてください。
髙橋 あくまで私たちは、MSMB(Micro, Small and Medium Business)のエンパワーメントにこだわりたい。ミッションと連動しているかどうか、ですね。そして社会への価値提供の観点で、提携によるプラスアルファの価値創出ができるか。
逆に言うと、ミッションとの距離感があったり、シナジーの創出が難しそうな場合はディールとして魅力的であっても見送らせていただくことがありますね。
── M&Aを進めるうえでの実務的なハードルや、PMIの壁は何ですか?
髙橋 弊社はまだ4社なので数は多くありませんが、正直PMIで大きく苦労した経験はあまりないんです。
というのも、私たちのM&Aは基本的に業務提携がベースで、そこに資本が入るか入らないかの差だけ、という感覚なんですね。だからまず先方が考えているビジョンや戦略、想いを大切にする。そのうえで、私たちが考えていることはかなり言語化してお伝えする。
この最初のすり合わせができていないと、小さなずれはゆくゆく大きなずれを生むことになります。そこには細心の注意を払っています。
強いて壁を挙げるなら、シナジーの中身によって進めやすさが変わることです。シナジーは「トップラインが増えるもの」と「コストが減るもの」に分解できる。前者はどちらもプラスになるので進みやすいのですが、後者はどちらかに機能を寄せることが多く、相手の会社の考えや人員構成もある。
「親会社主導で一方的に整理される」という感覚を持たれてしまわないよう、ここは慎重に進めます。工夫としては、とにかく会話の量を増やすこと。そして人材交流を、こちらから行くだけでなく来ていただく形も含めて、双方向のコミュニケーションを積極的に行うようにします。
── トップ同士のコミュニケーションも重視していると聞きます。
髙橋 はい。代表の鶴岡がまさにミッション・ビジョンドリブンな人間で、4社いずれもトップ間の会話をかなり重ねています。例えばEストアーは鶴岡と当時のEストアー代表の石村賢一氏が出会ってから数年の時間があり、その間のコミュニケーションにより信頼関係ができていました。
本質的だと感じる部分では、鶴岡はM&Aありきの会話をあまりしません。まずは業務提携による価値創出ができるかどうか、その先に資本が入ることでより業務提携を強化する体制を構築できるか、という順番で考えています。事業で価値創出を実現できる関係性が先にあって、そのうえでグループになる。この順序を大事にしています。
「シナジーは幻」を越えて──「BASEかんたん海外販売」開始後、初の購入にみんなで拍手した日
── 一つの組織になれたと実感したのはどんな瞬間、どんな時ですか?
髙橋 シナジーを一緒に作れたときは、本当に分かりやすいですね。
want.jpの例で言うと、彼らのドメインである越境EC事業と、BASE事業が連携し、両社のメンバーで構成するプロジェクトチームを立ち上げて進めてきました。そして2026年3月、越境EC機能「かんたん海外販売」を「BASE」の標準機能としてリリースできました。国内に販売するのと同じ要領で越境ECができる画期的な機能です。
リリースの際はもう会社の垣根なしに、みんなでモニターを見ながら「最初のトランザクションがどう上がるか」とワイワイやっていて。最初に海外から商品が購入された瞬間には、全員で拍手したんです。ああ、ちゃんと融合したな、と分かりやすく感じられた瞬間でした。
一般的にM&Aのシナジーは幻だ、と言われます。理想を現実に落とし込むプロセスが想像以上に困難で、融合しないケースも往々にして発生するからです。でも、期待するシナジーを組み立てて、必要な対話をひとつひとつ重ねるというプロセスを踏むことで、幻で終わらずに、現実にすることができる。それが自分たちの自信にもなりました。
── シナジーを“絵に描いた餅”にしないコツは何ですか?
髙橋 プロセスとして、シナジーのアウトラインをトップダウンで描く要素は当然あります。
ただその後、かなり早い段階で、そのシナジーの推進担当となる事業責任者に共有します。want.jpとBASEが連携した際も、もともとお互いの事業やプロダクトについてコミュニケーションを重ねていたこともあって、チームアップが自然な流れで起きた。そこがポイントだったと思います。
もう一つは、小さくてもいいので「スモールクイックウィン」を早めに作ること。たとえばwant.jpとのシナジーでは、本リリースに先立ってベータ版を出し、エラーや不具合がないか、配送のオペレーションが問題なく機能するかを確認しながら進めました。そうして一つひとつ検証し、着実に実装していくことが、M&Aで想定したシナジーを「絵に描いた餅」にしないためには重要だったと思っています。
AIネイティブでエンパワーメントを加速する
── 今後のM&A、そして成長の展望を聞かせてください。
髙橋 基本はこの戦略を進めることに尽きます。私たちのミッション“Payment to the People, Power to the People.”は「Power」と「People」の二つの軸で捉えています。その両方を広げていきたい。
「People」は対象ユーザーの拡張です。例えばPortのグループジョインで、これまでモノの売り買いが中心だったところに、IP——アーティストやアイドル、YouTuberとファンがつながる——という新しいユーザーにタッチできた。このバリエーションを増やします。
「Power」はエンパワーメントの手段で、EC・決済・金融を主軸にするのは変わりませんが、その手段自体をどんどん広げます。
そしてもう一つ、テック企業としてAIネイティブであることを戦略のベースに据えています。BASEグループでは「BASE AI VISION」を掲げており、プロダクトのAI実装だけでなく、間接部門も含め組織内でのAI活用を浸透させており、すべてのプロセスにAIが組み込まれ始めている。エンパワーメントの量とスピードをAIで加速する。
これが最後のポイントです。
── 最初の一件、一歩目を踏み出すのが一番怖い、という声をよく聞きます。そこを越えるために、何が要ると思いますか。
髙橋 不安はよく分かります。ただ、M&Aはディールのプロセスが華やかで派手に見えるぶん、そこに気を取られがちですが、実際にはPMIのほうが圧倒的に長い。だからこそ、そこを見据えた「最初の会話」に踏み出せるかどうかだと思います。
一緒になる前提で、最初からミッションや考えをすり合わせておく。提携によって得られる成果を具体化しておく。そうした事前の会話が、後々プラスに効いてくることが本当に多いですから。グループになった後のことを想像しながら、M&Aのプロセスにおける会話をケアする。こうしたことをお勧めしたいですね。
- 氏名
- 髙橋直(たかはし・なお)
- 社名
- BASE株式会社
- 役職
- 上級執行役員COO 兼 経営戦略室 Department Manager