


この記事は2026年9月16日に配信されたメールマガジン「アンダースロー:この1年間の長期金利の上昇のほとんどは日銀の前のめりの金融引き締め姿勢が原因」を一部編集し、転載したものです。
シンカー
米国:9月FOMCでの利上げ転換が長期金利の上昇リスクに
ジャクソンホール会議、8月分の雇用統計、CPIの結果を受けて、市場は9割近い確率でFRBの9月会合での政策金利引き上げを織り込んでいる。先々の政策判断を事前に織り込ませるフォワードガイダンスに否定的なウォーシュ議長は、今後の政策判断を明確に示唆していない。ただ、これまでの発言などを踏まえれば、政策金利の引き上げではなく据え置きを決断することが整合的な要因は多く指摘できる。
① 最も大きいのは、激しさを増すグローバルな覇権争いと投資競争において米国が優位性を保つうえで、金融環境の不要な引き締めが企業の設備投資を抑制し、生産性向上やイノベーションを阻害するリスクとなることである。政府・中銀の介入を減らし、低金利、低税率、規制緩和等によって中小企業を中心とする民間経済の活力を重視する共和党政権の理念を、ウォーシュ議長も共有していることは明確である。設備投資による生産性と供給能力の向上が、将来的なインフレ抑制にも作用する側面を、ウォーシュ議長はこれまで繰り返し述べてきた。一定程度の需要超過を維持し、供給不足の改善のための投資を促したり、産業間でより成長の高いセクターにヒトや資源が移動することで、供給能力(潜在成長率)の上昇を目指す高圧経済論の発想である。
② また、今回の会合で利上げを急がなければならない切迫したマクロ指標は現れていない。参照指標であるPCEデフレーターをはじめ、インフレ率は2%の目標を上回る状態が続いているものの、鈍化基調にあることは変わらず、中長期のインフレ期待も安定している。家計消費についても、実質ではコロナ前と同程度の伸び率まで落ち着いており、インフレ抑制のためにさらに消費を押し下げる余地はないはずである。消費の伸びが平時に戻ったことで、供給要因を除けば物価も平時の伸びに戻る可能性が高いことが示唆される。また、エネルギー価格の上昇は、家計にとってはコストプッシュ要因である。FRBの利上げがエネルギー価格を押し下げることはなく、ローンの利払い費増加を通じて家計にはさらに負担となる。
③ 政治的な観点では、11月に中間選挙を控えるなかで利上げサイクルに入ることは難しいとの見方もある。また、年内に一定の報告をまとめるとみられる5つのタスクフォース(コミュニケーション、バランスシート、データ、生産性と雇用、インフレ・フレームワーク)が進行中であり、結論が得られていない段階で利上げを始めることにも違和感が残る。
これまでの主張を前提とすれば、政策金利を据え置くと考えるべき要因は多く挙げられる一方、9月FOMCの時点で利上げに動くべき明確な根拠は少ない。考えられるとすれば、利上げ支持が多い地区連銀総裁がコンセンサスを握り、雇用や家計消費の継続的な回復を見込むなか、この先もインフレ率が2%まで鈍化せず、目標を上回り続ける、あるいは再加速し、中長期のインフレ期待が上方シフトする恐れがある、という説明だろう。ただ、それでもウォーシュ議長が就任した5月以降、マクロ指標の方向性が大きく変わっていないなかで、なぜ今回の会合で利上げを決断するに至るのかは不明瞭である。FRBの独立性とインフレ抑制姿勢を示さなければ信認の低下に繋がる、という指摘があるが、マクロ指標において明確な利上げ根拠が見当たらないなかで、市場の織り込みに追随して利上げを判断することこそが信認の低下に繋がりかねない側面も見るべきだろう。
利上げに動く場合には、どこまで政策金利を引き上げるかが焦点となる。迅速なインフレ対応で2%まで早期に鈍化させるということであれば、十分な金融環境の引き締めで消費や投資行動を抑える必要があるため、現状で織り込まれている3~4回の利上げ(75~100bp)を上回る利上げが求められるだろう。
もし調整的な意味合いを持つ「アヘッド・オブ・ザ・カーブ」の利上げなのであれば、緩やかなペースとなる。しかし、ウォーシュ議長はそもそも中立金利という考え方に否定的であり、どこまで政策金利を引き上げれば十分に景気抑制的になるのかは明確にならないだろう。また、金融政策の効果が物価など実体経済に波及するまでにはタイムラグがあるとされる。緩やかな利上げでは効果が分かりにくく、政策効果が発現するまで足元のインフレ上振れを容認することを意味し、早期のインフレ対応が必要だと指摘するFOMCメンバーの主張と矛盾が生じる。
仮に政策金利を据え置いた場合、リスクプレミアムの拡大によって長期金利のさらなる上昇を招くとの指摘がある。しかし、足元の長期金利上昇は利上げ織り込みの進展による要因が強く、リスクプレミアム主導ではない。政策金利の据え置きはあくまでも現状維持であり、それ自体が景気を過熱させ、インフレを加速させる要因にはなりにくい。一方、前回の会合と同様に、決定が据え置きであれば利上げを主張するメンバーが複数名出るとみられ、いずれ利上げが行われるとの織り込みは残るだろう。そのため、据え置きによって長短金利を通じて大きな変動が生じる可能性は低いと考える。
むしろ、利上げを決定した場合こそ、リスクプレミアムの拡大を通じて長期金利に上昇圧力がかかる可能性があるだろう。ウォーシュ議長は政策金利の想定パスを示すフォワードガイダンスに否定的であり、9月会合の経済見通しサマリー(SEP)でも政策金利見通しを提出しないとみられる。インフレ対応のタカ派的な利上げに転換しながらも、その先の道筋を示さないことは不透明感に繋がり、すでに一定程度織り込んでいる市場の利上げ織り込みがさらに高い水準まで進む可能性がある。その結果、市場の期待に反して、長期金利のさらなる上昇を招くシナリオとなる。(松本賢)
この1年間の長期金利の上昇のほとんどは日銀の前のめりの金融引き締め姿勢が原因
マクロ・フェアバリュー推計式を踏まえると、日銀が政策金利を25bp引き上げると、長期金利は10bp程度上昇する。この1年間の日銀の利上げ幅である75bpでは、30bp程度上昇する関係性があることを意味する。長期金利には合計で85bp程度の上昇圧力となった。この1年間の長期金利の上昇は、ほとんどが日銀の前のめりの金融引き締め姿勢が原因である。長期金利には合計で85bp程度の上昇圧力となった。日銀が9月会合で利上げを決定することを前提にコールレートを1.25%、高市政権の積極財政の前提を置くと、長期金利のマクロ・フェアバリューは2.8%となり、3%程度の長期金利は違和感のない水準である。
日銀が政策金利を引き上げれば、長期金利は上昇する。利上げが長期金利の低下をもたらすという論理は、経済の基本的なメカニズムとは整合しない。利上げによって長期金利が低下に向かうのは、景気の悪化によって成長期待が大幅に下振れることが織り込まれる局面である。日銀が100bpの利上げを実施しつつも長期金利を現状より低い水準に抑えるためには、名目GDPが前年比で2.6%以上落ち込む必要がある。著しい景気悪化の犠牲をともなう利上げは、日銀に「物価安定」と「強い経済成長」の両立を求めている政府の経済政策の方針と整合的ではない。
長期金利(国債10年金利)のマクロ・フェアバリューは、名目GDP(前年比、12QMA)、日銀の政策金利(コールレート)、米国債10年金利、企業貯蓄率と財政収支を合わせたネットの資金需要(対GDP比%、マイナスが強い)、日銀の長期国債買入れ額(対GDP比%)、緩和的金融政策のコミットメントの強さを表すダミー変数(2016年4-6月期から2024年10-12月期まで1、2025年1-3月期から7-9月期まで0.75、2026年1-3月期までは0とする、プラスは緩和に前のめり)で推計できる。
日銀が9月会合で利上げを決定することを前提にコールレートを1.25%、日銀が利上げに前のめりであることによって緩和的金融政策ダミーが-0.25、名目GDP成長率を3.5%、米国債10年金利を5.0%、ネットの資金需要が-1%と若干のマイナスに戻る(直近1-3月期は2.6%)と置くと、長期金利のマクロ・フェアバリューは2.8%となる。金融政策の正常化と称する利上げを進め、高市政権の積極財政によって3%台の名目GDP成長率が持続的であると仮定した場合には、3%程度の長期金利は違和感のない水準である。3.5%の名目GDP成長率、-3%のネットの資金需要で構造的経済停滞から脱し、政策金利のターミナルレート見通しである2.50%までの利上げ(2029年1月)、日銀の姿勢がニュートラルに戻って緩和的金融政策ダミーが0に戻ることを前提にすると、フェアバリューは3.3%となる。
マクロ・フェアバリュー推計式を踏まえると、日銀が政策金利を25bp引き上げると、長期金利は10bp程度上昇する。この1年間の日銀の利上げ幅である75bpでは、30bp程度上昇する関係性があることを意味する。日銀の前のめりの金融正常化の姿勢による緩和的金融政策ダミーの変化(0.75から-0.25の変化の1、期待ターミナルレートの上昇に相当)の50bp程度、国債買い入れ減額の10bpを加えると、合計で85bp程度の上昇圧力となった。この1年間の長期金利の上昇は、ほとんどが日銀の前のめりの金融引き締め姿勢が原因である。
市場の一部では、日銀が「ビハインド・ザ・カーブ」に陥っているとの見方から、長期金利を抑制するためには利上げを積極的に進めるべきとの指摘がある。しかし、過去の関係性を踏まえた推計式でも示されるように、日銀が政策金利を引き上げれば、長期金利は上昇する。利上げが長期金利の低下をもたらすという論理は、経済の基本的なメカニズムとは整合しない。利上げによって長期金利が低下に向かうのは、景気の悪化によって成長期待が大幅に下振れることが織り込まれる局面である。推計を踏まえれば、日銀が25bpの利上げを実施しつつも長期金利を現状より低い水準に抑えるためには、名目GDPが前年比で0.6%以上落ち込む必要がある。さらに、100bpという大幅な利上げを想定した場合には、名目GDPの前年比2.6%以上の低下が条件となる。
こうした試算は、政府・日銀の政策方針と根本的に相容れないものである。政府はできるだけ早期に、名目GDP3%を上回る経済成長を定着させ、更に引き上げていく目標を掲げており、日銀もまた「強い経済成長」を念頭に置いた政策運営を課されている。成長目標の達成を最優先とする現行の政府の政策枠組みのもとで、長期金利の上昇圧力を招くとともに、その抑制には著しい景気悪化の犠牲を伴うような利上げは、日銀に「物価安定」と「強い経済成長」の両立を求めている政府の経済政策の方針と整合的ではない。経済のファンダメンタルズに逆行した政策金利の引き上げは、「ビハインド・ザ・カーブ」ではなく、「アヘッド・オブ・ザ・カーブ」となってしまう。
国債10年金利(%)=0.30+0.14名目GDP(%、前年比、12QMA)+0.37コールレート(%)+0.29米国10年金利(%)-0.10ネットの資金需要(対GDP比%)-0.04日銀長期国債買入れ額(年率換算、対GDP比)-0.48緩和的金融政策ダミー(2016年4-6月期から2024年10-12月期まで1、2025年1-3月期から7-9月期まで0.75、他は0);R2=0.97
図1:米国GDPに占める各項目の割合
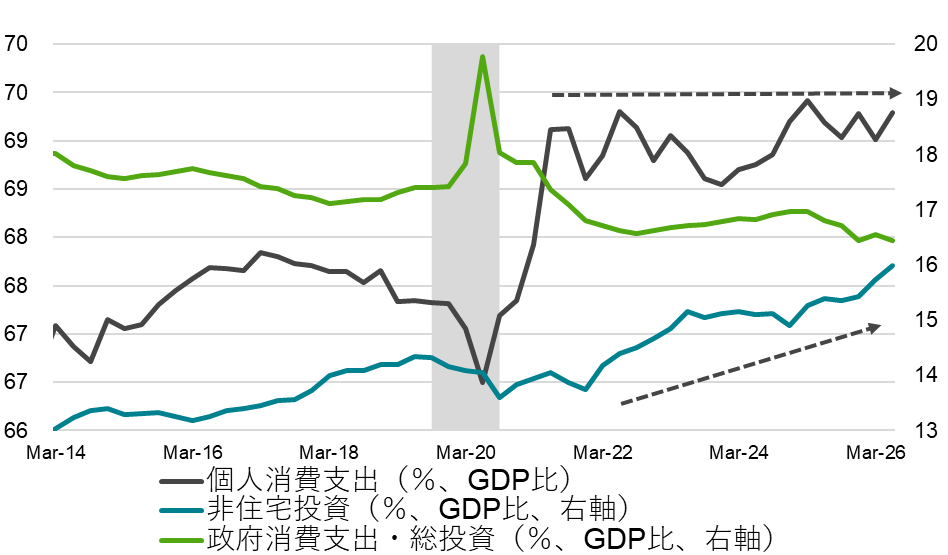
図2:米国実質所得と実質消費

本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。また、本レポート中の記載内容、数値、図表等は、本レポート作成時点のものであり、事前の連絡なしに変更される場合があります。なお、本レポートに記載されたいかなる内容も、将来の投資収益を示唆あるいは保証するものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。