


この記事は2026年9月17日に配信されたメールマガジン「アンダースロー:政府の純負債残高GDP比は既にAAA格に改善して戦略投資の拡大の財政余力は巨大」を一部編集し、転載したものです。
シンカー
米国9月FOMC:時間稼ぎの小幅利上げとなる見込み
9月FOMCが開催され、政策金利であるFF金利の25bp引き上げが決定された(全会一致)。完全雇用状態にある労働市場を含め堅調な経済成長が続く中、目標の2%を上回っているインフレ抑制を優先させる姿勢を示した。
四半期に一度の経済見通しサマリー(SEP)に批判的なウォーシュ議長は、6月に続き今回も見通しを提出していない。ただ、それ以外のメンバーの中央値は、25bpずつであれば年内に追加1回(合計50bp)の利上げで打ち止めとなり、インフレ率が緩やかに2%に向けて鈍化していく過程で複数回の利下げを行い、ロンガーランでは3%台前半を予想している。この通りであれば、今回の会合直前までの市場の利上げ織り込み(合計100bp程度の利上げ)は過度であることを示唆する。インフレを早急に抑制しなければならないと主張していたタカ派メンバーでさえ小幅な利上げをみている点は、利上げ織り込みの加速リスクを低下させる面では安心材料といえる。
ウォーシュ議長は会見でインフレに対応する必要性を述べた一方で、これまで指摘してきた、生産性向上によるディスインフレ効果や、利上げによる家計の負担増など景気下押しリスクについては言及しなかった。また、従前どおり、中立金利を政策判断に用いる考えを否定し、先々の政策金利パスを織り込ませるフォワードガイダンスを示さなかった。
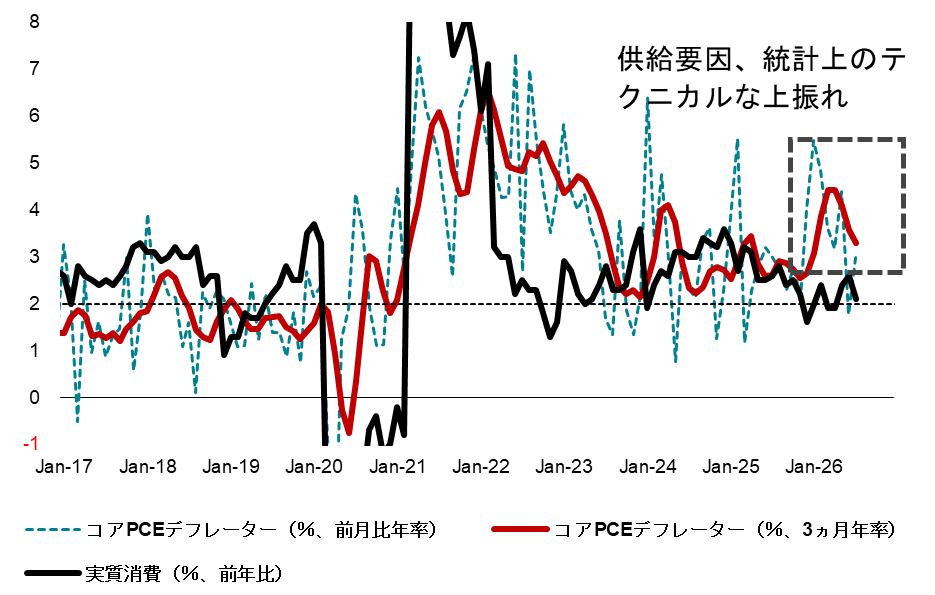
家計消費が過熱しておらず、落ち着いたトレンドで推移していることを踏まえれば、基調的なインフレ率も落ち着いてくることが見込まれる。コアPCEデフレーターでみれば、3カ月前比年率値が2%台で推移している間は追加的な利上げは回避され、さらに2%に近付けば、利下げが再び織り込まれるだろう。これらを達成するハードルは高くないだろう。既にコアCPIは前年比2.4%まで鈍化しており、PCEデフレーターは金融サービスや、ソフトウェアなど、統計手法に問題が生じている品目を9月末に改定する方針であり、一定の下方修正が見込まれている。年末から来年前半にかけてインフレが鈍化することで、結果的に小幅な利上げで終了すると予想する。
なお、こうしたインフレ鈍化の見通しはSEPでも示されているが、政策変更の効果が物価に波及するにはタイムラグ(一般的に1年から1年半)が生じるため、今回の利上げ局面との関係性は低いとみられる。元々インフレは緩やかに鈍化していくことが見込まれていたなかでは、利上げ判断は本来不要であったと考える。中長期のインフレ期待は安定しており、借り入れが相対的に大きい低所得層の家計には負担が増え、経済安全保障の強化や供給能力増加に寄与することが期待される設備投資にも不要な負荷となりかねない。それでも利上げを決断したのは、利上げを主張し続けてきた多くの地区連銀総裁らへの配慮と、政権からの独立性を疑問視する市場に対するポーズがあるとみている。政府・中銀の介入を減らし、低金利、低税率、規制緩和等によって中小企業を中心とする民間経済の活力を重視するウォーシュ議長の基本的な姿勢に、変化はないだろう。小幅な利上げで時間を稼ぐ間にインフレが鈍化することが見込まれるのであれば、仮に政権から批判があっても、乗り切ることは可能だとみられる。(松本賢)
政府の純負債残高GDP比は既にAAA格に改善して戦略投資の拡大の財政余力は巨大
4-6月期の財政収支はー1.2%となった。-5%程度の赤字である欧米と比較すると、日本の財政赤字は圧倒的に小さい。既に官民連携の戦略投資の産業政策が推進され、財政支出が大きい欧米と比較し、日本は出遅れていることを反映している。日本の投資拡大が欧米よりまだ弱いことが、円安の原因である。高市政権の内閣改造では、責任ある積極財政による官民連携の戦略投資の拡大と産業政策の推進の骨格は、当然ながら維持される見通しだ。骨格である、城内経済財政担当大臣、片山財務大臣、赤沢経済産業大臣、木原官房長官、小林自民党政調会長は留任するとみられる。年末に編成される2027年度の政府予算は拡張的なものとなるが、財政支出の拡大がバラマキではく、投資の拡大であることが、編成過程でようやく理解されていくだろう。
4-6月期の政府の純負債残高GDP比(負債-金融資産)は56.1%と、2020年10-12月期のピークの129.2%から大きく改善している。過去の国債格付けとの相関関係を見れば、既に3段階の格上げに相当するほどに、税収が大きく増加することによって財政状況はあまりに早い改善をしてしまっている。かつてAAA格であった2001年の10-12月の58.3%を既に下回ってしまった。ネットの資金需要がプラスと消滅しており、国際経常収支が過去最大の黒字、純負債残高GDP比がAAA格まで低下した状況で、財政悪化懸念によって長期金利の名目GDP成長率のトレンドを大幅に上回る上昇が起きるリスクは小さい。戦略投資の拡大のための、財政余力は巨大だ。
日銀資金循環統計では、2026年4-6月期の企業の貯蓄率(GDP%、4QMA)は+4.5%となった。高市政権は、日本経済の構造的な経済停滞の原因は、人口動態の悪化ではなく、国内の投資不足にあると判断している。官民連携の戦略投資の拡大で、企業を異常な貯蓄超過(プラスの貯蓄率)から正常な投資超過(マイナスの貯蓄率)に回復させ、日本経済をコストカット型から投資・成長型に移行させるマクロ戦略をとっている。しかし、日銀の拙速な利上げが逆風となり、企業貯蓄率は2025年10-12月期の+3.6%を底にリバウンドしてしまっている。日本成長戦略と骨太の方針が反映される2027年度の政府予算の執行にともなう官民連携の戦略投資の拡大まで、企業貯蓄率の急低下は待たなければならないとみられる。
4-6月期の財政収支はー1.2%となった。-5%程度の赤字である欧米と比較すると、日本の財政赤字は圧倒的に小さい。既に官民連携の戦略投資の産業政策が推進され、財政支出が大きい欧米と比較し、日本は出遅れていることを反映している。日本の投資拡大が欧米よりまだ弱いことが、円安の原因である。高市政権の内閣改造では、責任ある積極財政による官民連携の戦略投資の拡大と産業政策の推進の骨格は当然ながら維持される見通しだ。骨格である、城内経済財政担当大臣、片山財務大臣、赤沢経済産業大臣、木原官房長官、小林自民党政調会長は留任するとみられる。年末に編成される2027年度の政府予算は拡張的なものとなるが、財政支出の拡大がバラマキではく、投資の拡大であることが、編成過程でようやく理解されていくだろう。
企業と政府の合わせた支出をする力であるネットの資金需要(企業貯蓄率+財政収支、GDP%、4QMA、マイナスが強い)が、経済が膨らむ力と家計へ所得を回す力となる。4-6月期のネットの資金需要は+3.3%と、まだ消滅した状態が続いてしまっている。それでも経済が縮小しないのは、円安で海外からの所得が拡大しているからだ。国際経常収支は5.1%の黒字と過去最高水準となっている。しかし、海外からの所得に過度に依存する形は持続的ではない。官民連携の戦略投資の拡大によって、ネットの資金需要が十分なマイナスに戻ることによって、家計に所得が自律的にしっかり回る形に回復することができるようになる。家計の貯蓄率は+1.8%とかなり低く、家計のファンダメンタルズが悪化している状態がまだ続いている。
4-6月期の政府の純負債残高GDP比(負債-金融資産)は56.1%と、2020年10-12月期のピークの129.2%から大きく改善している。過去の国債格付けとの相関関係を見れば、既に3段階の格上げに相当するほどに、税収が大きく増加することによって財政状況はあまりに早い改善をしてしまっている。かつてAAA格であった2001年の10-12月の58.3%を既に下回ってしまった。ネットの資金需要がプラスと消滅しており、国際経常収支が過去最大の黒字、純負債残高GDP比がAAA格まで低下した状況で、財政悪化懸念によって長期金利の名目GDP成長率のトレンドを大幅に上回る上昇が起きるリスクは小さい。戦略投資の拡大のための、財政余力は巨大だ。
図1:ネットの国内資金需要(企業貯蓄率+財政収支)
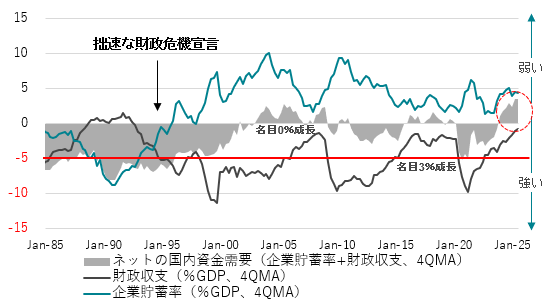
図2:政府の純負債残高GDP比
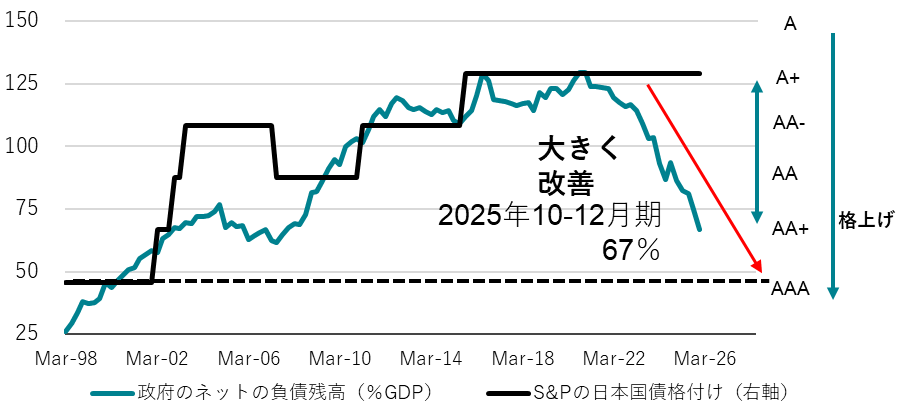
図3:米国コアPCEデフレーターとFF金利
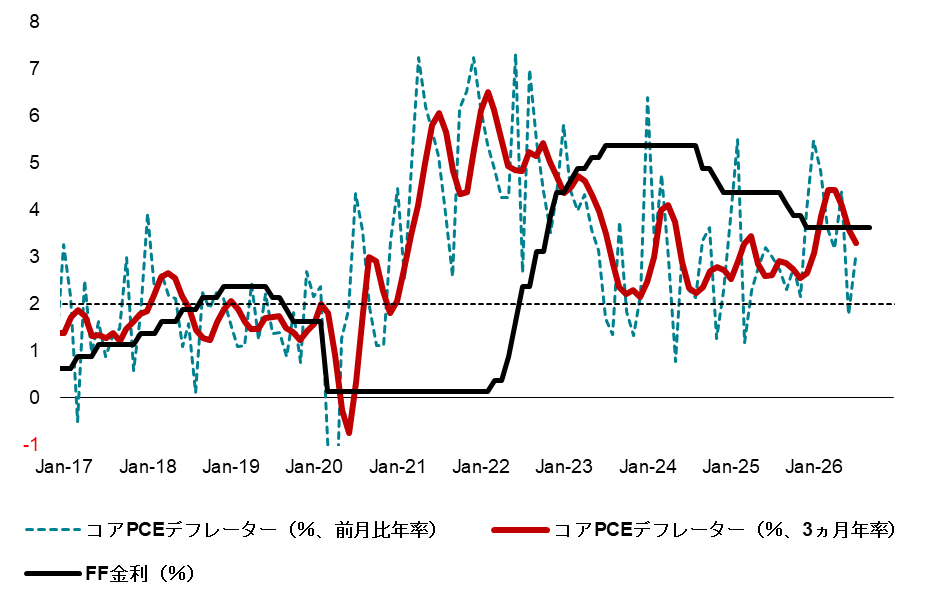
図4:米国コアPCEデフレーターと実質消費
本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。また、本レポート中の記載内容、数値、図表等は、本レポート作成時点のものであり、事前の連絡なしに変更される場合があります。なお、本レポートに記載されたいかなる内容も、将来の投資収益を示唆あるいは保証するものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。