


この記事は2026年10月2日に配信されたメールマガジン「アンダースロー:サナエノミクスはリフレ政策ではない?」を一部編集し、転載したものです。
目次
サナエノミクスはリフレ政策ではない?
- 「サナエノミクス」はリフレ政策ではないのでしょうか?
- アベノミクスとサナエノミクスの違いは何なのでしょうか?
- 日銀の利上げに慎重な姿勢がインフレや円安を加速させるのではないか? といった懸念についてはどうご覧になっていますか?
- 高市政権は、インフレと円安を懸念する市場にどのように対応していくのでしょうか?
- 消費減税などの財源が明確になっていないことについてはどうみていますか?
以下は会田がコメンテーターとして出演している文化放送の「おはよう寺ちゃん」の内容の一部をまとめ、加筆・修正したものです。
「サナエノミクス」はリフレ政策ではないのでしょうか?
問(寺島):高市内閣の閣僚からリフレ色を打ち消す発言が相次いでいます。金融緩和や財政出動を志向する「リフレ政策」をめぐって、城内・経済財政担当大臣は会見で「アベノミクス的なリフレ政策は終わっている」との認識を示しました。片山・財務大臣も出演した番組で「高市総理はリフレ論者じゃない」と強調しています。先月、アメリカのベッセント財務長官は、日本はリフレ政策をやめるべきだと異例の注文を付けたアメリカや市場には、高市総理が「リフレ論者」との見方が広がっているわけですが、「サナエノミクス」はリフレ政策ではないのでしょうか?
答(会田):単純に総需要を押し上げる政策をリフレ政策とします。サナエノミクスは、官民連携の戦略投資と産業政策による投資拡大で、総供給を押し上げる政策で、大きな違いがあります。投資拡大による総供給の拡大が、潜在成長率を押し上げる力となり、労働生産性の向上による実質賃金の強い上昇に結びつきます。日本経済の経済停滞の原因は、人口動態の悪化による総需要の不足という宿命的なものではなく、国内投資不足という意志の問題だという認識が、サナエノミクスにあります。宿命なら変えられませんが、意志の問題なら変えられます。その意志と計画を示したのが、高市政権の日本成長戦略です。
アベノミクスとサナエノミクスの違いは何なのでしょうか?
問(寺島):高市氏は財政出動と金融緩和に積極的な姿勢を示してきたことから、金融市場では政権発足後もリフレ志向が強いとの見方がありました。片山・財務大臣は、高市総理から「私はリフレ論者じゃないから、それを言って」と伝えられたといいます。また、城内・経済財政担当大臣は、高市政権が進める経済政策について、「金融をどんどん緩和して、財政も機動的に取り組んでいくアベノミクス的な意味でのリフレ政策は終わっている」と説明しました。では、アベノミクスとサナエノミクスの違いは何なのでしょうか?
答(会田):アベノミクスは、総需要の弱さに起因するデフレからの脱却を目指す政策でした。黒田バズーカと言われる大規模な金融緩和を行いました。一方、消費税率を2度も引き上げ、プライマリーバランスの黒字化を目指すなど、財政政策が緊縮でした。コロナ後に財政政策が大きく拡大したことによって、金融緩和と財政拡大のリフレ政策のポリシーミックスとなり、名目GDPが停滞から拡大に転じました。しかし、国内投資不足ですぐに総供給の天井に近づき、インフレが起こりました。膨らませるだけのリフレ政策は既に終わっています。次の段階として、インフレ安定化の強い経済成長を持続させるため、サナエノミクスは、官民連携の戦略投資で総供給の拡大し、実質成長率を0%台から1%台に引き上げていくこと、実質賃金の上昇という果実を国民に回していくことを目指していくことになります。
日銀の利上げに慎重な姿勢がインフレや円安を加速させるのではないか?といった懸念についてはどうご覧になっていますか?
問(寺島):ただ、金融市場では高市政権の経済政策への懸念が根強くあります。高市総理が掲げる「責任ある積極財政」に対しては、実際にどの程度、財政支出が拡大して国債の発行額が増えるのか?そして、日銀の利上げに慎重な姿勢がインフレや円安を加速させるのではないか? といった懸念があります。こうした懸念についてはどうご覧になっていますか?
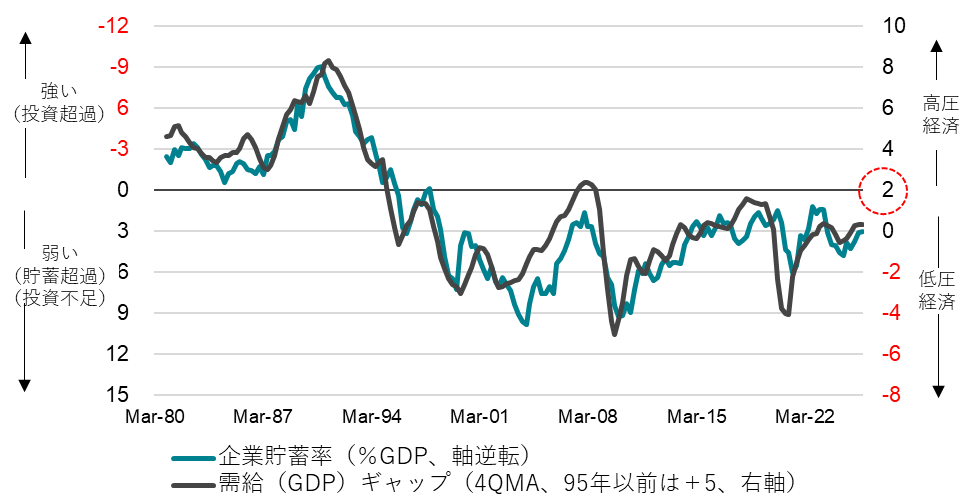
答(会田):最も誤解されているのは、「高圧経済」の考え方です。日本成長戦略で、「需給ギャップは0%となったが、景気は十分に強くなく、地方や中小企業まで、景気回復の実感はまだ広がっていない」としました。需給ギャップ0%では、過去の弱いトレンドに追い付いただけで、投資と賃金を含む、企業の国内支出の強い拡大には不十分です。2%超の需給ギャップの「高圧経済」が必要です。しかし、バラマキなどで、単純に総需要を押し上げるリフレ政策によって、「高圧経済」にするとの誤解があります。サナエノミクスは、官民連携の戦略投資と産業政策による投資需要の拡大で、需給ギャップを押し上げます。投資は、短期的に需要で、長期的に供給に変化します。投資需要の拡大による「高圧経済」で、将来的な総供給の拡大が潜在成長率を押し上げ、2%のインフレ安定のもとで、高い経済成長率が実現します。景気が上向きの状況で、企業が投資を拡大すれば、需給ギャップは0%を超えます。需給ギャップ0%を上限とする、緊縮志向で、経済政策を引き締めれば、景気回復の鈍化で、投資は失敗し、挑戦が報われません。「挑戦しない国に未来はない」との考え方のもと、投資需要の拡大による、需給ギャップの上振れを許容する、「高圧経済」が必要となります。
高市政権は、インフレと円安を懸念する市場にどのように対応していくのでしょうか?
問(寺島):高市総理は10月5日に召集される臨時国会の初日、演説に臨みます。その所信表明演説の原案が判明していて、「責任ある積極財政」をめぐって、「経済や市場が想定と異なる動きを示した場合には影響を分析して対応を機動的に講じる」と強調するとみられます。インフレと円安を懸念する市場にどのように対応していくのでしょうか?
答(会田):投資需要であっても、需給ギャップが押し上げられれば、インフレは高止まります。投資拡大の果実が労働生産性の向上や実質賃金の強い上昇として家計に届くまでには相応の時間を要します。実質賃金の強い上昇には投資拡大が必要であるが、投資拡大は短期的には需要増であるため、短期的にはインフレ率を高止まらせます。いま円安水準なのは、欧米に対して、日本が官民連携の戦略投資と産業政策に出遅れてしまい、投資拡大がまだ弱いからです。投資拡大とともに、円高方向に修正されるのが自然で、投資拡大による供給能力の拡大の見通しがある中での円安の水準は大きな問題とはなりません。ただ、円高に修正されるまでの間は、円安が家計の負担となります。この期間の家計の負担軽減は、消費税の減税を含む積極財政で「機動的対応」をします。消費減税は、バラマキではなく、投資拡大による日本経済再生の戦略の重要なパーツです。インフレと円安を単純に懸念する市場に対して、サナエノミクスの日本経済再生のマクロ戦略と、必要となる国債発行額が過去と比較して膨大なものとならないことをしっかり説明していくことになります。金利の大きな動きがあれば、国債発行計画の変更にも「機動的対応」をするとみられます。
消費減税などの財源が明確になっていないことについてはどうみていますか?
問(寺島):来年4月に実施する方針の飲食料品の消費減税と2029年度から本格導入する新たな給付制度の財源が明確になっていないことにも市場は懸念しています。高市総理は演説で「市場の信認を得られるよう、特例公債に頼らず確保する。心配に及ばない」と力説する予定ですが、財源が明確になっていないことについてはどうご覧になっていますか?
答(会田):投資が実質賃金の上昇につながり、家計のファンダメンタルズが回復するまでには時間がかかります。その間は、財政政策で家計を支える必要があります。内需が腰折れてしまえば、国内で収益を上げられない企業は投資を控えてしまうからです。よって、2027年度と2028年度は、食料品の消費税率を引き下げ、家計を支えるのは合理的です。それ以降は、所得連動型の給付金の導入と、実質賃金の上昇による好循環が動き出すことになります。2027年度の税収と税外収入の見込みは98.8兆円となり、2026年度の当初予算の92.7兆円から、6.1兆円も増える見込みで、実際には更に上振れる可能性が高くなっています。更に、当初予算で財務省が歳入を過小に見積もる癖によって、決算まで歳入が8.8兆円程度(2024年度と2025年度の平均)も上振れることが常態化しています。そして、為替介入による利益を含む外貨準備の特別会計などから、5兆円程度の繰り入れをすることは十分に可能です。2027年度は、合計で20兆円程度の財源が生まれることになります。消費税の食料品の税率が1%まで引き下げられ、税収が5兆円弱下振れても、新たな国債に頼らずできることは明らかです。これらの財源は、年末までの2027年度の政府予算の編成で明らかになっていきます。結果として、積極財政による投資拡大と消費税減税があっても、2027年度の新規国債発行額は、2025年度なみとなることが見込まれ、異次元の国債増発となるリスクはありません。
図1:リフレ政策からサナエノミクスへの変化
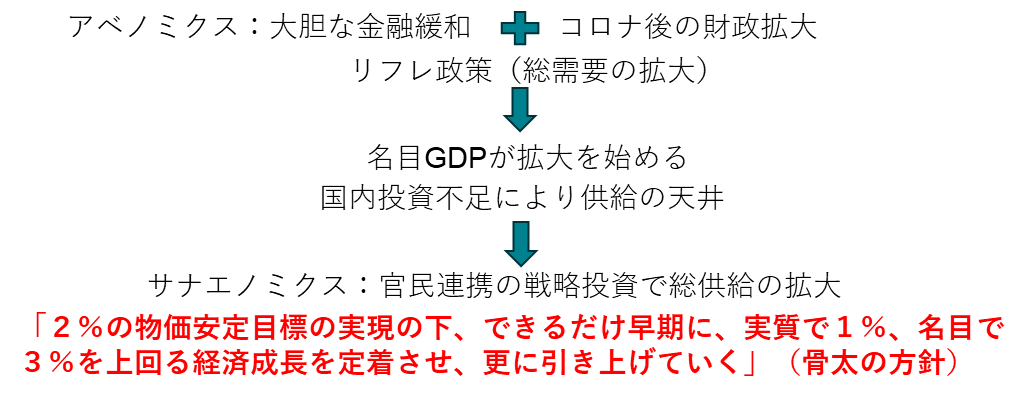
図2:企業貯蓄率と内閣府需給ギャップ
本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。また、本レポート中の記載内容、数値、図表等は、本レポート作成時点のものであり、事前の連絡なしに変更される場合があります。なお、本レポートに記載されたいかなる内容も、将来の投資収益を示唆あるいは保証するものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。