


この記事は2026年10月8日に配信されたメールマガジン「アンダースロー:骨太の方針と日本成長戦略で何が変化したのか」を一部編集し、転載したものです。
目次
骨太の方針と日本成長戦略で何が変化したのか
- 骨太の方針はどう評価すべきか?日本成長戦略で掲げられている370兆円超の官民投資は実現可能なのか?
- 産業政策は過去に失敗しているのではないか?日本成長戦略も失敗するのではないか?
骨太の方針は何が変わったのか?日本成長戦略で掲げられている370兆円超の官民投資は実現可能なのか?
▶ 高市政権初の骨太の方針では、財政収支は黒字でなければならないという緊縮志向の呪縛による財政再建優先の天動説から、投資拡大によって国力を回復する積極財政の地動説へ、「経済財政運営の在り方そのものに関するコペルニクス的転回」をし、予算編成の方針を抜本的に改革した。日本経済停滞の原因であった国内投資を拡大させるため、責任ある積極財政の考え方の下、経済政策と政府予算を総動員する。効率重視の新自由主義から、官民連携の大規模かつ長期的な財政支出を伴う産業政策のグローバルな大競争の時代への転換に対応する。「危機管理投資」と「成長投資」の戦略投資を官民連携で進め、企業を貯蓄超過(コストカット型)から投資超過に回復させ、新たな成長型経済へ移行する。
▶ 日本成長戦略では、17分野を中心に戦略投資をポートフォリオとして拡大し、経済の成長力と国民の安全と安心を確保し、経済規模と供給能力を持続的に拡大し、所得を増やし、企業収益を上げ、税収が自然増に向かう「強い経済」の好循環を実現し、結果として持続可能な財政とする。緊縮志向を脱し、国民の力を成長の原動力に変えることで、実質で1%超、名目で3%超の経済成長率を早期に定着させ、更に引き上げる。投資の拡大から家計に景気回復の果実が回るまでには時間がかかるため、その間の家計支援策として、食料品の消費税率を1%に引き下げる。消費税の減税は、バラマキではなく、コペルニクス的転回をした財政政策の投資戦略の一環だ。
▶ 石破政権の「財政余力と財政健全化」重視の諦念から、高市政権の「投資と成長」重視の挑戦へ大転換した。積極財政と日銀のデュアル・マンデート(強い経済成長と安定的な物価上昇の両立)への転換を示す骨太の方針となることは既に明らかであったため、骨太ショックと呼ぶことはそれまで政治をしっかりウォッチできていなかったことになる。
▶ 日本成長戦略の官民投資額は、2040年度までに370兆円超、年間25兆円程度であるが、企業と政府の合わせた支出をする力である4-6月期のネットの資金需要(企業貯蓄率+財政収支、GDP%、4QMA、マイナスが強い)は+3.3%と、まだ消滅した状態が続いてしまっている。ネットの資金需要が、経済が膨らむ力と家計へ所得を回す力となる。官民連携の戦略投資と産業政策の拡大によって、ネットの資金需要が十分なマイナスに戻り、家計に所得が自律的にしっかり回る形に回復することができるようになる。日本成長戦略で想定される年間の官民投資額は過大ではなく、ネットの資金需要が十分なマイナスで推移するために最低限必要な規模である。
▶ 日本経済の経済停滞の原因は、人口動態の悪化による総需要の不足という宿命的なものではなく、国内投資不足という意志の問題だという認識が、サナエノミクスである。宿命なら変えられないものの、意志の問題であれば変えられる。その意志と計画を示したのが日本成長戦略だ。全要素生産性(TFP)の持続的な大きな向上は国内投資の積み重ねによって生まれるものであり、コストカットや規制緩和、政府の関与縮小などの新自由主義的な政策によってもたらされるものではない。フィジカルAIの開発と導入、対日直接投資の呼び込み、科学技術・イノベーション(R&D)投資の拡大などを官民が連携して行えば、TFPの向上で政府が示す1%台半ばの潜在成長率は実現可能だろう。
産業政策は過去に失敗しているのではないか?日本成長戦略も失敗するのではないか?
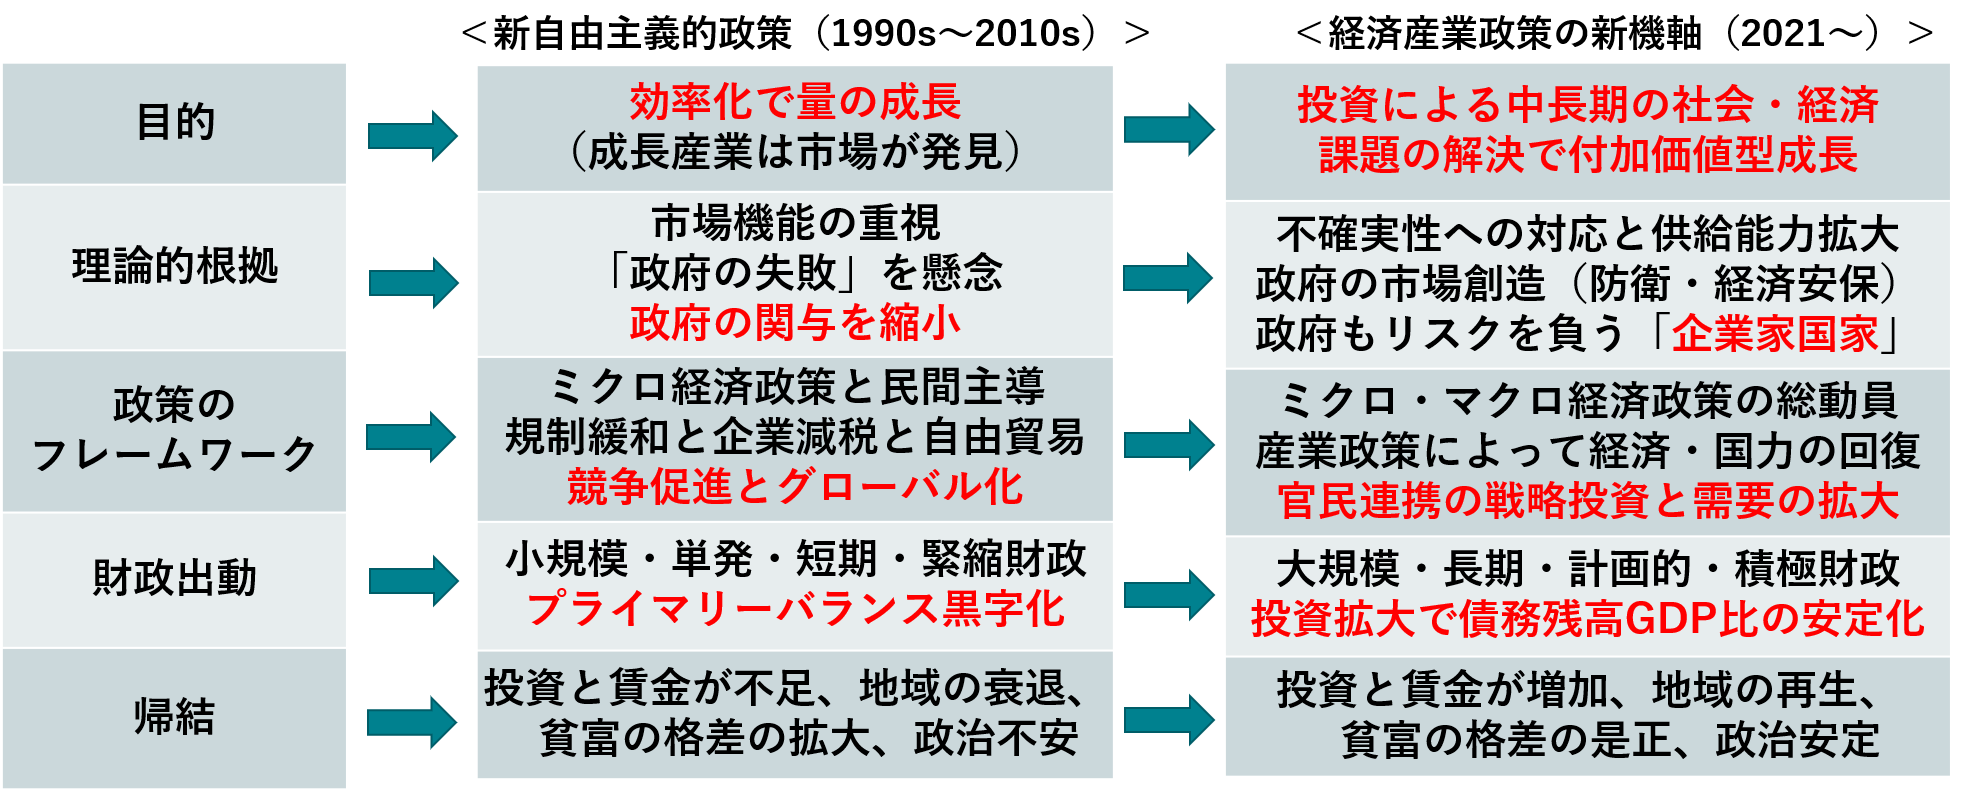
▶ 世界共通の課題解決に資する、先手を打った官民連携の大規模な戦略投資を促進するため、日本経済再生のマクロ戦略の設定が不可欠となっている。マクロ戦略なき効率化の追求は、市場原理に過度に依存する新自由主義的発想に基づく「デフレ・コストカット型経済」の継続となってしまう。世界の経済政策の新しい潮流は、官民連携の強化による戦略的な国内投資の拡大を通じた国力の増大である。この潮流の変化を政府のマクロ戦略に組み込むことが重要だ。日本経済の停滞の原因は、人口動態の悪化ではなく、官民の国内投資の不足だからだ。
▶ 世界の経済政策の潮流の変化は、歴史的に産業政策に批判的であった国際機関の産業政策支持への方針転換からも明らかである。3月17日に公表された世界銀行のレポート「Industrial Policy for Development」では、「産業政策の効果を否定した約30年前のレポートは、経済環境の変化によっていまでは有効性が失われている」ことが指摘された。従前の新自由主義的政策の下では、市場に対する方向付けや貿易障壁を設けずに市場メカニズムに委ねること、インフレ率を低く抑え、財政赤字を小さく維持することが各国政府に奨励されていた。しかし、様々な分析の積み重ねの結果、「産業政策は従来考えられていたよりもはるかに再現可能性が高く、すべての国にとって政策手段の一つとして検討されるべきである」と記されている。
▶ 経済安全保障、食料安全保障、エネルギー・資源安全保障、健康医療安全保障、国土強靱化対策、サイバー セキュリティ、少子高齢化などの様々なリスクや社会課題は世界共通であり、小さな政府の下でコスト管理に厳しい民間に任せるだけでは、十分な投資が行われず、日本は世界的な競争から出遅れてしまう懸念がある。自国の主張に他国を従わせようとする経済的威圧にも対峙する必要がある。骨太の方針にも、「市場に委ねるだけでは解決できない課題に対応するため、官民が連携して大規模かつ長期的な財政支出を伴う産業政策が大きな潮流となっている」と記されている通り、世界的な潮流から取り残されれば、日本の技術や人材、産業基盤は他国に依存することになり、これまで圧倒的に足りていなかった国内投資が今後も不足することとなる。
▶ 「日本成長戦略」は「危機管理投資」と「成長投資」という二本柱で構成されている。危機管理投資とは、日本が直面するさまざまなリスクに先手を打って備えるための投資だ。エネルギー・資源の安定確保、食料安全保障、経済安全保障、健康・医療の安全保障、国土強靭化、サイバーセキュリティなどが対象となる。他国からの経済的威圧に屈しない「自律した日本」を守るための、いわば守りの投資だ。成長投資は、AI・半導体、量子技術、海洋、造船、新素材、創薬・先端医療など17の戦略分野に集中的に資金を投じ、日本の産業競争力を世界最前線に引き上げる攻めの投資だ。17戦略分野を投資のポートフォリオとして運用し、ロードマップに従った進捗を点検し、見直しを行っていく。危機管理投資で日本の海外への依存度を低下させ、成長投資による日本の不可欠性で海外の日本の依存度を高めることで、経済安全保障を確立させる。そして、投資を妨げる制度や規制を改革する。スタートアップ育成、人材育成、労働市場改革、賃上げ環境整備など8つの横断的な改革が投資を支える構造だ。
▶ 例えば、17戦略分野に含まれているコンテンツ産業は、これまでの「クールジャパン政策」との違いが注目される。クールジャパン政策はこれまで事実上、海外需要開拓支援機構(CJ機構)という官民ファンドが唯一の政策ツールであった。その基本思想は新自由主義的な「民の補完」であり、民業圧迫を避けながら金融投資として機能するものだった。金融投資としての枠を無理やり使う無駄の多いものであった。政策目標も定性的・抽象的にとどまり、2024年に「新たなクールジャパン戦略」を策定するまで定量的な数値目標は存在しなかった。7月に閣議決定した「日本成長戦略・コンテンツ分野の官民投資ロードマップ」や今回公表された「エンタメ・クリエイティブ産業戦略2026」は、こうした流れを受けた政策の大転換を意味する。最大の違いは、「官民ファンド(金融投資)」から「官民投資(実体経済への直接投資・補助金)」へのシフトである。
▶ 補助金は民業圧迫には当たらないという整理のもと、海賊版対策などの協調領域のサービスも含め、官も民も一歩前へ出て実体経済に働きかける姿勢が根本にある。海賊版被害を抑制することで、既に存在している果実を確実に収穫し、正規版の海外売上拡大・再投資の好循環に繋げる。補助金が市場を歪めるという批判はあり得るが、中韓の猛追という現実を前に、政府が積極的に関与する産業政策への転換は不可避との判断だ。内容面でも新機軸がある。ゲーム・アニメ・マンガ・音楽・実写といったコンテンツ分野の軸と、クリエイター・製作・流通・海外展開といったバリューチェーンの軸を組み合わせ、ポートフォリオとして資源配分を可視化している。CJ機構も投資ポートフォリオは持っていたが、産業全体のバリューチェーンを意識した資源配分の設計までは示していなかった。政策の実効性を高める上で重要な設計思想である。「クールジャパン政策」が見直されたことは、日本成長戦略の17戦略分野も見直しながら進むポートフォリオ運用が可能なことを示す。
図1:日本成長戦略の基本的考え方
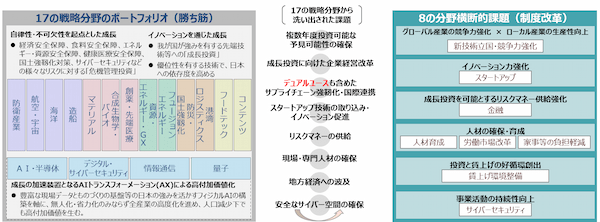
図2:成長戦略によるTFP上昇率の押上げ
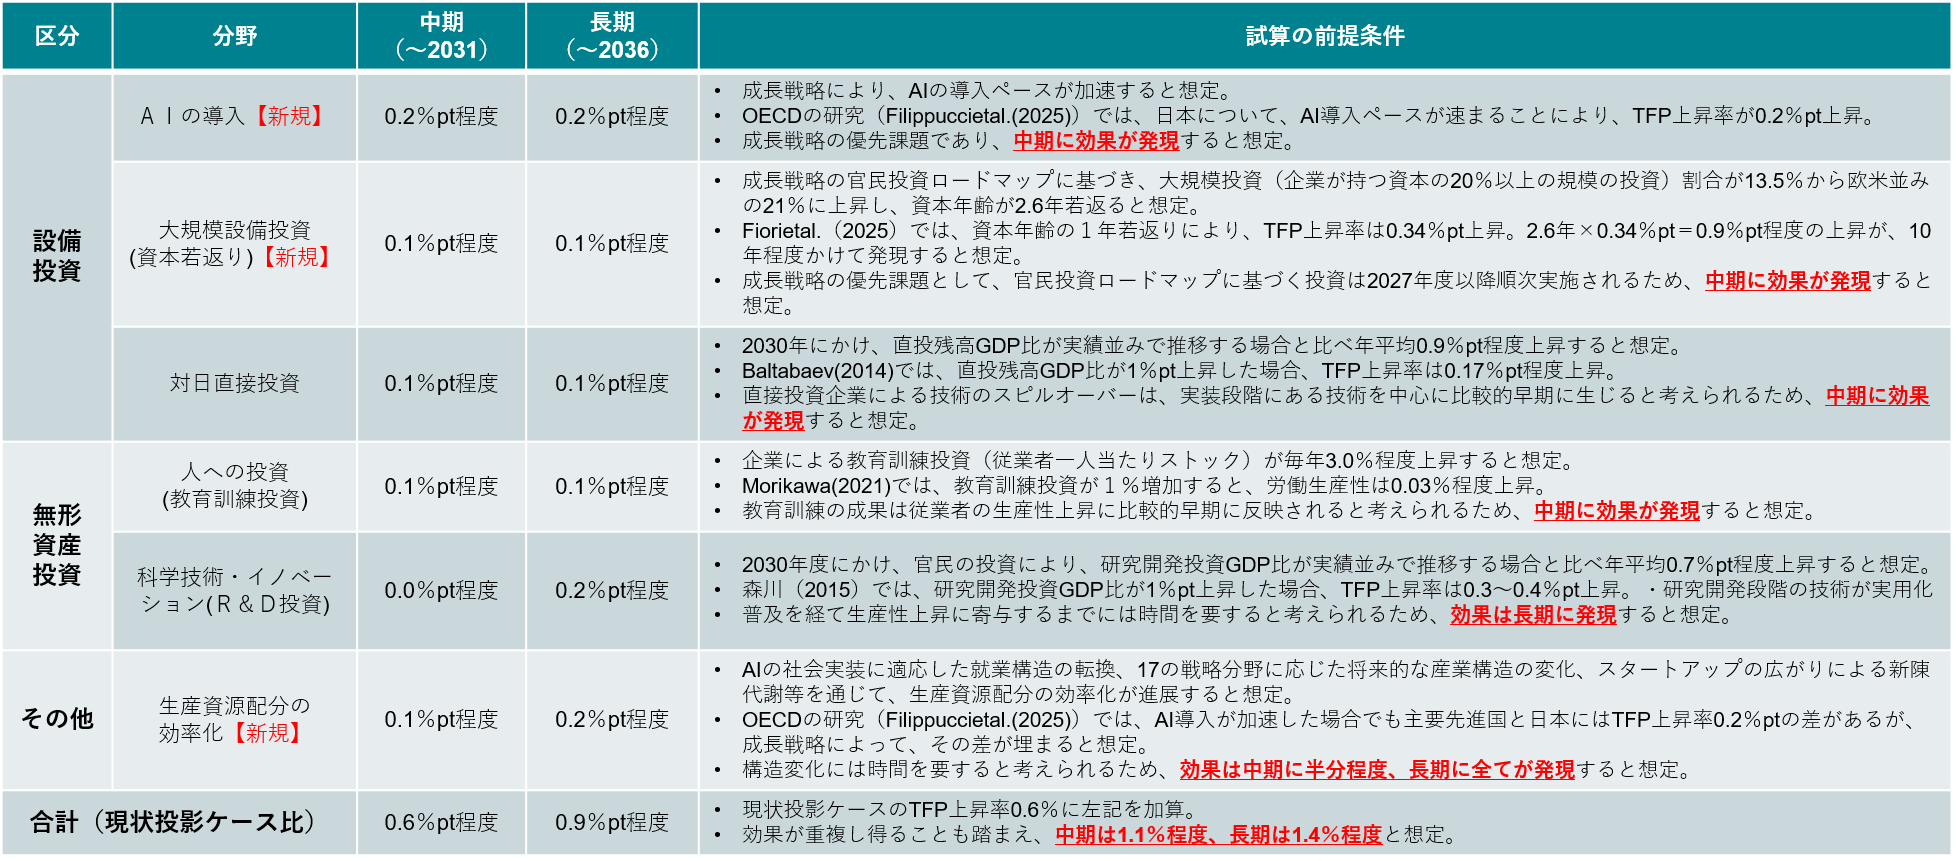
図3:新自由主義・緊縮財政から産業政策・積極財政へ「コペルニクス的転回」
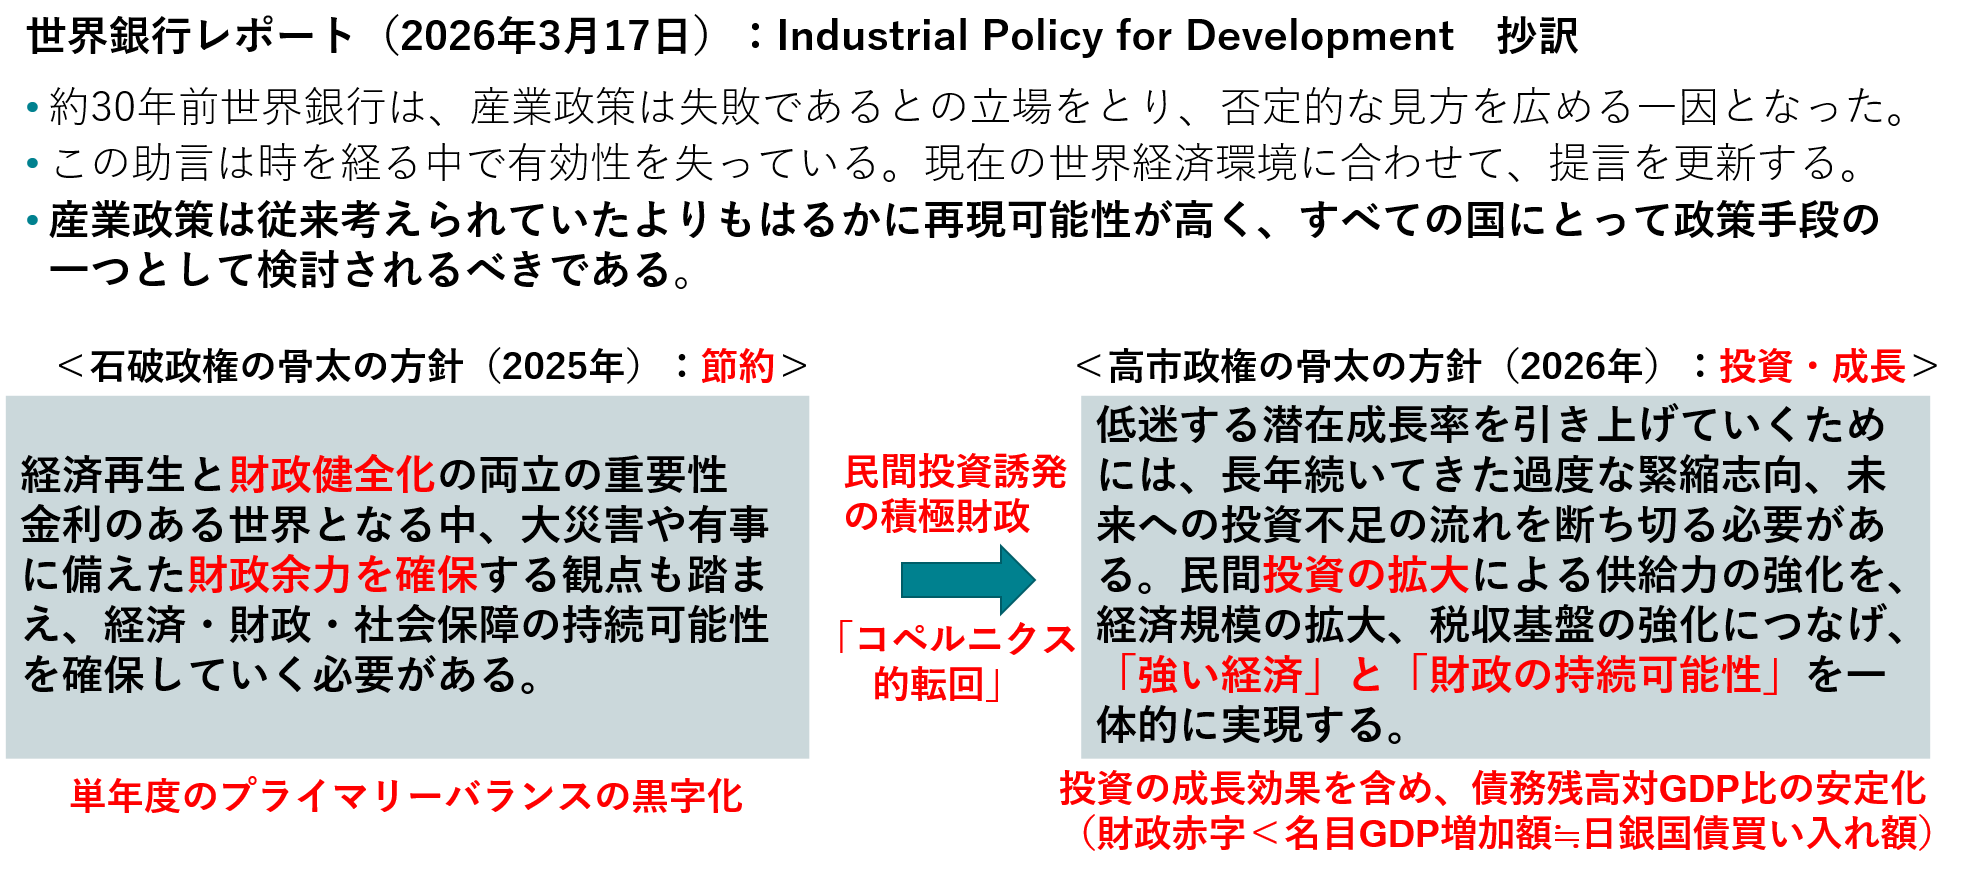
図4:世界的潮流を踏まえた経済政策の転換=「経済産業政策の新機軸」
本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。また、本レポート中の記載内容、数値、図表等は、本レポート作成時点のものであり、事前の連絡なしに変更される場合があります。なお、本レポートに記載されたいかなる内容も、将来の投資収益を示唆あるいは保証するものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。