この記事は2026年8月24日に三菱UFJ信託銀行で公開された「不動産マーケットリサーチレポートvol.313『新リース会計は企業の不動産戦略を変えるのか~適用直前の企業動向から読み解く今後の論点~』」を一部編集し、転載したものです。
目次
この記事の概要
• 多くの企業では実務面の対応が中心であり、不動産戦略における企業の行動変容は限定的
• 新基準適用にあたっては、リース期間の判定やサブリースの契約条件、セール&リースバックの在り方等が主要論点となっている
• 新リース会計は、不動産戦略や資本政策を見直す契機となり得る
新リース会計基準に対する企業の動向
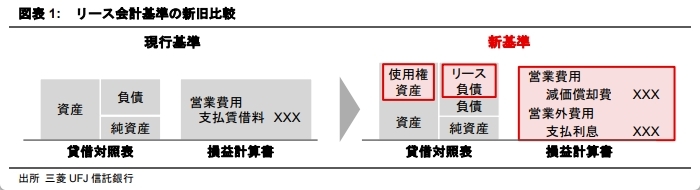
2027年4月からの新リース会計基準(日本基準)の適用開始まで、1年を切った。オフィスや店舗等を賃借する企業では、同基準の適用により、多額の使用権資産及びリース負債が計上され、自己資本比率やROAの低下といった財務指標への影響が見込まれる(図表1・2。詳細はVol.268「リース会計新基準が企業の不動産戦略に与え得る影響」参照)。
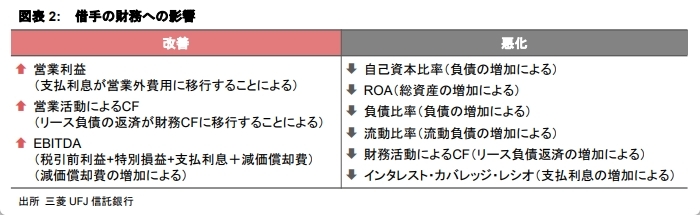
もっとも、多くの企業は新リース会計基準による各種財務指標への影響は認識しているものの、あくまで会計処理の変更であり経営実態を変えるものではないと捉えており、同基準の適用を契機として、経営戦略や不動産戦略の見直しを進める企業は現時点では限定的である。現在の企業の対応は、財務諸表への影響額の試算、監査法人との協議、システム対応といった実務面が中心であることや、会計システム・ソフトを開発・販売する企業の多くが、新リース会計基準関連の商品・サービスの売上増加を今決算期以降に見込んでいることからも、まずは制度対応を優先している段階と推測される。こうした状況を踏まえると、現時点では新リース会計が企業行動に大きな変化を及ぼしているとは言い難い。
不動産に関する実務上の論点
一方で、制度対応を進める過程では、不動産契約や不動産取引に関する実務上の論点が顕在化している。特に、リース期間の判定、サブリース、セール&リースバックについては、従来以上に契約内容や取引の妥当性が問われるようになっている。
リース期間
最も論点となっているのは、リース期間の判定である。普通賃貸借契約の場合、契約上の期間だけでなく、更新オプションや解約オプションの内容、拠点としての重要性、立地の代替性、事業計画等を踏まえてリース期間が判定される。財務上の影響を抑えるため、借手が契約期間を短縮する動き等がみられるかと言えば、必ずしもそうではない。契約期間は、利用目的や事業計画等を踏まえて決定されるものであり、財務上の理由だけで見直すことは本来の事業判断を歪めかねず、適切とは言えないためである。実際には、事業上の合理性と財務上の影響の双方を踏まえ、普通賃貸借契約での更新を続けることが妥当なのか、定期借家契約に切り替えることも選択肢なのかといった判断が求められる。その上で、賃貸借の実態や事業計画と齟齬のない期間がリース期間として判定される。
サブリース
サブリースは、ヘッドリースとサブリースを別個の契約として会計処理するのが原則だが、中間的な貸手がヘッドリースに対してリスクを負わない場合には、受取リース料と支払リース料の差額を収益として計上できる例外的な取扱いが認められている(詳細はVol.285「リース会計新基準がリースの貸手や不動産市場に与え得る影響」参照)。しかし、中間的な貸手が収入保証等を付与している契約では、中間的な貸手が主要なリスクを負っているとしてこの要件を満たさない可能性が高い。今後は、サブリース事業者において、契約内容やリスク分担の在り方について従来以上に慎重な検討が求められる可能性がある。
セール&リースバック
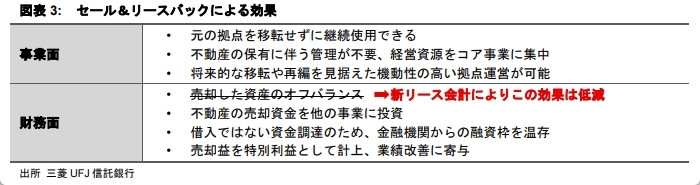
セール&リースバックの大きなメリットの一つであったオフバランス効果が低減することから、その活用方法を見直す動きも見られる。但し、セール&リースバックの意義はオフバランスだけではなく、図表3のような効果は引き続き存在する。そのため、今後はオフバランスを前提とするのではなく、事業戦略や財務戦略の観点から実施意義を検討することが求められる。
経営戦略・不動産戦略への影響
一方で、一部企業では新リース会計基準を契機として、不動産の保有・利用の在り方や投資判断基準、資本政策を見直す動きも見られる。こうした企業の取組事例を参考に、企業が今後検討すべき経営戦略・不動産戦略上の論点について考察する。
不動産は十分な価値を生み出しているか
新リース会計基準では、使用権資産として計上されたオフィスや店舗等の賃借不動産についても減損の対象になる。そのため、企業はこれまで以上に拠点ごとの収益性や利用状況を把握し、その拠点が十分な価値を生み出しているかを見極める必要性が高まる。
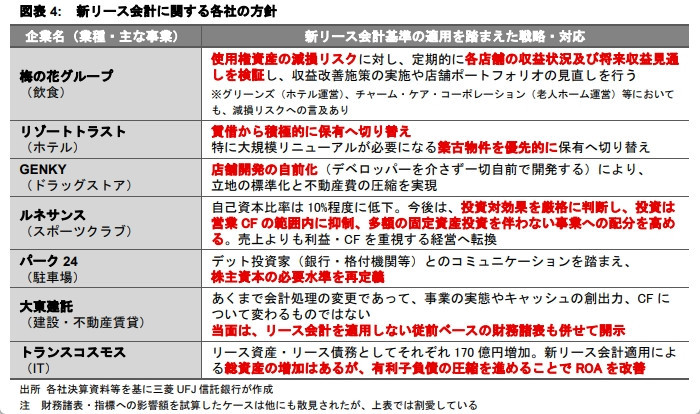
飲食店を展開する梅の花グループでは、使用権資産の減損リスクへの対応として、各店舗の収益状況や将来収益見通しを定期的に検証し、収益改善施策や店舗ポートフォリオの見直しを進める方針を示している。また、宿泊施設や介護施設運営等の業種でも、使用権資産の減損リスクについて言及する事例が見られる。
今後は、賃借不動産のオンバランス化を契機として、オフィス、店舗、物流施設等に関し、その必要性や収益性について、再評価することを求められる場面が増える可能性がある。特に、不採算拠点や低稼働資産については、集約や撤退を含めた検討が進むことも考えられる。
保有と賃借をどのように使い分けるか
新リース会計基準によって賃借不動産もオンバランス化されることから、保有と賃借の会計上の差異は縮小する。
ホテルを開発・運営するリゾートトラストでは、同基準の適用を機に、賃借から保有への切り替えを進める方針を示している。特に大規模修繕やリニューアルが必要となる築古物件については、投資採算の観点から自ら保有する方が合理的、との判断をしている。
もっとも、全ての不動産を保有すべきということではなく、立地の希少性や利用期間の長さ、用途変更の可能性などを踏まえながら、自社にとって保有と賃借のどちらが適しているかを改めて検討する必要がある。加えて、賃借の場合は、契約条件が使用権資産及びリース負債の計上額に直接影響するため、契約期間、賃料形態、更新・解約オプション等、「どのような条件で借りるか」が従来以上に重要になる。
資本効率経営の中で不動産をどう位置付けるか
新リース会計基準の影響を受けるのは、不動産戦略だけではない。近年、東証改革やアクティビストの台頭を背景に、企業が重視する経営指標は、売上高や総資産といった規模の指標から、ROE<1>・ROIC<2>等の資本効率の指標へとシフトしている。このような背景も相まって、資本市場では、売上成長や資産規模よりもキャッシュフロー創出力やROIC、収益力が資本コスト(WACC<3>)を上回るか、等に注目が集まっている。
ルネサンスでは、投資対効果をより厳格に評価し、営業キャッシュフローの範囲内で投資を行う方針を示している。また、パーク24では、デット投資家との対話を踏まえ、必要な株主資本水準の再定義に言及している。これらは、新リース会計基準は単なる会計制度の変更ではなく、企業に対して不動産と資本の使い方を再考する契機として捉えた一例と言えるだろう。
現時点では、新リース会計基準を契機とした企業の行動変容は限定的である。しかし、その適用プロセスを通じて、不動産の保有・利用・契約条件の妥当性や、財務戦略・資本政策との整合性を改めて検証する動きも見られる。このように、新リース会計の本質的な影響は、財務指標の変化そのものではなく、「限られた資本をどこに配分し、どのように価値を創出するのか」を問い直す点にある。今後は、不動産戦略と経営戦略を一体として検討する重要性が一層高まるものと考えられる。
1:ROE(自己資本利益率)=当期純利益÷自己資本
2:ROIC(投下資本利益率)=税引後営業利益÷投下資本
3:WACC(加重平均資本コスト)=株主資本コストと負債コストの加重平均。一般にROICがWACCを上回る場合は企業価値を創造し、下回る場合は企業価値を毀損すると考えられる。