この記事は2026年9月18日に三菱UFJ信託銀行で公開された「不動産マーケットリサーチレポートvol.315『東京23区賃貸マンションの賃料予想』」を一部編集し、転載したものです。
目次
この記事の概要
• 東京23区の賃貸マンションについて、賃料予想モデルを構築
• 今後5年間で+11%の賃料上昇を予想
• 今後の賃貸マンション投資においては、物件毎のミクロなエリア選択、バリューアップ上の工夫等がより求められよう
賃貸マンションへの賃料成長期待
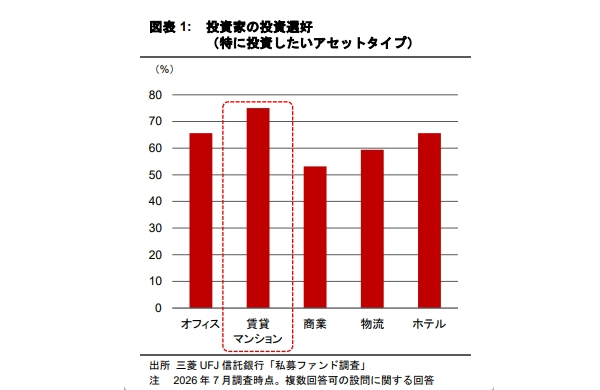
賃貸マンションに対する不動産投資家の投資意欲は旺盛だ。2025年度の国内不動産投資市場における賃貸マンションへの不動産投資額は、前年度比+16%の1.5兆円に上る<1>。また、不動産私募ファンドを運用する資産運用会社へのアンケート調査である弊社「私募ファンド調査」によれば、賃貸マンションは今、不動産投資家が最も投資したいアセットタイプである(図表1)。
賃貸マンションが不動産投資家から注目される理由の1つとして、賃貸マンションの賃料への成長期待が挙げられる。政策金利の引き上げ等に伴い、ファンド運用における金利コスト上昇や、今後のキャップレート上昇の可能性が認識される環境下においても、大都市部の賃貸マンションは投資収益や不動産価値を向上する可能性があると考える市場参加者が目立つ<2>。
このように賃貸マンションに対する注目が高まっている状況に鑑みて、本稿では東京23区の賃貸マンションの賃料予想モデルを構築、マクロ経済将来予測<3>等を前提条件とした2030年までの賃料予想を行う。
1:MSCIRealCapitalAnalyticsによる。
2:こうした期待にはバリューアップの余地なども含まれると考えられる。
3:三菱UFJリサーチ&コンサルティング「日本経済の中期見通し」、国立社会保障・人口問題研究所「将来人口推計」等による。
マクロ経済の変動を踏まえた賃料予想モデル
本節では、賃料予想モデルとそのインプット変数に関する概要、賃料予想モデルを用いた賃料予想の結果について紹介する。
賃料予想モデル:需要サイド、供給サイドの事情を反映した予測モデル
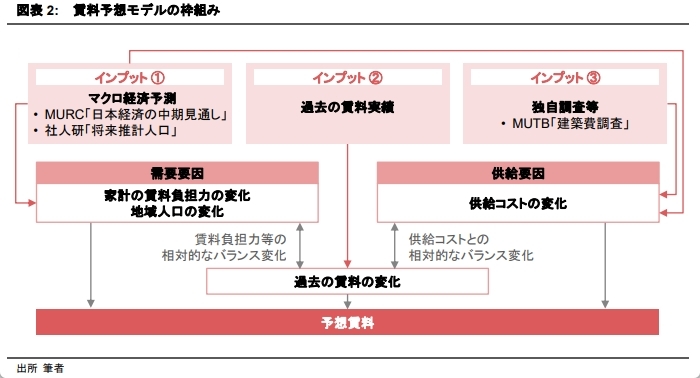
図表2は賃料予想モデルの枠組みである。需要サイドおよび供給サイドの抱える予算等の条件と賃料変化のバランスを捉えた計量モデルとしている。具体的に、需要サイドにあたる居住者に関する要因としては、家計の家賃負担力や地域人口の変化に関する経済変数を反映した。
供給サイドにあたる不動産デベロッパー、不動産投資家に関する要因としては、供給コストの変化等に関する経済変数を反映した。さらに、過去の賃料トレンドが現在の賃料変化に及ぼす影響を反映している<4>。これらの枠組みに、①マクロ経済予測、②過去の賃料実績、③弊社独自調査等をインプットすることで、予想賃料を導いている。
4:AR(Autoregressive)項を導入している
賃料予想結果:今後5年間で+11%の賃料上昇を予想
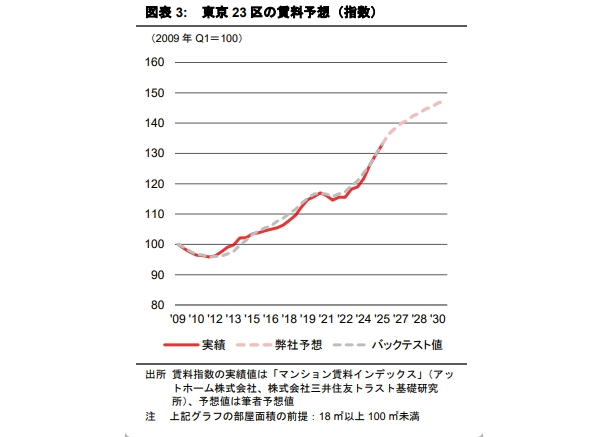
図表3では、東京23区賃貸市場(全体)<5>の賃料予想結果を示している。今後5年間で+11%の賃料上昇が予想された。予想されている賃料上昇率は、後述の通り名目賃金の上昇想定に近い水準であり(+10%)、平均的には賃貸マンションに住む家計の収入に占める賃料構成比がそれほど変わらないことが想定される。需要サイドの事情を踏まえても、実現蓋然性のある予想と考えられる。
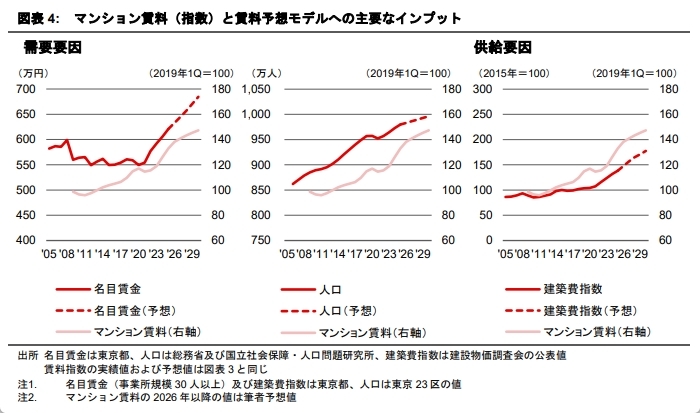
図表4では賃料予想モデルにインプットした主な経済変数を示している。需要サイドの要因としては、東京都の名目賃金、東京都区部の人口を例示している。マクロ経済将来予測に基づき、前者については予想期間平均で年率+2%程度、後者については年率+0.3%程度の変動を想定している。供給サイドの要因としては、東京都の建築費を例示している。ゼネコン及び不動産デベロッパー対象としたアンケート調査である弊社「建築費調査」等を参考とし、予想期間平均で年率+5%程度の変動を想定している<6>。
なお、同時に過去実績値に対して賃料予想モデルのバックテスト<7>を行っている(図表3の実線が過去実績値、点線が賃料予想モデルのバックテスト値)。景気後退期にも拡大期にも賃料変動についてタイミング、深さ(下落幅・上昇幅)ともに概ね正確に追随していることが確認されている。
5:部屋面積の全体が18㎡以上100㎡未満とした全ての部屋タイプが含まれるインデックス分類
6:予測期間の後半に向かって建築費上昇率が緩やかになる想定としている。ゼネコン及び不動産デベロッパー対象としたアンケート調査である弊社「建築費調査」において建築費の中期的見通しに関する設問に対し、96%が上昇継続を見込む回答を行っており、その背景には労務費の増加等の構造的要因が存在することが確認されている。ただし、「上昇幅は拡大」とする回答割合は8%に対し、「上昇幅は変わらない」は44%、「上昇幅は縮小」は44%と、上昇幅が直近のトレンドよりも緩やかになることを見込む回答者が目立っている。こうした状況を踏まえ、建築費上昇が継続しつつも中期的には過去10年トレンドまで低下するコストシナリオをインプットしている。
7:過去の経済変数の変動をモデル投入し、そのアウトプットを実績値と照合することで、モデルの信頼性を確認する作業を指す。
+11%の賃料成長をどのように捉えるべきか
本稿では、東京23区の賃貸マンションの賃料予想モデルを構築し、2030年までの賃料予想を行った。結果として、+11%の賃料成長が予想されることが確認された。この+11%の賃料成長をどのように捉えるべきだろうか。弊社不動産マーケットリサーチレポートにおいても過去に言及したように<8>、賃料成長が金利上昇に伴って生じうるキャップレートの上昇による不動産価値の減価を相殺ないし不動産価値を向上させることができるかという点が重要である。直接還元法における不動産価格公式に基づく場合、本稿における賃料成長率+11%は0.4%ptのキャップレート上昇を相殺する水準に相当する<9>。今後5年間という中長期での予想であることを踏まえると、不動産価値維持の観点においてやや心許ない水準と筆者は考える。さらに金利上昇及びキャップレート上昇の蓋然性が高まった場合、賃貸マンション投資においては、これまで以上に物件毎のミクロなエリア選択、バリューアップ上の工夫等が求められるのではないだろうか。
8:弊社MRRVol.305「30年ぶりの金利上昇が示唆するキャップレートの局面変化」(2026年5月)等をご参照。
9.:日本不動産研究所「不動産投資家調査」によれば、2026年4月調査時点の東京23区(城南エリア)のワンルームマンションの期待キャップレートは3.6%である。本稿における賃料成長率に対し不動産価値がイーブンとなるキャップレート変動幅は、期待キャップレート3.6%×賃料成長率11%=0.4%ptと試算される。