


この記事は2026年10月5日に配信されたメールマガジン「アンダースロー(ウィークリー):高市政権のワンボイスは「強い経済成長」と「安定的な物価上昇」の両立」を一部編集し、転載したものです。
目次
シンカー
米国:雇用需要の鈍化が引き続きインフレ抑制に寄与
米国の9月雇用統計が公表され、雇用者数は前月比+2.9万人で小幅な増加となった。7、8月は合計で6万人下方修正された。失業率は4.2%だった(8月4.1%)。労働需要は弱い状況でありながらも、労働供給である労働力人口の伸びが低調であることが失業率を低位に抑えている。
雇用の伸びが小幅でも、失業率は完全雇用水準にあるとのFRBの認識は変わらず、当面の政策金利の判断にはインフレ動向が引き続き重要となる。ただし、労働力人口は今年7月まではそれまでの8カ月間で6ヵ月減少していたが、直近2カ月は増加に転じた。雇用者数(家計調査)の伸びが下回ったことで失業率も僅かに上昇に転じている。今年改善傾向にあった失業率が再び悪化基調となれば、FRBが雇用に目を向け始め、利上げ打ち止めの材料となるだろう。
失業率は低位でも、求人統計に表れているように、労働需要の減退に追随して賃金指標も鈍化が続いている。9月平均時給は前月比+0.1%、前年比+3.0%で、2022年の5%台から伸び率が低下基調にあり、新型コロナ前の2019年水準を下回っている。より広い概念の雇用者報酬や所得も伸びが抑えられていく可能性が高い。追加の減税や給付など政府からの所得移転が発生しない限りは、消費への下押し圧力がインフレ抑制に引き続き寄与する見込みである。(松本賢)
高市政権のワンボイスは「強い経済成長」と「安定的な物価上昇」の両立
片山財務大臣は日経新聞とのインタビューで、高市早苗政権の経済政策の発信について「これから政府はワンボイスだ」と語った。高市政権のワンボイスは、「強い経済成長」と「安定的な物価上昇」の両立である。昨年11月12日の高市政権の初の経済財政諮問会議で、高市首相は植田日銀総裁が同席する中で、「今後の「強い経済成長」と「安定的な物価上昇」の両立の実現に向けて、適切な金融政策運営が行われることは非常に重要である」と発言し、日銀の「デュアル・マンデート」を示しているからだ。高市政権の経済政策の方針が初めて示された同月の総合経済対策でも、発言と同じ文章が書き込まれた。骨太の方針でも追認され、「2%の物価安定目標の実現の下で、できるだけ早期に、実質で1%を上回る、名目で3%を上回る経済成長を定着させ、更に引き上げていく」として、目標まで明確化された。
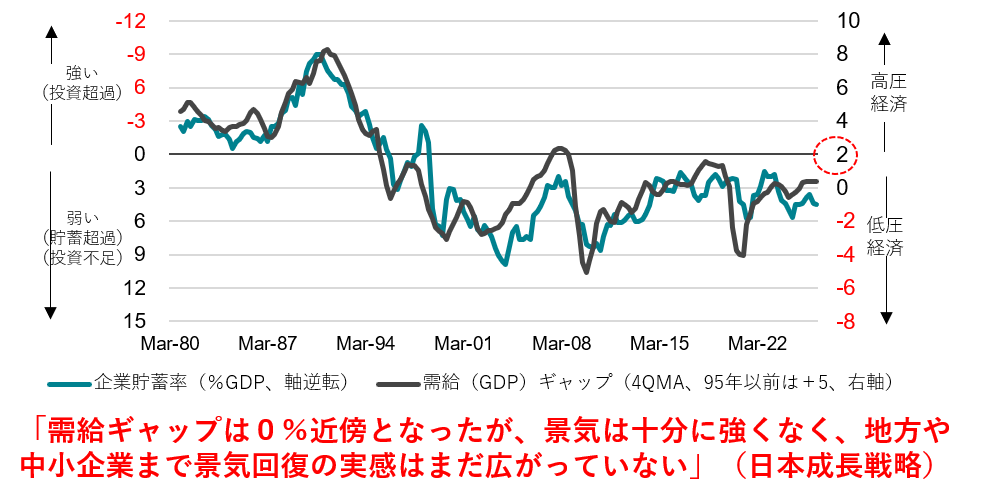
単純に総需要を押し上げる政策をリフレ政策とする。サナエノミクスは、官民連携の戦略投資と産業政策による投資拡大で、総供給を押し上げる政策で、大きな違いがある。投資拡大による総供給の拡大が、潜在成長率を押し上げる力となり、労働生産性の向上による実質賃金の強い上昇に結びつく。日本経済の経済停滞の原因は、人口動態の悪化による総需要の不足という宿命的なものではなく、国内投資不足という意志の問題だという認識が、サナエノミクスにある。宿命なら変えられないが、意志の問題なら変えられる。その意志と計画を示したのが、高市政権の日本成長戦略だ。「需給ギャップは0%となったが、景気は十分に強くなく、地方や中小企業まで、景気回復の実感はまだ広がっていない」とした。投資需要によって需給ギャップを押し上げ「高圧経済」とし、投資が総供給の拡大に変化することで、「強い経済成長」と「安定的な物価上昇」を両立させる戦略である。サナエノミクスをリフレ政策とレッテルを貼ることは、これまでの政策議論に理解が追いついていないことを露わにしてしまうことになる。
9月の金融政策決定会合で、浅田審議委員と佐藤審議委員が利上げに反対した。物価上昇の懸念によって利上げに賛成した他の7人の政策委員に対して、強い経済成長が満たされていないとの判断だ。9月の決定会合は、議論が「強い経済成長」と「安定的な物価上昇」の両軸となり、「デュアル・マンデート」の形となったことになる。反対論は、日銀が投資拡大のペースに合わせた利上げのペース・ダウンの余地を残すための戦略的なものだと考えられる。米国からの圧力などでこの反対論を封じ込めることは、日銀の金融政策の手段の独立性を棄損するリスクとなる。一方、政府が「デュアル・マンデート」を日銀に課すことは、ECB型からFRB型への変化を求めるもので、独立性の問題はない。物価上昇率に過度に集中すると、かつてのバブル期のように、成長率が過度に強くても、物価上昇率が緩慢で、利上げが遅れるというリスクにもつながる。
図1:「強い経済成長」と「安定的な物価上昇」の日銀のデュアル・マンデート

図2:リフレ政策からサナエノミクスへの変化
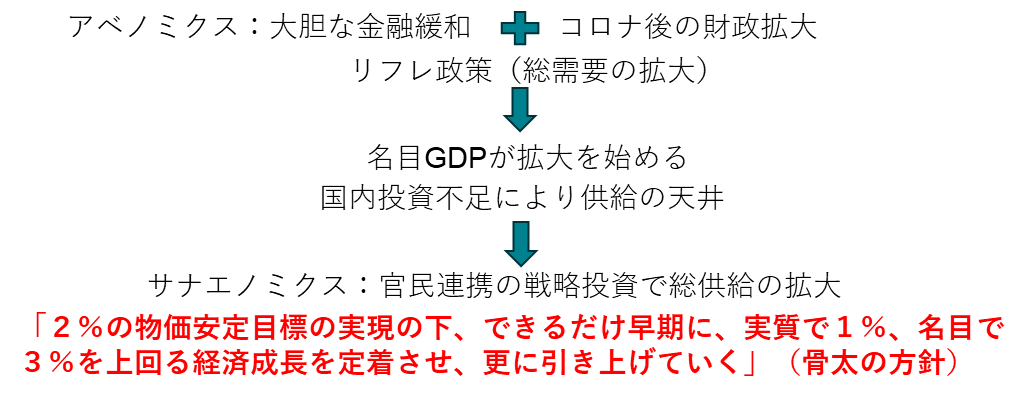
図3:米国実質所得と実質消費

出所:BEA、S&P Global、NBER、クレディ・アグリコル証券)
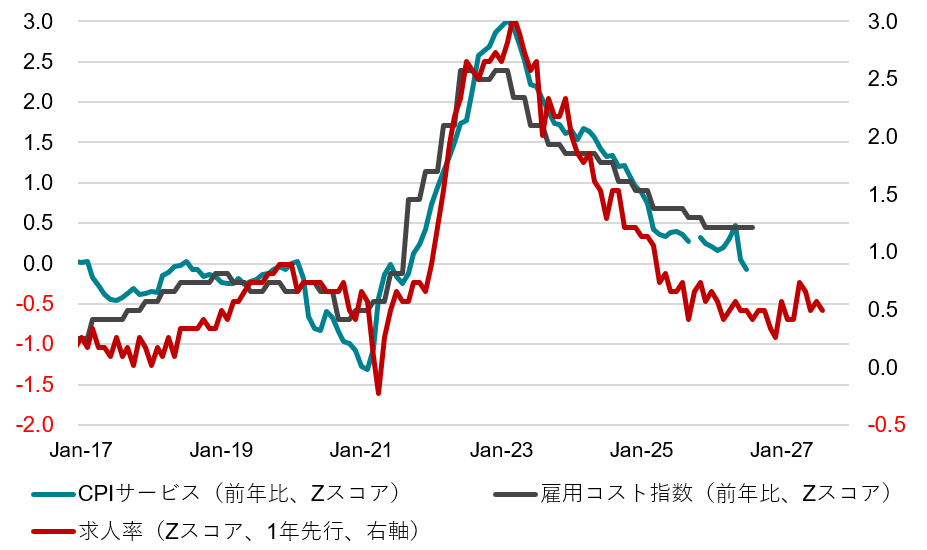
図4:米国雇用関連指標とCPIサービス
以下は配信したアンダースローのまとめです
米国からの圧力と日銀のビハインド・ザ・カーブのナラティブは本当か?(9月30日)
日米の協調為替介入によって日本が米国に借りを作り、ベッセント財務長官の要求に応じて利上げを進めざるを得ないというナラティブは本当か?
▶ 日銀が利上げを進めることで長期金利が低下するという発想は、景気が大きく悪化するシナリオでない限り発生する可能性は低い。日銀が利上げを続ければ、イールドカーブはフラット化しても長期金利には上昇圧力がかかり、実際に日銀の利上げとともに長期金利が上昇を続けていることがこれを示している。
▶ 日本国債の金利が上昇するほど投資妙味が生まれ、米国債には売却圧力が働くため、ベッセント財務長官にとっては望ましいシナリオではないはずである。ベッセント財務長官が日銀に利上げを強く求めたというナラティブは合理的なマクロロジックではなく、信憑性は疑わしい。ベッセント財務長官は「堅調な日本経済のファンダメンタルズを反映した強い円が望ましい」と述べている通り、強い通貨は中央銀行による強引な利上げではなく、投資の拡大を含む強い経済によってもたらされることを理解していると考えるのが妥当である。景気が悪化するほど利上げをすれば、日本経済への先行き不安によって、円安は加速してしまうだろう。
▶ 米国の長期金利上昇を止めたいのであれば、日本国債の長期金利は低下することが望ましいはずである。高市総理が植田日銀総裁に対して国債買い入れを要請したとの報道があることも踏まえると、ベッセント財務長官が国債買い入れによる長期金利上昇の抑制を日本側に求めた可能性も同時に考慮すべきだろう。
▶ 日銀の利上げを求めるような外国政府の介入が事実であれば、日銀の金融政策の独立性は棄損されたと言える。今後の利上げもそのように見られてしまうことは、円高修正には役に立たず、むしろ独立性の棄損によってさらなる円安要因のリスクとなるだろう。貿易赤字縮小のため、日本の内需が弱いと、利下げが求められ、それを跳ね返せない逆のリスクも大きくするからでもある。
▶ 強いドルは輸入コストの引き下げには寄与するものの、過度であれば米国が目指す国内での製造拠点の増強には不利となる。日本が過度な円高の影響で多くの製造拠点が海外に移転してしまったことと同じロジックである。したがって、日米の協調為替介入には米国にもメリットがあり、日本が米国に借りを作ったと考えるのは短絡的だろう。
▶ 円安進行は、投資の力の差も作用している。米国は、官民連携と産業政策に大きく舵を切っており日本は出遅れている。投資と成長が強い米国に資本が集まり通貨が強くなるのは必然であり、円高に転じるためには、日本の投資の拡大が必要である。
高市政権の日銀への圧力による利上げ遅延の「ビハインド・ザ・カーブ」が、長期金利の上昇を招いているというナラティブは本当か?
▶ 長期金利の上昇は日本だけではなく、米国をはじめグローバルに共通している。石破政権の退陣と高市政権の誕生への動きが始まった昨年7月の参議院選挙後、国債10年金利-政策金利の金利差の推移をみても、日本のスティープニング度合いは、米国と英国と比べかなりマイルドである。
▶ 実際に物価上昇対応が「ビハインド・ザ・カーブ」なのであれば、インフレ対応の%単位の急激な利上げが債券市場で織り込まれているはずであるが、実際には起きていない。市場の利上げ織り込みは、25bpの利上げが年内1回で、その後も緩やかな利上げが見込まれており、市場が「ビハインド・ザ・カーブ」を懸念していないことを示唆している。
▶ 政府の圧力によって、大きな利上げができないので、そのような予想になっているのであれば、2027年の物価上昇率の予想は極めて大きくなるはずだが、2%程度で、「ビハインド・ザ・カーブ」のマクロロジックは矛盾している。
▶ 政府は骨太の方針で、日銀に対し「「強い経済」の実現に向けては、「安定的な物価上昇」の実現に資する適切な金融政策運営が行われることが非常に重要である」とし、「強い経済成長」と「安定的な物価上昇」のデュアル・マンデートを課したが、内需はまだ十分に強いとは言えない。ファンダメンタルズを無視した、外部要因による利上げペースの加速は、経済成長率をさらに下押しすることになる。
▶ 官民合計の資金需要であるネットの資金需要(企業貯蓄率+財政収支)と需給ギャップ、米国債10年金利を用いたコールレートのマクロ・フェアバリュー推計値との誤差の幅は、1.25標準誤差を超え、緊縮で知られた三重野・白川総裁以来の水準にある。政府が重視するファンダメンタルズ対比の推計では、日銀は「ビハインド・ザ・カーブ」ではなく、逆に「アヘッド・オブ・ザ・カーブ(拙速な利上げ)」となっていることを示唆している。「アヘッド・オブ・ザ・カーブ」だからこそ、物価上昇率の予想も安定していると言える。
▶ 長期金利の上昇は、高市政権が目指す「強い経済成長」への期待が反映されている。名目GDP成長率の直近トレンドである3%程度への長期金利の収斂、すなわち正常化への動きとみるべきで、財政懸念が影響しているとみるべきではない。
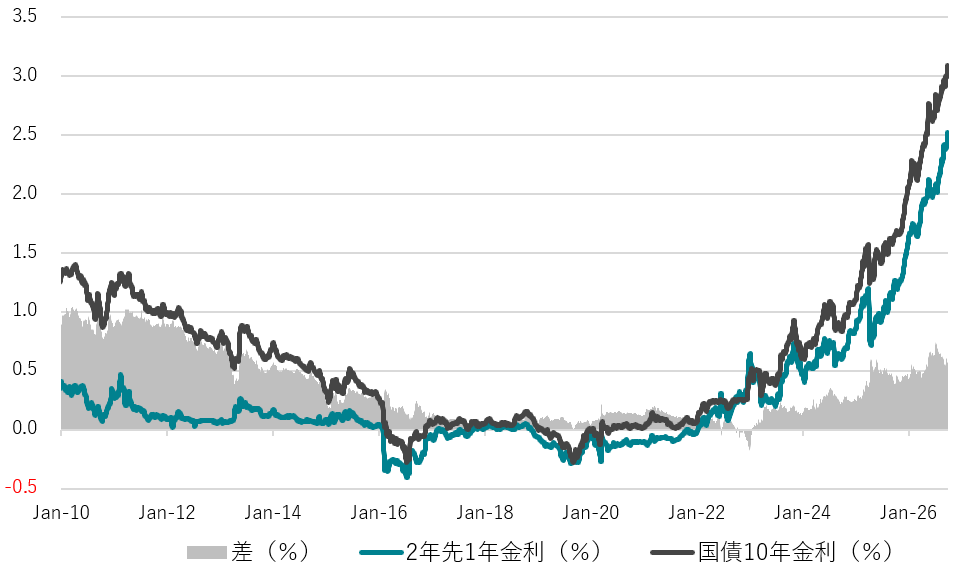
▶ また、長期金利の上昇は、日銀の利上げのターミナルレートの織り込みの上昇と概ね連動しており、財政不安によるタームプレミアム拡大主導ではないことを示している。タームプレミアムは2013年の大規模金融緩和導入以前の水準程度にとどまっている。アベノミクスによって抑圧したタームプレミアムが、元に戻っているだけにすぎない。
▶ 大規模な金融緩和を実施したアベノミクスとは全く違い、投資拡大にともなう緩やかな利上げを高市政権は容認しているとみられる。9月の金融政策決定会合での浅田審議委員と佐藤審議委員の利上げに対する反対票は、日銀が投資拡大のペースに合わせた利上げのペース・ダウン(四半期程度に1回から半年程度に1回に戻る)の余地を残すための戦略的なものだと考えられる。
図1:設備投資サイクルと為替との関係
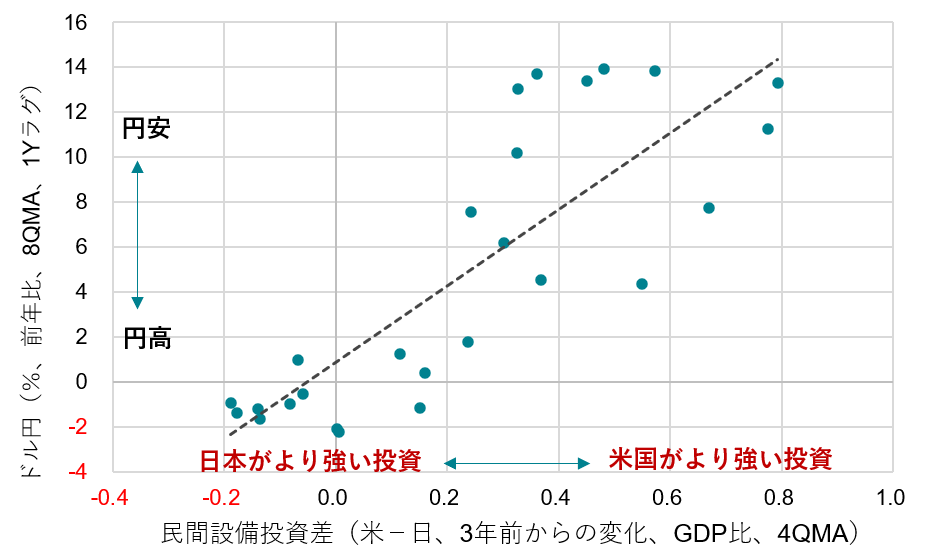
図2:10年国債金利と政策金利の差(2025年6月末対比)
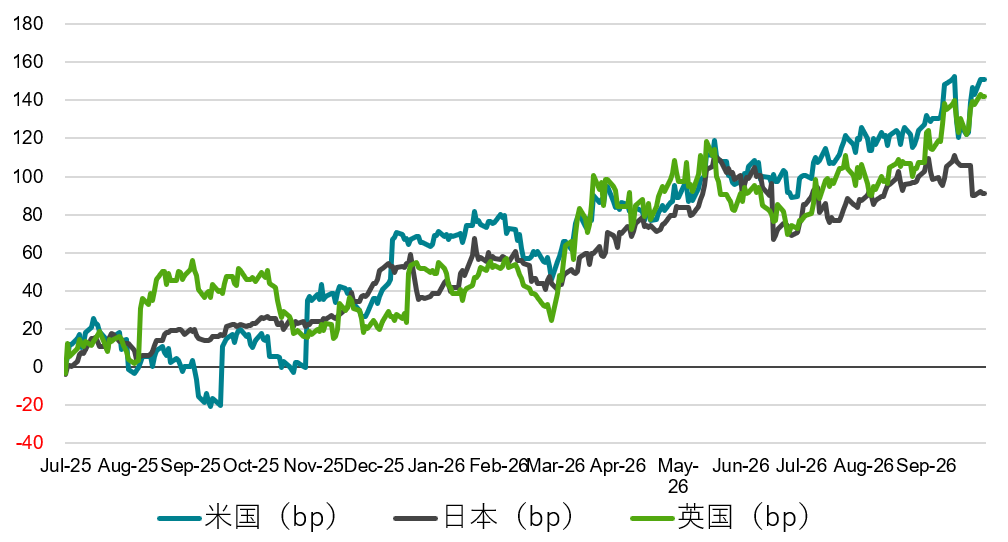
図3:コールレートのマクロ・フェアーバリュー推計誤差
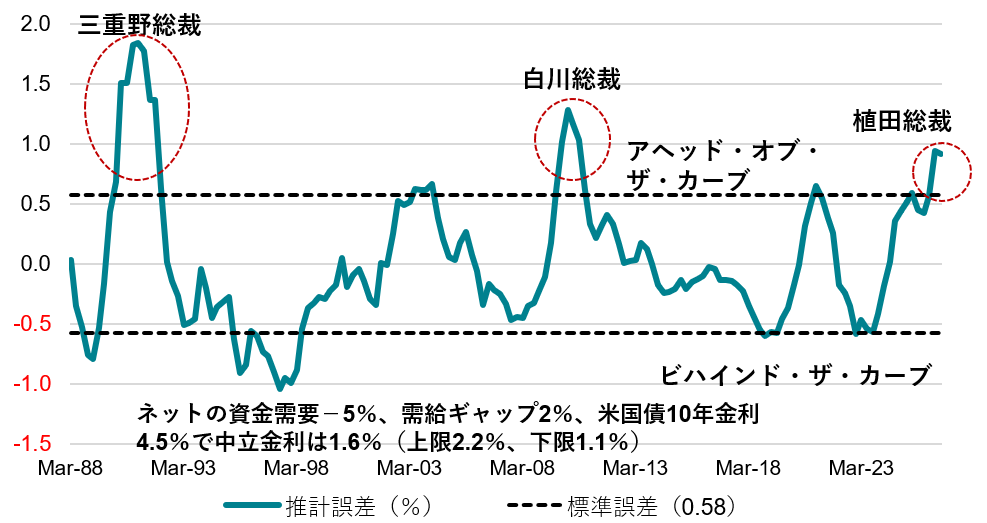
図4:名目GDPと国債金利
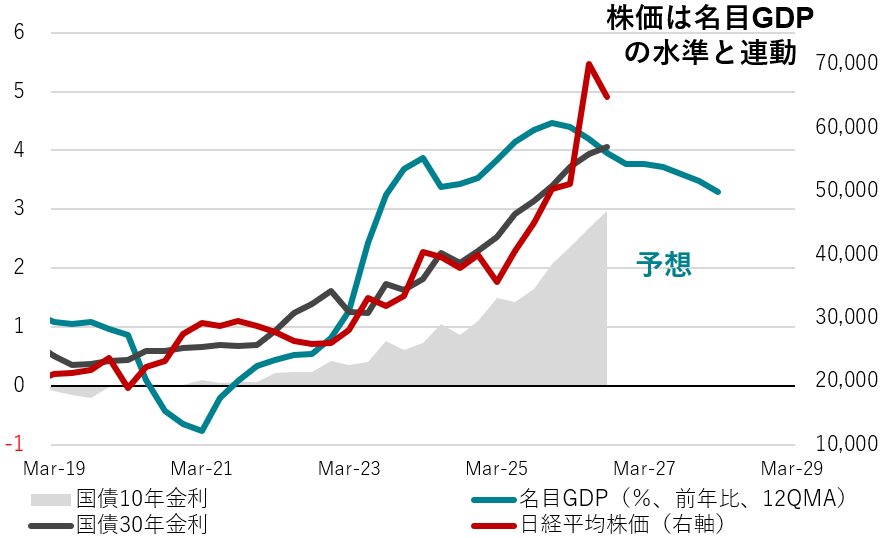
図5:市場の日銀ターミナルレート織り込みと国債10年金利
2.5%の日銀のターミナルレートの予想と投資拡大の積極財政のための消費減税(10月1日)
2.5%のターミナルレート見通しの根拠は何か?日銀が利上げペースを加速させ景気の減速リスクが高まっても2.5%のターミナルレートは実現するのか?政府は利上げペースの加速と2.5%の政策金利を容認するのか?
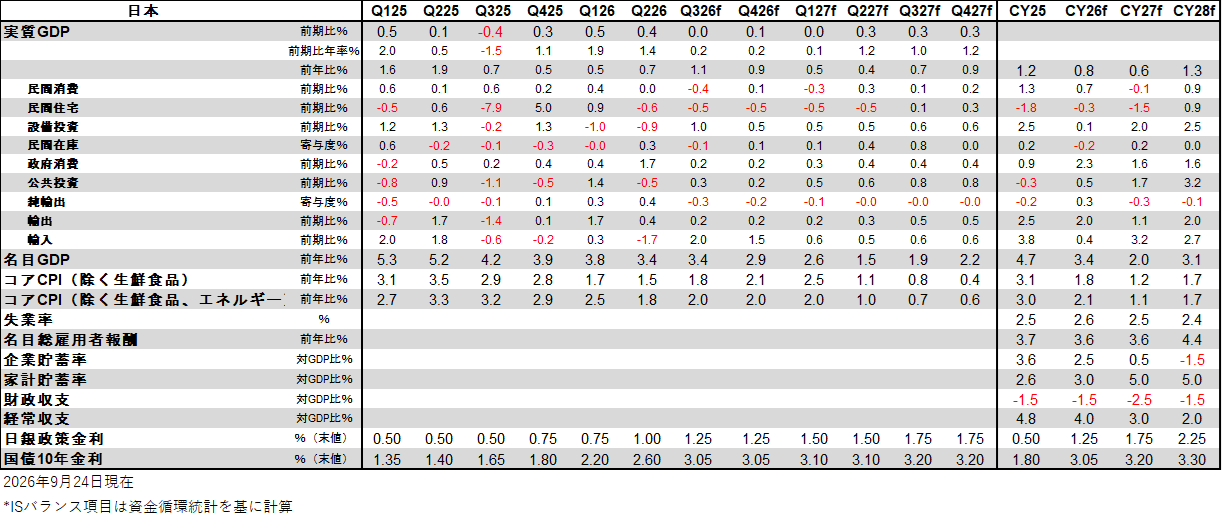
▶ 日本成長戦略や骨太の方針を通じて、中長期にわたる官民連携の投資計画が明確化し、単年度のPBバランス黒字化目標など硬直的だった財政運営方針が柔軟化された。現状では低い実質金利の維持が、設備投資を中心に経済活動を促進し、2028年には企業貯蓄率がマイナスに戻ることで、実質政策金利はマイナスを脱すると予想する。ターミナルレートは、インフレ目標を考慮した実質ベースで潜在成長率なみの水準になるべきである。骨太の方針では、「2%の物価安定目標の実現の下で、できるだけ早期に、実質で1%を上回る、名目で3%を上回る経済成長を定着させ、更に引き上げていく。」と記されており、実現すれば現状で0.5%程度である潜在成長率が引き上げられることを意味する。
▶ 投資活動を含む内需がまだ弱い中での原油価格上昇などの外部要因による利上げペースの加速は、経済成長率を下押すことになる。これまでの拙速な利上げも寄与し、2027年の実質GDP成長率は0%台にとどまるだろう。2025年の1.2%、2026年の0.8%から、減速が続くとみられる。来年1月の展望レポートで、経済・物価を点検する中で次の利上げは実施されるとみられるが、成長率が政府の目標を下回る状況と原油価格の下落、インフレ率の安定化を受け、次回以降の利上げは半年に1回程度のペースに戻るだろう。「安定的な物価上昇」と「強い経済成長」の両立(デュアル・マンデート)を日銀に求めている政府の経済政策の方針と整合的な金融政策運営となるだろう。
▶ 日銀の利上げペースの減速と、官民連携の戦略投資と産業政策を織り込んだ2027年度以降の政府予算の執行にともない、経済成長率は加速していくことになるとみられる。2028年以降の実質GDP成長率は1%台まで押し上げられるだろう。経済成長率は0%台半ばである潜在成長率を大きく上回り、官民連携で資本投入量の拡大によって、潜在成長率も押し上げる「高圧経済」へと変化していくとみられる。高市政権は、強い投資拡大にともなう緩やかな利上げを容認していると考えられる。企業が貯蓄超過から投資超過へ回復する日本経済再生を経て、2029年までに、政策金利は2.5%のターミナルレートに達し、実質政策金利は2%の物価目標対比でプラスに転じるとみられる。
インフレ環境で積極財政を行えばインフレが加速するのでは?消費減税が行われても値上げで相殺されるのではないか?
▶ 足元のインフレは、輸入コストやエネルギー価格の上昇などからくるコストプッシュが主因である。まだ弱い実質賃金の伸びと家計貯蓄率の低水準が示すように、家計のファンダメンタルズは強くなく、需要の価格弾力性は高まっていることが考えられる。長期を視野においた戦略投資を中心とした積極財政が消費者物価の伸びを加速させるリスクは低い。消費減税後も、緩やかなインフレによる食品価格の自然上昇は当然起こり得るが、消費減税の効果とは別の議論であり、政府が徴収しすぎている税収を民間に還元している効果は変わらない。これまでは、コロナ後の財政拡大によって家計に回った資金があったため、需要の価格弾力性は弱く、企業は大きな値上げに成功してきたが、既にその資金は枯渇している。
▶ 高市政権の日本成長戦略は、投資の拡大を通じて供給能力(潜在成長率)の引き上げを目指すことを目的としている。供給能力の向上はディスインフレ要因であり、投資拡大とインフレ抑制は両立可能である。投資拡大は、短期的には需要の押し上げが強く需給ギャップを上振れさせるものの、中長期的に供給能力を拡大させ、潜在成長率を押し上げ、インフレ圧力を安定させる効果となる。高市政権の積極財政は、需要を単純に押し上げるリフレ政策ではなく、投資拡大によって供給能力を強くするものである。投資需要の拡大による需給ギャップの上振れを許容しない限り、投資は成功せず、供給能力と潜在性成長率を押し上げることはできない。
▶ 供給能力の拡大が、インフレと為替相場を安定化させ、国力の源となる。政府は、経済・社会の課題解決のため「危機管理投資」と「成長投資」など官民連携で投資を拡大していくことを明確にしており、中長期的なスパンでの投資戦略を示すことで、企業の予見可能性と成長期待を高め、企業の投資拡大を後押しすることが期待される。いま円安水準なのは、欧米に対して、日本が官民連携の戦略投資と産業政策に出遅れてしまい、投資拡大がまだ弱いからだ。投資拡大とともに、円高方向に修正されるのが自然で、投資拡大による供給能力の拡大の見通しがある中での円安の水準は大きな問題とはならない。
▶ 投資拡大の果実が労働生産性の向上や実質賃金の強い上昇として家計に届くまでには相応の時間を要する。実質賃金の強い上昇には投資拡大が必要であるが、投資拡大は短期的には需要増であるため、短期的にはインフレ率を高止まらせる。この期間の家計の負担軽減は、消費税の減税を含む積極財政で対応することになる。消費減税は、バラマキではなく、投資拡大による日本経済再生の戦略の重要なパーツである。日本が官民連携の戦略投資と産業政策の競争に劣後し、供給能力が棄損していく懸念で円安が加速すれば、止めるのは困難となる。円安の水準とインフレを懸念して、投資拡大が抑制されれば、将来的により大きなインフレと円安を招くことになる。
図1:「強い経済成長」と「安定的な物価上昇」の日銀のデュアル・マンデート
図2:日銀の政策金利見通し
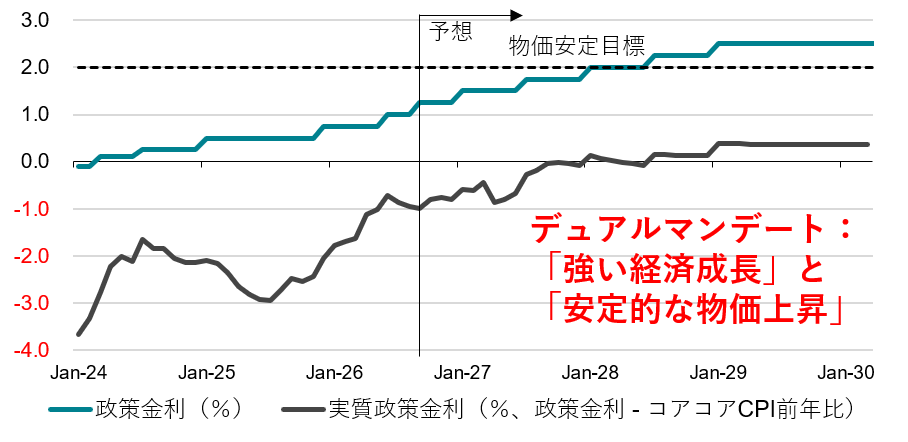
出所:日銀、総務省、クレディ・アグリコル証券)
図3:経済と物価見通し
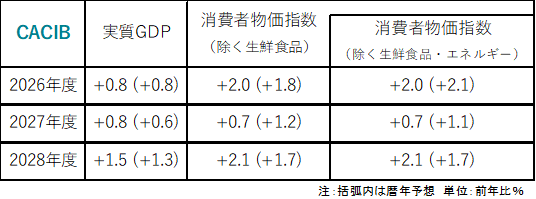
出所:クレディ・アグリコル証券)
図4:企業貯蓄率と内閣府需給ギャップ
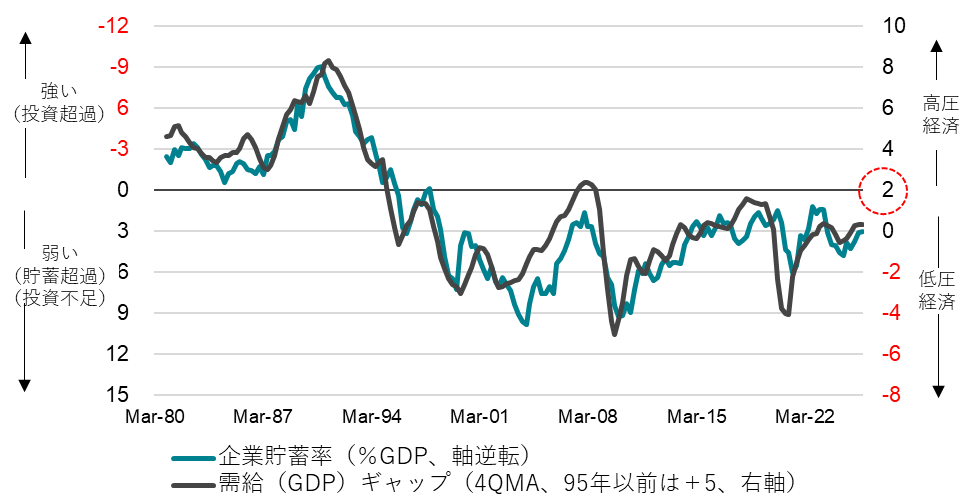
出所:内閣府、日銀、クレディ・アグリコル証券)
シンカー
米国:インフレ懸念が高くないことが改めて示された
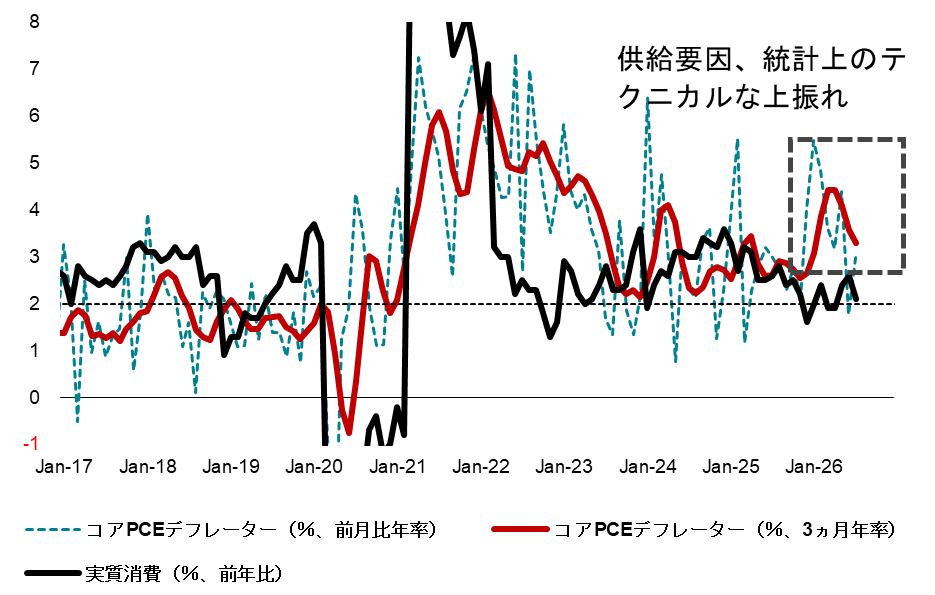
米国のPCEデフレーターは、コンピューターソフトウエア、法務サービス、ポートフォリオ管理や投資顧問といったサービス品目の推計方法の見直しにより、過去5年間の公表値が改定された。これまでの公表値では7月コアPCEデフレーターの前年比は3.3%だったが、改定後は3.0%に修正された。株高やAI関連特需により、投資顧問やコンピューターソフトウエアが偏って上昇してきたことで、今年4月以降その影響が特に顕著に表れていた。同じ消費者物価指標であるCPI統計とも大きな乖離が生じていた。
改定後のコアPCE前月比を年率でみると、6月は+1.61%、7月は+1.52%、8月は+3.01%で、3カ月平均は+2.0%である。FRBのウォーシュ議長が注視していると述べてきた刈り込み平均値(特殊な要因で価格が大きく上昇・下落した品目を異常値として取り除いたもの)は8月が+2.2%と、新型コロナ後の上昇から鈍化基調が続いている。リーマン・ショック前に+2.8%前後で推移していた水準も下回っている。
8月の実質消費は前月比+0.6%と7月の+0.1%から大きく伸びたものの、前年比では+2.6%と、長期停滞とされていた新型コロナ前の伸び率と概ね同程度である。消費需要からみたインフレ圧力は高くなく、設備投資需要がインフレ圧力になっているとしても、国際競争力維持の必要性の増加や、中長期的な供給押し上げ効果を踏まえれば、市場が懸念するインフレ加速要因は乏しいといえる。
FOMCの中枢メンバーであるNY連銀のウィリアムス総裁が利上げを急がない考えを示したように、9月FOMCからの利上げサイクルは、中立金利の上昇を想定した微調整的な利上げとなる可能性が高い。また、利上げを主張し続けてきた多くの地区連銀総裁らへの配慮と、政権からの独立性を疑問視する市場に対するポーズであったと考えるべきだろう。5%近い水準までの利上げを想定している市場の織り込みは過度であり、修正される見込みがあるだろう。(松本賢)
図1:米国コアPCEデフレーターとFF金利
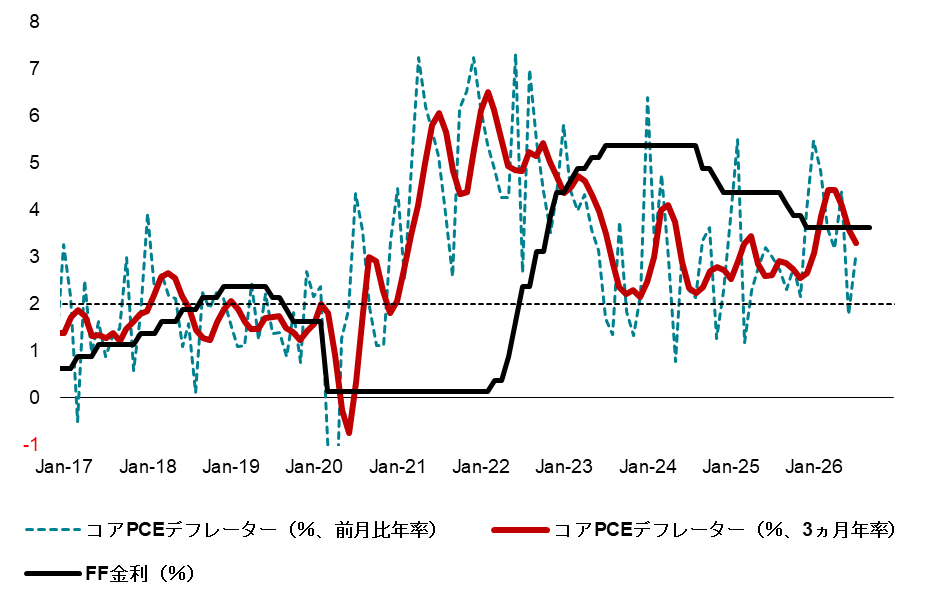
図2:米国コアPCEデフレーターと実質消費
サナエノミクスはリフレ政策ではない?(10月2日)
以下は会田がコメンテーターとして出演している文化放送の「おはよう寺ちゃん」の内容の一部をまとめ、加筆・修正したものです。
「サナエノミクス」はリフレ政策ではないのでしょうか?
問(寺島):高市内閣の閣僚からリフレ色を打ち消す発言が相次いでいます。金融緩和や財政出動を志向する「リフレ政策」をめぐって、城内・経済財政担当大臣は会見で「アベノミクス的なリフレ政策は終わっている」との認識を示しました。片山・財務大臣も出演した番組で「高市総理はリフレ論者じゃない」と強調しています。先月、アメリカのベッセント財務長官は、日本はリフレ政策をやめるべきだと異例の注文を付けたアメリカや市場には、高市総理が「リフレ論者」との見方が広がっているわけですが、「サナエノミクス」はリフレ政策ではないのでしょうか?
答(会田):単純に総需要を押し上げる政策をリフレ政策とします。サナエノミクスは、官民連携の戦略投資と産業政策による投資拡大で、総供給を押し上げる政策で、大きな違いがあります。投資拡大による総供給の拡大が、潜在成長率を押し上げる力となり、労働生産性の向上による実質賃金の強い上昇に結びつきます。日本経済の経済停滞の原因は、人口動態の悪化による総需要の不足という宿命的なものではなく、国内投資不足という意志の問題だという認識が、サナエノミクスにあります。宿命なら変えられませんが、意志の問題なら変えられます。その意志と計画を示したのが、高市政権の日本成長戦略です。
アベノミクスとサナエノミクスの違いは何なのでしょうか?
問(寺島):高市氏は財政出動と金融緩和に積極的な姿勢を示してきたことから、金融市場では政権発足後もリフレ志向が強いとの見方がありました。片山・財務大臣は、高市総理から「私はリフレ論者じゃないから、それを言って」と伝えられたといいます。また、城内・経済財政担当大臣は、高市政権が進める経済政策について、「金融をどんどん緩和して、財政も機動的に取り組んでいくアベノミクス的な意味でのリフレ政策は終わっている」と説明しました。では、アベノミクスとサナエノミクスの違いは何なのでしょうか?
答(会田):アベノミクスは、総需要の弱さに起因するデフレからの脱却を目指す政策でした。黒田バズーカと言われる大規模な金融緩和を行いました。一方、消費税率を2度も引き上げ、プライマリーバランスの黒字化を目指すなど、財政政策が緊縮でした。コロナ後に財政政策が大きく拡大したことによって、金融緩和と財政拡大のリフレ政策のポリシーミックスとなり、名目GDPが停滞から拡大に転じました。しかし、国内投資不足ですぐに総供給の天井に近づき、インフレが起こりました。膨らませるだけのリフレ政策は既に終わっています。次の段階として、インフレ安定化の強い経済成長を持続させるため、サナエノミクスは、官民連携の戦略投資で総供給の拡大し、実質成長率を0%台から1%台に引き上げていくこと、実質賃金の上昇という果実を国民に回していくことを目指していくことになります。
日銀の利上げに慎重な姿勢がインフレや円安を加速させるのではないか?といった懸念についてはどうご覧になっていますか?
問(寺島):ただ、金融市場では高市政権の経済政策への懸念が根強くあります。高市総理が掲げる「責任ある積極財政」に対しては、実際にどの程度、財政支出が拡大して国債の発行額が増えるのか?そして、日銀の利上げに慎重な姿勢がインフレや円安を加速させるのではないか? といった懸念があります。こうした懸念についてはどうご覧になっていますか?
答(会田):最も誤解されているのは、「高圧経済」の考え方です。日本成長戦略で、「需給ギャップは0%となったが、景気は十分に強くなく、地方や中小企業まで、景気回復の実感はまだ広がっていない」としました。需給ギャップ0%では、過去の弱いトレンドに追い付いただけで、投資と賃金を含む、企業の国内支出の強い拡大には不十分です。2%超の需給ギャップの「高圧経済」が必要です。しかし、バラマキなどで、単純に総需要を押し上げるリフレ政策によって、「高圧経済」にするとの誤解があります。サナエノミクスは、官民連携の戦略投資と産業政策による投資需要の拡大で、需給ギャップを押し上げます。投資は、短期的に需要で、長期的に供給に変化します。投資需要の拡大による「高圧経済」で、将来的な総供給の拡大が潜在成長率を押し上げ、2%のインフレ安定のもとで、高い経済成長率が実現します。景気が上向きの状況で、企業が投資を拡大すれば、需給ギャップは0%を超えます。需給ギャップ0%を上限とする、緊縮志向で、経済政策を引き締めれば、景気回復の鈍化で、投資は失敗し、挑戦が報われません。「挑戦しない国に未来はない」との考え方のもと、投資需要の拡大による、需給ギャップの上振れを許容する、「高圧経済」が必要となります。
高市政権は、インフレと円安を懸念する市場にどのように対応していくのでしょうか?
問(寺島):高市総理は10月5日に召集される臨時国会の初日、演説に臨みます。その所信表明演説の原案が判明していて、「責任ある積極財政」をめぐって、「経済や市場が想定と異なる動きを示した場合には影響を分析して対応を機動的に講じる」と強調するとみられます。インフレと円安を懸念する市場にどのように対応していくのでしょうか?
答(会田):投資需要であっても、需給ギャップが押し上げられれば、インフレは高止まります。投資拡大の果実が労働生産性の向上や実質賃金の強い上昇として家計に届くまでには相応の時間を要します。実質賃金の強い上昇には投資拡大が必要であるが、投資拡大は短期的には需要増であるため、短期的にはインフレ率を高止まらせます。いま円安水準なのは、欧米に対して、日本が官民連携の戦略投資と産業政策に出遅れてしまい、投資拡大がまだ弱いからです。投資拡大とともに、円高方向に修正されるのが自然で、投資拡大による供給能力の拡大の見通しがある中での円安の水準は大きな問題とはなりません。ただ、円高に修正されるまでの間は、円安が家計の負担となります。この期間の家計の負担軽減は、消費税の減税を含む積極財政で「機動的対応」をします。消費減税は、バラマキではなく、投資拡大による日本経済再生の戦略の重要なパーツです。インフレと円安を単純に懸念する市場に対して、サナエノミクスの日本経済再生のマクロ戦略と、必要となる国債発行額が過去と比較して膨大なものとならないことをしっかり説明していくことになります。金利の大きな動きがあれば、国債発行計画の変更にも「機動的対応」をするとみられます。
消費減税などの財源が明確になっていないことについてはどうみていますか?
問(寺島):来年4月に実施する方針の飲食料品の消費減税と2029年度から本格導入する新たな給付制度の財源が明確になっていないことにも市場は懸念しています。高市総理は演説で「市場の信認を得られるよう、特例公債に頼らず確保する。心配に及ばない」と力説する予定ですが、財源が明確になっていないことについてはどうご覧になっていますか?
答(会田):投資が実質賃金の上昇につながり、家計のファンダメンタルズが回復するまでには時間がかかります。その間は、財政政策で家計を支える必要があります。内需が腰折れてしまえば、国内で収益を上げられない企業は投資を控えてしまうからです。よって、2027年度と2028年度は、食料品の消費税率を引き下げ、家計を支えるのは合理的です。それ以降は、所得連動型の給付金の導入と、実質賃金の上昇による好循環が動き出すことになります。2027年度の税収と税外収入の見込みは98.8兆円となり、2026年度の当初予算の92.7兆円から、6.1兆円も増える見込みで、実際には更に上振れる可能性が高くなっています。更に、当初予算で財務省が歳入を過小に見積もる癖によって、決算まで歳入が8.8兆円程度(2024年度と2025年度の平均)も上振れることが常態化しています。そして、為替介入による利益を含む外貨準備の特別会計などから、5兆円程度の繰り入れをすることは十分に可能です。2027年度は、合計で20兆円程度の財源が生まれることになります。消費税の食料品の税率が1%まで引き下げられ、税収が5兆円弱下振れても、新たな国債に頼らずできることは明らかです。これらの財源は、年末までの2027年度の政府予算の編成で明らかになっていきます。結果として、積極財政による投資拡大と消費税減税があっても、2027年度の新規国債発行額は、2025年度なみとなることが見込まれ、異次元の国債増発となるリスクはありません。
図1:リフレ政策からサナエノミクスへの変化
図2:企業貯蓄率と内閣府需給ギャップ
出所:日銀、内閣府、クレディ・アグリコル証券)
日本経済見通し
出所:クレディ・アグリコル証券)
本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。また、本レポート中の記載内容、数値、図表等は、本レポート作成時点のものであり、事前の連絡なしに変更される場合があります。なお、本レポートに記載されたいかなる内容も、将来の投資収益を示唆あるいは保証するものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。