


この記事は2026年10月9日に配信されたメールマガジン「アンダースロー:サナエノミクスにリフレ政策のレッテルを貼るのは勉強不足」を一部編集し、転載したものです。
目次
サナエノミクスにリフレ政策のレッテルを貼るのは勉強不足
- 日本成長戦略の17の投資戦略分野は多すぎるのではないか?投資対象を絞るべきではないのか?
- 高市政権の積極財政などリフレ的な政策が骨太ショックや財政不安につながっているのではないか?
日本成長戦略の17の投資戦略分野は多すぎるのではないか?投資対象を絞るべきではないのか?
▶ 高市政権は、人口動態の悪化ではなく、官民の国内投資(資本投入量)の圧倒的な不足が構造的な経済停滞の原因であると考えている。構造的な経済停滞は、人口動態の宿命ではなく、投資不足という意志の問題であり、変えることができると考えている。その意志と計画を示したのが日本成長戦略であり、それを実現する2027年度の政府予算の編成のための骨太の方針が決定した。国内投資が圧倒的に不足しているのであれば、幅広い分野を対象とした投資の拡大が必要であり、投資対象の取捨選択よりも投資金額の総額をまず重視すべきである。企業と政府の合わせた支出をする力である4-6月期のネットの資金需要(企業貯蓄率+財政収支、GDP%、4QMA、マイナスが強い)は+3.3%と、まだ消滅した状態が続いてしまっている。2040年度に370兆円超、年間25兆円程度の官民投資額を達成するには、17分野を中心として国内の投資不足を克服し、強い経済を作り、潜在成長率を引き上げるには必要な規模である。また、日本成長戦略が目指す成長軌道である「危機管理投資」は経済安全保障、食料安全保障、エネルギー・資源安全保障、健康医療安全保障、国土強靱化対策、サイバーセキュリティなどを対象とし、「成長投資」には科学技術やAIトランスフォーメーション(AX)など複数の分野をまたぐ先端技術を対象としており、17の戦略分野が多すぎるという指摘はあたらない。
▶ 日本成長戦略では、17分野を中心に戦略投資をポートフォリオとして拡大し、経済の成長力と国民の安全と安心を確保し、経済規模と供給能力を持続的に拡大し、所得を増やし、企業収益を上げ、税収が自然増に向かう「強い経済」の好循環を実現し、結果として持続可能な財政とする。17の戦略分野や62の主要な製品・技術等には、足元の収益源、次の稼ぎ頭、将来の成長の芽といった時間軸の違いがある。具体的には、①既にビジネスとなっている商用化・量産化段階(足元の収益源:37項目)、②技術をビジネス化する途上の実証段階(次の稼ぎ頭:20項目)、③技術を生み出す研究開発段階(未来に向けた成長の芽:5項目)である。そして、ポートフォリオであるため、時間軸の違いや投資成否をカバーしていく方針である。ロードマップに従った進捗を点検し、必要があれば各分野で増減を調整するなど、見直しを行っていく。「主要な製品・技術等」が今後追加されればその官民投資額も加算される予定である。
▶ 日本成長戦略は、「技術や市場の不確実 性が高いことを前提にすれば、当初の見通しどおりに進まない可能性も含め、状況 変化に応じて支援内容を調整し、成功の可能性を高めていく」としている。そして、絵に描いた餅に終わらせないために、「今後の概算要求段階を含めた予算編成過程等において、複数年にわたる施策の具体化と施策の実行状況や技術の開発動向等を踏まえたブラッシュアップや見直しを行う「PDCA メカニズム」を、日本成長戦略会議の下で定期的に繰り返していくこ と」と記している。戦略分野全体をポートフォリオとして捉え、個別事業を柔軟に評価して入れ替えていく方針である。
高市政権の積極財政などリフレ的な政策が骨太ショックや財政不安につながっているのではないか?
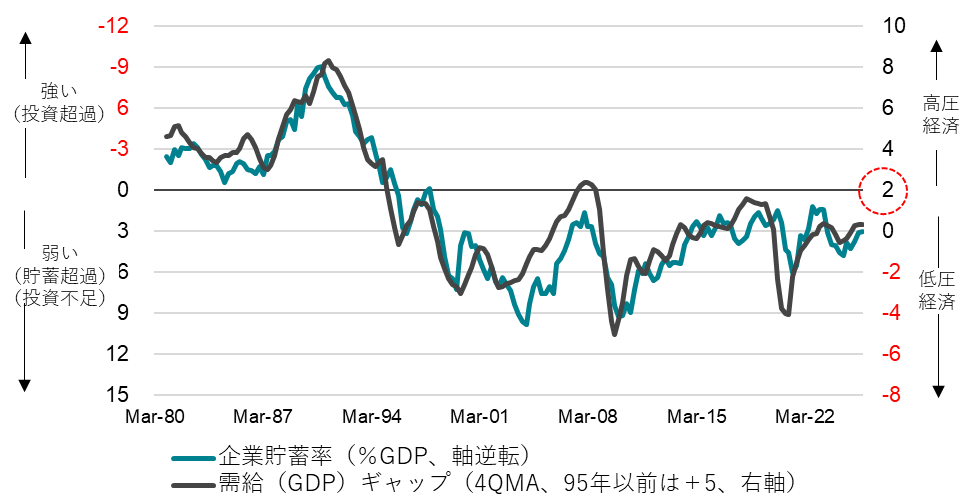
▶ リフレ政策とは、単純に総需要を押し上げる政策のことを指す。サナエノミクスは、官民連携の戦略投資と産業政策による投資拡大で総供給を押し上げる政策であるため、大きな違いがある。投資拡大による総供給の拡大が、潜在成長率を押し上げる力となり、労働生産性の向上による実質賃金の強い上昇に結びつく。日本経済の経済停滞の原因は、人口動態の悪化による総需要の不足という宿命的なものではなく、国内投資不足という意志の問題だという認識が、サナエノミクスにある。宿命であれば変えられないものの、意志の問題であれば変えることができる。その意志と計画を示したのが、高市政権の日本成長戦略である。日本成長戦略には、「需給ギャップは0%となったが、景気は十分に強くなく、地方や中小企業まで、景気回復の実感はまだ広がっていない」と記されている。投資需要によって需給ギャップを押し上げ「高圧経済」とし、投資が総供給の拡大に変化することで、「強い経済成長」と「安定的な物価上昇」を両立させる戦略である。サナエノミクスをリフレ政策とレッテルを貼ることは、これまでの政策議論に理解が追いついていない(勉強不足である)ことを露わにしてしまうことになる。
▶ 需給ギャップ0%では、過去の弱いトレンドに追い付いただけであり、投資と賃金を含む、企業の国内支出の強い拡大には不十分となる。2%超の需給ギャップの「高圧経済」が必要である。サナエノミクスは、官民連携の戦略投資と産業政策による投資需要の拡大で、需給ギャップを押し上げる。投資は、短期的に需要押し上げの面が強い一方で、長期的には供給に変化する。将来的な総供給の拡大が潜在成長率を押し上げ、高い経済成長率の下でインフレ率は2%で安定する。インフレ率が安定するのであれば、日銀の政策金利のターミナルレートは実質政策金利が僅かにプラスである2.50%程度が目安となることが織り込まれつつ、長期金利の推移も安定する。
▶ 日銀資金循環統計では、2026年4-6月期の企業の貯蓄率(GDP%、4QMA)は+4.5%と、異常な貯蓄超過(プラスの貯蓄率)の状況は続いている。その一方で、4-6月期の財政収支はー1.2%だった。-5%程度の赤字である欧米と比較すると、日本の財政赤字は圧倒的に小さい。既に官民連携の戦略投資の産業政策が推進され、財政支出が大きい欧米と比較し、日本は出遅れていることを反映している。そして、日本の投資拡大が欧米よりまだ弱いことが、円安の原因である。
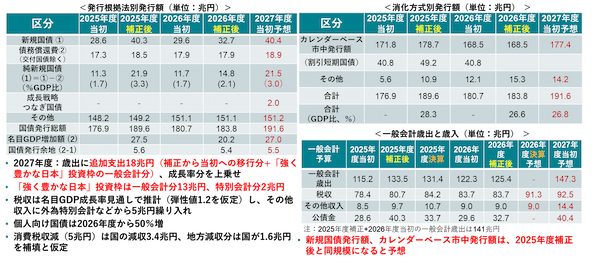
▶ 2027年度の当初予算は補正から当初予算への恒常支出の移行や、「強く豊かな日本」投資枠が加わることで、2026年度対比では拡張的となる。しかし、2026年度は、石破政権下での骨太の方針に基づく予算編成であり、当初予算が抑制されている。また、補正予算から当初予算への恒常支出の移行が進む中で、大規模な補正予算も抑えられることから、歳出と国債発行額は2025年度比で減少する見込みである。2027年度当初予算ベースの新規国債・カレンダーベース市中発行額を、2026年度と比較して大幅な拡張で「ショック」だと指摘することは間違いである。2025年度補正後ベースとの対比では若干下回る予想を踏まえれば、決して「ショック」とはならない。
▶ 2027年度の新規国債発行額は2025年度の補正後と同水準の40兆円程度を予想しているが、グローバルスタンダードに見合わない、国債60年償還ルールに基づく債務償還費は18.9兆円を見込むため、借り換えでない純粋な新規国債発行額(純新規国債)は21.5兆円で、2025年度の補正後時点を若干下回る。
▶ 2027年度に名目GDPは前年度から27兆円増加すると内閣府は想定しており、債務償還費を引いた純新規国債発行額の21.5兆円を大きく上回ることが見込まれている。財政運営の中核目標である債務残高対GDP比は低下するだろう。そして、GDP増加額は、2027年度4月以降の日銀の国債買い入れ額の年間24兆円を上回る。経済成長による民間マネーの自然増に対し、日銀の買い入れ額は過少であるとさえいえる。2027年度以降に名目GDPの伸びが3%程度に落ち着くと想定しても、国債の市中消化には全く問題とならないだろう。財政支出の拡大がバラマキではく、投資の拡大であることが、編成過程でようやく理解されていくだろう。高市政権の経済政策運営が「骨太ショック」や財政不安を招いたという指摘はあたらない。
図1:ネットの国内資金需要
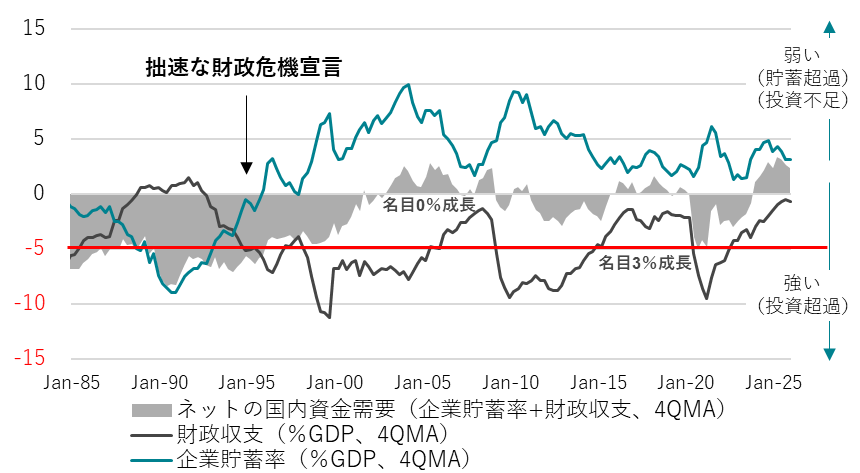
図2:日本成長戦略の基本的考え方
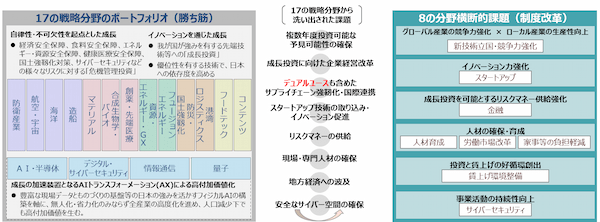
図3:リフレ政策からサナエノミクスへの変化
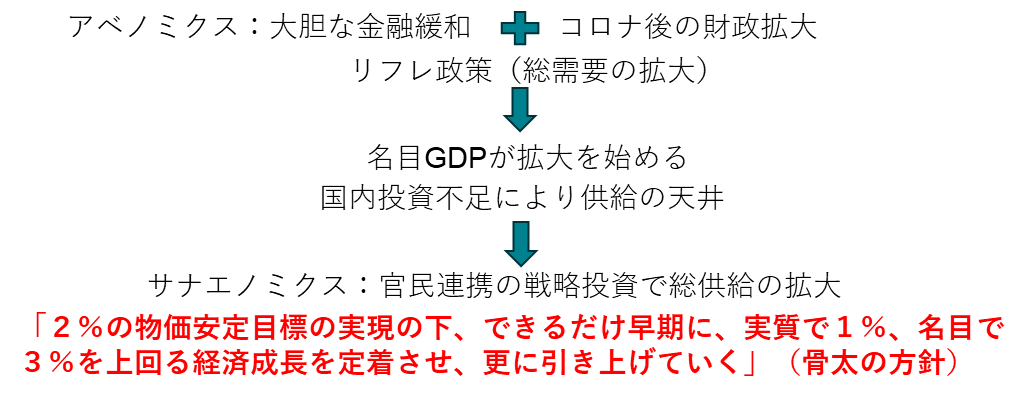
図4:企業貯蓄率と内閣府需給ギャップ
出所:内閣府、日銀、クレディ・アグリコル証券)
図5:「強く豊かな日本」投資枠を踏まえた国債発行のイメージ
本レポートは、投資判断の参考となる情報提供のみを目的として作成されたものであり、個々の投資家の特定の投資目的、または要望を考慮しているものではありません。また、本レポート中の記載内容、数値、図表等は、本レポート作成時点のものであり、事前の連絡なしに変更される場合があります。なお、本レポートに記載されたいかなる内容も、将来の投資収益を示唆あるいは保証するものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。