つみたてNISAのおすすめ口座を徹底比較!証券会社はどこがいい?

この記事では、
つみたてNISAの選び方 取扱商品数の豊富さ、運用実績がいい投資信託を扱っているか、クレカ積立のポイント還元率をもとに、つみたてNISAにおすすめのネット証券を紹介していきます。
また、つみたてNISAで扱う投資信託の売買手数料はすべて無料です。そのため、証券会社による売買手数料の差はありません。
選び方を詳しく見る

ZUU onlineでは、編集・制作を担当するZUU online編集部員のほか、税理士や行政書士、司法書士、ファイナンシャルプランナー、元金融機関職員などの専門家の方々にも記事の執筆や監修として関わっていただいています。
編集方針
ランキング根拠(2023年最新版)

  • 1位SBI証券
    SBI証券

    総合評価点

    ※ ZUU調べ

    4.67点

    総合評価点

    ※ ZUU調べ

    0

    1

    2

    3

    4

    5

    |

    |

    |

    |

    |

    |

    4.67点

    • つみたてNISA対象銘柄
      185銘柄
    • うち星5レーティングの銘柄
      18銘柄
    • クレカ積立の還元率
      0.5~2.0%
    • 利用できるおすすめカード
      三井住友カード
    • 最低積立金額
      100円
    • 選べる積立頻度
      毎日・毎週・毎月

    こんな人におすすめ

    SBI証券のつみたてNISAは、さまざまな投資信託から投資先を選びたい方におすすめです。また、主要ネット証券業界で唯一、積立頻度を毎月、毎週、毎日の3種類から設定できるため、さまざまな積立頻度を検討したい方にもおすすめの証券会社と言えます。

    ZUUの評価概要

    SBI証券のつみたてNISA最大の強みは、人気インデックスファンドを始めとした取り扱い投資信託の種類の多さです。一方で、ポイント投資ができない点はSBI証券の弱みといえるでしょう。

    メリット
    • 投資信託の取扱数が主要ネット証券業界で最も多い
    • 人気の投資信託が購入できる
    • さまざまな積立頻度の設定が可能
    デメリット
    • ポイント投資ができない

    SBI証券は、初期投資や手数料は少額から始めたい初心者の方におすすめです。また、ポイントを活用してお得に投資ができるのもメリットの1つです。
    システムメンテナンスが少し多いのがデメリットとして挙げられますが、公式HPにてメンテナンスの日時が更新されるため、チェックしておくことで、計画的に利用ができます。

    専門家のレビュー

    個人投資家

    たぱぞう氏のコメント

    たぱぞう

    SBI証券はSBIホールディングス傘下の主要なネット証券会社です。顧客預かり資産残高が20兆円を超え、ネット証券ではトップの額となるなど、日本国内トップクラスのネット証券会社です。
    国内株式は業界内大手最安水準、投資信託取扱数2705本、外国株式は9か国に投資可能であり、その他にも、債券、FX、先物、CFD、金銀プラチナ、NISA口座、iDeCoなどなど、様々なサービスを展開する総合証券会社です。
    つみたてNISAではクレジットカード決済の積立投資でポイントを得ることができます。iDeCoのセレクトプランは国内最安値水準のインデックスファンドに投資が可能です。
    米国株式は最低取引手数料0円~と業界内最安水準です。また、住信SBIネット銀行では外貨購入の為替手数料が6銭、外貨積立では3銭の低コストであり、さらにSBI証券との外貨入出金が0円で可能です。米国株の取扱銘柄も多く、米国投資をする上では有力な候補となりうる証券会社です。
    総合的にサービスの水準が高く、これから投資を始める人はまず最初に口座開設を検討したい証券会社の一つです。

    たぱぞう
    ユーザーの口コミ
    良い評判・口コミ

    40代女性きこ さん

    満足度

    5

    • サポート:5
    • ポイント特典:5
    • 取引のしやすさ:4
    • 取扱商品:5
    • 口座開設のしやすさ:4
    • 手数料:5
    初心者にも使いやすい。アプリも操作しやすく初心者でもわかりやすく操作しやすいです。手数料も安く気軽に取引することができます。
    【手数料】
    スタンダードプランですがお安く手軽に取引ができます。また1日定額制コースだと現物・信用・一般信用取引がそれぞれ1日100万円まで合計で1日最大300万円まで売買手数料が不要です。
    【取扱商品】
    私には申し分のない種類の銘柄があります。銘柄についての説明やおすすめ度なども初心者でもわかりやすいかと思います。またIPOの取扱い数も多くトップかと思います。
    【ポイント・特典】
    さまざまなお取引でポイントが貯まります。例えば国内株式の購入だとスタンダードプランの場合は手数料および現物PTS取引手数料の月間の合計手数料の1.1%相当のポイントが貯まります。貯まったポイントはTポイントやPontaポイント、dポイントに交換できます。
    【サポート】
    口座開設サポートデスクが土日も営業しているのは働いている人にとって嬉しいです。
    低い評判・口コミ

    20代男性さんきち さん

    満足度

    3

    • サポート:3
    • ポイント特典:2
    • 取引のしやすさ:3
    • 取扱商品:3
    • 口座開設のしやすさ:3
    • 手数料:3
    使い勝手は悪くない証券会社。これから投資を始めたいけれど、どこの証券会社で取引したらいいのかがわからないという人は、とりあえずこの証券会社は開いておいて損にはならない証券会社だと思います。
    【手数料】
    手数料無料枠もあるので、これから株式取引を行う人は、その範囲内でやれば、損切も利益確定も株式売買手数料がかかる証券会社に比べると心理的に躊躇なくできるので、それだけ投資で勝てる確率は上がるので、あまり投資資金がない人にはいいと思います。
    【取扱商品】
    商品は日本株を初め、巷で話題の米国株もあるので、インターネット証券の中ではいいほうだと思います。
    【取引のしやすさ】
    様々なマニュアルを読まないとできない投資画面ではなく直観でできるように作られているので、投資初心者にもやさしい作りになっています。
    【ポイント・特典】
    ポイントはそれ目当てに取引をするのではなく、あくまでおまけ程度と考えてください。
  • 2位マネックス証券
    マネックス証券

    総合評価点

    ※ ZUU調べ

    4.57点

    総合評価点

    ※ ZUU調べ

    0

    1

    2

    3

    4

    5

    |

    |

    |

    |

    |

    |

    4.57点

    • つみたてNISA対象銘柄
      158銘柄
    • うち星5レーティングの銘柄
      16銘柄
    • クレカ積立の還元率
      1.1%
    • 利用できるおすすめカード
      マネックスカード
    • 最低積立金額
      100円
    • 選べる積立頻度
      毎日・毎月

    こんな人におすすめ

    マネックス証券のつみたてNISAは、クレカ積立をお得に行いたい方におすすめです。また、人気の投資信託も幅広く購入できるため、これらの投資信託を積み立てたい方にとってもおすすめの証券会社といえます。

    ZUUの評価概要

    マネックス証券のつみたてNISA最大の強みは、年会費が実質無料のクレカ積立においてポイント還元率が最も高いことです。一方で、ポイント投資ができないことはマネックス証券の弱みといえます。

    メリット
    • 年会費が実質無料のクレカ積立において、ポイント還元率が主要ネット証券業界1位
    • つみたてNISAで人気の投資信託を購入できる
    デメリット
    • ポイント投資ができない

    専門家のレビュー

    経済アナリスト/日本金融経済研究所 代表理事

    馬渕磨理子氏のコメント

    馬渕磨理子

    マネックス証券の魅力は「分析力」と「米国株」です。
    マネックス証券に口座開設すると「銘柄スカウター」という分析ツールを利用できます。売上高や営業利益などの重要な業績過去10期以上に渡りグラフ表示することができます。
    銘柄を絞り込む「スクリーニング機能」が充実しているため、魅力的な銘柄を手軽に絞り込むことができます。
    そして、日本株だけでなく米国株の分析ツールや情報も充実しているため、米国株投資を考えている方や分析を自分で行いたい投資家はマネックス証券がおすすめです。

    馬渕磨理子
    ユーザーの口コミ
    良い評判・口コミ

    30代男性アジサイ さん

    満足度

    5

    • サポート:5
    • ポイント特典:5
    • 取引のしやすさ:4
    • 取扱商品:5
    • 口座開設のしやすさ:4
    • 手数料:5
    初心者でも始めやすい投資となってるのが特徴です。
    取り扱い商品が多いのが特徴でく扱う商品が多い方が比較できるので自分にあうものを選ぶことができるのでいいと思いました。また初心者の人ですとわからないことに遭遇してしまいますが、その時はサポートセンターの方で対応してくれるので安心です。
    取引をしていると独自のポイントも貯まっていくので、貯まったポイントはAmazonギフトなどと交換することができるので、プラスで得るものもありますのでちょっとしたポイ活としても利用できるかと思います。
    口座開設もネットから簡単にできます。必要事項を記入したら一週間前後でできます。 まだ初心者ですが、経験ある人でも取り扱い商品が多数あるので自分に合う商品を見つけて投資ができると思いました。
    低い評判・口コミ

    30代女性azumin2 さん

    満足度

    3

    • サポート:3
    • ポイント特典:2
    • 取引のしやすさ:3
    • 取扱商品:3
    • 口座開設のしやすさ:3
    • 手数料:3
    【総評】
    米国株や中国株の銘柄取り扱いがとても豊富で、お得に買付けをすることができます。特に米国株は為替購入時の買付け手数料が無料なので、コストを抑えたい方にはもってこいです。ただ、国内の株取引手数料は割高なため国内株の取引は、あまりオススメしません。
    【手数料】
    取引毎手数料コース(現物取引)55円~、取引毎手数料コース(信用取引)99円~、一日定額手数料コース(約定金額100万円以下)550円、ワン株(単元未満株)買付け時0円、売却時は約定金額の0.55%
    【取扱商品】
    NISA、iDeCo、国内株、米国株、投信・投信積み立て、IPO、ETF、FX、暗号資産CFD、債券、ON COMPASS、中国株などがあります。
  • 3位三菱UFJeスマート証券
    三菱UFJeスマート証券

    総合評価点

    ※ ZUU調べ

    4.57点

    総合評価点

    ※ ZUU調べ

    0

    1

    2

    3

    4

    5

    |

    |

    |

    |

    |

    |

    4.57点

    • つみたてNISA対象銘柄
      178銘柄
    • うち星5レーティングの銘柄
      13銘柄
    • クレカ積立の還元率
      1%
    • 利用できるおすすめカード
      au Payカード
    • 最低積立金額
      100円
    • 選べる積立頻度
      毎月

    こんな人におすすめ

    三菱UFJeスマート証券でのつみたてNISAがおすすめな人は、手軽に少額からつみたてNISAを始めたい人、投資でPontaポイントをためたい人です。au経済圏の依存度が高い人は、三菱UFJeスマート証券の利用を検討しましょう。

    ZUUの評価概要

    三菱UFJeスマート証券のつみたてNISAでは、最低積立金額が100円と他社に比べて少額から投資できます。さらに、クレカ積立でPontaポイントをためることができるほか、2つのプログラムでもPontaポイントをためることができます。積立金額を100円から設定できるのは、大手ネット証券のSBI証券や楽天証券も同様です。少額から資産運用を始めてみたい人や、Pontaポイントをためたい人は三菱UFJeスマート証券でのつみたてNISAを検討しましょう。また、「つみたてNISAかんたんシミュレーション」というツールが提供されていて、つみたてNISAの非課税メリットを容易に確認できます。
    三菱UFJeスマート証券のつみたてNISAでは、口座開設手数料、口座管理料および売買手数料といった各種手数料が無料です。コストを抑えた資金効率のよい資産運用を目指すなら、三菱UFJeスマート証券が選択肢となります。
    三菱UFJeスマート証券のつみたてNISAの新規口座開設はオンラインで完結するため、少ない手間でスピーディーにNISA口座を開設できます。
    なお、制度上の注意点として2点気をつけましょう。まず、NISA口座は1人1口座であるため、複数の金融機関で開設できません。次に、一般NISA、つみたてNISAは選択制となっており、どちらか一方しか開設できません。

    メリット
    • 100円から積立投資ができる
    • au PAY カード決済による投資信託の積立
    • オンラインで新規口座開設できる
    • つみたてNISAシミュレーション
    • NISA割やポイントプログラムの特典
    デメリット
    • 積立頻度は毎月のみ
    • 年の途中からだとつみたてNISAの非課税枠を使い切れない場合がある
    • Pontaポイントを利用できない

    専門家のレビュー

    株式トレーダー

    むらやん氏のコメント

    むらやん

    三菱UFJeスマート証券さんを使っていて思うのは、まずはとにかく多彩な注文方法。
    逆指値注文はもちろんのこと、W指値注文、±指値注文、リレー注文、Uターン注文、トレーリングストップ注文、時間指定注文、バスケット注文、IOC注文とかなり多くの注文方法があり、指定していれば自動的に発注をしてくれるので、モニターの前に1日中張り付けない環境の方や、兼業でトレードしたい方にもオススメです。
    また、発注基盤システムにRAIDEN™️を採用しており、板乗り・約定スピードもミリ秒単位での発注、約定処理を達成しており、ネット証券さまの中でもとても早いシステム処理速度になっています。トレードツールの「kabuステーション」はリアルタイム株価予測や、特殊な条件で絞り込めるランキング表示機能もあり、全体のインターフェイスも使い勝手の良い仕様になっています。
    少し残念なのが、スマホのトレードアプリはなれるまで使い勝手が少し悪いかな?と、思いましたが、慣れたら大丈夫かと思われます。手数料については、25歳以下であれば手数料は現物取引、信用取引ともに無料となっており、25歳以上でも信用取引は手数料無料ですので嬉しいサービスです。
    いろんな注文方法があるので、設定さえ最初にしておけば自動的に発注してくれますので、投資以外に多忙な方には特にオススメです。

    むらやん
    ユーザーの口コミ
    良い評判・口コミ

    40代男性くいちまる さん

    満足度

    5

    • サポート:5
    • ポイント特典:5
    • 取引のしやすさ:4
    • 取扱商品:5
    • 口座開設のしやすさ:4
    • 手数料:5
    auユーザーに優しい証券会社。
    三菱UFJeスマート証券は、auの携帯電話を契約しているユーザーやKDDIの株を持っている人には特典が用意されていて、取引手数料がおても安くなります。auの携帯電話を契約しauIDを取得すると、現物取引と信用取引にかかる手数料が1%割引されます。
    また三菱UFJeスマート証券でKDDIの株式を100株以上保有していると、現物取引と信用取引にかかる手数料がMAX15%割引されます。
    また三菱UFJeスマート証券は“auマネーコネクト”という、auじぶん銀行口座と連携するサービスがあり、これを利用することにより、取引する際に口座から自動で引き落としされますので、入出金の面倒な手続きがなくなり、とても使いやすくなります。
    低い評判・口コミ

    40代男性たんたん麵ぞう さん

    満足度

    3

    • サポート:3
    • ポイント特典:2
    • 取引のしやすさ:3
    • 取扱商品:3
    • 口座開設のしやすさ:3
    • 手数料:3
    プチ株を始めたくて口座を開設しました。
    【総評】
    他社でいうところのミニ株にあたるプチ株を始めたくて、口座を開設したのですが、手数料がそれ程、安くなく、あまり意義を感じられなくなりました。もともとサブという位置づけで余った資金を入れる形で取引していたのですが、他社の方が手数料が安いので、今は他社に資金を移して、ほとんど使っていません。
    【手数料】
    他社と比べて安くはないと思います。
    【取扱商品】
    プチ株が良いかと思いましたが、他社のミニ株で良いと思います。
    【取引のしやすさ】
    UIは、少し使いにくいです。もうちょっと感覚的に使えるようにして欲しいです。
    【口座開設のしやすさ】
    口座の開設は、スムーズでした。スマホで完結し、翌日には使えました。
    【ポイント・特典】
    Pontaとの連携がありますが、Ponta自体を使うことが少ないです。
    【サポート】
    特に使ってないので、コメントは無しです。
  • 4位松井証券
    松井証券

    総合評価点

    ※ ZUU調べ

    4.42点

    総合評価点

    ※ ZUU調べ

    0

    1

    2

    3

    4

    5

    |

    |

    |

    |

    |

    |

    4.42点

    • つみたてNISA対象銘柄
      178銘柄
    • うち星5レーティングの銘柄
      17銘柄
    • クレカ積立の還元率
      0.5%
    • 利用できるおすすめカード
      MATSUI SECURITIES CARD
    • 最低積立金額
      100円
    • 選べる積立頻度
      毎日・毎月

    こんな人におすすめ

    松井証券のつみたてNISAは豊富な銘柄から自分に合った商品を選びたい方や、投資信託購入時のコストを抑えつつ運用を開始したい方、「毎月」以外の積立頻度を選びたい方におすすめといえるでしょう。
    一方、つみたてNISAでETF(上場投資信託)にも投資したい場合や、ポイント投資やクレカ積立を利用したい方は、他の証券会社も検討する必要があります。

    ZUUの評価概要

    松井証券のつみたてNISAの取扱銘柄は170本以上で、購入時手数料が無料!
    松井証券のつみたてNISAは、170本を超える銘柄を取り扱っています。松井証券のつみたてNISAでは投資信託のみが投資対象となっていますが、170本以上の銘柄を取り扱う証券会社は限られているため、投資先の選択肢が豊富といえるでしょう。インデックスファンドとアクティブファンドのどちらも、人気の銘柄に投資することが可能です。
    また、松井証券のつみたてNISAは、投資信託の購入時手数料が無料の「ノーロード投信」のみを取り扱っています。購入時のコストを抑えつつ運用をスタートすることができるでしょう。
    積立頻度は「毎日」または「毎月」のいずれかから選択可能です。「毎日」積立を選択した場合は、1日あたりの上限が1,600円となり、「毎月」の場合は1ヵ月あたりの上限が3万3,333円となります。さらに、最大年2回の増額設定も可能です。
    なお、松井証券のつみたてNISAはETF(上場投資信託)を取り扱っていない点や、ポイント投資やクレカ積立に対応していない点には注意しましょう。

    メリット
    • 170本を超える投資信託を取り扱っている
    • 積立頻度を毎日か毎月から選べる
    • 最大で年2回の増額設定ができる
    デメリット
    • 投資対象は投資信託のみで、ETF(上場投資信託)を取り扱っていない
    • ポイント投資の対象外
    • クレカ積立に対応していない

    専門家のレビュー

    株式トレーダー

    むらやん氏のコメント

    むらやん

    松井証券さんを使っていて思う事は、これから株を始めてみたい!という方に嬉しい、現物取引・信用取引ともに購入金額が50万円以下であれば手数料が無料になるところです。さらに嬉しいのは25歳以下の方であれば、購入金額に関係なくすべての手数料が無料になります。手数料の負担は結構大きいので嬉しい配慮です。
    トレードツールも、パソコンであればネットストック・ハイスピード、スマートフォンであれば株Touchというアプリがあり、どちらも無料で使うことができます。信用取引では、通常は空売りできない銘柄でも空売りができる「プレミアム空売り」というサービスは数多くのトレーダーが重宝している素敵なサービスです。
    1日信用取引であれば誰でも手数料無料で、金利のみの負担でトレードできるのも魅力で多くのデイトレーダーが活用している証券会社になります。50万円以下の約定代金の場合、手数料が無料であるのは、株をはじめてみたい!コストを抑えて取引をしたい!という株式投資にチャレンジしたい初心者の方が入門するのにはとても良いと思う証券会社です。

    むらやん
    ユーザーの口コミ
    良い評判・口コミ

    40代男性bu-star さん

    満足度

    5

    • サポート:5
    • ポイント特典:5
    • 取引のしやすさ:4
    • 取扱商品:5
    • 口座開設のしやすさ:4
    • 手数料:5
    【一言で】安心できるネット証券の老舗。
    【総評】
    無難に使いやすい、あと25歳以下なら使って損はしない手数料システム。
    【手数料】
    50万円以下なら無料、50~100万で1000円、その後100万単位で1000円ずつ上乗せ あと、今は25歳以下だと手数料完全無料中です。
    【取扱商品】
    株式(現物/信用)投資信託、IPO、米国株、先物・オプション取引、NISA/つみたてNISA、FX、REITなどおおよそ一通り揃っているかと。
    【取引のしやすさ】
    専用のソフト(ネットストック)があるので慣れれば使いやすいと思います。
    【口座開設のしやすさ】
    今だと最速3分、郵送だと1週間程度みたいですね。オンラインで解決するならそれなりに早い感じです。(郵送は実際結構かかりました)
    【ポイント・特典】
    クレジットカードと対象の投資信託のみなのであまり対象になる人が多くないタイプです。
    低い評判・口コミ

    40代男性投資の素人 さん

    満足度

    3

    • サポート:3
    • ポイント特典:2
    • 取引のしやすさ:3
    • 取扱商品:3
    • 口座開設のしやすさ:3
    • 手数料:3
    主に投資を少額で取引をする初心者向けです。
    株の指標が見づらいデメリットがあるので他の証券会社と組わせて自分に合った投資スタイルを確立するのが良いと思います。
    手数料は料金によって増額し他の証券会社と比べると割高です。
    取引商品は多いが国内のみの取引なので海外の外国株の取引を望む人はSBI証券をお勧めします。
    取引のしやすさは、ネットでの取引は問題ないですがローソク足などは見づらいと思います。夜間取引であるPTSもできるがSBI証券もPTSができるので有利とはいいがたい。
    口座開設は無料でオンラインか郵送を選択できます。ポイント・特典は新規の顧客に対してキャンペーンが多いので利用してみるといいでしょう。
    サポートは初心者やネット対応になれていない人はコールセンターの電話対応があるサポートを利用してはいかがでしょう。
  • 5位楽天証券
    楽天証券

    総合評価点

    ※ ZUU調べ

    4.37点

    総合評価点

    ※ ZUU調べ

    0

    1

    2

    3

    4

    5

    |

    |

    |

    |

    |

    |

    4.37点

    • つみたてNISA対象銘柄
      184銘柄
    • うち星5レーティングの銘柄
      18銘柄
    • クレカ積立の還元率
      0.2~1.0%
    • 利用できるおすすめカード
      楽天カード
    • 最低積立金額
      100円
    • 選べる積立頻度
      毎日・毎月

    こんな人におすすめ

    楽天証券のつみたてNISAは、楽天市場や楽天ポイントを使う方におすすめです。また、SBI証券には劣るものの、投資信託の取扱数は主要ネット証券業界2位となっており、さまざまな投資信託から投資先を選びたい方にもおすすめの証券会社といえます。

    ZUUの評価概要

    楽天証券のつみたてNISA最大の強みは、積立金額などの条件を満たすことで楽天市場での買い物時に付与される楽天ポイントが増加することです。楽天ユーザーにとっては、お得な特典となっています。一方で、クレカ積立のポイント還元率が低いことは、楽天証券の弱みといえるでしょう。

    メリット
    • 積立金額などの条件を満たせば楽天市場での買い物時に付与される楽天ポイントが+0.5倍になる
    • アクティブファンド等の取扱数が主要ネット証券業界で最多水準
    • 主要ネット証券会社で唯一、つみたてNISAのポイント投資ができる
    デメリット
    • つみたてNISAで人気の投資信託が一部購入できない
    • クレカ積立のポイント還元率が低い

    専門家のレビュー

    経済アナリスト/日本金融経済研究所 代表理事

    馬渕磨理子氏のコメント

    馬渕磨理子

    楽天証券の魅力は何といっても「楽天経済圏」を活用できる点です。
    楽天市場や楽天カードなどで溜まったポイントを楽天証券の投資に回すことができる「ポイント投資」。投資初心者の方で、手元資金で投資を始めるには一歩踏み出せないものの、ポイント投資ならばやってみたいという人が多いです。
    つまり、投資初心者におすすめです。手数料も安く、オンラインの「優等生」ですので、自分の投資スタイルがまだ決まっていない投資初心者であれば、ひとまず楽天証券を選んでおけば間違いないです。

    馬渕磨理子
    ユーザーの口コミ
    良い評判・口コミ

    30代男性ひまわり さん

    満足度

    5

    • サポート:5
    • ポイント特典:5
    • 取引のしやすさ:4
    • 取扱商品:5
    • 口座開設のしやすさ:4
    • 手数料:5
    最近楽天銀行と楽天証券とで紐付けし始めました。
    そうすることで預けてる残高にもよりますが、普通預金の金利も上がり年間で受け取る金額も変わってくることや、手数料無料で楽天証券れ自動入出金してもらえるので簡単に作業が行えるようになったことが大きいです。今までは楽天についてよくわからなかったですが、友人が教えてくれたので感謝してます。
    楽天証券も楽天銀行も簡単に開設できるのも大きなポイントかと思います。共に楽天ポイントが関係しているため、楽天ポイントを使わないって人がいないって位今では必要不可欠な楽天ポイントだと思うので、作成してみるのもありだと思います。楽天証券での取引に応じてポイントも付与されるので、ポイントは貯めやすくしかも貯まったポイントは楽天市場で買い物ができるので銀行と証券が繋がってるだけでメリットは大きいです。
    さらに楽天カードとも紐付けしているのでポイントも貯まりやすくなってます。
    低い評判・口コミ

    40代女性とらこ さん

    満足度

    3

    • サポート:3
    • ポイント特典:2
    • 取引のしやすさ:3
    • 取扱商品:3
    • 口座開設のしやすさ:3
    • 手数料:3
    貰えるポイントは少なくなったけど、それでもまだお得です。楽天ユーザーにとっては他の証券会社を利用するより断然お得です。
    【取引のしやすさ】
    私はつみたてNISAで投資信託を購入してますが、最初にじっくり購入する商品を決めてしまえば後は何もすることがありません。時々購入額を変更することがありますが、手続きはとても簡単です。
    【口座開設のしやすさ】
    楽天銀行口座と一緒に楽天証券口座を開設してしまうと楽です。
    【ポイント・特典】
    これまではカード決済で購入すると1%のポイントが還元されていました。それが6月からは0.2%になってしまいましたが、楽天キャッシュでの支払いに変更すると12月までは1%が維持されます。それ以降は0.5%になるようです。改悪されてしまったのは非常に残念ですがポイントも何も貰えないよりかはお得かなと思います。
  • 6位LINE証券
    LINE証券

    総合評価点

    ※ ZUU調べ

    1.49点

    総合評価点

    ※ ZUU調べ

    0

    1

    2

    3

    4

    5

    |

    |

    |

    |

    |

    |

    1.49点

    • つみたてNISA対象銘柄
      33銘柄
    • うち星5レーティングの銘柄
      2銘柄
    • クレカ積立の還元率
      -%
    • 利用できるおすすめカード
      -
    • 最低積立金額
      1000円
    • 選べる積立頻度
      毎月

    こんな人におすすめ

    LINE証券でのつみたてNISAがおすすめなのは、手軽に少額からつみたてNISAを始めたい人です。スマホで手軽に少額からつみたてNISAを始めたいなら、ぜひLINE証券を検討しましょう。

    ZUUの評価概要

    LINE証券のつみたてNISAは毎月1,000円から。LINEポイント投資もできる
    LINE証券のつみたてNISAは毎月1,000円の少額から投資ができることに加え、LINEのサービスでたまったLINEポイントを投資の原資として使える点が特徴です。少額からコツコツ資産運用をしたい人や、LINEのサービスを頻繁に利用する人は、LINE証券でのつみたてNISAを検討しましょう。
    LINE証券では、つみたてNISA対象ファンドを9本取り扱っています。取扱本数としては多くはありませんが、運用コストなどを考慮しLINE証券が厳選したファンドがラインアップされているため、ファンド選びの負担を抑えて投資をスタートできます。
    LINE証券のつみたてNISAでは、口座開設手数料、口座管理手数料、売買手数料といった各種手数料が無料です。コストを抑えた資金効率の良い資産運用を目指すなら、LINE証券も選択肢となります。
    つみたてNISAの投資資金はLINE Pay残高もしくは、LINE Payに登録している銀行口座から引き落とされます。Visa LINE Payクレジットカードを決済に利用できないことや、つみたてNISAへの投資でLINEポイントがたまらないことは知っておきましょう。

    メリット
    • スマホで簡単に口座開設申し込みや取引ができる
    • 少額から投資可能。LINEポイントも投資に利用できる
    • LINE証券が厳選したファンドがラインアップされている
    • 各種手数料が無料。コストを抑えた運用を目指せる
    デメリット
    • 取扱ファンド数が少ない
    • クレジットカード決済が利用できない
    • 投資をしてもLINEポイントがたまらない

    専門家のレビュー

    専業投資家

    DAIBOUCHOU氏のコメント

    DAIBOUCHOU

    LINE証券はタイムセールがお得です。対象銘柄が最大7%割引で数株買える、独自の立会外分売のようなものです。
    翌日、株価が急落しなければ儲かります。株価が高い値がさ株ほど儲かるので、値がさ株は人気です。
    ただ、人気化に伴い、誕生月や株式・投資信託の評価額など一定条件が付くようになりました。条件をクリア出来て、マメに申し込み出来る人には小遣い稼ぎになります。また、パフォーマンスランキングにて、成績が好調な投資家の保有株が確認出来るのも面白いです。口座に50万円以上の資産があり、その状況をマイページで公開すれば、取引履歴も見る事が出来ます。
    ただ、LINE証券は、アメリカの個別株投資がしにくいです。ファンド経由や、最近始めたCFD経由での投資は出来ますが、普通の個別株は買えません。PayPay証券ならアメリカ個別株が買えるので、使い分けると良いでしょう。
    その代わり、1000円の少額投資が出来る日本の個別株が1500銘柄以上もあり、手数料も往復で0.7%とPayPay証券より割安で良いです。 投資銘柄の決算速報レポートをLINEで送ってくれるので、自分の主力銘柄をLINE証券でもあえて少額投資して、主力銘柄の決算リマインダーとして使う事も出来ます。

    DAIBOUCHOU
    ユーザーの口コミ
    良い評判・口コミ

    40代男性きちけん さん

    満足度

    5

    • サポート:5
    • ポイント特典:5
    • 取引のしやすさ:4
    • 取扱商品:5
    • 口座開設のしやすさ:4
    • 手数料:5
    低額からスタートが出来る。LINE証券では、株式の取引を1株から行えるようになっています。 これを「いちかぶ」とい言い、まとまったお金がなくても少額から株式取引が可能となっています。
    また、株価が高い有名企業などの株も、1株単位から購入することが可能となっています。 LINE証券を利用するメリットは、キャンペーンやタイムセールが豊富に実施されていることです。 口座開設キャンペーンではクイズに正解するだけで最大3,000円相当の株を入手できます。
    さらに、1ヶ月以内に1万円以上株を買うと現金1,000円がもらえます。また、口座開設から30日間はキャンペーンでいちかぶにスプレッドがかからないことは大きいです。
    低い評判・口コミ

    20代男性たーくん さん

    満足度

    3

    • サポート:3
    • ポイント特典:2
    • 取引のしやすさ:3
    • 取扱商品:3
    • 口座開設のしやすさ:3
    • 手数料:3
    【総評】
    手軽に始めるならという感じ。
    【手数料】
    いちかぶを買うときなら手数料は無料。しかし、最近はネット証券はどこも手数料は安くある程度大きな金額を動かす人はそこまで気にならない。
    【取扱商品】
    大手ネット証券と比べると少ない印象。しかし、手軽に始める際に有名な銘柄などは取引できるので気にならない。
    【取引のしやすさ】
    ユーザーインターフェースは優れており使いやすいです。LINEと名がついているだけにLINEと同じように使いやすい印象を受ける。
    【口座開設のしやすさ】
    口座開設をすれば書類さえそろっていればすぐに解説できる。
    【ポイント・特典】
    キャンペーンをやっていたり、FX口座を同時に開設をすると5000ポイントもらえる。5000円だけでもうれしいので同時に登録するべき。
    【サポート】
    分からないところがあれば問い合わせをすればサポートもらえるが対応は遅いかもしれない。
  • 7位SBIネオトレード証券
    SBIネオトレード証券

    総合評価点

    ※ ZUU調べ

    1.00点

    総合評価点

    ※ ZUU調べ

    0

    1

    2

    3

    4

    5

    |

    |

    |

    |

    |

    |

    1.00点

    • つみたてNISA対象銘柄
      1銘柄
    • うち星5レーティングの銘柄
      0銘柄
    • クレカ積立の還元率
      -%
    • 利用できるおすすめカード
      -
    • 最低積立金額
      1000円
    • 選べる積立頻度
      毎月

    こんな人におすすめ

    SBIネオトレード証券でのつみたてNISAがおすすめな人は、自由に積立金額や積立日を選択して「ひふみプラス」に投資がしたい人です。

    ZUUの評価概要

    毎月100円から積立可能でNISA割も
    SBIネオトレード証券のつみたてNISAでは、「ひふみプラス」に投資ができます。金融庁が定めたつみたてNISAの要件を満たす約200本(2022年9月6日現在)のうちの1本がSBIネオトレード証券のつみたてNISAにおける投資対象です。幅広い投資信託から投資対象を選びたい人は、他の証券会社を検討すると良いでしょう。なお、制度上の注意点として2点気をつけましょう。まず、NISA口座は1人1口座であるため、複数の金融機関で開設できません。次に、一般NISA、つみたてNISAは選択制となっており、どちらか一方しか開設できません。

    メリット
    • 100円から1円単位で積立投資ができる
    • 積立日が選択できる
    • 最大年2回の臨時積立ができる
    デメリット
    • 積立頻度は毎月のみ
    • つみたてNISA口座開設手続きに郵送が必須

    専門家のレビュー

    個人投資家

    たぱぞう氏のコメント

    たぱぞう

    旧ライブスター証券であるSBIネオトレード証券は、2020年にSBIグループに入り、2021年1月1日に現在の名前に変更されました。取り扱いは国内の現物株式のほか、信用取引や先物取引も可能です。
    ネオトレード証券は取引手数料の安さが売りです。
    定額プランでは、1日の約定代金100万円までは無料です。100~150万円までは880円、150~200万円までは1100円と続きます。一律プランでは、1注文ごとの約定代金が5万円以下では50円、5~10万円までは88円と続きます。定額プラン、一律プラン共に、業界最安値水準の手数料体系となっています。
    ツールも通常版、スマホ版、高機能DL版があり、それぞれのニーズに応じて選ぶことができます。取り扱っている投資信託は10銘柄のみで、つみたてNISA対象投資信託は1本のみです。NISA口座を開きたい方は注意が必要です。
    国内株式取引に関しては国内最安水準で取引できます。ちなみに、SBI証券とは違うシステムで運用されていますので、片方の通信障害などが起きたときも、もう片方の口座で取引が可能です。いわば、国内株式に特化した証券口座といえますので、頻繁に取引したい方や、SBI証券のサブとして運用したい人にはうってつけの証券口座です。

    たぱぞう
    ユーザーの口コミ
    良い評判・口コミ

    30代女性マルコママ さん

    満足度

    5

    • サポート:5
    • ポイント特典:5
    • 取引のしやすさ:4
    • 取扱商品:5
    • 口座開設のしやすさ:4
    • 手数料:5
    手数料無料はありがたい。「定額プラン」の場合1日の約定代金合計額が100万円以下の場合0円なので、少額取引では他を寄せ付けません。
    またSBIグループ全部に言えますが、取引ツールがとても秀逸です。androidで取引していますが、 株・NISA・先物OP取引が全て詰まったオールインアプリがあるので、投資対象ごとに切り替える必要がありません。
    それに応じてメインやフッター画面を自由自在にカスタマイズできるので、自分の投資対象に合わせてオリジナルツールにできるのも SBIネオトレード証券の良さだと思います。
    手数料は、「定額プラン」の場合1日の約定代金合計額が100万円以下の場合0円。 サポートはオンラインマニュアルが充実しており、OSに依存しない分かりやすいマニュアルを提供してくれているので安心です。
    低い評判・口コミ

    30代男性ジョルジュ さん

    満足度

    3

    • サポート:3
    • ポイント特典:2
    • 取引のしやすさ:3
    • 取扱商品:3
    • 口座開設のしやすさ:3
    • 手数料:3
    自分が欲しい商品があれば、最高の証券会社。買いたい商品があれば、手数料が安くおすすめだが、多くの商品を買いたい場合は不向き。
    手数料は信用取引手数料・現物取引手数料ともに0円と、ネット証券の中でも最高水準に安い。 取扱商品は、国内株式・信用取引に集中しているため、IPOや投資信託の取扱いが少なく、単元未満株やFXの取扱いがない。総じて、商品ラインナップは少ない。
    取引のしやすさは、複数の画面を自由に動かすことができる機能や銘柄をランキングデータで自動的に入れ替えられる機能などがあり、画面もカラーで表示できるので、取引はしやすい。
    口座開設のしやすさは、WEBから短時間で申込みができ、口座は開設しやすい。

つみたてNISAにおすすめの証券会社の選び方

つみたてNISAを検討している方が、証券会社を選ぶ際に注目したいポイントは以下の3点です。

  1. 取扱商品数の豊富さ
  2. 信託報酬が低く、運用実績がいい投資信託を扱っているか
  3. クレカ積立のポイント還元率

また、つみたてNISAで扱う投資信託の売買手数料はすべて無料です。そのため、証券会社による売買手数料の差はありません。

1. 取扱商品数の豊富さ

まだ購入する投資商品が決まっていない方は、選択肢を最初から狭めないためにも、つみたてNISAで多くの投資信託を扱っている証券会社を選ぶことを検討してください。

つみたてNSIA対応の投資信託を1本しか扱っていない証券会社もあれば、180本以上扱っている証券会社もあり、その差は歴然です。

2. 信託報酬が低く、運用実績がいい投資信託を取り扱っているか

信託報酬の低さ

信託報酬が低い投資信託を多く取り扱っているかも重要なポイントです。

つみたてNISAで購入できる投資信託は売買手数料がかかりませんが、投資信託を保有している限り信託報酬(運営手数料)が発生し続けます。

信託報酬は、投資信託の種類によって異なります。「信託報酬が年率0.5%の投資信託」と「信託報酬が年率0.1%の投資信託」を80万円保有する場合では、前者は年間4,000円の手数料が発生するのに対して、後者は年間800円の手数料しか発生しません。

過去の運用実績

過去の運用成績は、投資信託を選ぶ際の重要な指標です。将来を完全に予測はできませんが、過去の運用実績が変わることはないので、分析ができます。

運用実績の良し悪しを評価する際の参考としては代表的な指標は、モーニングスター株式会社が算出する「モーニングスターレーティング」です。リターンとリスクの両方の観点からモーニングスター株式会社が星1~5で評価している指標で、星5は最も高い評価を意味します。

3.ポイント還元率

つみたて投資によるポイント還元率の高さも検討してみてください。当社がつみたてNISA利用者に実施したアンケートでは、つみたてNSAを始める際に気にすべきだったポイント2位は「クレジットカード積立によるポイント還元率」です。

特定のクレジットカードを使えば、つみたてNISAで購入した投資信託の金額の5%のポイントが貯まる証券会社もあります。毎月3万円つみたてれば、1500円のポイント還元が受けられます。

つみたてNISAに関するアンケート結果

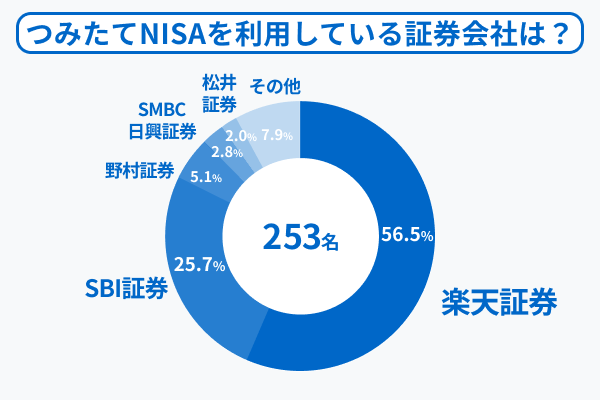
Q1. つみたてNISAで使用している証券会社は?

積立NISA、証券会社
実査機関:クロス・マーケティング
つみたてNISAを利用している証券会社
回答数 %
楽天証券 143 56.52%
SBI証券 65 25.69%
野村證券 13 5.14%
SMBC日興証券 7 2.77%
松井証券 5 1.98%
大和証券 5 1.98%
マネックス証券 3 1.19%
LINE証券 3 1.19%
三菱UFJeスマート証券 3 1.19%
その他 2 0.79%
DMM株 1 0.40%
PayPay証券 1 0.40%
岡三オンライン証券 1 0.40%
みずほ証券 1 0.40%

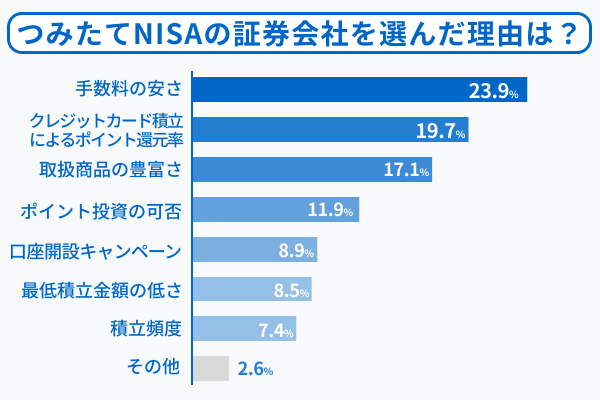
Q2. つみたてNISAの証券会社を選んだ理由は?

積立NISA、証券会社
実査機関:クロス・マーケティング
つみたてNISAの証券会社を選んだ理由(複数回答)
回答数 %
買付手数料の安さ 110 43.5
取扱商品数の豊富さ 79 31.2
最低積立金額の低さ 39 15.4
積立頻度 34 13.4
クレジットカード積立によるポイント還元率 91 36
ポイント投資が可能か否か 55 21.7
口座開設キャンペーン 41 16.2
その他 12 4.7

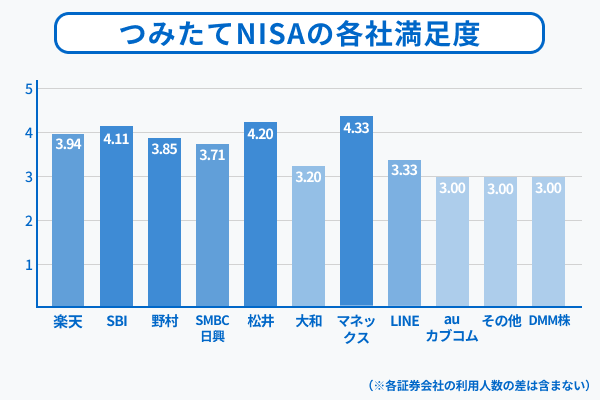
Q3. つみたてNISAの各証券会社の満足度は?

積立NISA、証券会社
実査機関:クロス・マーケティング
つみたてNISAの各社満足度(5段階評価)
満足度
楽天証券 3.94
SBI証券 4.11
野村證券 3.85
SMBC日興証券 3.71
松井証券 4.2
大和証券 3.2
マネックス証券 4.33
LINE証券 3.33
三菱UFJeスマート証券 3
その他 3
DMM株 3
PayPay証券 4
岡三オンライン証券 4
みずほ証券 4

積立NISA(つみたてNISA)とは?

積立NISAとは
(画像=YukaHashimoto/stock.adobe.com)
積立NISAの概要
  • 定期的に投資する積立方式
  • 最大20年まで運用益が非課税
  • 金融庁が認めた「投資信託」のみ投資できる
  • 積立NISA(つみたてNISA)に対応している金融機関で始められる

定期的に投資する積立方式

積立NISA(つみたてNISA)とは、「毎月」「毎週」「毎日」といった頻度で定期的に積立投資を行う非課税制度のことです。定額購入法(ドル・コスト平均法)を自然に実践できるため、始めるタイミングを過度にこだわる必要はありません。

【定額購入法(ドル・コスト平均法)】

値上がり・値下がりする株式や投資信託の購入単価を下げるために定期的に一定金額ずつ買い付ける方法。購入時期を分散することで価格変動リスクを低減させる効果がある。定期的に一定額を投資すると、株価が安いときは多く、株価が高いときは少ない株数を購入することになり、結果として1株当たりの購入価格は平均化されます。

引用:日本証券業協会定「定額購入法(ドル・コスト平均法)」

最大20年まで運用益が非課税

積立NISA(つみたてNISA)の非課税期間は最長20年間です。(投資可能期間は2018年〜2024年まで)通常、株式や投資信託などへの投資によって得た利益には20.315%(所得税及び復興特別所得税15.315%、住民税5%)の税金がかかりますが、非課税期間中に得た分配金や譲渡益はすべて非課税となります。

金融庁が認めた「投資信託」のみ投資できる

積立NISA(つみたてNISA)での買付対象となるのは、金融庁が認めた投資信託および上場株式投資信託(ETF)に限定されています。販売手数料が無料(ノーロード)であることや、運用コスト(信託報酬)が低いことなどが条件であり、長期間の積立、分散に適した商品のみが対象です。

2022年7月21日に金融庁が公表した「つみたてNISA対象商品届出一覧」によると、積立NISA(つみたてNISA)の対象商品は以下の通りです。

  • 指定インデックス投資信託:183本
  • アクティブ運用投資信託など:23本
  • 上場株式投資信託(ETF):7本

合計213本の商品が届出済みで、金融機関によって取り扱う本数は異なり、一般的に、総合証券や銀行よりも「ネット証券」のほうが多い傾向にあります。

積立NISA(つみたてNISA)に対応している金融機関で始められる

積立NISA(つみたてNISA)を始めるには、サービスに対応している金融機関で非課税口座を開設する必要があります。対応の有無は以下のサイトで確認でき、2022年7月時点では596社が対応しています。

金融庁:つみたてNISA取扱金融機関一覧(全業態・本店等所在地の都道府県別)

ここでは、積立NISA(つみたてNISA)を始めたほうがいい方について解説します。

積立NISAを始めたほうがいい人
  • 投資経験が少ない初心者
  • 公的年金だけでは不安な人
  • 将来のためにお金を増やしたい人
  • 「投資しないリスク」を意識している人

投資経験が少ない初心者

投資経験が少ない方は、売買のタイミングなどを自分で決めるのは難しいかもしれません。しかし、定期的に積み立てを行う積立NISA(つみたてNISA)は、自分で売買のタイミングを決める必要がありません。「定額購入法(ドル・コスト平均法)」を自然に実践することによって、比較的リスクを抑えて投資できます。そのため、積立NISA(つみたてNISA)は投資初心者にも向いている制度といえるでしょう。

公的年金だけでは不安な人

人生100年時代と言われる中、老後生活に備えることの重要性が高まっています。老後の収入源の一つは「年金収入」ですが、国民年金や厚生年金だけでは不安という方もいるでしょう。

実際、少子高齢化を背景に年金財政がひっ迫しており、「将来の年金があてにならない」と考えている方もいるのではないでしょうか。年金以外の備えとして積立NISA(つみたてNISA)を活用するのも一つの方法です。

将来のためにお金を増やしたい人

将来に備えることが目的であれば、なるべくリスクを抑えて投資を行う必要があります。短期間でお金を増やそうとするとリスクも高くなるため、積立NISA(つみたてNISA)のように長期投資を前提とした制度のほうが向いています。

長期的に資産を形成したい方や老後生活に備えたい方など、将来のためにお金を増やしたい方は積立NISA(つみたてNISA)の利用を検討するとよいでしょう。

「投資しないリスク」を意識している人

投資をしなければ、保有商品の値下がりなどによって損をすることはありません。しかし、投資をしないことで生まれるリスクもあり、具体的には「インフレ」や「為替変動」などに起因するリスクなどが挙げられます。

インフレや円安が進むと、さまざまなモノの値段が上昇します。銀行預金金利も低金利の状況が続く中、円預金だけでは物価の高騰に対応できず、購買力が低下する可能性があります。

少しでもインフレや円安の影響を抑えるには、株式や不動産、外貨など、日本円以外の資産を保有しておくことが大切です。積立NISA(つみたてNISA)の商品でも、国内外のさまざまな資産に投資できるため、「投資しないリスク」を意識している方にも向いているといえるでしょう。

積立NISA(つみたてNISA)をやめたほうがいい人の特徴

続いて、積立NISA(つみたてNISA)をやめたほうがいい方の特徴も見ていきましょう。

積立NISAをやめたほうがいい人の特徴
  • すぐに利益を出したい人
  • 家計に余裕がない人
  • 長期運用や積立投資、分散投資という投資方法が嫌な人
  • 「投資するリスク」を過度に恐れている人

すぐに利益を出したい人

積立NISA(つみたてNISA)は長期投資を前提とした制度であり、短期的に利益を出したい方には向いていません。積立NISA(つみたてNISA)は少額をコツコツ積み立てることで、長期的に資産を形成する手段であることを認識しましょう。

家計に余裕がない人

家計に余裕がない方は、そもそも投資にお金を回すべきではありません。あくまでも投資は「余裕資金」で行いましょう。ただし、積立NISA(つみたてNISA)は少額からでも始められる制度です。金融機関によっては100円から始められるため、無理のない範囲で積み立てを行うこともできます。

長期運用や積立投資、分散投資という投資方法が嫌な人

そもそも長期運用や積立投資、分散投資という投資方法が嫌な方もいるでしょう。例えば、デイトレーダーのように短期売買を繰り返して利益を積み上げたい方や、個別銘柄に一括で集中投資したい方などは積立NISA(つみたてNISA)に向いていません。

自分で銘柄選択を行える方や売買タイミングを計れる方、リスクを許容できる方などは長期運用や積立投資、分散投資という投資方法が物足りないと感じる可能性もあるでしょう。

「投資するリスク」を過度に恐れている人

積立NISA(つみたてNISA)の対象商品は「投資信託」であり、銀行預金のように元本が保証されている商品ではありません。相場状況によっては保有資産が元本割れする可能性もあるため、「投資するリスク」を過度に恐れている方には向いていないでしょう。

ある程度のリスクを許容できないと、保有商品の値動きに一喜一憂し、場合によっては損切りして資産が目減りしてしまう可能性もあります。リスクを過度に恐れている方はそもそも投資に向いていないので、元本保証の商品を選びましょう。

積立NISA(つみたてNISA)で損しないための注意点

積立NISA(つみたてNISA)で損しないために、以下の注意点を押さえておきましょう。

積立NISAで損しないための注意点
  1. 狼狽売りをしてはいけない
  2. 投資する商品は吟味する
  3. 投資非課税枠は大切に使う
  4. NISA口座は1人につき1つまで
  5. 積立NISAのサービスが充実した金融機関で始める

狼狽売りをしてはいけない

狼狽売りとは、相場状況が急変した際などに保有資産を慌てて売ってしまうことを指します。損切りは悪いことではありませんが、なるべく感情的にならず、冷静に判断することが大切です。

そもそも、積立NISA(つみたてNISA)では定期的に一定額の投資信託を購入する「定額購入法(ドル・コスト平均法)」により取得価額が平均化されて価格変動リスクが抑えられています。また、積立金額はいつでも変更でき、値下がりした際に多めに積み立て、平均取得価格を引き下げることも可能です。なるべく狼狽売りはしないように心がけましょう。

投資する商品は吟味する

投資する商品を選ぶ際は、投資対象となる地域や資産の他、運用コストなどもよく調べておく必要があります。商品によってリスク度合いやパフォーマンスが異なるため、自身の投資方針に合った商品を選びましょう。

後から別の商品に乗り換えることもできますが、非課税枠の消耗につながる点には注意が必要です。

投資非課税枠は大切に使う

積立NISA(つみたてNISA)の非課税枠は、年間40万円(20年間で最大800万円)が上限です。仮に積み立てた資産を途中で売却しても、その分の非課税枠は復活しません。

例えば、40万円ずつ10年間積み立てた資産をすべて売却してしまうと、残りの10年間で400万円分しか非課税枠を使用できません。運用途中でまとまった資金が必要となるケースも考えられますが、売却しなければ非課税で運用を続けられるため、売却は慎重に行いましょう。

NISA口座は1人につき1つまで

NISA口座は1人につき1口座しか開設できません。また、一般NISAと積立NISA(つみたてNISA)は選択制であり、併用することもできません。それぞれの特徴を把握し、自分に合った制度を選びましょう。一般NISAと積立NISA(つみたてNISA)の違いを以下の表にまとめます。

一般NISAつみたてNISA
非課税期間5年間20年間
年間非課税枠120万円40万円
投資可能商品上場株式・ETF・公募投資信託・REITなど長期の積立・分散投資に適した一定の投資信託
買付方法通常買付・積立投資累積投資契約に基づく積立投資のみ
(参照:金融庁「NISAとは?」)
つみたてNISA口座の開設方法がわかる記事はこちら

積立NISA(つみたてNISA)のサービスが充実した金融機関で始める

積立NISA(つみたてNISA)を始める際は、サービスが充実した金融機関を選びましょう。選ぶ基準は人それぞれですが、例えば以下のようなポイントを基準に選ぶとよいでしょう。

選ぶポイント理由
取扱銘柄数が豊富豊富な銘柄から自分の投資スタンスに合った商品を選択できる。分散投資の自由度が増す。
最低購入金額が低い無理のない範囲で始められる
積立頻度が選べる積立頻度が細かいほど時間分散の効果が高まる
ポイントサービスがあるポイントサービスでお得に投資できる

積立NISA(つみたてNISA)のメリット

積立NISA(つみたてNISA)の主なメリットは以下の通りです。

メリット
  • お金が4~6%増える可能性が最も高かった
  • 金融リテラシーもあがる
  • 投資しないリスクを避けられる

お金が4~6%増える可能性が最も高かった

金融庁が過去の実績を基に作成した資料によると、資産や地域を分散して20年間積立投資を行った場合、年率4~6%の運用成果を得られるケースが最も多いとされています。あくまでも過去の実績であり、今後の運用成果も同様であるとは限りませんが、積立投資を長期間続けることにより、安定した運用成果を得られる可能性が高いといえるでしょう。

参照 : 金融庁「つみたてNISA早わかりガイドブック」

一方、途中で売却した場合や積み立てをやめた場合など、投資期間が短いと元本割れするリスクが高まることも分かっています。安定した運用成果を得られる可能性が高い一方で、あくまでも長期間続けることが前提であることを頭に入れておきましょう。

金融リテラシーもあがる

投資を始めることで、それまで気にならなかったニュースなどにも興味を持つようになります。特に、保有資産に関する情報などを見聞きする機会が多くなるでしょう。さまざまな情報に触れることで、金融リテラシーがあがる点も積立NISA(つみたてNISA)を始めるメリットです。

投資しないリスクを避けられる

積立NISA(つみたてNISA)を始めることで、インフレや円安などに起因する「投資しないリスク」をある程度避けられるのもメリットです。経済状況や保有資産などによっては値上がりの恩恵を享受できるのも魅力でしょう。

積立NISA(つみたてNISA)のデメリット

一方、積立NISA(つみたてNISA)には以下のようなデメリットもあります。

デメリット
  • 投資方法が限定されている
  • 年に40万円が上限
  • 非課税で得するのは利益が出た時だけ
  • 元本保証はされていない

投資方法が限定されている

積立NISA(つみたてNISA)の買付方法は「積立投資」に限られており、対象商品は金融庁に届出済みの「投資信託および上場株式投資信託(ETF)」のみです。投資方法が限定されていることにより、物足りないと感じる方もいるでしょう。

年に40万円が上限

積立NISA(つみたてNISA)の非課税枠は年間40万円であり、最高でも月に33,333円(金融機関によっては33,000円)しか積み立てられません。さらに大きな金額で投資したい場合は課税扱いとなる点に注意が必要です。

一方、まとまった資金を運用していのであれば、非課税期間は短くなりますが、年間の非課税枠が120万円である一般NISAを利用するのも一つの方法です。

非課税で得するのは利益が出た時だけ

NISA口座で損失を出してしまうと、損失はないものとして扱われるため、損益通算や繰越控除を行うことはできません。このため、利益が出ないと非課税の恩恵を全く受けられないことがデメリットです。これに対して、一般口座や特定口座で損失が出た場合は他口座との損益通算が可能で、3年間の繰越控除も利用できます。

元本保証はされていない

積立NISA(つみたてNISA)の対象商品は「投資信託および上場株式投資信託(ETF)」であり、銀行預金のように元本が保証されている商品ではありません。相場状況によっては元本割れする可能性もある点に注意が必要です。

積立NISA(つみたてNISA)以外の選択肢

積立NISA(つみたてNISA)以外の選択肢として、iDeCoや一般NISA、ジュニアNISAなどが挙げられます。それぞれの特徴やメリット・デメリットを見ていきましょう。

積立NISA以外の選択肢
  1. 老後資金の準備のためならiDeCoがある
  2. 非課税で色々な商品に投資したいなら一般NISA
  3. 子どもの教育費を用意するならジュニアNISAもある
  4. そもそも投資したくないなら貯金+国民年金

老後資金の準備のためならiDeCoがある

iDeCo(個人型確定拠出年金)とは、毎月掛金を拠出して運用を行い、原則60歳以降に年金または一時金として受け取る私的年金制度のことです。積立NISA(つみたてNISA)と同様に、長期間の分散・積立を前提とした制度です。iDeCoと積立NISA(つみたてNISA)の違いを以下の表にまとめます。

iDeCoつみたてNISA
年間投資額第1号被保険者81.6万円40万円
第2号被保険者14.4~27.6万円
(勤務先の企業年金などによって異なる)
第3号被保険者27.6万円
運用期間加入から65歳まで(75歳まで延長可)20年
税制優遇拠出時:掛金が全額所得控除
運用時:運用益が非課税
受取時:公的年金等控除、退職所得控除
運用益が非課税
途中換金原則不可可能
運用商品定期預金・保険商品・投資信託長期の積立・分散投資に適した一定の投資信託
最低投資金額5,000円100円
(証券会社によって異なる)
(参照:金融庁「つみたてNISAの概要」、国民年金基金連合会「iDeCo公式サイト」)

【第1号被保険者】
日本国内にお住まいの20歳以上60歳未満の自営業者、農業・漁業者、学生および無職の方とその配偶者の方(厚生年金保険や共済組合等に加入しておらず、第3号被保険者でない方)。

【第3号被保険者】
第2号被保険者(※)に扶養されている配偶者の方で、原則として年収が130万円未満の20歳以上60歳未満の方。(年収130万円未満であっても、厚生年金保険の加入要件にあてはまる方は、厚生年金保険および健康保険に加入することになるため、第3号被保険者には該当しません。)

※第2号被保険者
厚生年金保険や共済組合等に加入している会社員や公務員の方。
ただし、65歳以上の老齢基礎年金などを受ける権利を有している方は除きます。

(引用:日本年金機構「Q「第1号被保険者」、「第3号被保険者」とは何ですか。」)

積立NISA(つみたてNISA)と比較すると、iDeCoには以下のようなメリットとデメリットがあります。

メリットデメリット
・掛金が全額所得控除の対象となる
・受取時も税制面で優遇される
・元本保証型の商品も選べる
・原則として途中換金ができない
・掛金は最低5,000円以上
・職業や加入する年金制度によっては投資上限額が少ない

非課税で色々な商品に投資したいなら一般NISA

一般NISAで投資可能な商品は、上場株式や投資信託、ETF(上場株式投資信託)、REIT(不動産投資信託)などが挙げられます。積立NISA(つみたてNISA)と比べて商品の選択肢が豊富なため、色々な商品に投資したい方は一般NISAの利用を検討するとよいでしょう。

積立NISA(つみたてNISA)と比較すると、一般NISAには以下のようなメリットとデメリットがあります。

メリットデメリット
・1年間に使える非課税枠が120万円
・投資可能な商品が豊富
・大きな利益も狙える
・非課税期間が5年と短い(ロールオーバーは可能)
・初心者には銘柄選択が難しい
・リスクが高い

【ロールオーバー(非課税期間終了時)】

非課税期間が終了した際には、NISA口座・ジュニアNISAで保有している金融商品を翌年の非課税投資枠に移行(移管)することができます。この移管のことを「ロールオーバー」と呼んでいます。なお、ロールオーバー可能な金額に上限はなく、時価が非課税投資枠を超過している場合も、そのすべてを翌年の非課税投資枠に移すことができます。

(引用:金融庁「用語集」)

子どもの教育費を用意するならジュニアNISAもある

ジュニアNISAは、未成年者を対象にした非課税制度です。非課税枠は年間80万円、非課税期間は最長5年間で、最大で400万円分の投資が可能です。ただし、18歳になるまでは払い出し制限があり、18歳未満の状態で引き出すと運用益が非課税になりません(災害などのやむを得ない場合を除く)。

積立NISA(つみたてNISA)と比較すると、ジュニアNISAには以下のようなメリットとデメリットがあります。

メリットデメリット
・1年間に使える非課税枠が80万円
・投資可能な商品が豊富
・大きな利益も狙える
・払い出し制限がある
・非課税期間が5年と短い(ロールオーバーは可能)
・初心者には銘柄選択が難しい

なお、NISA制度の見直しにより、ジュニアNISAは2023年末で終了します。2024年以降は新規の口座開設ができません。

そもそも投資したくないなら貯金+国民年金

そもそも投資をしたくないという方は、預貯金などの元本保証商品に加えて、「国民年金」で備えることになるでしょう。ただし、公的年金はGPIF(年金積立金管理運用独立行政法人)によって運用されています。間接的ではあるものの、国内外の株式や債券に投資されていることを頭に入れておきましょう。

積立NISA(つみたてNISA)と比較すると、「貯金+公的年金」には以下のようなメリットとデメリットがあります。

メリットデメリット
・元本が保証されている
・投資による資産減少のリスクがない
・銀行預金金利が低い
・好景気などによる資産価値上昇の恩恵をほとんど受けられない
・インフレに弱い

つみたてNISAに関するよくある質問

積立NISAを始めるなら、銀行と証券会社のどっちがお得?

つみたてNISAを始めるなら証券会社の方がお得です。その理由は以下の3つです。

  • 取扱銘柄数が多い
  • より少額から始められる(最低100円から)
  • 積立頻度が毎週や毎日を選択することができて自由度が高い

積立NISAの証券会社は、後からも変更できる?

NISA口座を開設する金融機関は、年単位で変更することが可能です。例えば、2023年1月にNISA口座開設をして、1度も買い付け(積み立て)を行っていない場合には、2023年9月30日までに変更の手続きを行えば、2023年分のNISA口座を開設する金融機関を変更することができます。ただし、変更前の金融機関で積み立てていた資産を変更後の金融機関に移管することはできません。

NISA口座だけ別の証券会社で開設することはできる?

普段取引をしているのとは別の証券会社で、NISA口座を開設することも可能です。なお、これまで取引をしていない証券会社で、NISA口座を開設するにあたっては、「総合取引口座」を同時に開設する必要があります。この口座は、買い付けるためのお金の管理や、金融商品の売買、保管をするために必要です。

iDeCoとつみたてNISAは同じ証券会社で始めるべき?

同じ証券会社でiDeCoとつみたてNISAを行う方が、資産残高の推移を金融機関のマイページやアプリで確認できるなど、口座管理がしやすいというメリットがあるのでおすすめです。一方で、無理に同じ証券会社である必要もありません。例えば、他の証券会社にしかご自身のニーズに合致する商品がない場合は、別々の証券会社で加入した方がいいでしょう。

複数の証券会社でNISA口座を保有することはできる?

はじめてNISA口座を開設する場合、その申し込みは1つの金融機関にしかできません。万が一、複数の金融機関で口座を開設し、買い付けを行ってしまった場合には、後から開設した金融機関で買い付けを行った分は非課税にならないため注意が必要です。なお、金融機関を年単位で変更することは可能です。したがって、金融機関を変更後には複数の証券会社でNISA口座を保有することになりますが、同一年に複数の金融機関のNISA口座で買い付けを行うことができない点は変わりません。

証券会社がもし破綻したら積立NISAはどうなる?

金融商品取引法では、証券会社に対して、顧客から預かっているお金や投資信託などの有価証券を、証券会社の資産とは区別して管理することを義務付けています。したがって、もし証券会社が破綻してしまった場合でも、NISAで積み立ててきた資産は戻ってきます。各証券会社では、分別管理の状況を公表していますので、そちらも確認してみるといいでしょう。なお、万が一、証券会社が分別管理を怠っており、資産が返還されない場合には、投資者保護基金が一人あたり1,000万円までの補償を行うことになっています。

加藤 聖人
加藤 聖人
この記事の著者

証券会社にて約8年間勤務し、株式や投資信託、生命保険などの販売に携わる。退職後は金融ライター兼個人投資家として活動。保有資格は2級ファイナンシャル・プランニング技能士、証券外務員一種、生命保険募集人など。金融ジャンルの記事を中心に執筆しつつ、日々のマーケット動向も注視している。

その他の執筆記事・プロフィール一覧へ
苛原寛
苛原 寛
著者

慶應義塾大学商学部会計ゼミにて会計を学んだ後、東京海上日動火災保険株式会社に就職。企業が事業活動を行ううえでの自然災害や訴訟に対するリスク分析・保険提案を3年間行う。
1級ファイナンシャル・プランニング技能士の資格を活かし、取引先従業員に対するNISAやふるさと納税に関するセミナーの実施経験有。現在は、フリーランスとして保険や投資、税金などのお金に関する記事の執筆や個別相談・ライフプランニングの作成・実行支援を行っている。

その他の執筆記事・プロフィール一覧へ
神中智博
神中 智博
著者

関西学院大学で会計修士(専門職)を取得後、2016年から2019年までNTT西日本グループの財務部門で決算や内部統制、DXに従事。マレーシアでの留学経験を経て、2022年10月FP事務所ライフホーカーを開業し、現在に至る。NISAや確定拠出年金(企業型・個人型)を活用した資産形成を中心にコンサルティング、記事執筆、講演等を展開中。
保有資格に、1級DCプランナー(企業年金総合プランナー)、AFP(日本FP協会認定)、2級ファイナンシャル・プランニング技能士、ジェネラルCFO(日本CFO協会認定)など多数。その他の執筆記事・プロフィール一覧へ

今、読まれている記事